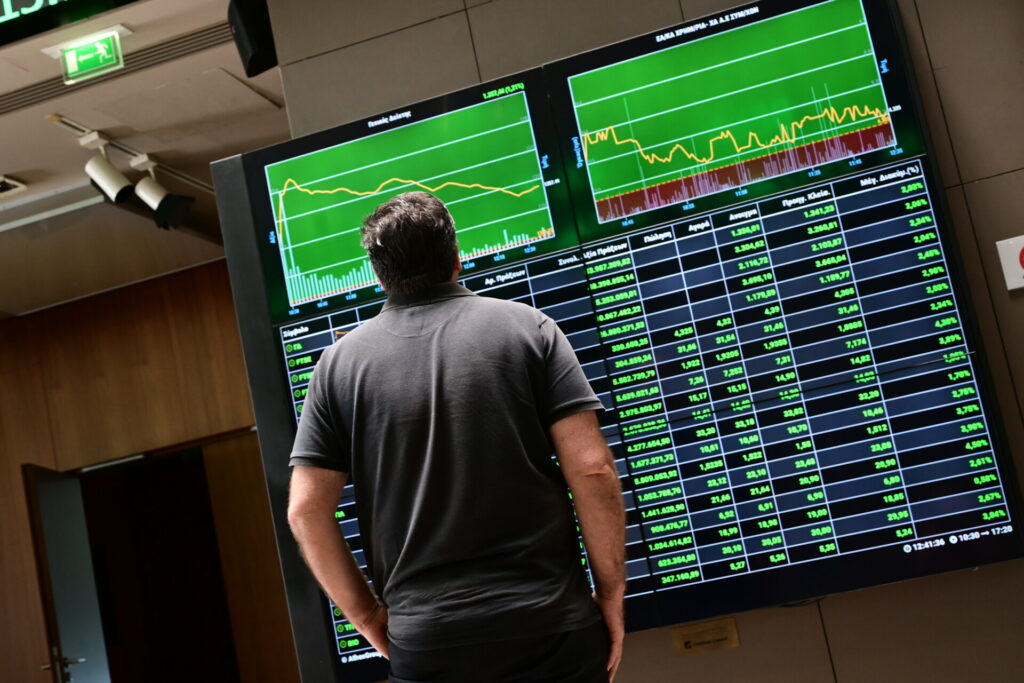
Με θετικό πρόσημο ξεκίνησαν τη συνεδρίαση της Τετάρτης οι ευρωπαϊκές αγορές, επιχειρώντας να ανακτήσουν μέρος των απωλειών των προηγούμενων ημερών, την ώρα που οι υψηλές αποδόσεις των ομολόγων και οι ανησυχίες για τον πληθωρισμό εξακολουθούν να περιορίζουν τη διάθεση για ρίσκο.
Ο πανευρωπαϊκός STOXX 600 ενισχύεται κατά 0,76% στις 642,69 μονάδες, ωστόσο ο δείκτης παραμένει σε τροχιά πτώσης περίπου 1,5% για τον Σεπτέμβριο. Αν επιβεβαιωθεί η εικόνα μέχρι το κλείσιμο, θα πρόκειται για την πρώτη μηνιαία υποχώρηση έπειτα από έξι συνεχόμενους μήνες ανόδου. Σε επίπεδο τριμήνου, η εικόνα παραμένει αμετάβλητη.
Ο βρετανικός FTSE 100 ενισχύεται 0,7%, όπως και ο γερμανικός DAX, ο ιταλικός FTSE MIB ενισχύεται κατά 0,72%, ενώ ο γαλλικός CAC 40 σημειώνει άνοδο 0,23%.
Θετικά ξεχωρίζουν οι μετοχές βασικών πρώτων υλών, με τον κλάδο να καταγράφει άνοδο άνω του 1,7%. Κέρδη σημείωναν επίσης οι μετοχές ταξιδιών και αναψυχής, καθώς και οι εταιρείες κοινής ωφέλειας.
Στον αντίποδα, οι μετοχές των media υποχωρούσαν, ενώ ελαφρώς αρνητική ήταν και η εικόνα στον κλάδο πετρελαίου και φυσικού αερίου.
Μεταξύ των επιμέρους τίτλων, η Glencore ενισχυόταν περίπου 1,4%, μετά την έγκριση για συνέχιση της λειτουργίας του θερμικού ανθρακωρυχείου Hunter Valley στην Αυστραλία έως το 2045.
Το βασικό πρόβλημα για τις αγορές παραμένει η άνοδος των αποδόσεων των ομολόγων σε πολυετή υψηλά, καθώς οι επενδυτές προεξοφλούν ότι οι κεντρικές τράπεζες θα διατηρήσουν αυστηρότερη νομισματική στάση για μεγαλύτερο διάστημα, προκειμένου να αντιμετωπίσουν τις νέες πληθωριστικές πιέσεις που προκαλεί η άνοδος των τιμών ενέργειας.
Οι αποδόσεις πήραν πάντως μια μικρή ανάσα την Τετάρτη, με το γερμανικό 10ετές ομόλογο να υποχωρεί για δεύτερη συνεχόμενη ημέρα.
Στο μακροοικονομικό μέτωπο, η βρετανική οικονομία αναπτύχθηκε ταχύτερα από ό,τι είχε αρχικά υπολογιστεί στο δεύτερο τρίμηνο, ενώ στη Γαλλία ο πληθωρισμός του Σεπτεμβρίου διαμορφώθηκε υψηλότερα από τις προβλέψεις. Οι επενδυτές αναμένουν πλέον τα αντίστοιχα στοιχεία από τη Γερμανία, τα οποία θα μπορούσαν να δώσουν νέα ένδειξη για την πορεία των πιέσεων στις τιμές στην Ευρωζώνη.
Την ίδια ώρα, οι τιμές του πετρελαίου κινούνταν ελαφρώς υψηλότερα, καθώς οι γεωπολιτικές εξελίξεις στη Μέση Ανατολή παραμένουν στο επίκεντρο και διατηρούν αυξημένο το risk premium στην ενεργειακή αγορά.
Μεικτή η αγορά στα ασιατικά
Μεικτή ήταν η εικόνα στην Ασία. Ο Nikkei 225 έκλεισε με άνοδο 2,16%, ενώ ο δείκτης S&P/ASX 200 της Αυστραλίας ενισχύθηκε κατά 0,92%. Στην Ταϊβάν ο δείκτης TAIEX κινήθηκε επίσης υψηλότερα, με κέρδη περίπου 0,65%.
Στην ηπειρωτική Κίνα, ο Shanghai Composite υποχώρησε κατά 0,31%, ενώ ο CSI 300 έκλεισε με άνοδο 0,29%. Αντίθετα, ο δείκτης Shenzhen σημείωσε πτώση 0,11%.
Πτωτικά κινήθηκε και η Νότια Κορέα με τον Kospi να χάνει 0,48%.
Το επενδυτικό κλίμα στην Ασία ακολούθησε σε μεγάλο βαθμό τη διεθνή εικόνα, με τις αγορές να προσπαθούν να ισορροπήσουν ανάμεσα στις πιέσεις από τα υψηλά επιτόκια και στις προσδοκίες για σταθεροποίηση της νομισματικής πολιτικής.
Στις ΗΠΑ, τα futures κινούνταν οριακά υψηλότερα μετά τη νέα άνοδο των αποδόσεων των αμερικανικών ομολόγων. Η απόδοση του 30ετούς ξεπέρασε το 5,6%, ενώ το 10ετές κινήθηκε κοντά στο 5,3%, επίπεδα που επαναφέρουν στο προσκήνιο τις ανησυχίες για το κόστος χρήματος και τις αποτιμήσεις των μετοχών.
Το επόμενο κρίσιμο τεστ για τις αγορές θα είναι τα στοιχεία για τον δείκτη τιμών προσωπικών καταναλωτικών δαπανών στις ΗΠΑ, τον προτιμώμενο δείκτη πληθωρισμού της Federal Reserve.