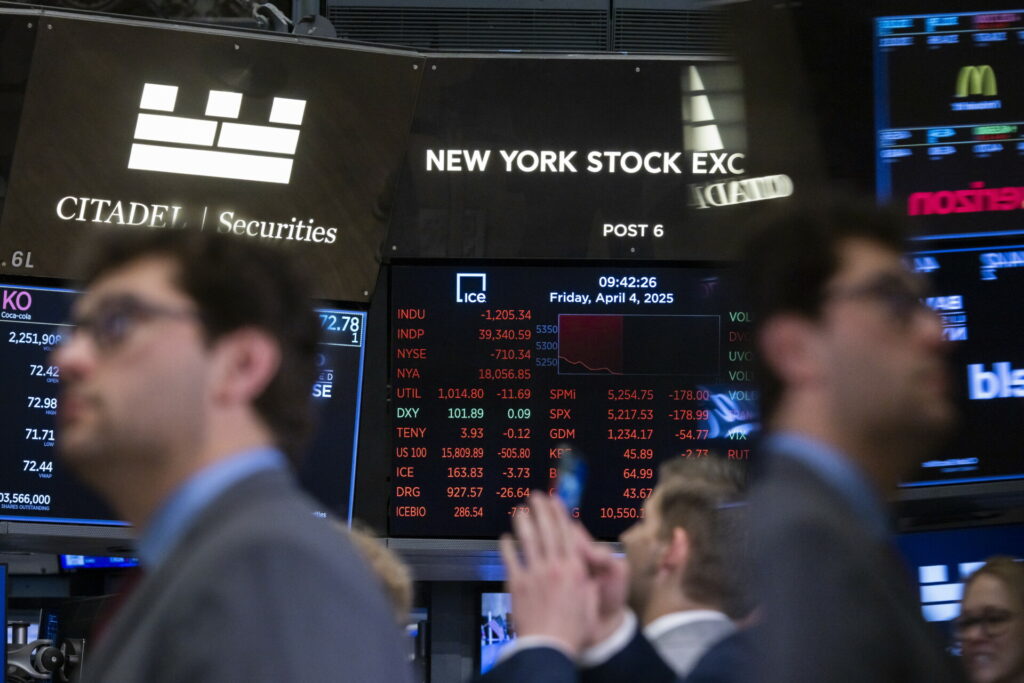
Δεν είναι τα θεμελιώδη μεγέθη των ελληνικών τραπεζών που προκαλούν το νέο κύμα ρευστοποιήσεων στο Χρηματιστήριο Αθηνών. Είναι ο συνδυασμός διεθνούς αβεβαιότητας, αναταραχής στα ευρωπαϊκά ομόλογα και κατοχύρωσης σημαντικών κερδών από ξένα χαρτοφυλάκια, που μετατρέπει τις τραπεζικές μετοχές στον βασικό αποδέκτη των πωλήσεων. Η συνεδρίαση της Παρασκευής 23 Οκτωβρίου εξελίχθηκε σε ακόμη μία δύσκολη δοκιμασία για τον τραπεζικό κλάδο, με τις απώλειες στις τέσσερις συστημικές τράπεζες να προσεγγίζουν ενδοσυνεδριακά το 6% και τον Γενικό Δείκτη να επιστρέφει σε επίπεδα Ιουλίου.
Το πρώτο και σημαντικότερο στοιχείο είναι ότι οι πωλήσεις δεν περιορίζονται στην Αθήνα. Τα προηγούμενα 24ωρα ο ευρωπαϊκός τραπεζικός κλάδος δέχθηκε ισχυρό πλήγμα, με τον σχετικό δείκτη της Ευρωζώνης να χάνει 4,2%. Η αναταραχή στα γαλλικά ομόλογα, με την απόδοση του δεκαετούς να υπερβαίνει το 5%, επαναφέρει στο προσκήνιο τους κινδύνους για το κόστος χρηματοδότησης και τις αποτιμήσεις των τραπεζών.
Παράλληλα, η εκτίναξη του πετρελαίου στα 114 δολάρια, λόγω της κλιμάκωσης της έντασης στη Μέση Ανατολή, ενισχύει τις ανησυχίες για νέο πληθωριστικό κύμα, χαμηλότερη ανάπτυξη και μεγαλύτερη αβεβαιότητα γύρω από την πορεία των επιτοκίων. Γιατί, όμως, οι ελληνικές τράπεζες υποχωρούν περισσότερο; Η απάντηση βρίσκεται και στα κέρδη που έχουν προηγηθεί. Με αποδόσεις άνω του 30% στον τραπεζικό κλάδο, οι ξένοι διαχειριστές διαθέτουν σημαντικά περιθώρια κατοχύρωσης κερδών. Όταν αυξάνεται η διεθνής αποστροφή κινδύνου, οι μετοχές που έχουν προσφέρει τις υψηλότερες αποδόσεις είναι συχνά οι πρώτες που ρευστοποιούνται.
Υψηλή εμπορευσιμότητα και συμμετοχή στους δείκτες
Επιπλέον, η ελληνική αγορά εξακολουθεί να ταξινομείται ως αναδυόμενη από τον MSCI, παρά τις αναβαθμίσεις από FTSE και STOXX. Αυτό διατηρεί την Αθήνα εκτεθειμένη στις κινήσεις κεφαλαίων που επενδύουν στις αναδυόμενες αγορές, όπου οι μεταβολές της επενδυτικής διάθεσης μπορούν να προκαλέσουν απότομες εκροές. Οι τραπεζικές μετοχές, λόγω υψηλής εμπορευσιμότητας και μεγάλης συμμετοχής στους βασικούς δείκτες, αποτελούν την ευκολότερη επιλογή για χαρτοφυλάκια που επιδιώκουν άμεση μείωση της έκθεσής τους στην Ελλάδα.
Το φαινόμενο ενισχύεται από τις βραχυπρόθεσμες τοποθετήσεις, καθώς η υποχώρηση των τιμών ενεργοποιεί πρόσθετες πωλήσεις και επιταχύνει τη διόρθωση. Στην εξίσωση προστίθεται η αξιολόγηση της ελληνικής οικονομίας από την S&P, αλλά και η αντίστοιχη αξιολόγηση της Γαλλίας από τη Moody’s, που κρατούν αυξημένη την επιφυλακτικότητα των επενδυτών. Το κρίσιμο στοιχείο είναι ότι μέχρι στιγμής δεν προκύπτει κάποια νέα, κοινή αρνητική εξέλιξη στους ισολογισμούς των ελληνικών τραπεζών που να εξηγεί αυτοτελώς το μέγεθος της πτώσης.
Η αγορά φαίνεται να τιμολογεί πρωτίστως τον διεθνή κίνδυνο και να ρευστοποιεί προηγούμενα κέρδη. Το ερώτημα πλέον είναι εάν πρόκειται για μία βίαιη αλλά προσωρινή αναδιάρθρωση χαρτοφυλακίων ή για την αρχή βαθύτερης επανατιμολόγησης του τραπεζικού κλάδου, ενόψει και των αποτελεσμάτων τρίτου τριμήνου.
Από την άλλη θα πρέπει να επισημανθεί ο παράγοντας της κατοχύρωσης ισχυρών κερδών από τα ξένα funds. Ακόμα και στο -6% της Παρασκευής για τις τράπεζες οι ξένοι διαχειριστές έγραφαν κέρδη της τάξης του 15% από την Alpha, 18% από την Εθνική, 23% από την Eurobank και σχεδόν 35% από την Πειραιώς. Αυτό, όταν τα bonuses των ξένων υπολογίζονται με μία μέση απόδοση περί το 10% σε μία αγορά!