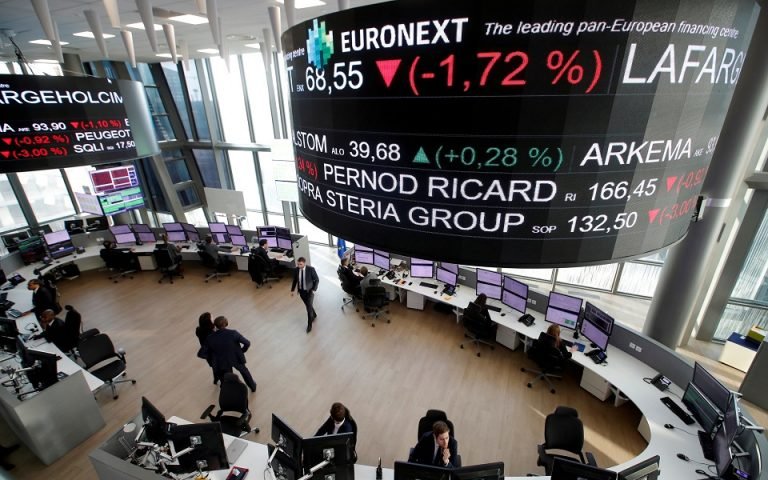
Με οριακές μεταβολές και μεικτά πρόσημα ολοκλήρωσαν την Παρασκευή (13/11) μια θετική χρηματιστηριακή εβδομάδα οι ευρωπαϊκές αγορές, καθώς οι επενδυτές προχώρησαν σε επιλεκτικές κατοχυρώσεις κερδών μετά τα πρόσφατα ιστορικά υψηλά.
Ο πανευρωπαϊκός δείκτης Stoxx 600 διαμορφώθηκε στις 664,14 μονάδες, σημειώνοντας οριακή άνοδο 0,02% στην τελευταία συνεδρίαση της εβδομάδας. Σε εβδομαδιαία βάση, ωστόσο, κατέγραψε σημαντικά κέρδη 2,4%, έχοντας προηγουμένως κινηθεί σε ιστορικά υψηλά επίπεδα. Να σημειωθεί ότι η Goldman Sachs αύξησε την τιμή-στόχο 12μήνου για τον πανευρωπαϊκό δείκτη στις 700 μονάδες, από 695 προηγουμένως, εκτιμώντας ότι οι ευρωπαϊκές μετοχές μπορούν να ωφεληθούν από την αποκλιμάκωση του ενεργειακού κόστους και τη βελτίωση των συνθηκών προσφοράς ενέργειας.
Στους υπόλοιπους βασικούς δείκτες, το κλείσιμο βρήκε τον γερμανικό DAX στις 26.756,70 μονάδες με πτώση 0,06%, τον βρετανικό FTSE 100 στις 10.902,56 μονάδες, με άνοδο 0,36%, και τον γαλλικό CAC 40 στις 8.368,91 μονάδες, ενισχυμένο κατά 0,09%. Ο Euro Stoxx 50 υποχώρησε κατά 0,16%, στις 6.388,55 μονάδες, ενώ ο ιταλικός FTSE MIB σημείωσε άνοδο 0,10%, στις 51.858,51 μονάδες. Θετική ήταν η εικόνα και στη Μαδρίτη, με τον IBEX 35 να ενισχύεται κατά 0,27%, ενώ ο ολλανδικός AEX κατέγραψε οριακά κέρδη 0,07%. Αντίθετα, ο ελβετικός SMI σημείωνε απώλειες 0,34%.
Στη συνεδρίαση της Παρασκευής, οι τεχνολογικές μετοχές βρέθηκαν υπό πίεση, καθώς οι επενδυτές αξιολογούσαν τις συνέπειες της αιφνιδιαστικής αποχώρησης του Τζένσεν Χουάνγκ από τη Nvidia. Οι ανησυχίες για τη μελλοντική στρατηγική της αμερικανικής εταιρείας επηρέασαν και ευρωπαϊκούς κατασκευαστές ημιαγωγών, μεταξύ των οποίων οι Infineon και Aixtron. Αρνητικά λειτούργησαν επίσης ορισμένα εταιρικά αποτελέσματα. Η Richemont, ιδιοκτήτρια της Cartier, δέχθηκε ισχυρές πιέσεις μετά την ανακοίνωση επιβράδυνσης του ρυθμού αύξησης των πωλήσεών της, επιβαρύνοντας τον κλάδο των ειδών πολυτελείας. Αντίθετα, η Wise ξεχώρισε θετικά μετά την ανακοίνωση ισχυρής αύξησης των εσόδων της. Στήριξη στη βρετανική αγορά πρόσφεραν κυρίως μετοχές του κλάδου υγείας και ενέργειας, ενώ η υποχώρηση των τιμών του πετρελαίου κατά τη διάρκεια της συνεδρίασης βελτίωσε το κλίμα για επιχειρήσεις που επηρεάζονται σημαντικά από το ενεργειακό κόστος.
Για την εβδομάδα, ο DAX εμφάνισε άνοδο περίπου 3,6%, ο CAC 40 κέρδη 2,8% και ο FTSE 100 περίπου 2,1%. Η άνοδος στηρίχθηκε σε μεγάλο βαθμό στις ανακοινώσεις εταιρικών αποτελεσμάτων, οι οποίες αναζωπύρωσαν το ενδιαφέρον για ευρωπαϊκές επιχειρήσεις με ισχυρές προοπτικές κερδοφορίας. Χαρακτηριστική ήταν η περίπτωση της Siemens Energy, η οποία είχε ενισχύσει σημαντικά το επενδυτικό κλίμα μετά την αναβάθμιση των μεσοπρόθεσμων στόχων της.
Στην αγορά κρατικών ομολόγων, το ελληνικό 10ετές ξεχώρισε αρνητικά, με την απόδοσή του να ανεβαίνει στο 4,267%, καταγράφοντας αύξηση 4,5 μονάδων βάσης. Αντίθετα, η απόδοση του γερμανικού 10ετούς παρέμεινε σχεδόν αμετάβλητη στο 3,379%, με αποτέλεσμα το περιθώριο απόδοσης του ελληνικού τίτλου έναντι του γερμανικού να διαμορφώνεται περίπου στις 89 μονάδες βάσης. Η απόδοση του γαλλικού 10ετούς βρισκόταν στο 4,922%, παρουσιάζοντας οριακή αύξηση 0,3 μονάδων βάσης, ενώ το ιταλικό 10ετές υποχωρούσε στο 4,429% και το ισπανικό στο 3,938%. Στο Ηνωμένο Βασίλειο, η απόδοση του 10ετούς διαμορφωνόταν στο 5,338%, με μικρή ημερήσια υποχώρηση.
Στο μακροοικονομικό μέτωπο, επισημαίνεται, η Eurostat ανακοίνωσε ότι η οικονομία της Ευρωζώνης αναπτύχθηκε κατά 0,4% το τρίτο τρίμηνο του 2026 σε σύγκριση με το προηγούμενο τρίμηνο, ενώ σε ετήσια βάση η αύξηση του ΑΕΠ διαμορφώθηκε στο 1,3%. Η απασχόληση παρέμεινε αμετάβλητη σε τριμηνιαία βάση, στοιχείο που δείχνει ότι η οικονομική δραστηριότητα συνεχίζει να αναπτύσσεται, αλλά με χαμηλότερο ρυθμό σε σχέση με το δεύτερο τρίμηνο.