Ανοδικά έκλεισαν οι τιμές του πετρελαίου στη συνεδρίαση της Τρίτης (17/11), ανακτώντας μικρό μέρος των απωλειών της Δευτέρας, καθώς η υποχώρηση του δολαρίου, οι νέες ουκρανικές επιθέσεις σε ρωσικά διυλιστήρια και οι συνεχιζόμενες εντάσεις στη Μέση Ανατολή αντιστάθμισαν τις ανησυχίες για υπερπροσφορά στην παγκόσμια αγορά αργού.
Ειδικότερα, τα συμβόλαια μελλοντικής εκπλήρωσης του Brent παραδόσεως Ιανουαρίου ενισχύθηκαν κατά 0,76% ή 70 σεντς, κλείνοντας στα 93,14 δολάρια ανά βαρέλι, καταγράφοντας κέρδη στις τέσσερις από τις πέντε τελευταίες συνεδριάσεις. Το αμερικανικό αργό (WTI) παραδόσεως Δεκεμβρίου ενισχύθηκε κατά 0,34% ή 29 σεντς, στα 86,01 δολάρια ανά βαρέλι, τερματίζοντας ένα διήμερο απωλειών.
Από τις αρχές Νοεμβρίου, το Brent καταγράφει απώλειες 20,8% και το WTI 17,4%, αν και διατηρούν κέρδη 53% και 49,8% αντίστοιχα από τις αρχές του έτους.
Στήριξη στις τιμές προσέφερε η ήπια εξασθένηση του αμερικανικού νομίσματος, με τον δείκτη δολαρίου (DXY) να υποχωρεί στις 103,4 μονάδες, καθιστώντας το πετρέλαιο φθηνότερο για τους κατόχους άλλων νομισμάτων.
Στο γεωπολιτικό μέτωπο, η Ουκρανία ανακοίνωσε νέες επιθέσεις με drones σε δύο διυλιστήρια βαθιά στο εσωτερικό της Ρωσίας, στην περιφέρεια του Μπασκορτοστάν, συνολικής δυναμικότητας επεξεργασίας 390.000 βαρελιών ημερησίως. Σύμφωνα με καταμέτρηση του Bloomberg, από τις αρχές Νοεμβρίου η Ουκρανία έχει πλήξει 13 ρωσικά διυλιστήρια, συνολικής ονομαστικής δυναμικότητας άνω των 3,2 εκατ. βαρελιών ημερησίως, που αντιστοιχεί περίπου στο ήμισυ της συνολικής διυλιστικής δυναμικότητας της Ρωσίας.
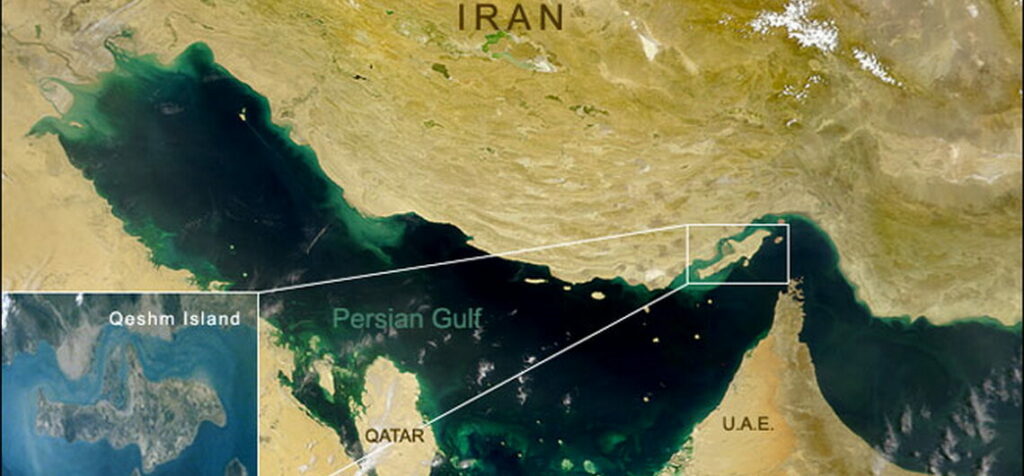
Παράλληλα, οι συνεχιζόμενες επιθέσεις σε πλοία στα Στενά του Ορμούζ διατηρούν την αβεβαιότητα γύρω από την ασφάλεια των ενεργειακών μεταφορών στη Μέση Ανατολή.
Το περιθώριο ανόδου των τιμών περιορίζουν, ωστόσο, οι εκτιμήσεις για σημαντικό πλεόνασμα στην παγκόσμια αγορά πετρελαίου. Ο Διεθνής Οργανισμός Ενέργειας (IEA) προβλέπει ότι η προσφορά θα υπερβεί τη ζήτηση κατά 1,7 εκατ. βαρέλια ημερησίως στο τέταρτο τρίμηνο του 2026, αναθεωρώντας την προηγούμενη πρόβλεψή του για έλλειμμα.
Προβληματισμό προκαλούν και οι ενδείξεις εξασθένησης της ζήτησης στην Κίνα, όπου η επεξεργασία αργού από τα διυλιστήρια μειώθηκε κατά 8,1% σε ετήσια βάση τον Οκτώβριο.
Η αγορά παραμένει εγκλωβισμένη μεταξύ των γεωπολιτικών κινδύνων που απειλούν την ομαλή τροφοδοσία και της προοπτικής αυξανόμενης προσφοράς, η οποία εξακολουθεί να αποτελεί βασική πηγή ανησυχίας για τους επενδυτές.