Αντοχές απέναντι στις διεθνείς αναταράξεις εξακολουθεί να επιδεικνύει η ελληνική οικονομία, με τις επιχειρηματικές προσδοκίες και τη μεταποίηση να διατηρούν τη δυναμική τους κατά το τρίτο τρίμηνο του 2026, σύμφωνα με το εβδομαδιαίο δελτίο «7 Ημέρες Οικονομία» της Eurobank.
Ωστόσο, η ελληνική τράπεζα υπογραμμίζει ότι πίσω από την εικόνα των δεικτών, παραμένουν η πίεση της ακρίβειας στα νοικοκυριά και η αβεβαιότητα για το ενεργειακό κόστος. Για το 2027, το κρίσιμο στοίχημα μεταφέρεται στις επενδύσεις και στη δυνατότητα να συνεχιστεί η αύξησή τους μετά την ολοκλήρωση του Ταμείου Ανάκαμψης.
Η ενέργεια πιέζει τα εισοδήματα
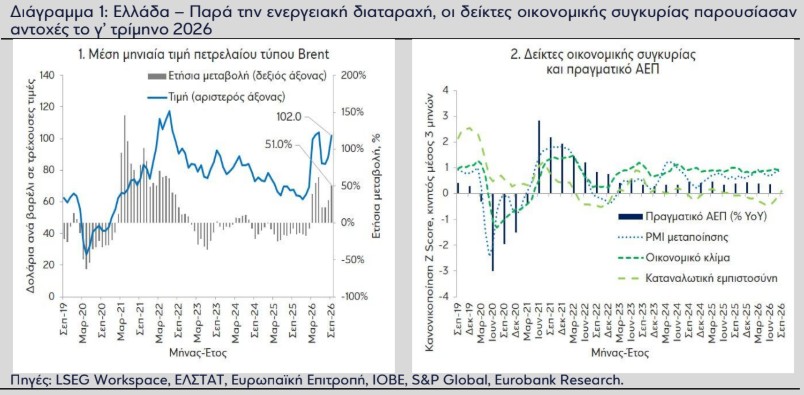
Η επιδείνωση των συνθηκών στα πολεμικά μέτωπα της Μέσης Ανατολής και της Ουκρανίας επανέφερε με ένταση το ενεργειακό πρόβλημα. Τον Σεπτέμβριο, η μέση τιμή του πετρελαίου Brent έφτασε στα 102 δολάρια ανά βαρέλι, αυξημένη κατά 15,8% σε σχέση με τον Αύγουστο και κατά 51% έναντι του αντίστοιχου περσινού μήνα.
Σε συνδυασμό με την ισχυρή τουριστική ζήτηση, οι ανατιμήσεις στην ενέργεια συνέβαλαν στην επιτάχυνση του ετήσιου πληθωρισμού στην Ελλάδα στο 5,1%, έναντι 3,8% στην Ευρωζώνη. Η εξέλιξη επιβαρύνει εκ νέου το πραγματικό διαθέσιμο εισόδημα, περιορίζοντας την αγοραστική δύναμη των νοικοκυριών. Παρότι στο σύνολο του τρίτου τριμήνου ο πληθωρισμός επιβραδύνθηκε στο 3,8%, από 4,4% το προηγούμενο τρίμηνο, οι προοπτικές για τους τελευταίους μήνες του έτους παραμένουν δύσκολες.
Τα χαμηλότερα ευρωπαϊκά αποθέματα φυσικού αερίου, η εποχική αύξηση της ζήτησης για θέρμανση και η γεωπολιτική αβεβαιότητα δημιουργούν προϋποθέσεις νέων πιέσεων στις τιμές.
Οι επιχειρήσεις διατηρούν την αισιοδοξία τους
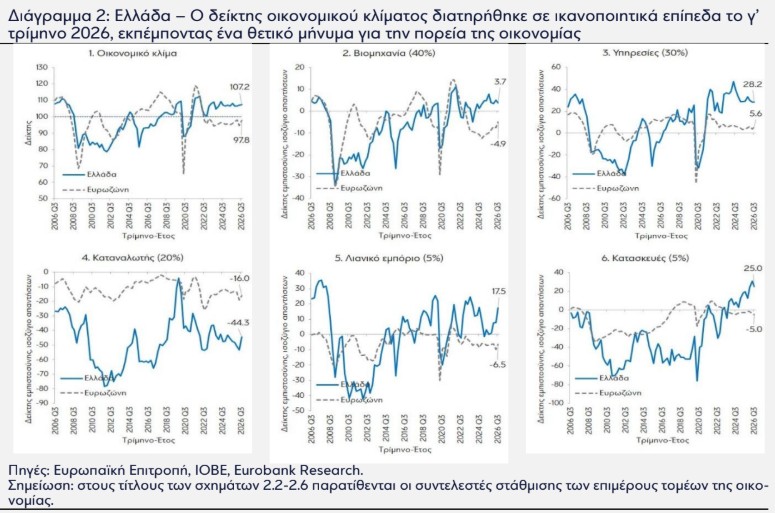
Παρά το δυσμενές περιβάλλον, ο δείκτης οικονομικού κλίματος διαμορφώθηκε στις 107,2 μονάδες κατά την περίοδο Ιουλίου-Σεπτεμβρίου, αισθητά πάνω από τον μακροχρόνιο μέσο όρο των 100 μονάδων. Για 17ο συνεχόμενο τρίμηνο, η Ελλάδα υπεραπέδωσε έναντι της Ευρωζώνης, όπου ο αντίστοιχος δείκτης περιορίστηκε στις 97,8 μονάδες.
Στους επιμέρους τομείς ξεχώρισαν η βελτίωση στο λιανικό εμπόριο και η ανοδική τάση στις κατασκευές. Στη βιομηχανία οι θετικές απαντήσεις εξακολούθησαν να υπερτερούν των αρνητικών, ενώ στις υπηρεσίες το ισοζύγιο προσδοκιών παρέμεινε σχετικά υψηλό.
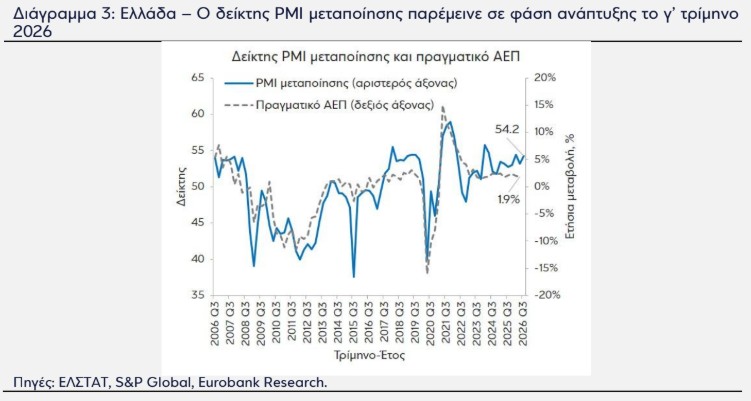
Οι ενδείξεις αυτές ενισχύουν το σενάριο διατήρησης της ανθεκτικότητας που καταγράφηκε το δεύτερο τρίμηνο, όταν η οικονομία αναπτύχθηκε κατά 1,9% σε ετήσια βάση. Θετικά μηνύματα προκύπτουν επίσης από τα πρώτα διαθέσιμα στοιχεία για την απασχόληση, τις ταξιδιωτικές εισπράξεις και τον όγκο του λιανεμπορίου. Η πλήρης εικόνα για το ΑΕΠ του τρίτου τριμήνου αναμένεται στις 7 Δεκεμβρίου.
Το χάσμα με τα νοικοκυριά
Η επιχειρηματική αισιοδοξία δεν μεταφέρεται με την ίδια ένταση στους καταναλωτές. Παρά τη βελτίωσή της, η καταναλωτική εμπιστοσύνη παραμένει σε ιδιαίτερα χαμηλά επίπεδα, εμφανίζοντας σημαντική απόσταση από τις προσδοκίες των επιχειρήσεων.
Η Eurobank συνδέει εν μέρει αυτή την απόκλιση με τις επιπτώσεις του πληθωρισμού στο πραγματικό εισόδημα, ειδικά για όσους στηρίζονται κυρίως στον μισθό ή στη σύνταξή τους. Παράλληλα, η εμπειρία της πολυετούς κρίσης χρέους ενδέχεται να εξακολουθεί να επηρεάζει τις προσδοκίες των νοικοκυριών όταν εμφανίζονται νέες διαταραχές.
Προς το παρόν, πάντως, η απαισιοδοξία αποτυπώνεται κυρίως στις απαντήσεις των καταναλωτών και όχι στις καταναλωτικές δαπάνες. Πρόκειται για μια διάκριση με ιδιαίτερη σημασία, καθώς η κατανάλωση παραμένει βασικό στήριγμα της οικονομικής δραστηριότητας.
Η μεταποίηση συνεχίζει να αναπτύσσεται
Ισχυρές αντιστάσεις εμφανίζει και η μεταποίηση. Ο δείκτης PMI αυξήθηκε στις 54,2 μονάδες το τρίτο τρίμηνο, από 53,2 μονάδες το προηγούμενο, υποδηλώνοντας βελτίωση των λειτουργικών συνθηκών για 15ο συνεχόμενο τρίμηνο. Τον Σεπτέμβριο, οι επιχειρήσεις ανέφεραν ενίσχυση των νέων παραγγελιών, της παραγωγής και της απασχόλησης, με τη ζήτηση να υποστηρίζεται από πελάτες στην Ευρώπη και την Ασία. Διατήρησαν επίσης, σε γενικές γραμμές, θετικές προσδοκίες για το επόμενο έτος.
Ταυτόχρονα, όμως, κατέγραψαν αύξηση του κόστους εισροών και των τιμών πώλησης λόγω των ακριβότερων καυσίμων. Η εικόνα αναδεικνύει τον κίνδυνο η ενεργειακή επιβάρυνση να περάσει ευρύτερα στην οικονομία, ακόμη και όσο η παραγωγή συνεχίζει να αυξάνεται.
Το απαιτητικό στοίχημα των επενδύσεων
Για το 2027, το Προσχέδιο του Προϋπολογισμού προβλέπει επιτάχυνση της ανάπτυξης στο 2,3%, από 2% το 2026. Οι προβλέψεις της Eurobank Research είναι πιο συγκρατημένες, στο 1,9% και 1,8% αντίστοιχα, ενώ το ΔΝΤ αναμένει 1,8% και για τα δύο έτη.
Βασικός μοχλός του κυβερνητικού σεναρίου είναι οι επενδύσεις, με προβλεπόμενη αύξηση 7,9% το 2027 και συμβολή περίπου 1,5 ποσοστιαίας μονάδας στην ανάπτυξη. Το μερίδιό τους στο ΑΕΠ εκτιμάται ότι θα φτάσει στο 18,6%, από 17,8%, παραμένοντας πάντως χαμηλότερο από τον μέσο όρο της Ευρωζώνης.
Η ολοκλήρωση του Ταμείου Ανάκαμψης το 2026 καθιστά τον στόχο απαιτητικό. Ο Προϋπολογισμός Δημοσίων Επενδύσεων, χωρίς το Ταμείο, προβλέπεται να αυξηθεί στα 11 δισ. ευρώ, από 9,8 δισ. ευρώ. Ωστόσο, η αντιστάθμιση της μείωσης των σχετικών πόρων και η κάλυψη του επενδυτικού κενού προϋποθέτουν σημαντική κινητοποίηση ιδιωτικών κεφαλαίων.
Η ιδιωτική κατανάλωση προβλέπεται να αυξηθεί κατά 1,5%, με στήριξη από μισθούς, φοροελαφρύνσεις και χαμηλότερο πληθωρισμό. Αντίθετα, ο εξωτερικός τομέας αναμένεται να έχει αρνητική συμβολή, καθώς οι εισαγωγές εκτιμάται ότι θα αυξηθούν ταχύτερα από τις εξαγωγές.
Στο δημοσιονομικό πεδίο, το Προσχέδιο προβλέπει πρωτογενές πλεόνασμα 3,3% του ΑΕΠ το 2027 και υποχώρηση του χρέους στο 128,8%, από 136,7% το 2026. Οι εκτιμήσεις ενσωματώνουν νέες παρεμβάσεις φορολογικής και εισοδηματικής πολιτικής, αλλά παραμένουν ευνοϊκότερες από εκείνες του ΔΝΤ ως προς τα δημοσιονομικά αποτελέσματα.
Κρίσιμη παραδοχή είναι η αποκλιμάκωση του πληθωρισμού. Το Προσχέδιο τοποθετεί τον εθνικό δείκτη στο 2,6% το 2027, έναντι 3,6% που προβλέπει το ΔΝΤ. Ωστόσο, οι πρόσφατες τιμές ενέργειας υπερβαίνουν σημαντικά τις παραδοχές για την επόμενη χρονιά.
Η Eurobank επισημαίνει επίσης κινδύνους από ακριβότερη χρηματοδότηση, ασθενέστερη εξωτερική ζήτηση, περιορισμούς στο εμπόριο και καθυστερήσεις σε επενδύσεις και μεταρρυθμίσεις. Η διατήρηση της αναπτυξιακής δυναμικής θα εξαρτηθεί από την αποτελεσματική αξιοποίηση των πόρων, καθώς οι επίμονες αδυναμίες της παραγωγής εξακολουθούν να αντανακλώνται στον πληθωρισμό και στο εξωτερικό έλλειμμα.