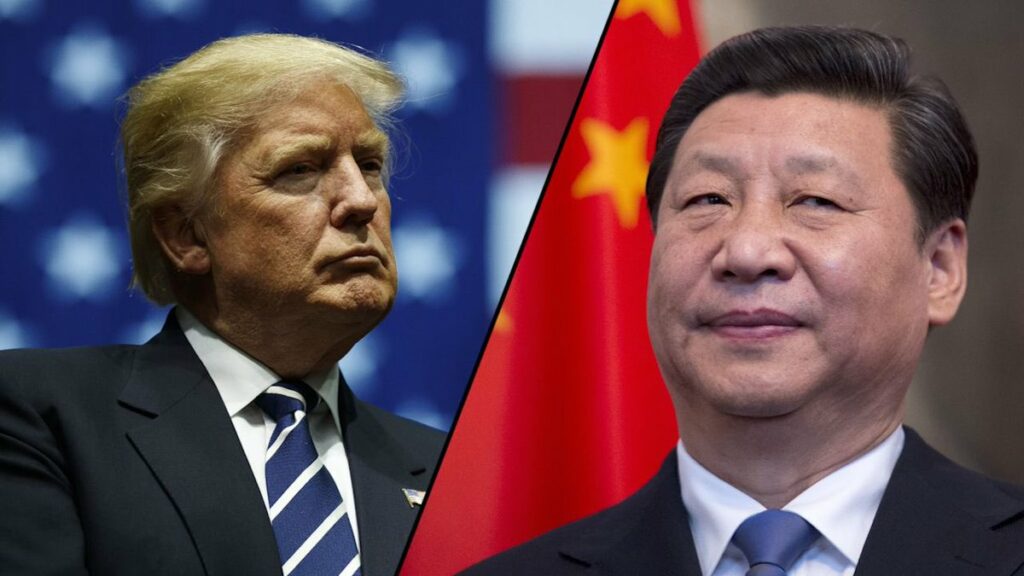
Η παγκόσμια μάχη ΗΠΑ – Κίνας για την τεχνητή νοημοσύνη δεν θα κριθεί μόνο από το ποια χώρα θα αναπτύξει τα ισχυρότερα μοντέλα. Το κρίσιμο ερώτημα είναι ποια θα μπορέσει να χρηματοδοτήσει την κούρσα για περισσότερο χρόνο, χωρίς να αποσταθεροποιήσει τα δημόσια οικονομικά της, τις αγορές και την κοινωνική συνοχή. Αυτό είναι το βασικό συμπέρασμα ανάλυσης των Νάιαλ Φέργκιουσον, Λίζα Κλάασεν και Έρικ Σμιτ στο νέο τεύχος Foreign Affairs, η οποία περιγράφει τις ΗΠΑ και την Κίνα ως τις νέες «αυτοκρατορίες της ΑΙ».
Η σύγκριση με τις αυτοκρατορίες του παρελθόντος δεν αφορά την εδαφική επέκταση, αλλά τον έλεγχο κρίσιμων υποδομών και πόρων. Τα προηγμένα μοντέλα, τα τσιπ, τα κέντρα δεδομένων, η ενέργεια, τα ορυκτά και το κεφάλαιο συγκροτούν ένα σύστημα από το οποίο εξαρτώνται κυβερνήσεις, επιχειρήσεις και ερευνητές. Όποιος ελέγχει αυτά τα σημεία πρόσβασης μπορεί να επηρεάζει την καινοτομία και την παραγωγή, ενώ οι υπόλοιποι κινδυνεύουν να εξαρτηθούν από τεχνολογία που δεν ελέγχουν.
Τα δύο διαφορετικά μοντέλα χρηματοδότησης
Στις ΗΠΑ, η επέκταση στηρίζεται κυρίως στις εταιρείες, στις αγορές κεφαλαίου και στη διεθνή θέση του δολαρίου. Οι μεγαλύτεροι τεχνολογικοί όμιλοι έχουν δεσμεύσει για το 2026 περισσότερα από 600 δισ. δολάρια σε κεφαλαιουχικές δαπάνες, μεγάλο μέρος των οποίων αντλείται από δημόσιες και ιδιωτικές αγορές πιστώσεων. Η Ουάσιγκτον διαθέτει έτσι ένα πλεονέκτημα πέρα από την τεχνογνωσία: μπορεί να προσελκύει κεφάλαια από όλο τον κόσμο και να τα διοχετεύει σε εταιρείες και υποδομές.
Αυτό το μοντέλο, όμως, εκθέτει την ανάπτυξη της τεχνητής νοημοσύνης στις διαθέσεις των αγορών. Αν οι επενδυτές αρχίσουν να αμφισβητούν τις προσδοκίες για την απόδοση των δαπανών στην ΑΙ ή για την κερδοφορία των εταιρειών, τα διαθέσιμα κεφάλαια μπορεί να ακριβύνουν ή να περιοριστούν. Οι συγγραφείς προειδοποιούν ότι μια απότομη μεταστροφή του επενδυτικού κλίματος θα μπορούσε να πλήξει τις μετοχές, να μειώσει τη διαθέσιμη ρευστότητα και να επιβαρύνει την οικονομία, ενώ τα περιθώρια κρατικής παρέμβασης στις ΗΠΑ είναι περιορισμένα.
Η Κίνα ακολουθεί διαφορετική διαδρομή. Το κράτος κατευθύνει πόρους μέσω τραπεζών, επιδοτήσεων και επενδύσεων σε υποδομές, την ώρα που οι εταιρείες ανταγωνίζονται στην ανάπτυξη μοντέλων και εφαρμογών. Σύμφωνα με το σχέδιο του Πεκίνου που αναφέρει το Bloomberg, η κινεζική κυβέρνηση σχεδιάζει να διαθέσει 295 δισ. δολάρια σε πέντε χρόνια για ένα εθνικό δίκτυο κέντρων δεδομένων, κυρίως μέσω μακροπρόθεσμου κρατικού δανεισμού. Την ευθύνη της λειτουργίας των υποδομών θα έχουν κρατικοί τηλεπικοινωνιακοί όμιλοι και θα βασίζονται σε εγχώρια τσιπ.
Το κινεζικό μοντέλο μπορεί να κινητοποιεί γρήγορα κεφάλαια και να στηρίζει παραγωγή σε μεγάλη κλίμακα, δεν εξαλείφει όμως τον χρηματοδοτικό κίνδυνο. Οι τοπικές κυβερνήσεις της Κίνας επιβαρύνονται με μεγάλα χρέη που συνδέονται με επενδύσεις σε ακίνητα και υποδομές και σε αρκετές περιπτώσεις νέος δανεισμός χρησιμοποιείται για την αναχρηματοδότηση παλαιότερων υποχρεώσεων. Το βάρος μεταφέρεται από τις ιδιωτικές αγορές στους δημόσιους ισολογισμούς· δεν εξαφανίζεται.
Το χρέος ως τεστ αντοχής
Οι δύο πλευρές εισέρχονται στην κούρσα με υψηλές δημοσιονομικές πιέσεις. Οι ΗΠΑ έχουν ετήσιο ομοσπονδιακό έλλειμμα περίπου 2 τρισ. δολαρίων. Το 2024, οι πληρωμές τόκων έφθασαν τα 881 δισ. δολάρια, ξεπερνώντας τις αμυντικές δαπάνες των 874 δισ. Αν συνεχιστεί η σημερινή πορεία, οι τόκοι του αμερικανικού χρέους θα είναι διπλάσιοι από τον αμυντικό προϋπολογισμό έως το 2036. Το νέο κύμα δανεισμού για την ΑΙ μπορεί να αυξήσει περαιτέρω το κόστος κεφαλαίου και να δυσκολέψει την εξυπηρέτηση του χρέους.
Το ζήτημα δεν είναι μόνο πόσα χρήματα απαιτούνται για την κατασκευή ενός κέντρου δεδομένων ή για την αγορά επιταχυντών. Είναι και το κόστος συντήρησης του συστήματος: ηλεκτρική ενέργεια, δίκτυα, ψύξη, ανανέωση εξοπλισμού και διαρκής εκπαίδευση μοντέλων. Η ισχύς των μοντέλων αυξάνεται με περισσότερα δεδομένα και υπολογιστική ισχύ, άρα απαιτεί ολοένα μεγαλύτερες ποσότητες ενέργειας, προηγμένων ημιαγωγών και κεφαλαίου.
Οι δύο ανταγωνιστές έχουν διαφορετικά στρατηγικά μειονεκτήματα. Η Κίνα διαθέτει άφθονη ηλεκτρική ενέργεια και ισχυρή θέση στις σπάνιες γαίες, αλλά δυσκολεύεται να παράγει τα πιο προηγμένα τσιπ. Οι ΗΠΑ προηγούνται στους ημιαγωγούς και στα κορυφαία μοντέλα, όμως αντιμετωπίζουν ελλείψεις σε ορυκτά και ένα δίκτυο ηλεκτρισμού που χρειάζεται αναβάθμιση για να καλύψει τη ζήτηση των νέων data centers. Η μία πλευρά χρειάζεται περισσότερα τσιπ, η άλλη περισσότερη ενέργεια. Το κεφάλαιο είναι ο κοινός περιορισμός.
Η χρηματοδοτική αντοχή θα επηρεάσει και το ποιος θα επιβάλει τους όρους του στην παγκόσμια αγορά. Οι ΗΠΑ προσφέρουν ακριβότερα, κυρίως κλειστά μοντέλα και ένα πλήρες τεχνολογικό οικοσύστημα. Η Κίνα προωθεί φθηνότερα, συχνά ανοικτά μοντέλα, τα οποία μπορούν να διαδοθούν ευκολότερα μαζί με κινεζικό υλικό, υπηρεσίες cloud και τεχνική υποστήριξη. Αν οι κινεζικές λύσεις αποδειχθούν επαρκείς και φθηνότερες, περισσότερες χώρες μπορεί να επιλέξουν το Πεκίνο. Η πρόσβαση στην τεχνολογία γίνεται έτσι εργαλείο επιρροής, αλλά και πεδίο ανταγωνισμού για τη χρηματοδότηση των υποδομών.
Ο Νάιαλ Φέργκιουσον, η Λίζα Κλάασεν και ο Έρικ Σμιτ δεν προεξοφλούν ότι η μία ή η άλλη πλευρά θα επικρατήσουν. Η Κίνα μπορεί να αξιοποιήσει τη βιομηχανική κλίμακα, τη ρομποτική και την ενεργειακή της επάρκεια για να μειώσει την απόσταση. Οι ΗΠΑ μπορούν να κεφαλαιοποιήσουν το προβάδισμα στα προηγμένα μοντέλα, την προσέλκυση ταλέντων και την πρόσβαση στις διεθνείς αγορές. Και οι δύο, όμως, κινδυνεύουν από υπερεπένδυση, χρέος και κοινωνικές αντιδράσεις.
Η βασική προειδοποίηση είναι ότι η ΑΙ δεν αποτελεί αυτόματο αντίδοτο στα δημοσιονομικά προβλήματα. Αν τα κέρδη στην παραγωγικότητα καθυστερήσουν, το κόστος της κούρσας για την τεχνητή νοημοσύνη θα προηγηθεί των εσόδων που υποτίθεται ότι θα δημιουργήσει. Το ερώτημα, επομένως, δεν είναι μόνο ποια χώρα θα κατασκευάσει την ισχυρότερη μηχανή, αλλά ποια θα αντέξει να πληρώνει τον λογαριασμό της ισχύος της χωρίς να εξαντλήσει τα κεφάλαια και την πολιτική στήριξη που χρειάζεται για να συνεχίσει.