Η τράπεζα Revolut εξελίχθηκε μέσα σε μόλις μία δεκαετία από μια εφαρμογή φθηνών συναλλαγματικών πληρωμών σε έναν τραπεζικό κολοσσό με παγκόσμιες φιλοδοξίες.
Η βρετανική χρηματοπιστωτική εταιρεία αποτιμάται πλέον ιδιωτικά σε περίπου 102 δισ. ευρώ, ξεπερνώντας σε χρηματιστηριακή αξία παραδοσιακές ευρωπαϊκές τράπεζες, όπως η Barclays και η Société Générale.
Η άνοδος αυτή αναδεικνύει την ταχύτητα με την οποία οι ψηφιακές τράπεζες μετασχηματίζουν τον ευρωπαϊκό χρηματοπιστωτικό κλάδο.
Από τις αλλαγές συναλλάγματος σε παγκόσμια τράπεζα
Υπό τον διευθύνοντα σύμβουλο Νικ Στορόνσκι, η Revolut επιδιώκει να εξελιχθεί σε μία από τις ελάχιστες τράπεζες με ισχυρή λιανική παρουσία σε μεγάλο αριθμό χωρών, επεκτεινόμενη από το Μεξικό έως την Αυστραλία.
Η στρατηγική της έρχεται σε μια περίοδο κατά την οποία ορισμένες παραδοσιακές τράπεζες περιορίζουν τη διεθνή λιανική τους δραστηριότητα. Η Revolut, αντίθετα, επενδύει στην τεχνολογία, στην ευκολία χρήσης και στην επιθετική προσέλκυση πελατών.
Το 2025 εμφάνισε προ φόρων κέρδη περίπου 2 δισ. ευρώ, ποσό πολύ χαμηλότερο από τα 10,6 δισ. ευρώ της Barclays, αλλά με πολύ ταχύτερη δυναμική ανάπτυξης.
80 εκατομμύρια πελάτες
Ένα από τα πιο εντυπωσιακά στοιχεία της επέκτασης είναι ο αριθμός των πελατών. Η Revolut αναφέρει πλέον περίπου 80 εκατομμύρια χρήστες παγκοσμίως, έναντι 84 εκατομμυρίων της JPMorgan και 41 εκατομμυρίων της HSBC.
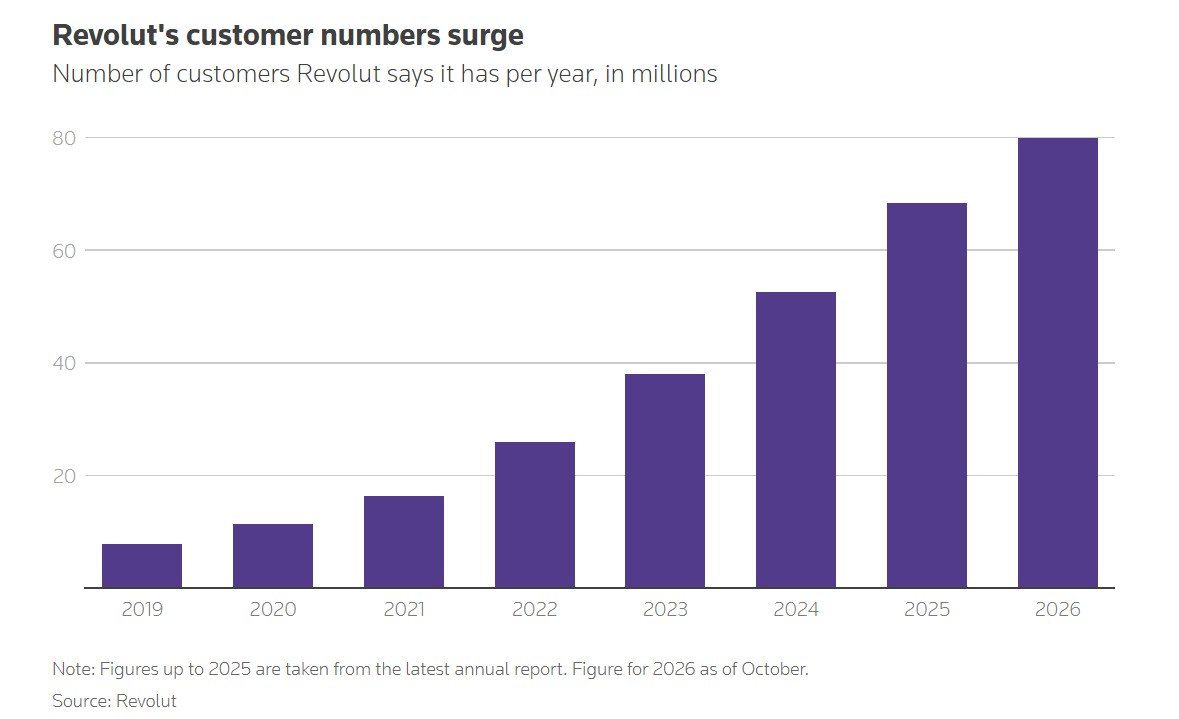
H ραγδαία αύξηση των πελατών της Revolut από το 2019 έως σήμερα © Revolut
Στην Ιρλανδία, μάλιστα, η εταιρεία υποστηρίζει ότι διαθέτει λογαριασμό στο 80% του ενήλικου πληθυσμού.
Για την Ευρώπη, η εξέλιξη έχει ιδιαίτερη σημασία καθώς η Revolut έχει καταφέρει να δημιουργήσει μια πανευρωπαϊκή πελατειακή βάση, χωρίς το εκτεταμένο δίκτυο καταστημάτων που εξακολουθούν να διατηρούν οι παραδοσιακές τράπεζες.
Η αδυναμία: Πολύ μικρότερος δανεισμός
Παρά την τεράστια πελατειακή βάση, η Revolut εξακολουθεί να απέχει από το επιχειρηματικό μοντέλο των μεγάλων τραπεζών.
Στο τέλος του 2025 είχε δάνεια περίπου 2,6 δισ. ευρώ, με τον λόγο δανείων προς καταθέσεις να διαμορφώνεται μόλις στο 6%, έναντι 55% για την HSBC και 86% για τη Société Générale.
Αυτό σημαίνει ότι η Revolut παράγει πολύ λιγότερα έσοδα ανά πελάτη. Βασίζεται περισσότερο σε προμήθειες, συνδρομές καρτών και άλλες υπηρεσίες, αντί να αντλεί σημαντικό μέρος των κερδών της από τη χορήγηση δανείων.
Η εταιρεία θεωρεί το διαφοροποιημένο αυτό μοντέλο πλεονέκτημα, καθώς η ανάπτυξή της δεν εξαρτάται στον ίδιο βαθμό από τα επιτόκια. Για τους αναλυτές, όμως, η επέκταση του δανεισμού θα μπορούσε να αποτελέσει το επόμενο μεγάλο στοίχημα, αλλά και πηγή αυξημένου κινδύνου.
Το στοίχημα της Ευρώπης και η Ελλάδα
Για τις ευρωπαϊκές τράπεζες, η Revolut αποτελεί πλέον έναν από τους σημαντικότερους ανταγωνιστές, ιδιαίτερα στην καθημερινή τραπεζική, στις κάρτες, στις πληρωμές και στις υπηρεσίες μέσω κινητού.
Το ζήτημα αφορά άμεσα και την Ελλάδα, όπου η ψηφιακή τραπεζική έχει αυξήσει την πίεση στις παραδοσιακές τράπεζες για χαμηλότερες χρεώσεις, καλύτερες εφαρμογές και ταχύτερες υπηρεσίες.
Η δυνατότητα ενός πελάτη να ανοίγει άμεσα λογαριασμό και να πραγματοποιεί πληρωμές, μεταφορές ή συναλλαγές σε διαφορετικά νομίσματα από το κινητό του περιορίζει τα πλεονεκτήματα που παλαιότερα προσέφερε το φυσικό δίκτυο καταστημάτων.
Η μεγάλη πρόκληση για τη Revolut είναι πλέον να μετατρέψει τους χρήστες της σε πελάτες που χρησιμοποιούν την πλατφόρμα ως κύριο τραπεζικό λογαριασμό.
Η εταιρεία ανακοίνωσε ότι ο αριθμός αυτών των πελατών αυξήθηκε κατά 45% σε ετήσια βάση, όμως εξακολουθεί να αποτελεί μικρότερο μέρος της συνολικής βάσης.
Ασφάλεια και προβλήματα
Η ταχύτατη ανάπτυξη δεν έχει έρθει χωρίς προβλήματα. Η Revolut αντιμετώπισε πρόστιμο στη Λιθουανία για ελλείψεις στην πρόληψη ξεπλύματος χρήματος, ενώ τον Σεπτέμβριο δεδομένα πελατών στάλθηκαν κατά λάθος σε χάκερ που παρίσταναν κυβερνητικούς ερευνητές.
Παράλληλα, στοιχεία του βρετανικού «Συνηγόρου του Καταναλωτή» έδειξαν ότι η Revolut ήταν η τράπεζα με τις περισσότερες καταγγελίες στη Βρετανία για υποθέσεις απάτης το 2024 και το 2025.
Το μεγαλύτερο στοίχημα πλέον είναι αν η Revolut μπορεί να μετατρέψει την τεράστια πελατειακή της βάση σε μια πραγματικά πλήρη τραπεζική σχέση.
Η αποτίμηση των 102 δισ. ευρώ δείχνει ότι οι επενδυτές ήδη στοιχηματίζουν πως μπορεί.