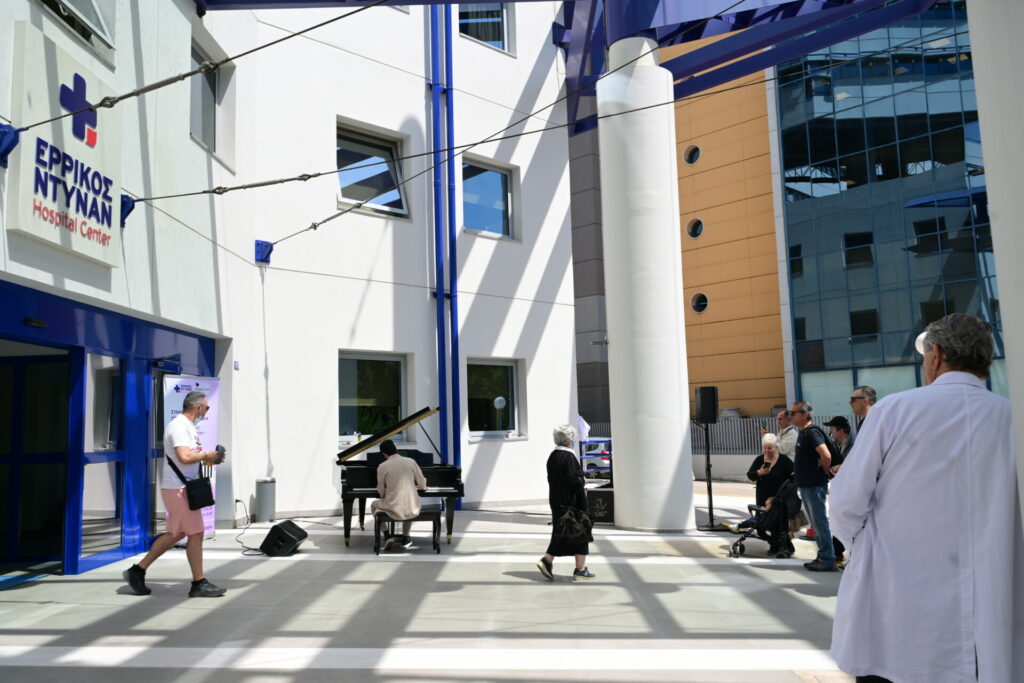
Παρά το γεγονός πως μέχρι στιγμής δεν έχουν υπάρξει επίσημες ανακοινώσεις, στην αγορά θεωρείται κλεισμένη η εξαγορά του ΙΑΣΩ από την ΗΜΙΘΕΑ που ελέγχει το νοσοκομείο «Ερρίκος Ντυνάν» και τις κλινικές της Euromedica. Η προσθήκη του ΙΑΣΩ ενισχύει τη θέση της ΗΜΙΘΕΑ, τον τελικό λόγο για την τύχη της οποίας έχει η Τράπεζα Πειραιώς, στον ανταγωνισμό με τους δύο ισχυρούς πόλους στην ιδιωτική υγεία, το Hellenic Healthcare Group (HHG), που κατέχει τα νοσοκομεία ΥΓΕΙΑ, ΜΗΤΕΡΑ, Metropolitan, κ.λπ. και τον όμιλο του Ιατρικού Κέντρου.
Με την απόκτηση του ΙΑΣΩ, η ΗΜΙΘΕΑ ενισχύει την παρουσία της στη μαιευτική, τη γυναικολογία και την παιδιατρική. Σημειώνεται, ακόμη ότι διαθέτει ήδη έξι νοσοκομεία, 1.360 κλίνες και παρουσία από την Αθήνα έως τη Θεσσαλονίκη, την Κοζάνη και τη Ρόδο. Εφόσον επισημοποιηθεί η εξαγορά του ΙΑΣΩ (σήμερα ελέγχεται από την Oaktree Capital Management), το διευρυμένο σχήμα, σύμφωνα με εκτιμήσεις και όχι επίσημα ενοποιημένα στοιχεία, θα μπορούσε να φτάσει περίπου τις 2.000 κλίνες, τις εννέα νοσοκομειακές και κλινικές μονάδες, αλλά και κύκλο εργασιών που αγγίζει τα 300 εκατ. ευρώ.
Η κίνηση αυτή πραγματοποιείται σε μια περίοδο κατά την οποία η ιδιωτική υγεία βρίσκεται σε τροχιά διαδοχικών εξαγορών και συγχωνεύσεων, με την αγορά να συγκεντρώνεται στα χέρια λιγότερων αλλά ισχυρότερων παικτών.
Ο όμιλος ΗΜΙΘΕΑ απέκτησε τη σημερινή του δομή στις 24 Ιουνίου του 2025, όταν ολοκληρώθηκε η εξαγορά των κλινικών της Euromedica και ουσιαστικά προστέθηκαν στο Ερρίκος Ντυνάν άλλες έξι κλινικές: η Γενική Κλινική Θεσσαλόνικης, ο Κυανούς Σταυρός και η Γένεσις στη Θεσσαλονίκη, η Γενική Κλινική Δωδεκανήσου στην Ρόδο και η Ζωοδόχος Πηγή στην Κοζάνη. Το σχήμα αυτό συμπληρώνουν ακόμη η Αρωγή στην Πυλαία Θεσσαλονίκης και η μονάδα υποβοηθούμενης αναπαραγωγής Fertilia. Τέλος η συναλλαγή περιλάμβανε και δύο ακόμη εταιρείες. Την προμηθευτική εταιρεία Medis και την εταιρεία πληροφορικής Euromednet.
Σήμερα, η ΗΜΙΘΕΑ διαθέτει δίκτυο με διαφορετικές τοπικές αγορές και συμπληρωματικές υπηρεσίες. Πιο αναλυτικά, στη σημερινή εταιρική της παρουσίαση αναφέρει συνολικά πάνω από 1.400 κλίνες δευτεροβάθμιας φροντίδας, 89 χειρουργικές αίθουσες και περισσότερους από 3.300 γιατρούς, ενώ δηλώνει επίσης πάνω από 150.000 νοσηλείες, 387.000 εξωτερικούς ασθενείς και 50.000 χειρουργικές επεμβάσεις ετησίως. Στο πλαίσιο αυτό, κεντρική θέση κατέχει το νοσοκομείο Ερρίκος Ντυνάν στην Αθήνα, το οποίο διαθέτει περισσότερες από 460 κλίνες νοσηλείας, 25 χειρουργικές αίθουσες, 38 κλίνες Μονάδας Εντατικής Θεραπείας, αλλά και Μονάδα Τεχνητού Νεφρού 20 κλινών, αποτελώντας έτσι τη βασική νοσοκομειακή μονάδα γύρω από την οποία ξεκίνησε η ανάπτυξη του ομίλου.
Όταν εντάχθηκαν και οι κλινικές της Euromedica στο σχήμα, η παρουσία του ομίλου στη Θεσσαλονίκη ενισχύθηκε σημαντικά με τη Γενική Κλινική Θεσσαλονίκης, που διαθέτει δυναμικότητα 210 κλινών, 18 κλίνες ΜΕΘ και 17 χειρουργικές αίθουσες, ενώ και ο Κυανούς Σταυρός διαθέτει 112 κλίνες, 10 κλίνες ΜΕΘ και 14 χειρουργικές αίθουσες. Στο ίδιο δίκτυο περιλαμβάνεται η Γένεσις, με 140 κλίνες νοσηλείας και έξι χειρουργικές αίθουσες. Επιπρόσθετα, σύμφωνα με τα στοιχεία της ΗΜΙΘΕΑ, στη συγκεκριμένη κλινική πραγματοποιούνται περισσότερες από 4.500 γεννήσεις ετησίως.
Την ίδια στιγμή, η επέκταση της γεωγραφικής παρουσίας ενισχύθηκε περαιτέρω από την απόκτηση της Γενικής Κλινικής Δωδεκανήσου στη Ρόδο, δυναμικότητας 94 κλινών, και της Ζωοδόχου Πηγής στην Κοζάνη, με 65 κλίνες νοσηλείας, δίνοντας στον όμιλο παρουσία σε περιφερειακές αγορές όπου η πρόσβαση σε ιδιωτικές νοσοκομειακές υπηρεσίες είναι περισσότερο περιορισμένη. Ολοκληρώνοντας, στο δίκτυο της ΗΜΙΘΕΑ εντάσσεται ακόμη το Κέντρο Αποκατάστασης Αρωγή στην Πυλαία Θεσσαλονίκης, με δυναμικότητα 200 κλινών κλειστής νοσηλείας, η μονάδα υποβοηθούμενης αναπαραγωγής Fertilia, που λειτουργεί εντός της Γένεσις, καθώς και οι εταιρεία προμηθειών Medis και η εταιρεία πληροφορικής Euromednet.
Όσον αφορά τις οικονομικές καταστάσεις της ΗΜΙΘΕΑ για το 2024, δηλαδή πριν από την εξαγορά των κλινικών, τα έσοδα ανέρχονταν σε 78,05 εκατ. ευρώ πριν από rebate και clawback, ενώ ο καθαρός κύκλος εργασιών σε περίπου 70 εκατ. ευρώ μετά τις σχετικές επιστροφές και πριν την ένταξη της Euromedica. Τέλος τα λειτουργικά κέρδη (EBITDA) ανήλθαν περίπου σε 5 εκατ. ευρώ.
Τι προσθέτει ο όμιλος ΙΑΣΩ
Η ένταξη του ΙΑΣΩ στο νέο επιχειρηματικό σχήμα αποτελεί το «κλειδί» για τη διεύρυνση της παρουσίας της ΗΜΙΘΕΑ στην ιδιωτική περίθαλψη, προσθέτοντας δραστηριότητες με ιδιαίτερο βάρος στη μαιευτική, τη γυναικολογία και την παιδιατρική. Στο υφιστάμενο δίκτυό της περιλαμβάνονται συνολικά 650 κλίνες και οι τρεις βασικές κλινικές μονάδες της: το ΙΑΣΩ στην Αθήνα, το ΙΑΣΩ Παίδων και το ΙΑΣΩ Θεσσαλίας στη Λάρισα. Αν οι παραπάνω κλινικές εξαγοραστούν από την ΗΜΙΘΕΑ τότε εκείνη αποκτά αυτομάτως δυναμική παρουσία στη μαιευτική αγορά, ειδικά αν λάβουμε υπόψη τα στοιχεία της ICAP για το 2024, σύμφωνα με τα οποία το ΙΑΣΩ κατέχει μερίδιο 39,7% μεταξύ των ιδιωτικών μαιευτικών και γυναικολογικών κλινικών, ενώ το συνολικό μερίδιό του στη συγκεκριμένη αγορά διαμορφωνόταν λίγο πάνω από το 11%. Επίσης, το ΙΑΣΩ αναφέρει περίπου 10.000 τοκετούς ετησίως και συνεργασία με περισσότερους από 1.700 μαιευτήρες και γυναικολόγους. Άρα, αν θέλαμε να υπολογίσουμε την συνολική δυναμικότητα του σχήματος ΗΜΙΘΕΑ – ΙΑΣΩ, η πρόσθεση των περισσότερων από 1.400 κλινών που αναφέρει η Ημίθεα και των περίπου 650 κλινών του ΙΑΣΩ, θα μας έδινε ένα σχήμα 2.000 κλινών, χωρίς αυτό να αποτελεί επίσημα ανακοινωμένο ενοποιημένο μέγεθος.
Το οικονομικό αποτύπωμα και ο συνδυασμένος τζίρος
Πέρα από τον αριθμό των κλινικών, ιδιαίτερο ενδιαφέρον παρουσιάζει το οικονομικό μέγεθος που συγκεντρώνουν οι δραστηριότητες του υπό διαμόρφωση ομίλου. Συγκεκριμένα, το οικονομικό βάρος του ΙΑΣΩ είναι ενδεικτικό της σημασίας που θα είχε μια ενδεχόμενη συμφωνία για την ΗΜΙΘΕΑ. Με κύκλο εργασιών υπερδιπλάσιο από εκείνον της τελευταίας, το ΙΑΣΩ κατέγραψε το 2024 έσοδα 158,04 εκατ. ευρώ, έναντι περίπου 70 εκατ. ευρώ της ΗΜΙΘΕΑ. Ακόμη μεγαλύτερη είναι η απόσταση σε επίπεδο λειτουργικής κερδοφορίας, καθώς το περιθώριο EBITDA του ΙΑΣΩ διαμορφώθηκε στο 25,1%, έναντι περίπου 7,1% της ΗΜΙΘΕΑ. Ταυτόχρονα, αν λάβουμε υπόψη το άθροισμα των εσόδων του ΙΑΣΩ και του Ντυνάν για το 2024, αυτό φθάνει τα 228,30 εκατ. ευρώ, πριν καν προστεθούν οι οικονομικές καταστάσεις των κλινικών της Euromedica. Σημειώνουμε, ότι πρόκειται απλώς για άθροισμα ιστορικών μεγεθών δύο διαφορετικών επιχειρήσεων και δεν συνιστά ενοποιημένο κύκλο εργασιών του υπό διαμόρφωση σχήματος ούτε αποτυπώνει τις επιδόσεις του 2026.
Ο παράγοντας Πειραιώς και Εθνική Ασφαλιστική
Η απόκτηση της Εθνικής Ασφαλιστικής από την Πειραιώς και η υφιστάμενη σχέση της Ημίθεα με τη Strix, η οποία σύμφωνα με δημοσιευμένα στοιχεία θα συμμετέχει με 45% στο νέο σχήμα, δημιουργούν ένα περιβάλλον όπου ασφαλιστικές, νοσοκομεία και τράπεζες αλληλεξαρτώνται σημαντικά. Ήδη, η Εθνική Ασφαλιστική παρέχει ειδικά προνόμια νοσηλείας στους ασφαλισμένους της στο Ερρίκος Ντυνάν, αλλά και στις υπόλοιπες κλινικές που εντάσσονται στον όμιλο, ενώ και άλλες ασφαλιστικές όπως η Generali, ολοκλήρωσε τον Δεκέμβριο του 2025 την εξαγορά του Ομίλου Ευρωκλινικής. Με απλά λόγια, κάποιος που έχει για παράδειγμα ένα συμβόλαιο ασφάλειας ζωής στην Εθνική, μπορεί να πληρώσει λιγότερα ιατρικά έξοδα αν επιλέξει κάποιο από τα συνεργαζόμενα νοσοκομεία. Έτσι παρατηρείται μια τάση όπου δημιουργούνται ολοκληρωμένα «οικοσυστήματα» που καλύπτουν όλη την διαδρομή του ασφαλισμένου από την ασφάλιση και την τραπεζική διανομή έως την πρωτοβάθμια φροντίδα, τις διαγνωστικές εξετάσεις και τη νοσηλεία.
Οι άλλοι δύο πόλοι
Στην ελληνική αγορά έχουν ήδη διαμορφωθεί δύο μεγάλα επιχειρηματικά σχήματα. Το Hellenic Healthcare Group και ο όμιλος Ιατρικού Αθηνών, τα οποία διαθέτουν επίσης εκτεταμένα νοσοκομειακά δίκτυα και σημαντική παρουσία σε διάφορους τομείς της περίθαλψης. Η HHG, που από τον Οκτώβριο του 2025 έχει ως βασικό μέτοχο την PureHealth, μετά την εξαγορά του 60% έναντι 800 εκατ. ευρώ, σε μια συμφωνία που αποτίμησε τον όμιλο στα 1,3 δισ. ευρώ, διαθέτει δίκτυο 11 νοσοκομείων, 23 διαγνωστικών κέντρων και περισσότερων από 1.600 κλινών σε Ελλάδα και Κύπρο, με περιθώριο EBITDA άνω του 20%. Από την άλλη, ο όμιλος Ιατρικού Αθηνών, ο παλαιότερος παίκτης της αγοράς, με δυναμικότητα 1.200 κλινών και ισχυρή παρουσία σε Αθήνα και Θεσσαλονίκη, κατέγραψε το 2025 κύκλο εργασιών 275,75 εκατ. ευρώ και EBITDA 27,53 εκατ. ευρώ. Στο πρώτο εξάμηνο του 2026 διατήρησε την ανοδική του πορεία, με τα έσοδα να φτάνουν τα 148,26 εκατ. ευρώ και τα EBITDA τα 20,04 εκατ. ευρώ.