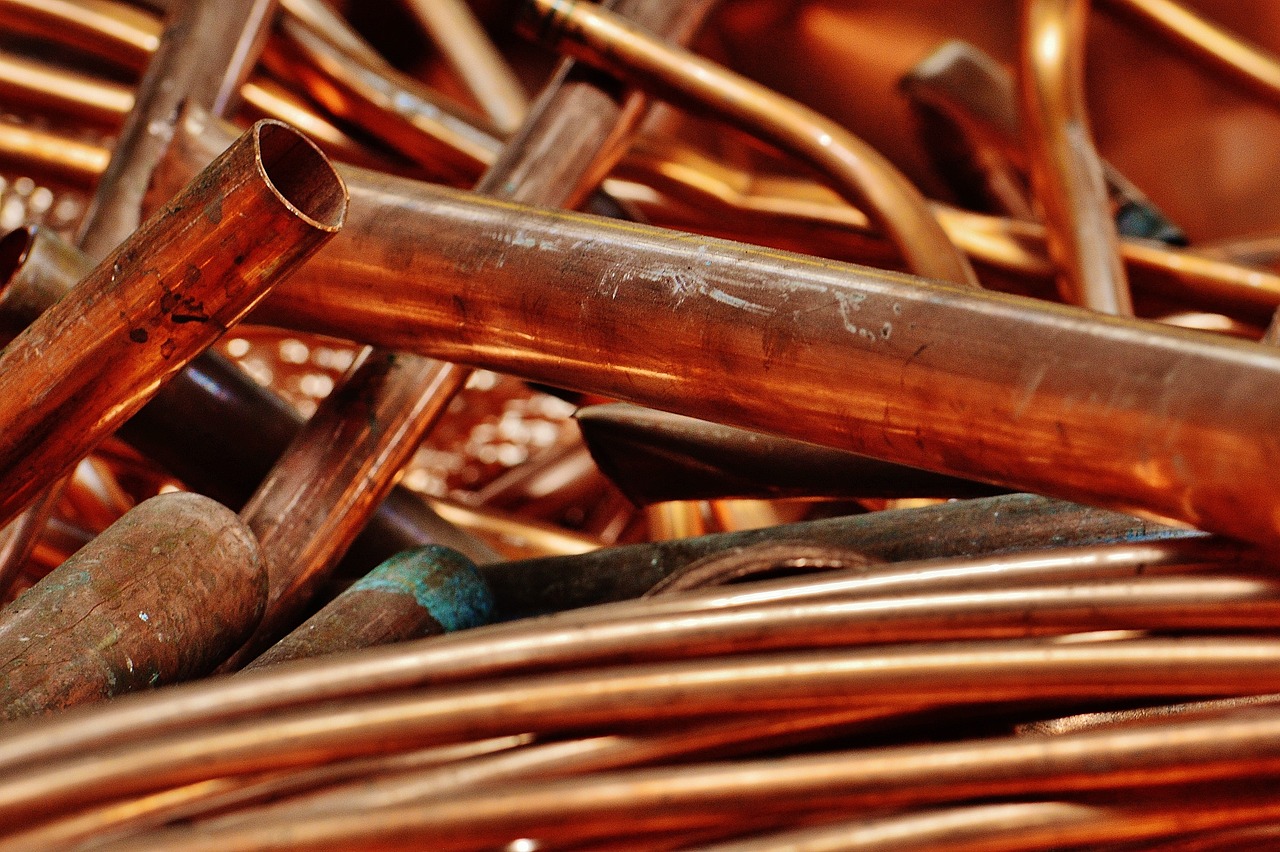
Ο χαλκός καθίσταται ολοένα και πιο στρατηγικός για τις κυβερνήσεις και τις βιομηχανίες, καθώς η τεχνητή νοημοσύνη, οι επενδύσεις σε δίκτυα ηλεκτρικής ενέργειας και οι αμυντικές δαπάνες αυξάνουν τη ζήτηση για το βιομηχανικό μέταλλο, λένε οι επενδυτές. Το μέταλλο — ένα βασικό συστατικό στην ηλεκτρονική, τις κατασκευές και τις μεταφορές, και συχνά θεωρείται βαρόμετρο οικονομικής δραστηριότητας — έχει ξεπεράσει σε απόδοση τον χρυσό φέτος, καθώς η ανάγκη για εξασφάλιση αξιόπιστων προμηθειών έχει ενταθεί.
Ο χαλκός έχει σημειώσει άνοδο 15,8% από την αρχή του έτους και έχει αυξηθεί κατά περισσότερο από 30% τους τελευταίους 12 μήνες. Συγκριτικά, τα συμβόλαια μελλοντικής εκπλήρωσης του χρυσού έχουν υποχωρήσει κατά 4,11% από την αρχή του έτους και έχουν μειωθεί κατά 4,52% τους τελευταίους 12 μήνες. Η τιμή spot του χρυσού είναι 4,89% χαμηλότερο τους τελευταίους 12 μήνες και 4% χαμηλότερο από την αρχή του έτους.
Μιλώντας στ CNBC, ο Διευθύνων Σύμβουλος της Ivanhoe Electric, Taylor Melvin, δήλωσε ότι οι χώρες, οι περιφέρειες και οι βιομηχανίες επικεντρώνονται ολοένα και περισσότερο στην εξασφάλιση πρόσβασης σε μέταλλα για την εθνική ασφάλεια, την οικονομική ανάπτυξη και τις τεχνολογικές υποδομές. Ο Melvin δήλωσε ότι αυτή η μετατόπιση έχει βοηθήσει στη στήριξη των τιμών του χαλκού.
«Είναι σίγουρα μια καλή στιγμή για να ασχοληθούμε με την εξόρυξη χαλκού παγκοσμίως, και συγκεκριμένα στις Ηνωμένες Πολιτείες», δήλωσε ο Μέλβιν, του οποίου η εταιρεία εξόρυξης και εξερεύνησης με έδρα την Αριζόνα επικεντρώνεται στον χαλκό, τον χρυσό, το ασήμι, το νικέλιο και το κοβάλτιο.
«Βρισκόμαστε πραγματικά σε έναν κόσμο αυτή τη στιγμή όπου τα μέταλλα στα οποία αναφερόμασταν, και εξακολουθούμε να αναφερόμαστε, ως κρίσιμα μέταλλα, γίνονται πραγματικά στρατηγικά μέταλλα, με κάθε έννοια της λέξης», δήλωσε ο Μέλβιν, ο οποίος μίλησε καθώς ξεκίνησε η Εβδομάδα LME, η ετήσια συνάντηση της παγκόσμιας βιομηχανίας μετάλλων, στο Λονδίνο τη Δευτέρα.
Αυτή η μετατόπιση έρχεται καθώς οι επενδυτές αμφισβητούν τη βιωσιμότητα των δαπανών για την Τεχνητή Νοημοσύνη και την αύξηση των υπερκλιμακωτών μετοχών, η οποία έχει οδηγήσει σε πρόσφατη ταλάντωση των τεχνολογικών μετοχών.
Αλλά ο Μέλβιν είπε ότι αναμένει ότι ο χαλκός θα αντέξει την πρόσφατη αστάθεια.
«Είναι μια νέα εστία ζήτησης και στην πραγματικότητα πρόκειται για μια σχεδόν ανελαστική ζήτηση για χαλκό», είπε για την ανάγκη του τεχνολογικού τομέα για το μέταλλο. «Είναι δύσκολο να σκεφτεί κανείς ότι μία από αυτές τις μεγάλης κλίμακας εταιρείες τεχνολογίας πρόκειται να λάβει μια επενδυτική απόφαση σε ένα υπερσύγχρονο κέντρο δεδομένων με βάση το κόστος του χαλκού».
Πρόσθεσε: «Η ίδια ανελαστικότητα ισχύει και για έναν άλλο αναδυόμενο τομέα ζήτησης, που είναι η εθνική ασφάλεια και οι προϋπολογισμοί εθνικής άμυνας. Έτσι, όταν εξετάζετε τη ζήτηση χαλκού, τον αντίκτυπο της τεχνολογίας και των υποδομών τεχνητής νοημοσύνης, νομίζω ότι όλοι μπορούμε να συμφωνήσουμε ότι αυτή η αγορά αναπτύσσεται».
«Σίγουρα υπήρξε μια μικρή συρρίκνωση, μια υποχώρηση, σε αυτές τις [τεχνολογικές] αποτιμήσεις. Αλλά δύο πράγματα μπορούν να ισχύουν ταυτόχρονα – μπορεί να υπάρχει μια μεταβολή του κλίματος στην κεφαλαιαγορά σχετικά με τις τιμές των μετοχών… αλλά μπορεί επίσης να ισχύει ότι αυτές οι βιομηχανίες αναπτύσσονται και θα αποτελέσουν πηγή αυξανόμενης ζήτησης για το μέταλλό μας».
Το ράλι υποστηρίχθηκε επίσης από την αβεβαιότητα σχετικά με το εάν οι ΗΠΑ θα επιβάλουν δασμό στον επεξεργασμένο χαλκό. Το 2025, το Υπουργείο Εμπορίου συνέστησε δασμό 15% από την 1η Ιανουαρίου 2027, αλλά δεν έχει ανακοινωθεί δημόσια καμία τελική απόφαση σχετικά με τον προτεινόμενο φόρο.
«Λόγω της πιθανότητας επιβολής δασμών από τις ΗΠΑ, ένα μεγάλο μερίδιο του παγκόσμιου χαλκού αποθηκεύεται πλέον στις ΗΠΑ και δεν είναι σαφές ότι αυτά τα αποθέματα θα είναι διαθέσιμα στην υπόλοιπη αγορά», δήλωσε ο Iain Pyle, ανώτερος διευθυντής επενδύσεων στην Aberdeen Investments και συν-διαχειριστής του abrdn Future Minerals Fund.
«Ταυτόχρονα, τα κινεζικά αποθέματα φαίνονται εξαιρετικά χαμηλά και τα ασφάλιστρα εκεί αυξάνονται».
Σε σημείωμα της 15ης Οκτωβρίου, ο Πάιλ χαρακτήρισε τον χαλκό ως το «σαφέστερο παράδειγμα» μιας αγοράς όπου η προσφορά δεν μπορεί να συμβαδίσει με τη ζήτηση. «Θα χρειαστούν υψηλότερα κίνητρα με τη μορφή διατηρήσιμων υψηλότερων τιμών του χαλκού».
«Υπάρχει ακόμη κάποιος κίνδυνος υποχώρησης λόγω των ανακοινώσεων δασμών, αλλά βλέπουμε τα υποκείμενα θεμελιώδη μεγέθη ως σαφώς ανοδικά και η πιθανότητα για απότομη αύξηση των τιμών έχει αυξηθεί».