Η ραγδαία πτώση του ευρώ έναντι του δολαρίου, οι προσδοκίες για νέες γρηγορότερες αυξήσεις επιτοκίων από τη Fed έναντι της ΕΚΤ και οι πολιτικές και δημοσιονομικές αναταράξεις στην Ευρωζώνη πιέζουν το κοινό νόμισμα. Στο επίκεντρο βρίσκονται οι αγορές ομολόγων και οι επόμενες κινήσεις των κεντρικών τραπεζών.
Το ευρώ υποχωρεί κάτω από το ψυχολογικό όριο των 1,10 δολαρίων, καταγράφοντας το χαμηλότερο επίπεδό του εδώ και 19 μήνες, καθώς οι προσδοκίες για περαιτέρω αυξήσεις επιτοκίων στις ΗΠΑ ενίσχυσαν τη δυναμική του αμερικανικού νομίσματος.
Η ισοτιμία του κοινού νομίσματος διολίσθησε έως τα 1,0998 δολάρια, για πρώτη φορά από τον Απρίλιο του 2025, ενώ το δολάριο ενισχύθηκε έναντι σχεδόν όλων των βασικών νομισμάτων της ομάδας των G10.
Στις 27 Ιανουαρίου το ευρώ ήταν στα 1,2041 δολ. Μέσα σε λιγότερους από δέκα μήνες, το ενιαίο ευρωπαϊκό νόμισμα έχει χάσει περίπου 8,6% έναντι του πράσινου νομίσματος.
Η διπλή όψη του αδύναμου ευρώ
Η υποχώρηση του ευρώ έχει διπλή όψη. Ενισχύει την ανταγωνιστικότητα των ευρωπαϊκών εξαγωγών και τον τουρισμό, αλλά ταυτόχρονα αυξάνει το κόστος των εισαγωγών, της ενέργειας και των πρώτων υλών. Για την Ελλάδα, με πληθωρισμό 5,6%, οι επιπτώσεις είναι ιδιαίτερα σημαντικές.
Η πτώση του ευρώ σε χαμηλό 19 μηνών επαναφέρει ένα κρίσιμο δίλημμα για την ευρωπαϊκή οικονομία: μπορεί η υποχώρηση του κοινού νομίσματος να λειτουργήσει ως μοχλός ανάπτυξης ή κινδυνεύει να μετατραπεί σε νέα πηγή πληθωριστικών πιέσεων.
Τα οφέλη για τις εξαγωγικές επιχειρήσεις και τον τουρισμό αντιπαραβάλλονται με το αυξημένο κόστος ενέργειας, πρώτων υλών και εισαγόμενων προϊόντων, επιβαρύνοντας νοικοκυριά και βιομηχανία.
- Το πλεονέκτημα για τις εξαγωγές και τον τουρισμό
Ένα ασθενέστερο ευρώ καθιστά τα ευρωπαϊκά προϊόντα φθηνότερα για τους αγοραστές εκτός Ευρωζώνης, ενισχύοντας την ανταγωνιστικότητά τους στις διεθνείς αγορές.
Οι γερμανικές αυτοκινητοβιομηχανίες, αλλά και οι γαλλικοί και ιταλικοί οίκοι ειδών πολυτελείας, μπορούν να επωφεληθούν από τη μεταβολή της ισοτιμίας, καθώς αποκτούν περιθώριο προσφοράς πιο ανταγωνιστικών τιμών χωρίς αναγκαστικά να μειώνουν τα περιθώρια κέρδους τους.
Αντίστοιχα, εξαγωγικά οφέλη μπορούν να καταγράψουν οι παραγωγοί αγροδιατροφικών προϊόντων, όπως το ελληνικό ελαιόλαδο και τα ευρωπαϊκά κρασιά, που γίνονται ελκυστικότερα για τους Αμερικανούς και Ασιάτες καταναλωτές.
Θετική επίδραση αναμένεται και στον εισερχόμενο τουρισμό. Οι διακοπές στην Ευρώπη γίνονται φθηνότερες για τους ταξιδιώτες που διαθέτουν δολάρια, προσφέροντας πρόσθετη ώθηση σε προορισμούς του ευρωπαϊκού Νότου, μεταξύ των οποίων και η Ελλάδα.
- Ο κίνδυνος εισαγόμενου πληθωρισμού, νάρκη ακρίβειας
Η άλλη πλευρά της κατρακύλας του ευρώ αφορά την εξάρτηση της Ευρώπης από εισαγόμενη ενέργεια και πρώτες ύλες, οι οποίες τιμολογούνται κυρίως σε δολάρια.
Όσο το ευρώ εξασθενεί, τόσο ακριβότερα γίνονται σε ευρωπαϊκό νόμισμα το πετρέλαιο και το υγροποιημένο φυσικό αέριο (LNG), ακόμη και όταν οι διεθνείς τιμές τους παραμένουν σταθερές.
Το αυξημένο κόστος μεταφέρεται στα καύσιμα, στους λογαριασμούς ηλεκτρικής ενέργειας και στις μεταφορές, ενώ επιβαρύνει και τις επιχειρήσεις που εξαρτώνται από εισαγόμενα εξαρτήματα, τεχνολογικό εξοπλισμό και βιομηχανικές πρώτες ύλες. Τελικά, η πίεση μετακυλίεται στους καταναλωτές, περιορίζοντας την αγοραστική τους δύναμη.
Για την Ελλάδα, οι κίνδυνοι είναι ιδιαίτερα αισθητοί. Με τον πληθωρισμό να διαμορφώνεται στο 5,6% τον Οκτώβριο και τις τιμές ενέργειας να αποτελούν τον βασικό πυροκροτητή, η εξασθένηση του ευρώ δημιουργεί πρόσθετη επιβάρυνση στο ενεργειακό κόστος, σε μια οικονομία που παραμένει εκτεθειμένη στις διακυμάνσεις των διεθνών τιμών.
Diesel © Magnific
Η μάχη των επιτοκίων και το νέο στοίχημα για το ευρώ
Βασικός παράγοντας της κατρακύλας του ευρώ είναι η διεύρυνση των προσδοκιών για τη διαφορά επιτοκίων μεταξύ Fed και ΕΚΤ.
Τα πρόσφατα στοιχεία πληθωρισμού στις ΗΠΑ οδήγησαν το διετές αμερικανικό ομόλογο σε άνοδο στο 4,74%, τη μεγαλύτερη ημερήσια μεταβολή από τον Απρίλιο του 2025. Η απόδοση του δεκαετούς τίτλου έφθασε στο 5,15%, από 4,86% μία εβδομάδα νωρίτερα. Οι αγορές προεξοφλούν πλέον αυξήσεις επιτοκίων 90 μονάδων βάσης από τη Fed μέσα στον επόμενο χρόνο.
Την ίδια στιγμή, η ευρωζώνη βρίσκεται αντιμέτωπη με πληθωρισμό 4% σύμφωνα με τα στοιχεία Οκτωβρίου, ενισχύοντας τις εκτιμήσεις για νέα αύξηση επιτοκίων τον Δεκέμβριο. Η Κριστίν Λαγκάρντ που ετοιμάζεται να αποχωρήσεις, καλείται να ισορροπήσει ανάμεσα στον περιορισμό των πληθωριστικών πιέσεων και στην ανάγκη να μη φρενάρει περαιτέρω την οικονομική δραστηριότητα.
Η δοκιμασία για τις αγορές έρχεται άμεσα, με τα αποτελέσματα της Nvidia και τη δημοσιοποίηση των πρακτικών της Fed. Οι εξελίξεις αυτές ενδέχεται να καθορίσουν την επόμενη κατεύθυνση της ισοτιμίας, αλλά και το κατά πόσο η πτώση του ευρώ θα αποδειχθεί αναπτυξιακή ευκαιρία ή ένας ακόμη παράγοντας ακρίβειας για την ευρωπαϊκή οικονομία.
Η νέα υποχώρηση αντανακλά έναν συνδυασμό πιέσεων: από τη μία πλευρά, την ανθεκτικότητα της αμερικανικής οικονομίας με βασικό μοχλό την ανάπτυξη της τεχνητής νοημοσύνης που αντιμετωπίζει κρίση μετά και το σκάνδαλο της Nvidia και η «γερακίσια» διάθεση επιθετικής αύξησης επιτοκίων της Ομοσπονδιακής Τράπεζας των ΗΠΑ (Fed) απέναντι στις πληθωριστικές προοπτικές και, από την άλλη, την πολιτική αστάθεια και τις δημοσιονομικές αδυναμίες σε σημαντικές οικονομίες της Ευρωζώνης.
Κριστίν Λαγκάρντ © EPA/RONALD WITTEK
Η πολιτική πόλωση και η δημοσιονομική αβεβαιότητα πιέζουν το ευρώ
Το κοινό νόμισμα είχε αρχίσει να δέχεται ισχυρές πιέσεις ήδη από τον προηγούμενο μήνα, όταν το πολιτικό αδιέξοδο στη Γαλλία και η αδυναμία επίτευξης των δημοσιονομικών στόχων προκάλεσαν έντονες ρευστοποιήσεις στις αγορές, καθώς συνεχίζεται το αδιέξοδο για τον προϋπολογισμό. Παράλληλα, οι εξελίξεις στην Ισπανία προσθέτουν έναν ακόμη παράγοντα αβεβαιότητας, καθώς η προοπτική πρόωρων εκλογών ενισχύει τους φόβους για νέα πολιτική αναταραχή στην περιοχή.
Ο πρωθυπουργός της Ισπανίας, Πέδρο Σάντσεθ, προκήρυξε εκλογές για τις 29 Νοεμβρίου, εξέλιξη που αυξάνει τον πολιτικό κίνδυνο σε μια περίοδο κατά την οποία οι αγορές βρίσκονται ήδη αντιμέτωπες με τις πιέσεις στα γαλλικά και άλλα ευάλωτα κρατικά ομόλογα.
«Οι αγορές ομολόγων και συναλλάγματος στέλνουν σαφώς το μήνυμα ότι οι επενδυτές ανησυχούν για την αυξανόμενη αστάθεια της γαλλικής κυβέρνησης και την αποδυνάμωση της δημοσιονομικής άγκυρας της χώρας ενόψει των εκλογών του 2027», δήλωσε στο Bloomberg ο Χόμιν Λι, ανώτερος στρατηγικός αναλυτής μακροοικονομίας στη Lombard Odier Singapore.
Οι επενδυτές παραμένουν επιφυλακτικοί απέναντι σε τμήματα της ευρωπαϊκής αγοράς κρατικών ομολόγων, καθώς οι τελευταίες έντονες πιέσεις επανέφεραν μνήμες από την κρίση δημόσιου χρέους της Ευρωζώνης, πριν από περίπου 15 χρόνια. Ιδιαίτερη ανησυχία προκαλούν τα υψηλά επίπεδα χρέους μεγάλων οικονομιών της Ευρωζώνης, όπως η Γαλλία, η Ιταλία και το Βέλγιο, οι οποίες θεωρούνται περισσότερο εκτεθειμένες σε ένα περιβάλλον αυξανόμενου κόστους δανεισμού.
Ακόμη και αν οι εξελίξεις στην Ισπανία έχουν μικρότερη επίδραση στην ισοτιμία του ευρώ, δεν λειτουργούν υποστηρικτικά, σύμφωνα με τον Βαλεντίν Μαρίνοφ, επικεφαλής έρευνας και στρατηγικής συναλλάγματος G10 στην Crédit Agricole. Οι αποδόσεις των γαλλικών ομολόγων έχουν αυξηθεί στο 4,9% και φλερτάρουν διαρκώς με το 5%, αποτυπώνοντας την επιφυλακτικότητα των επενδυτών απέναντι στη δημοσιονομική κατάσταση της χώρας και το πολωμένο κοινωνικά και πολιτικά κλίμα με μαζικές διαδηλώσεις που σαρώνουν τη χώρα.
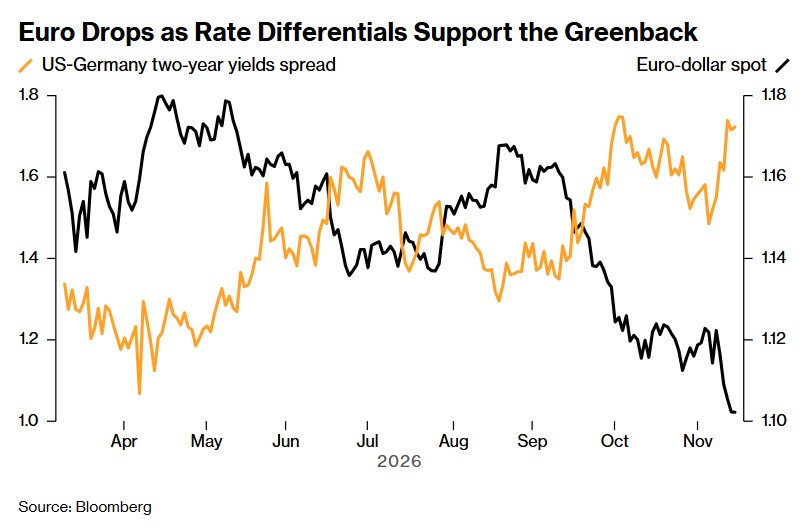
Το ευρώ υποχωρεί λόγω διεύρυνση προσδοκιών για τη διαφορά επιτοκίων μεταξύ Fed και ΕΚΤ ©Bloomberg
Η Γαλλία αναδεικνύεται σε αδύναμο κρίκο της Ευρωζώνης, καθώς η πολιτική και δημοσιονομική αβεβαιότητα επιβαρύνει τις οικονομικές της προοπτικές, ενω χτυπά καμπανάκια και για την Ελλάδα. Σύμφωνα με τις φθινοπωρινές προβλέψεις της Ευρωπαϊκής Επιτροπής, η ανάπτυξη της γαλλικής οικονομίας θα περιοριστεί στο 0,4% το 2026, προτού επιταχυνθεί οριακά στο 0,6% το 2027.
Παράλληλα, η χώρα αναμένεται να χάσει τους στόχους μείωσης του δημοσιονομικού ελλείμματος τόσο φέτος όσο και την επόμενη χρονιά. Η αδυναμία συμφωνίας για τον προϋπολογισμό, η υποτονική οικονομική δραστηριότητα και το αυξανόμενο κόστος εξυπηρέτησης του χρέους δυσχεραίνουν την προσπάθεια δημοσιονομικής προσαρμογής, ενόψει και των εκλογών του 2027.
Η εικόνα της Γαλλίας έρχεται σε αντίθεση με τη βελτίωση των συνολικών προοπτικών της Ευρωζώνης. Η Κομισιόν αναθεώρησε προς τα πάνω την πρόβλεψη ανάπτυξης στο 1,2% για το 2026 και το 2027 και στο 1,3% για το 2028, χάρη στην ανάκαμψη των εξαγωγών –ιδίως στους κλάδους που συνδέονται με τα κέντρα δεδομένων– και την ενίσχυση της κατανάλωσης.
Ωστόσο, ο πληθωρισμός εκτιμάται ότι θα παραμείνει στο 3,2% φέτος και στο 3,1% το 2027, πριν υποχωρήσει στο 2,1% το 2028. Όπως προειδοποίησε ο Ευρωπαίος επίτροπος Οικονομίας, Βάλντις Ντομπρόβσκις, οι ενεργειακές τιμές θα παραμείνουν υψηλές για μεγαλύτερο διάστημα.
Η Fed και τα ισχυρά αμερικανικά στοιχεία ενισχύουν το δολάριο
Η πτώση του ευρώ επιταχύνθηκε καθώς το δολάριο ενισχύθηκε μετά τη δημοσιοποίηση οικονομικών στοιχείων που επιβεβαιώνουν την ανθεκτικότητα της αμερικανικής οικονομίας και ενισχύουν τις προσδοκίες για αυξήσεις επιτοκίων από τη Fed.
«Η κίνηση της ισοτιμίας ευρώ-δολαρίου εξακολουθεί να καθορίζεται κυρίως από τα ισχυρά οικονομικά στοιχεία των ΗΠΑ και την ολοένα πιο επιθετική αντίδραση της Fed σε αυτά», σημείωσε στο Bloomberg ο αναλυτής της Danske Bank, Αουγκούστ Χίλντγκααρντ.
Σύμφωνα με τις εκτιμήσεις της αγοράς, τα επιτοκιακά swaps προεξοφλούν συνολική νομισματική σύσφιγξη περίπου 90 μονάδων βάσης στις ΗΠΑ μέσα στους επόμενους 12 μήνες, έναντι περίπου 70 μονάδων βάσης που αναμένονται από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ). Η διαφορά αυτή ενισχύει το πλεονέκτημα του δολαρίου, καθώς οι επενδυτές προετοιμάζονται για διαφορετική πορεία της νομισματικής πολιτικής στις δύο πλευρές του Ατλαντικού.
Ο επικεφαλής στρατηγικής συναλλάγματος G10 της ING, Κρις Τέρνερ, εκτιμά ότι η υποχώρηση του ευρώ έναντι του δολαρίου και άλλων βασικών νομισμάτων αντανακλά ένα αυξημένο ασφάλιστρο κινδύνου που συνδέεται με τα δημοσιονομικά προβλήματα της Ευρώπης. Προειδοποιεί, μάλιστα, ότι οι πιέσεις θα μπορούσαν να διατηρηθούν, με την ισοτιμία να κινδυνεύει να κινηθεί ακόμη χαμηλότερα προς τα 1,10 δολάρια.
Η προσοχή των επενδυτών στρέφεται πλέον στις παρεμβάσεις αξιωματούχων της Fed και τα πρακτικά, καθώς οι δηλώσεις τους ενδέχεται να δώσουν σαφέστερα μηνύματα για την κατεύθυνση των επιτοκίων.
Το τεχνολογικό sell-off και η δοκιμασία της Nvidia
Παρά την αστάθεια στις μετοχές τεχνολογίας, το δολάριο διατηρεί την ανοδική του δυναμική. Η υποχώρηση των τεχνολογικών μετοχών στις αρχές της εβδομάδας οδήγησε σε ορισμένη αναπροσαρμογή των προσδοκιών προς μια πιο ήπια νομισματική πολιτική στις ΗΠΑ, χωρίς ωστόσο να ανατρέψει την ισχυρή εικόνα του αμερικανικού νομίσματος.
Αυτό αποδίδεται εν μέρει στο γεγονός ότι οι πιέσεις δεν περιορίστηκαν στον τεχνολογικό κλάδο, αλλά επεκτάθηκαν ευρύτερα στις αμερικανικές και διεθνείς χρηματιστηριακές αγορές, ενισχύοντας τη ζήτηση για το δολάριο ως ασφαλές επενδυτικό καταφύγιο.
Κομβικό γεγονός αποτελούν τα τριμηνιαία αποτελέσματα της Nvidia, τα οποία αναμένεται να λειτουργήσουν ως σημαντικό τεστ για τις προοπτικές των επενδύσεων στην τεχνητή νοημοσύνη. Οι μακροπρόθεσμες προοπτικές της εταιρείας βρίσκονται υπό εξέταση από την αγορά, μετά την αποχώρηση του διευθύνοντος συμβούλου Τζένσεν Χουάνγκ, ενώ τα σενάρια επαναφοράς του στη διοίκηση απορρίφθηκαν την προηγούμενη ημέρα.
Η πορεία των μετοχών τεχνολογίας και τεχνητής νοημοσύνης θεωρείται ένας από τους σημαντικότερους παράγοντες που θα μπορούσαν να ανακόψουν την περαιτέρω ενίσχυση του δολαρίου. Μια βαθύτερη διόρθωση στον κλάδο θα μπορούσε να οδηγήσει σε νέες προσδοκίες για χαμηλότερα επιτόκια από τη Fed, καθιστώντας λιγότερο βιώσιμη την περαιτέρω άνοδο του αμερικανικού νομίσματος.
Ο Γερμανός καγκελάριος Φρίντριχ Μερτς (αριστερά) και ο διευθύνων σύμβουλος της Nvidia Τζένσεν Χουάνγκ υψώνουν τα ποτήρια τους κατά τη διάρκεια της εκδήλωσης «Red Carpet for Investments», στο πλαίσιο της Διάσκεψης Κορυφής «Invest in Germany», στο Βερολίνο © EPA/HANNIBAL HANSCHKE
Τα 1,10 δολάρια ως κρίσιμο όριο για την ισοτιμία ευρώ-δολαρίου
Παρά την πρόσκαιρη υποχώρηση κάτω από το 1,10, οι αναλυτές της αγοράς συναλλάγματος εκτιμούν ότι δεν υπάρχουν ακόμη επαρκείς ενδείξεις για μια παρατεταμένη πτώση. Η ισοτιμία ευρώ-δολαρίου ανέκαμψε προσωρινά, καθώς η βραχυπρόθεσμη διαφορά επιτοκίων μεταξύ των δύο νομισμάτων περιορίστηκε κατά περίπου 5 μονάδες βάσης υπέρ του ευρώ.
Οι εκτιμήσεις αυτές αφήνουν ανοιχτό το ενδεχόμενο σταθεροποίησης της ισοτιμίας κοντά στα σημερινά επίπεδα, αντί μιας νέας μεγάλης πτωτικής κίνησης. Η αγορά αναμένει, επίσης, τα αποτελέσματα της έρευνας οικονομικού κλίματος ZEW στη Γερμανία, με τους δείκτες προσδοκιών και τρέχουσας οικονομικής κατάστασης να προβλέπεται ότι θα εμφανίσουν μέτρια βελτίωση.
Η εξέλιξη αυτή θα μπορούσε να ενισχύσει την εικόνα ανθεκτικότητας της Ευρωζώνης, χωρίς όμως να αναμένεται να μεταβάλει ουσιαστικά τις προσδοκίες για τη νομισματική πολιτική της ΕΚΤ.
Για τους αναλυτές, η κατεύθυνση του ευρώ θα εξακολουθήσει να εξαρτάται από τον συνδυασμό των οικονομικών εξελίξεων στις ΗΠΑ, των αποφάσεων των κεντρικών τραπεζών και της δημοσιονομικής σταθερότητας στην Ευρώπη. Προς το παρόν, η εκτίμηση είναι ότι το δολάριο μπορεί να διατηρήσει μέρος της δυναμικής του, χωρίς αυτό να σημαίνει απαραίτητα ότι έχει ξεκινήσει ένας νέος μεγάλος ανοδικός κύκλος.