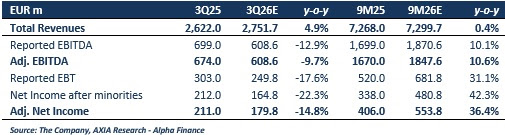
Σημαντική αύξηση (προσαρμοσμένης) κερδοφορίας στο εννεάμηνο του 2026 αναμένει για τη ΔΕΗ η Axia – Alpha Finance, “βλέποντας” καθαρά κέρδη 553,8 εκατ. ευρώ, ποσό κατά 36,4% υψηλότερη σε ετήσια βάση.
Σε ό,τι αφορά στα προσαρμοσμένα EBITDA, εκτιμάται ότι θα ανέλθουν σε 1,847 δισ. ευρώ, κατά 10,6% αυξημένα σε σύγκριση με το αντίστοιχο διάστημα του περασμένου έτους.
Όπως αναφέρεται στην έκθεση της Axia – Alpha Finance, η Εταιρεία επέλεξε να απορροφήσει μέρος των αυξήσεων στο κόστος της ενέργειας, προκειμένου να περιορίσει την επιβάρυνση των πελατών της. Η επιλογή αυτή αναμένεται να επηρεάσει την κερδοφορία του τρίτου τριμήνου, χωρίς ωστόσο να μεταβάλλει τις εκτιμήσεις για το σύνολο του έτους, καθώς οι τιμές λιανικής έχουν ήδη αναπροσαρμοστεί προς τα πάνω, ενώ πρόσθετη στήριξη παρέχει η αυξανόμενη συνεισφορά του χαρτοφυλακίου Ανανεώσιμων Πηγών Ενέργειας.
Υπενθυμίζεται ότι η διοίκηση της ΔΕΗ έχει θέσει ως στόχο για το 2026 προσαρμοσμένα EBITDA ύψους 2,4 δισ. ευρώ και καθαρά κέρδη περίπου 700 εκατ. ευρώ.
Οι εκτιμήσεις για το τρίτο τρίμηνο
Σε επίπεδο τρίτου τριμήνου, η Axia – Alpha Finance προβλέπει ότι τα προσαρμοσμένα EBITDA του Ομίλου θα διαμορφωθούν στα 608,6 εκατ. ευρώ, σημειώνοντας μείωση 9,7% σε ετήσια βάση. Τα προσαρμοσμένα καθαρά κέρδη, μετά την αφαίρεση των δικαιωμάτων μειοψηφίας, εκτιμάται ότι θα ανέλθουν στα 180 εκατ. ευρώ, έναντι 211 εκατ. ευρώ το αντίστοιχο τρίμηνο του 2025.
Τα δημοσιευμένα καθαρά κέρδη, μετά τα δικαιώματα μειοψηφίας, προβλέπεται να διαμορφωθούν στα 165 εκατ. ευρώ, μειωμένα κατά 22,3% σε ετήσια βάση, ενώ τα συνολικά έσοδα του Ομίλου εκτιμάται ότι θα φτάσουν τα 2,75 δισ. ευρώ, καταγράφοντας αύξηση 4,9% σε σχέση με το τρίτο τρίμηνο του προηγούμενου έτους.
Οι αποσβέσεις εκτιμάται ότι θα διαμορφωθούν στα 281 εκατ. ευρώ το τρίτο τρίμηνο, μειωμένες κατά 3% σε ετήσια βάση και σχεδόν αμετάβλητες σε σύγκριση με το προηγούμενο τρίμηνο.
Η χρηματιστηριακή αναμένει ότι το μερίδιο αγοράς της ΔΕΗ στην ελληνική αγορά ηλεκτρικής ενέργειας θα διατηρηθεί στο 49%-50%, σε ένα περιβάλλον όπου η συνολική ζήτηση προβλέπεται να αυξηθεί κατά περίπου 1%. Αντίστοιχα, στη Ρουμανία, το μερίδιο αγοράς εκτιμάται ότι θα παραμείνει κοντά στο 14%, στα επίπεδα του πρώτου εξαμήνου.
Η άνοδος των τιμών ενέργειας και η συμβολή των ΑΠΕ
Η τιμή του φυσικού αερίου στον ευρωπαϊκό κόμβο TTF αυξήθηκε στα 63,6 ευρώ/MWh, από 33 ευρώ/MWh, σημειώνοντας άνοδο 93% σε ετήσια και 39% σε τριμηνιαία βάση. Παράλληλα, οι τιμές των δικαιωμάτων εκπομπών CO2 ενισχύθηκαν κατά 13,7% σε ετήσια βάση, φτάνοντας τα 82,55 ευρώ ανά τόνο.
Οι αυξήσεις αυτές μεταφέρθηκαν και στη χονδρεμπορική αγορά ηλεκτρικής ενέργειας, με τη μέση τιμή στην ελληνική Αγορά Επόμενης Ημέρας να διαμορφώνεται στα 133,1 ευρώ/MWh, έναντι 90,2 ευρώ/MWh το δεύτερο τρίμηνο του 2026, καταγράφοντας αύξηση 47,7%.
Ακόμη μεγαλύτερη ήταν η άνοδος στη Ρουμανία, όπου η μέση τιμή ενισχύθηκε από τα 109,4 ευρώ/MWh στα 148,9 ευρώ/MWh, εξέλιξη που συνδέεται και με τη χαμηλότερη παραγωγή ηλεκτρικής ενέργειας από πυρηνικές μονάδες.
Ωστόσο, η Axia – Alpha Finance επισημαίνει ότι η ΔΕΗ συνεχίζει να επωφελείται από τη σημαντική αύξηση της παραγωγής από ΑΠΕ, συμπεριλαμβανομένων των μεγάλων υδροηλεκτρικών σταθμών. Η διεύρυνση της εγκατεστημένης ισχύος σε ανανεώσιμες πηγές, σε συνδυασμό με τις ευνοϊκότερες υδρολογικές συνθήκες, ενισχύει τη συμμετοχή της καθαρής ενέργειας στο συνολικό μείγμα παραγωγής του Ομίλου.
Αυξημένο λειτουργικό κόστος, αλλά χαμηλότερες χρηματοοικονομικές δαπάνες
Σε επίπεδο λειτουργικού κόστους, η χρηματιστηριακή αναμένει αύξηση των συνολικών δαπανών κατά 10,6% σε ετήσια βάση, στα 2,14 δισ. ευρώ. Βασικός παράγοντας είναι οι αυξημένες αγορές ηλεκτρικής ενέργειας, το κόστος των οποίων εκτιμάται ότι θα ενισχυθεί κατά 31% λόγω των υψηλότερων τιμών στη χονδρεμπορική αγορά.
Παράλληλα, προβλέπεται αύξηση του κόστους φυσικού αερίου, ενώ οι δαπάνες για υγρά καύσιμα αναμένεται να περιοριστούν λόγω της μειωμένης παραγωγής από πετρελαϊκές μονάδες. Το κόστος των δικαιωμάτων CO2 εκτιμάται ότι θα παραμείνει περίπου σταθερό, καθώς οι υψηλότερες τιμές αντισταθμίζονται εν μέρει από τη μειωμένη θερμική παραγωγή.
Το μισθολογικό κόστος προβλέπεται να αυξηθεί κατά περίπου 3% σε ετήσια βάση, παραμένοντας ωστόσο σχεδόν αμετάβλητο σε σχέση με το δεύτερο τρίμηνο, με τη συμβολή και των εξοικονομήσεων από το πρόγραμμα εθελουσίας εξόδου που εφαρμόστηκε στα τέλη του 2025.
Στον τομέα της διανομής, η Axia – Alpha Finance εκτιμά ότι η κερδοφορία θα εμφανιστεί βελτιωμένη, αντανακλώντας τις αναπροσαρμογές των χρεώσεων δικτύου που ξεκίνησαν τον Ιούλιο του προηγούμενου έτους.
Θετική επίδραση στην τελική κερδοφορία αναμένεται να έχουν και οι χαμηλότερες καθαρές χρηματοοικονομικές δαπάνες, οι οποίες εκτιμάται ότι θα περιοριστούν στα 77,5 εκατ. ευρώ, έναντι 114 εκατ. ευρώ το τρίτο τρίμηνο του 2025.
Επενδύσεις 2,5 δισ. ευρώ στο εννεάμηνο
Σύμφωνα με τις εκτιμήσεις, οι επενδύσεις του τρίτου τριμήνου θα κινηθούν μεταξύ 1 και 1,1 δισ. ευρώ, ανεβάζοντας τις συνολικές επενδυτικές δαπάνες του εννεαμήνου κοντά στα 2,5 δισ. ευρώ, από 1,4 δισ. ευρώ στο πρώτο εξάμηνο. Η επενδυτική δραστηριότητα προβλέπεται να επιταχυνθεί περαιτέρω κατά το τέταρτο τρίμηνο, καθώς η ΔΕΗ προχωρά στην ολοκλήρωση ήδη ανακοινωμένων εξαγορών λειτουργούντων έργων ΑΠΕ στην Ελλάδα, την Ουγγαρία και την Πολωνία, παράλληλα με την ανάπτυξη νέων έργων του χαρτοφυλακίου της. Σημειώνεται ότι το επικαιροποιημένο επιχειρηματικό σχέδιο του Ομίλου προβλέπει συνολικές επενδύσεις ύψους 4,5 δισ. ευρώ για το 2026.
Η επιτάχυνση των επενδύσεων αναμένεται, πάντως, να οδηγήσει σε αύξηση του καθαρού δανεισμού, ο οποίος εκτιμάται ότι θα διαμορφωθεί μεταξύ 4 και 4,5 δισ. ευρώ στο τέλος Σεπτεμβρίου, έναντι περίπου 2,7 δισ. ευρώ στο τέλος Ιουνίου.
Στην εξέλιξη αυτή συμβάλλουν, πέρα από τις αυξημένες επενδυτικές δαπάνες, και οι εποχικές πιέσεις στο κεφάλαιο κίνησης, οι οποίες συνδέονται μεταξύ άλλων με τις πληρωμές για δικαιώματα εκπομπών CO2 προηγούμενης χρήσης.
Οι στόχοι του 2026-2027
Το ενδιαφέρον της αγοράς στρέφεται πλέον στις ανακοινώσεις της Δευτέρας και κυρίως στις εκτιμήσεις της διοίκησης για την πορεία της κερδοφορίας κατά το υπόλοιπο του έτους.
Η Axia – Alpha Finance θεωρεί ότι, παρά τις πιέσεις του τρίτου τριμήνου, η ΔΕΗ παραμένει σε τροχιά επίτευξης των ετήσιων στόχων της, με την ανάπτυξη των ΑΠΕ και την προσαρμογή των τιμολογίων λιανικής να λειτουργούν υποστηρικτικά.
Κατά την τηλεδιάσκεψη με τους αναλυτές, που έχει προγραμματιστεί για τη Δευτέρα 16 Νοεμβρίου στις 18:00 ώρα Ελλάδας, αναμένεται να τεθούν ερωτήματα σχετικά με τη διατήρηση ή ενδεχόμενη αναθεώρηση των προβλέψεων για το 2026 και το 2027, υπό το πρίσμα των αυξημένων τιμών στη χονδρεμπορική αγορά.
Παράλληλα, στο επίκεντρο του ενδιαφέροντος αναμένεται να βρεθεί και η πορεία του σχεδιαζόμενου data center ισχύος 300 MW στην Κοζάνη, ενός από τα έργα που εντάσσονται στον ευρύτερο αναπτυξιακό σχεδιασμό του Ομίλου.
Η ΔΕΗ αναμένεται να ανακοινώσει τα αποτελέσματα του 3ου τριμήνου του 2026 τη Δευτέρα, 16 Νοεμβρίου, μετά το κλείσιμο της αγοράς.