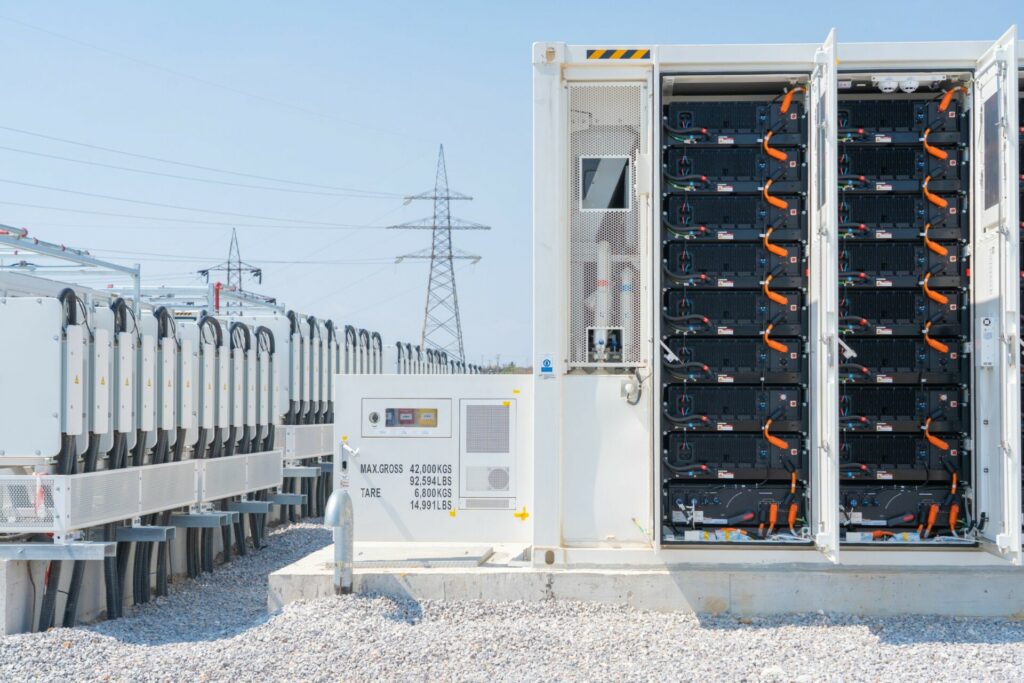
Στις διαφορετικές επιδιώξεις των υποψήφιων επενδυτών σε μονάδες αποθήκευσης και των ενεργοβόρων βιομηχανιών, όσον αφορά κυρίως τον επιμερισμό του επιχειρηματικού ρίσκου, αποδίδουν παράγοντες της αγοράς τη συγκρατημένη απήχηση που είχε η πριμοδότηση από το υπουργείο Περιβάλλοντος και Ενέργειας της ανάπτυξης μπαταριών με διμερείς συμβάσεις. Την ίδια στιγμή, στην περίπτωση των λιγότερο ενεργοβόρων επιχειρήσεων, φαίνεται πως η δυνατότητα αξιοποίησης της αποθήκευσης στο πλαίσιο της αυτοπαραγωγής αποτελεί μία πιο ελκυστική λύση για τη μείωση του ενεργειακού κόστους.
Η συγκρατημένη ανταπόκριση αποτυπώθηκε ανάγλυφα στους πίνακες κατάταξης των αιτήσεων για την εγκατάσταση αυτόνομων μπαταριών χωρίς κρατική ενίσχυση. Έτσι, από τα 500 MW ηλεκτρικού «χώρου» που είχε δεσμεύσει το ΥΠΕΝ στο σύστημα μεταφοράς για έργα με διμερείς συμβάσεις με ενεργοβόρες βιομηχανίες, καλύπτονται μόλις 238,5 MW από έξι επενδυτικά σχέδια.
Ακόμη μικρότερη είναι η συμμετοχή στην αντίστοιχη κατηγορία για διμερείς συμφωνίες με τις υπόλοιπες επιχειρήσεις, καθώς στις λίστες του ΑΔΜΗΕ περιλαμβάνεται ένα και μοναδικό έργο 20 MW, έναντι διαθέσιμου περιθωρίου 100 MW. Επίσης, στο δίκτυο διανομής, μόλις 10 έργα συνολικής ισχύος 64,9 MW απέκτησαν προβάδισμα μέσω διμερών συμβολαίων, έναντι αρχικού πλαφόν 250 MW.
Έργα που προκρίθηκαν
Στους πίνακες κατάταξης για τις μπαταρίες με βιομηχανικές συμβάσεις περιλαμβάνονται επίσης επενδύσεις από τους δύο μεγάλους πετρελαϊκούς Ομίλους της χώρας. Ειδικότερα, η Helleniq Renewables έχει δρομολογήσει μία μπαταρία 25 Μεγαβάτ στις βιομηχανικές εγκαταστάσεις των ΕΛΠΕ στη Θεσσαλονίκη, ενώ η Motor Oil συμμετέχει με ένα έργο 50 Μεγαβάτ, μέσω της θυγατρικής της MS Korinthos I, για την τροφοδοσία του διυλιστηρίου στους Αγίους Θεοδώρους.
Ανάμεσα στους βιομηχανικούς καταναλωτές που προχώρησαν στη σύναψη ανάλογων συμβάσεων συγκαταλέγεται επίσης η Viohalco, η οποία σύμφωνα με πληροφορίες έχει υπογράψει συμφωνία με κάτοχο μπαταρίας 50 Μεγαβάτ, η οποία προορίζεται για σύνδεση στο σύστημα μεταφοράς. Η βιομηχανία έχει επίσης εξασφαλίσει τροφοδοσία από μικρότερα έργα, τα οποία θα εγκατασταθούν στο δίκτυο διανομής.
Διαφορετική προσέγγιση στο ρίσκο
Σύμφωνα με πληροφορίες του powergame, μία από τις σημαντικότερες αιτίες για τις οποίες δεν τελεσφόρησαν αρκετές από τις διαπραγματεύσεις μεταξύ επενδυτών και βιομηχανικών καταναλωτών ήταν η δυσκολία στην εύρεση μίας φόρμουλας οικονομικής συνεργασίας, η οποία να είναι αμοιβαία αποδεκτή και από τις δύο πλευρές. Ενδεικτικά, όπως επισημαίνουν άνθρωποι που παρακολούθησαν από κοντά ανάλογες διαπραγματεύσεις, επισημαίνουν ότι χρειάστηκε ακόμη κι ένα τρίμηνο για να βρεθεί η χρυσή τομή.
Πέρα από την περίπλοκη φύση της συμφωνίας, σημαντικό «αγκάθι» ήταν επίσης ότι κάτοχοι μπαταριών επιδίωκαν να συνάψουν συμβάσεις πώλησης της αποθηκευμένης ενέργειας σε σταθερή τιμή (τα λεγόμενα tolling agreements) ώστε να διασφαλίσουν και σταθερά έσοδα από τη διάθεση της δυναμικότητας των μονάδων τους.
Με το συγκεκριμένο μοντέλο, ο κάτοχος της μπαταρίας απαλλάσσεται ουσιαστικά από το ρίσκο συνάρτησης των εσόδων από τη διακύμανσης των χονδρεμπορικών τιμών ηλεκτρικής ενέργειας, μεταφέροντας αυτό το ρίσκο στον αντισυμβαλλόμενο (offtaker). Επομένως, από την εξέλιξη των τιμών στην αγορά ηλεκτρικής ενέργειας τα επόμενα χρόνια θα κρινόταν κατά πόσο η συμφωνία θα αποδεικνυόταν επωφελής για τη βιομηχανία.
Το κίνητρο για τους κατόχους των μπαταριών είναι πως το συγκεκριμένο μοντέλο αποτελεί την πλέον ενδεδειγμένη λύση από πλευράς χρηματοδότησης της επένδυσης. Σε αντίθεση με μία μπαταρία που τα έσοδά της είναι κυμαινόμενα, καθώς συναρτώνται από τις χονδρεμπορικές τιμές, στην προκειμένη περίπτωση η ύπαρξη μίας πλήρως προβλέψιμης ροής εσόδων θα δημιουργούσε πλήρη προβλεψιμότητα στις οικονομικές ροές της μονάδας και επομένως τη τραπεζική χρηματοδότησή της με τους καλύτερους δυνατούς δανειακούς όρους.
Ωστόσο, για τους βιομηχανικούς καταναλωτές, η προοπτική ανάληψης του μεγαλύτερου μέρους του ρίσκου από την εμπορική αξιοποίηση της μπαταρίας λειτουργεί αποτρεπτικά για την υπογραφή ενός τέτοιου συμβολαίου. Κι αυτό γιατί μία τυχόν κατάρρευση των χονδρεμπορικών τιμών θα καταστήσει αυτόματα τις συμφωνίες ζημιογόνες.
Η εναλλακτική λύση
Έτσι, σύμφωνα με τις ίδιες πληροφορίες, σε αρκετές από τις περιπτώσεις όπου τελικά έδωσαν τα χέρια οι δύο πλευρές, επελέγη ένα διαφορετικό μοντέλο συνεργασίας, με επιμερισμό του επιχειρηματικού ρίσκου και επομένως και των δυνητικών κερδών από τη συμμετοχή της μπαταρίας στις αγορές ηλεκτρικής ενέργειας.
Πρόκειται για τις συμφωνίες τύπου floor ή profit sharing, στο πλαίσιο των οποίων συμφωνείται ένα ελάχιστο επίπεδο τιμής για την αποθηκευμένη ενέργεια από την μπαταρία. Εφόσον η διακύμανση των χονδρεμπορικών τιμών επιτρέπει την αποκόμιση μεγαλύτερων εσόδων από την εμπορική αξιοποίηση της μπαταρίας, το επιπλέον οικονομικό όφελος μοιράζεται μεταξύ του επενδυτή και του offtaker, με βάση μία προσυμφωνημένη φόρμουλα.
Ωστόσο, σημαντική μερίδα των υποψήφιων κατόχων μπαταριών δεν θέλησε να κινηθεί στη συγκεκριμένη κατεύθυνση, επιμένοντας στη σύναψη tolling agreements. Ως συνέπεια, αρκετές από τις συζητήσεις που έγιναν το προηγούμενο διάστημα δεν κατέληξαν στην υπογραφή διμερών συμβολαίων.
«Αγκάθι» η διάρκεια των συμβολαίων
Μία ακόμη σημαντική παράμετρος ήταν η χρονική διάρκεια για την οποία θα έπρεπε να δεσμευθούν οι δύο πλευρές. Σύμφωνα με τους όρους της προκήρυξης, οι σχετικές συμφωνίες θα έπρεπε να έχουν διάρκεια τουλάχιστον 8 ετών.
Πρόκειται για μία αρκετά μεγάλη χρονική διάρκεια, σε μία αγορά μάλιστα όπως η ελληνική, όπου οι λύσεις hedging δεν είναι διαδεδομένες. Επομένως, και οι δύο πλευρές ήταν ακόμη πιο επιφυλακτικές στις διαπραγματεύσεις, με δεδομένη την έκθεση σε μια πολυετή δέσμευση.
Γενικότερα, όπως επισημαίνουν παράγοντες της αγοράς, τόσο οι υποψήφιοι επενδυτές όσο και οι βιομηχανικοί καταναλωτές κινήθηκαν αρκετά συντηρητικά, με δεδομένο ότι πρόκειται για μία εντελώς νέα κατηγορία διμερών συμβολαίων για τα ελληνικά δεδομένα. Εξάλλου, ακόμη και τα συμβατικά PPAs με ΑΠΕ, για την αγοραπωλησία «πράσινης» ηλεκτρικής ενέργειας, δεν έχουν αποκτήσει ιδιαίτερα μεγάλη διάδοση στη χώρα μας, ώστε να υπάρχει μεγάλη εξοικείωση των δύο πλευρών με τέτοιου είδους συμφωνίες.
Μάλιστα, όπως σημειώνουν παράγοντες της αγοράς, οι διμερείς συμβάσεις με μπαταρίες είναι εξαιρετικά πιο περίπλοκες από τα PPAs με «πράσινες» μονάδες ηλεκτροπαραγωγής. Την ίδια στιγμή, στελέχη του κλάδους δεν αποκλείουν επίσης το ενδεχόμενο σε ορισμένες περιπτώσεις να λειτούργησαν ανασταλτικά τεχνικές παράμετροι που σχετίζονται με τη σύνδεση των μονάδων αποθήκευσης. Για παράδειγμα, στην προοπτική σύναψης διμερούς σύμβασης με φυσική παράδοση, αν ο πλησιέστερος υποσταθμός στη βιομηχανία δεν διέθετε ηλεκτρικό «χώρο», δεν θα γινόταν να εγκατασταθεί μπαταρία που να εξυπηρετεί τη συμφωνία, αφού με την πρόσκληση του ΥΠΕΝ μπορούν να διεκδικήσουν σύνδεση μόνο μονάδες αποθήκευσης που δεν χρειάζονται νέο υποσταθμό ή επέκταση υφιστάμενου υποσταθμού, για να αποκτήσουν πρόσβαση στο ηλεκτρικό σύστημα.
Το προβάδισμα της αυτοπαραγωγής
Διαφορετικοί φαίνεται πως ήταν οι λόγοι για τους οποίους δεν υπήρξε ουσιαστικά ενδιαφέρον για την ανάπτυξη μονάδων αποθήκευσης με διμερείς συμβάσεις με λιγότερο ενεργοβόρες επιχειρήσεις. Υπενθυμίζεται ότι το μοναδικό έργο που περιλαμβάνεται στη συγκεκριμένη κατηγορία του ΑΔΜΗΕ είναι μία μπαταρία 20 Μεγαβάτ της Metro Energy, συμφερόντων της οικογένειας Παντελιάδη.
Σύμφωνα με παράγοντες της αγοράς, στην περίπτωση των λιγότερο ενεργοβόρων εταιρειών, η λύση της αξιοποίησης μονάδων αποθήκευσης στο πλαίσιο της αυτοπαραγωγής φαίνεται πως υπερτερεί για τους επιχειρηματίες έναντι της σύναψης συμβάσεων με κατόχους αυτόνομων μπαταριών. Ειδικά από τη στιγμή που πλέον δίνεται η δυνατότητα στους καταναλωτές να εγκαταστήσουν μονάδες αποθήκευσης, χωρίς απαραίτητα να συνδυάζονται με φωτοβολταϊκά, για την κάλυψη των ενεργειακών αναγκών τους.
Με αυτό τον τρόπο, μία επιχείρηση μπορεί να περιορίσει ακόμη περισσότερο τις αγορές ηλεκτρικής ενέργειας από τον προμηθευτή της, αποθηκεύοντας φθηνή ενέργεια τις μεσημβρινές ώρες, για να τη χρησιμοποιήσει το απόγευμα, όταν το χονδρεμπορικό κόστος είναι αυξημένο.