Σταθερό στο 2,5% αναμένεται να διατηρήσει η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) το επιτόκιο καταθέσεων στη συνεδρίαση της Πέμπτης 29 Οκτωβρίου, καθώς η νέα έξαρση του πληθωρισμού στην Ευρωζώνη και η άνοδος των αποδόσεων των κρατικών ομολόγων δημιουργούν ένα ιδιαίτερα σύνθετο περιβάλλον για τη νομισματική πολιτική.
Παρότι οι αγορές προεξοφλούν ότι η ΕΚΤ δεν θα μεταβάλει αυτή την εβδομάδα το κόστος δανεισμού, το ενδεχόμενο νέων αυξήσεων τους επόμενους μήνες παραμένει ανοιχτό. Οι επενδυτές αναμένουν δύο έως τρεις πρόσθετες αυξήσεις επιτοκίων μέσα στο επόμενο δωδεκάμηνο, την ώρα που αναλυτές σε έρευνα του Bloomberg εκτιμούν ότι θα υπάρξει μία ακόμη αύξηση, στο 2,75%, τον Δεκέμβριο.
Η αβεβαιότητα συνδέεται κυρίως με τις πληθωριστικές πιέσεις που προκαλεί η ενεργειακή κρίση, αλλά και με τις επιπτώσεις της αναταραχής στις αγορές ομολόγων, η οποία οδηγεί σε αυστηρότερες χρηματοδοτικές συνθήκες χωρίς να απαιτούνται απαραίτητα πρόσθετες παρεμβάσεις από την κεντρική τράπεζα.
Η ενεργειακή κρίση εκτόξευσε τον πληθωρισμό στο 3,8%
Η ΕΚΤ έχει ήδη προχωρήσει σε δύο αυξήσεις επιτοκίων μέσα στο 2026, κατά 25 μονάδες βάσης τον Ιούνιο και άλλες 25 μονάδες τον Σεπτέμβριο, επιχειρώντας να ανακόψει την άνοδο των τιμών που προκάλεσε η πολεμική σύγκρουση στη Μέση Ανατολή.
Από τον Φεβρουάριο, όταν ξεκίνησαν οι επιθέσεις των Ηνωμένων Πολιτειών και του Ισραήλ κατά του Ιράν, ο πληθωρισμός στην Ευρωζώνη αυξήθηκε από το 2,1% στο 3,8% τον Σεπτέμβριο, απομακρυνόμενος σημαντικά από τον στόχο του 2% που έχει θέσει η ΕΚΤ.
Η ενέργεια αποτελεί τον βασικό παράγοντα αυτής της ανόδου. Οι τιμές της κατέγραψαν ετήσια αύξηση 18,9% τον Σεπτέμβριο, έναντι μείωσης 3,1% τον Φεβρουάριο. Αντίθετα, η επίδραση του ακριβότερου ενεργειακού κόστους στα υπόλοιπα αγαθά και στις υπηρεσίες παραμένει μέχρι στιγμής περιορισμένη.
Ειδικότερα, ο πληθωρισμός των υπηρεσιών διαμορφώθηκε στο 3,5%, από 3,3% τον Φεβρουάριο, ενώ ο δομικός πληθωρισμός, από τον οποίο εξαιρούνται η ενέργεια και τα τρόφιμα, αυξήθηκε οριακά από το 2,4% στο 2,5%.
Ωστόσο, η εικόνα ενδέχεται να επιδεινωθεί τους επόμενους μήνες. Όσο παραμένουν υψηλές οι ενεργειακές τιμές, τόσο δυσκολότερο θα γίνεται για τις επιχειρήσεις να απορροφούν τις αυξήσεις στο λειτουργικό τους κόστος, ενισχύοντας τον κίνδυνο μετακύλισής τους στις τελικές τιμές καταναλωτή.
Γιατί η ΕΚΤ δεν αναμένει επανάληψη της κρίσης του 2022
Παρά τη νέα πληθωριστική έξαρση, η οικονομία της Ευρωζώνης βρίσκεται σε διαφορετική κατάσταση σε σύγκριση με την περίοδο 2021-2022, όταν οι διαταραχές στις εφοδιαστικές αλυσίδες και η ενεργειακή κρίση μετά τη ρωσική εισβολή στην Ουκρανία είχαν οδηγήσει τον πληθωρισμό σε διψήφια επίπεδα.
Τότε, οι συσσωρευμένες αποταμιεύσεις των νοικοκυριών και τα εκτεταμένα κυβερνητικά μέτρα στήριξης είχαν ενισχύσει τη ζήτηση, επιτρέποντας στις επιχειρήσεις να μετακυλίουν ευκολότερα τις αυξήσεις κόστους στους καταναλωτές.
Σήμερα, αντίθετα, η κατανάλωση είναι πιο συγκρατημένη και οι δυνατότητες περαιτέρω αυξήσεων των τιμών εμφανίζονται περιορισμένες.
Η ευρωπαϊκή οικονομία εξακολουθεί να αναπτύσσεται, αλλά με σχετικά χαμηλούς ρυθμούς. Το δεύτερο τρίμηνο του 2026 η ανάπτυξη διαμορφώθηκε στο 1,2%, με σημαντική συμβολή των επενδύσεων στην τεχνητή νοημοσύνη και των εξαγωγών προϊόντων που σχετίζονται με τη συγκεκριμένη τεχνολογία.
Ταυτόχρονα, η πρόοδος της ενεργειακής μετάβασης περιορίζει σε κάποιον βαθμό την εξάρτηση των τιμών ηλεκτρικής ενέργειας από το φυσικό αέριο, λειτουργώντας ως πρόσθετος παράγοντας ανθεκτικότητας.
Σε αυτό το περιβάλλον, ο επικεφαλής οικονομολόγος της ΕΚΤ, Φίλιπ Λέιν, έχει επισημάνει ότι το νέο κύμα πληθωρισμού αναμένεται να είναι ηπιότερο από εκείνο της προηγούμενης ενεργειακής κρίσης, γεγονός που θα μπορούσε να περιορίσει και την ανάγκη επιθετικής αύξησης των επιτοκίων.
Ο παράγοντας των ομολόγων και τα σενάρια για τον Δεκέμβριο
Ακόμη ένας παράγοντας που περιπλέκει τις αποφάσεις της ΕΚΤ είναι η έντονη άνοδος των αποδόσεων στις διεθνείς αγορές ομολόγων.
Η αύξηση των αποδόσεων μεταφράζεται σε υψηλότερο κόστος χρηματοδότησης τόσο για τις κυβερνήσεις όσο και για τις μεγάλες επιχειρήσεις, περιορίζοντας τα περιθώρια νέου δανεισμού και επενδύσεων.
Στην πράξη, η εξέλιξη αυτή λειτουργεί ως έμμεση σύσφιξη της νομισματικής πολιτικής, καθώς περιορίζει την οικονομική δραστηριότητα και τη ζήτηση, ακόμη και χωρίς νέα αύξηση των βασικών επιτοκίων.
Αυτό ακριβώς είναι το δίλημμα που αντιμετωπίζει η Φρανκφούρτη: από τη μία πλευρά, ο πληθωρισμός παραμένει αισθητά υψηλότερος από τον στόχο και, από την άλλη, οι χρηματοπιστωτικές συνθήκες έχουν ήδη γίνει αυστηρότερες.
Ο Φίλιπ Λέιν, σε πρόσφατη τοποθέτησή του, υπογράμμισε ότι τα στοιχεία του Σεπτεμβρίου δεν καταδεικνύουν ακόμη μια γενικευμένη και διατηρήσιμη αύξηση του δομικού πληθωρισμού. Παράλληλα, επισήμανε ότι η άνοδος των αποδόσεων στα μακροπρόθεσμα ομόλογα μπορεί να επιβραδύνει την οικονομία και να συγκρατήσει τη μετακύλιση του ενεργειακού κόστους στις τιμές περισσότερο από ό,τι αναμενόταν προηγουμένως.
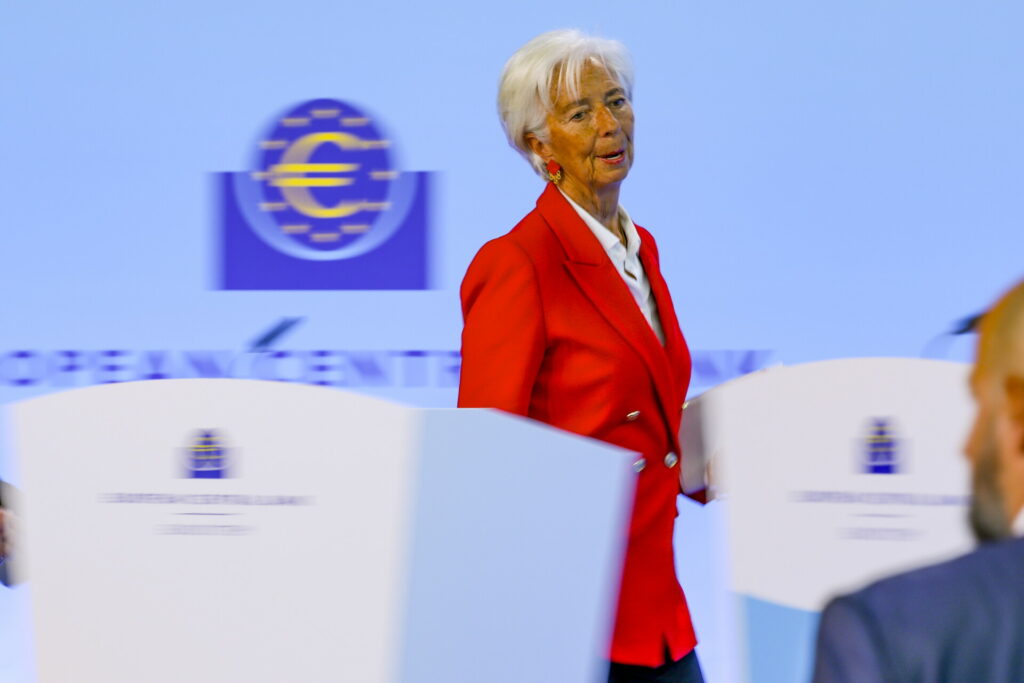
Ανάλογη εκτίμηση διατύπωσε και η πρόεδρος της ΕΚΤ, Κριστίν Λαγκάρντ, αναγνωρίζοντας ότι η σημαντική αύξηση των μακροπρόθεσμων επιτοκίων δημιουργεί πρόσθετους περιορισμούς στην ανάπτυξη.
Οι αγορές, πάντως, δεν θεωρούν ότι ο κύκλος αύξησης των επιτοκίων έχει ολοκληρωθεί. Το Διεθνές Νομισματικό Ταμείο προβλέπει τουλάχιστον μία ακόμη αύξηση έως το τέλος του 2026, ενώ η επικρατέστερη εκτίμηση μεταξύ των αναλυτών που συμμετείχαν στην έρευνα του Bloomberg τοποθετεί το επιτόκιο καταθέσεων στο 2,75% τον Δεκέμβριο.
Έτσι, η συνεδρίαση της Πέμπτης αποκτά ιδιαίτερη σημασία όχι τόσο για την ίδια την απόφαση, καθώς η διατήρηση των επιτοκίων θεωρείται σχεδόν δεδομένη, όσο για τα μηνύματα που θα στείλει η Κριστίν Λαγκάρντ σχετικά με τις επόμενες κινήσεις της ΕΚΤ.