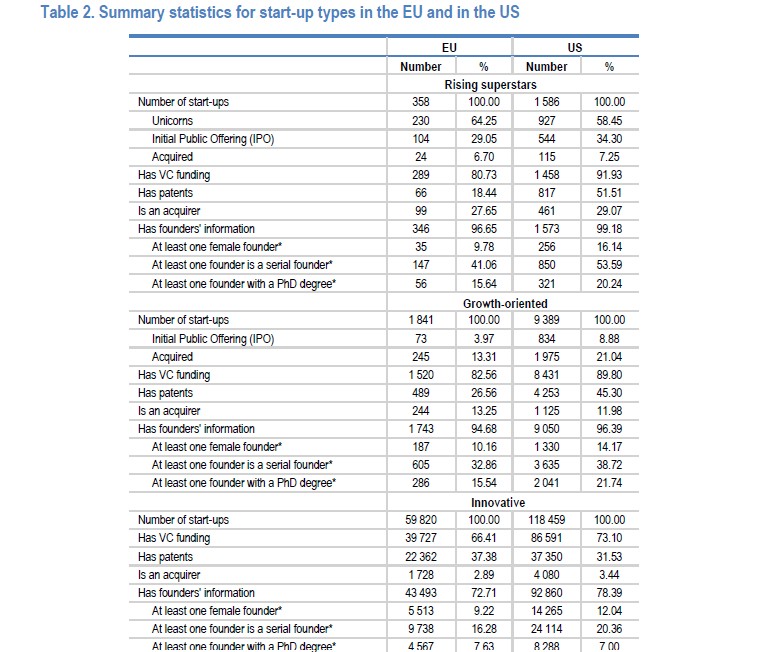
Η Ευρώπη μπορεί να είναι αρκετά «γόνιμη» στην παραγωγή καινοτόμων startups, αλλά η Αμερική είναι εκείνη που καταφέρνει να τις μετατρέπει σε επιχειρηματικούς κολοσσούς δισεκατομμυρίων, που αποσπούν τον τίτλο του «μονόκερου». Το χάσμα ανάμεσα στις δύο πλευρές του Ατλαντικού είναι εντυπωσιακό: 1.586 αμερικανικές νεοφυείς επιχειρήσεις έχουν φτάσει σε αποτίμηση τουλάχιστον 1 δισ. δολ., έναντι μόλις 358 στην Ευρωπαϊκή Ένωση.
Πίσω από αυτή την απόσταση, που αποτυπώνει νέα μελέτη του ΟΟΣΑ, κρύβεται μια βαθύτερη ευρωπαϊκή αδυναμία: η δυσκολία της Ευρώπης να μετατρέψει την καινοτομία σε επιχειρηματική ισχύ παγκόσμιας κλίμακας. Και το πρόβλημα δεν βρίσκεται τόσο στη γέννηση νέων επιχειρήσεων όσο στο κρίσιμο σημείο όπου χρειάζονται μεγάλα κεφάλαια, ισχυρούς επενδυτές και πρόσβαση σε διεθνείς αγορές για να κάνουν το επόμενο άλμα ανάπτυξης.
Η απόσταση δεν περιορίζεται στις εταιρείες του 1 δισ. δολ. Στην αμέσως προηγούμενη βαθμίδα, εκείνη των startups που έχουν αντλήσει τουλάχιστον 50 εκατ. δολ. χωρίς να έχουν φτάσει σε αποτίμηση δισεκατομμυρίου, οι ΗΠΑ μετρούν 9.389 επιχειρήσεις και η ΕΕ μόλις 1.841. Δηλαδή, το αμερικανικό προβάδισμα ξεπερνά ακόμη και το πέντε προς ένα.
Οι αριθμοί αφορούν εταιρείες που έφτασαν το όριο αποτίμησης ως ιδιωτικές επιχειρήσεις ή κατά την είσοδό τους στο χρηματιστήριο, καθώς και περιπτώσεις που στη συνέχεια εξαγοράστηκαν. Δεν πρόκειται, συνεπώς, αποκλειστικά για τους σημερινούς unicorns. Η διάκριση έχει σημασία, καθώς η μελέτη καταγράφει όχι μόνο ποιος δημιουργεί επιχειρήσεις μεγάλης αξίας, αλλά και ποιος καταφέρνει να τις οδηγήσει στο επόμενο στάδιο.
Πηγή ΟΟΣΑ: ΟΟΣΑ (Which start-ups achieve scale?
Το σημείο όπου ανοίγει η ψαλίδα
Σύμφωνα με την έρευνα του ΟΟΣΑ (Which start-ups achieve scale?), η οποία εξετάζει επιχειρήσεις που ιδρύθηκαν από το 2000 έως το 2025, η Αμερική δεν διαθέτει περισσότερα επενδυτικά κεφάλαια στις startups, αλλά ότι τα διαθέτει ακριβώς το χρονικό διάστημα που τα χρειάζονται. Πρακτικά, στα πρώτα χρόνια της ζωής τους, οι ευρωπαϊκές startups που τελικά εξελίσσονται σε επιχειρήσεις υψηλής αποτίμησης μπορούν να αντλήσουν χρηματοδότηση συγκρίσιμη με εκείνη των αμερικανικών ανταγωνιστών τους.
Η απόκλιση μεγαλώνει αργότερα, όταν απαιτούνται διαδοχικοί και πολύ μεγαλύτεροι γύροι για επέκταση σε νέες αγορές, προσλήψεις, εξαγορές και ανάπτυξη προϊόντων. Εκεί οι ΗΠΑ διαθέτουν ένα αποφασιστικό πλεονέκτημα: βαθύτερη αγορά επιχειρηματικών κεφαλαίων, μεγαλύτερη δυνατότητα χρηματοδότησης των πλέον υποσχόμενων εταιρειών και επενδυτικά δίκτυα που μπορούν να στηρίξουν την παγκόσμια επέκτασή τους.
Μάλιστα, η συγκέντρωση των κεφαλαίων είναι αποκαλυπτική. Οι επιχειρήσεις με προσανατολισμό στη μεγάλη ανάπτυξη και εκείνες που έχουν ήδη φτάσει σε αποτίμηση δισεκατομμυρίου απορροφούν περίπου το 69% της χρηματοδότησης των startups στην ΕΕ και το 74% στις ΗΠΑ. Στην αμερικανική αγορά, μάλιστα, οι εταιρείες της ενδιάμεσης βαθμίδας συγκεντρώνουν το 39% των κεφαλαίων, έναντι περίπου 30% στην Ευρώπη. Με άλλα λόγια, η μάχη δεν κρίνεται μόνο στο ποιος θα χρηματοδοτήσει μια καλή ιδέα, αλλά στο ποιος έχει τη δυνατότητα να επενδύσει εκατοντάδες εκατομμύρια στην επιχείρηση που αποδεικνύει ότι μπορεί να κυριαρχήσει στην αγορά της.
Η ευρωπαϊκή αγορά αναζητά τα μεγάλα κεφάλαια
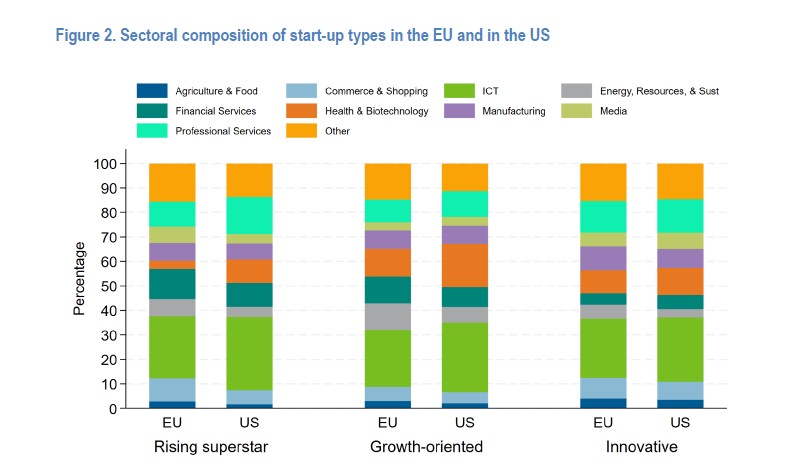
Η προέλευση των επενδυτών φωτίζει μια δεύτερη, εξίσου σημαντική διάσταση. Στις ΗΠΑ, περίπου το 80% της χρηματοδότησης των startups προέρχεται από εγχώριους επενδυτές. Στην ΕΕ, το αντίστοιχο ποσοστό κινείται κοντά στο 30%, με τις ευρωπαϊκές εταιρείες να εξαρτώνται πολύ περισσότερο από κεφάλαια που διασχίζουν σύνορα. Το πρόβλημα δεν είναι κατ’ ανάγκην η παρουσία ξένων επενδυτών. Αντιθέτως, οι διεθνείς διασυνδέσεις μπορούν να αποτελέσουν πολύτιμο πλεονέκτημα. Εκείνο που αναδεικνύει η μελέτη είναι ο κατακερματισμός της ευρωπαϊκής κεφαλαιαγοράς: ακόμη και οι επενδύσεις μεταξύ κρατών-μελών δεν έχουν αποκτήσει την ένταση που θα περίμενε κανείς από μια ενιαία οικονομική αγορά.
Ενδεικτικά, στους ευρωπαϊκούς τεχνολογικούς πρωταθλητές, η συμμετοχή Αμερικανών επενδυτών είναι πολύ μεγαλύτερη απ’ ό,τι στις εταιρείες που βρίσκονται ακόμη στην προηγούμενη βαθμίδα ανάπτυξης. Περίπου το 40% των επενδυτών της πρώτης κατηγορίας προέρχεται από τις ΗΠΑ, έναντι περίπου 20% στη δεύτερη. Το στοιχείο αυτό δεν σημαίνει ότι μόνο τα αμερικανικά κεφάλαια μπορούν να δημιουργήσουν ευρωπαϊκούς κολοσσούς. Δείχνει, όμως, πόσο σημαντική γίνεται η πρόσβαση σε διεθνή δίκτυα όταν μια startup επιχειρεί να περάσει από την επιτυχία στην εγχώρια αγορά στην παγκόσμια πρωτοκαθεδρία.
Πηγή ΟΟΣΑ: ΟΟΣΑ (Which start-ups achieve scale?
Η πατέντα δεν αρκεί για να χτιστεί ένας κολοσσός
Η μελέτη, ωστόσο, δεν περιορίζεται στα κεφάλαια. Αναδεικνύει και άλλες, λιγότερο προφανείς διαφορές ανάμεσα στα δύο οικοσυστήματα. Σύμφωνα με τα ευρήματα του ΟΟΣΑ, η Ευρώπη δεν στερείται τεχνολογικής γνώσης. Στις καινοτόμες startups της, το 37% διαθέτει πατέντες, έναντι περίπου 32% στις ΗΠΑ. Όταν, όμως, η σύγκριση μεταφέρεται στις επιχειρήσεις του 1 δισ. δολ., η εικόνα αντιστρέφεται: το 52% των αμερικανικών τεχνολογικών πρωταθλητών διαθέτει πατέντες, έναντι μόλις 18% των ευρωπαϊκών.
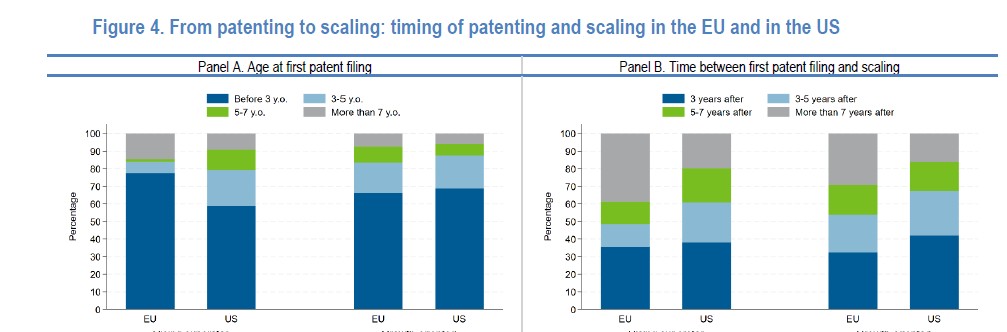
Ακόμη πιο αποκαλυπτικός είναι ο χρόνος που απαιτείται για τη μετάβαση από την εφεύρεση στην επιχειρηματική ανάπτυξη. Σύμφωνα με τον ΟΟΣΑ, οι ευρωπαϊκές επιχειρήσεις χρειάζονται περίπου 1,5 επιπλέον έτος από την πρώτη αίτηση κατοχύρωσης ευρεσιτεχνίας μέχρι να φτάσουν σε μεγάλη κλίμακα, ακόμη και όταν λαμβάνονται υπόψη άλλοι παράγοντες. Σε αγορές όπου η ταχύτητα μπορεί να καθορίσει τον παγκόσμιο νικητή, αυτή η καθυστέρηση έχει ιδιαίτερη σημασία, καθώς η τεχνολογική υπεροχή δεν εξασφαλίζει από μόνη της εμπορική κυριαρχία.
Οι επενδυτές, οι εξαγορές και το ταλέντο
Ο ΟΟΣΑ εντοπίζει και έναν παράγοντα που συχνά υποτιμάται: οι επενδυτές δεν προσφέρουν μόνο χρήματα. Φέρνουν εμπειρία, αξιοπιστία, πρόσβαση σε νέους χρηματοδοτικούς γύρους και διασυνδέσεις με μεγάλες αγορές. Οι επιχειρήσεις που συνδέονται με ισχυρά διεθνή επενδυτικά δίκτυα εμφανίζουν ευνοϊκότερες προοπτικές ταχύτερης ανάπτυξης.
Σημαντικό εργαλείο μεγέθυνσης είναι και οι εξαγορές. Περίπου το 28% των ευρωπαϊκών επιχειρήσεων του 1 δισ. δολ. έχει πραγματοποιήσει εξαγορές, ποσοστό κοντά στο 29% των αμερικανικών. Η διαφορά βρίσκεται στη γεωγραφία: στις ΗΠΑ οι εταιρείες μπορούν να επεκτείνονται μέσα σε μια τεράστια ενιαία αγορά, ενώ στην Ευρώπη συχνά χρειάζεται να υπερβούν εθνικά και ρυθμιστικά σύνορα.
Τέλος, η επιχειρηματική εμπειρία μετράει. Το 54% των αμερικανικών εταιρειών του 1 δισ. δολ. έχει τουλάχιστον έναν ιδρυτή με προηγούμενη επιχειρηματική δραστηριότητα, έναντι 41% στην Ευρώπη. Η παρουσία εξειδικευμένων οικονομικών στελεχών συνδέεται επίσης με ταχύτερη ανάπτυξη, υπογραμμίζοντας ότι η μετάβαση από startup σε πολυεθνική απαιτεί κάτι περισσότερο από έναν χαρισματικό ιδρυτή.
Πηγή ΟΟΣΑ: ΟΟΣΑ (Which start-ups achieve scale?