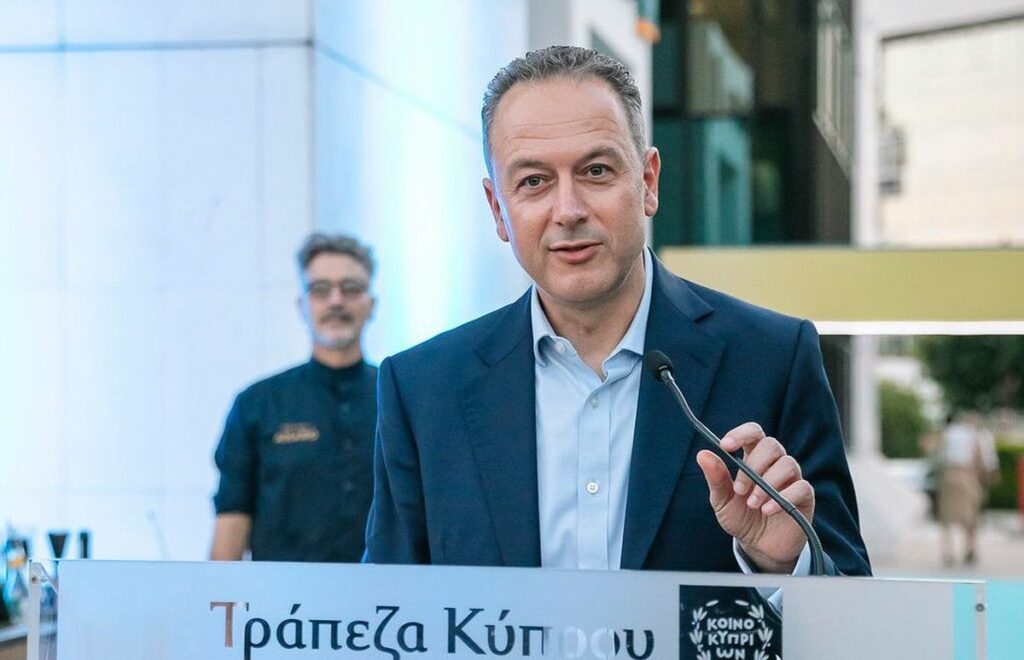
Την πεποίθηση ότι το ευρωπαϊκό τραπεζικό σύστημα διαθέτει πλέον ισχυρότερες άμυνες απέναντι στον κίνδυνο μιας νέας κρίσης χρέους εκφράζει ο διευθύνων σύμβουλος της Πειραιώς, Χρήστος Μεγάλου, την ώρα που η άνοδος του κόστους δανεισμού των κρατών επαναφέρει στο προσκήνιο τις ανησυχίες για τον φαύλο κύκλο αλληλεξάρτησης τραπεζών και δημόσιου χρέους.
Μιλώντας στο Reuters, ο κ. Μεγάλου προβλέπει μεγαλύτερη μεταβλητότητα στην αγορά κρατικών ομολόγων, περιορίζοντας, ωστόσο, τις πιθανότητες η αναταραχή να εξελιχθεί σε κρίση αντίστοιχη με εκείνη που συγκλόνισε την ευρωζώνη πριν από περίπου 15 χρόνια.
«Οι εποπτικές αρχές, οι υπεύθυνοι χάραξης πολιτικής, αλλά και οι τράπεζες διαθέτουν μηχανισμούς δοκιμασμένους σε συνθήκες κρίσης, ώστε να διασφαλίσουν ότι, κατά πάσα πιθανότητα, δεν θα αντιμετωπίσουμε ξανά ένα ανάλογο τεράστιο πρόβλημα», τονίζει. Όπως προσθέτει, «προφανώς, διενεργούμε συνεχώς ασκήσεις προσομοίωσης ακραίων καταστάσεων στο χαρτοφυλάκιό μας».
Οι επιλογές της Γαλλίας
Ο επικεφαλής της Πειραιώς αναδεικνύει τη μεγάλη απόσταση που έχει διανύσει η ελληνική οικονομία από την εποχή της κρίσης και των διαδοχικών προγραμμάτων διάσωσης. Όπως επισημαίνει, η Ελλάδα εξυπηρετεί σήμερα το χρέος της με μέσο επιτόκιο σημαντικά χαμηλότερο από εκείνο με το οποίο δανείζεται τώρα η Βρετανία. Πρόκειται για μια ουσιαστική ανατροπή σε σχέση με την εικόνα πριν από μία δεκαετία, όταν η χώρα προσπαθούσε να ανακάμψει από τη χρηματοπιστωτική κρίση.
Παράλληλα, υπογραμμίζει ότι η σημερινή κατάσταση της Γαλλίας διαφέρει από εκείνη στην οποία βρισκόταν τότε η Ελλάδα. «Η Γαλλία είναι μια πολύ μεγάλη οικονομία και, επομένως, διαθέτει πολλούς μοχλούς που μπορεί να ενεργοποιήσει», αναφέρει χαρακτηριστικά.
Το «doom loop»
Η δεύτερη μεγαλύτερη οικονομία της ευρωζώνης βρίσκεται αντιμέτωπη με κόστος δανεισμού σε υψηλά 25ετίας, μεγάλο δημοσιονομικό έλλειμμα και κοινωνική αναταραχή, ενώ η αβεβαιότητα εντείνεται ενόψει των προεδρικών εκλογών του 2027.
Σύμφωνα με το Reuters, οι ανησυχίες για το κρατικό χρέος συνέβαλαν στην πτώση των ευρωπαϊκών τραπεζικών μετοχών κατά 10% τις τελευταίες έξι εβδομάδες, έπειτα από ένα παρατεταμένο ράλι που τις είχε οδηγήσει σε υψηλά 16ετίας. Για τις τρεις μεγαλύτερες γαλλικές τράπεζες, οι απώλειες στο ίδιο διάστημα φθάνουν το 17%.
Στο επίκεντρο βρίσκεται ο λεγόμενος κύκλος «doom loop», δηλαδή η υποχώρηση της αξίας των κρατικών ομολόγων που επιβαρύνει τις τράπεζες που τα κατέχουν και, σε ακραίες περιπτώσεις, δημιουργεί ανάγκη κρατικής στήριξης, επιδεινώνοντας περαιτέρω τα δημόσια οικονομικά. Οι τράπεζες παραμένουν εκτεθειμένες στη δημοσιονομική κατάσταση των χωρών τους. Ωστόσο, τα ισχυρότερα κεφαλαιακά αποθέματα, η αυστηρότερη εποπτεία και τα εργαλεία παρέμβασης της Ευρωπαϊκής Κεντρικής Τράπεζας ενισχύουν την αντοχή τους.
Η ανάλυση του Reuters, με βάση στοιχεία της Ευρωπαϊκής Αρχής Τραπεζών, δείχνει ότι οι καθαρές τοποθετήσεις των τραπεζών της ευρωζώνης σε κρατικά ομόλογα έχουν διπλασιαστεί από την περίοδο της κρίσης, φθάνοντας τα 4,3 τρισ. ευρώ στο τέλος Ιουνίου. Τα κεφαλαιακά τους αποθέματα, όμως, έχουν αυξηθεί ακόμη περισσότερο. Έτσι, η αναλογία των κρατικών τίτλων προς τα κεφάλαια που διατηρούν για την κάλυψη πιθανών ζημιών έχει υποχωρήσει κάτω από το 2,5, έναντι 2,7 το 2013. Παράλληλα, η συγκέντρωση σε ομόλογα της χώρας προέλευσης έχει περιοριστεί: οι εγχώριοι κρατικοί τίτλοι αντιστοιχούσαν στο 41% των συνολικών κρατικών ομολόγων στα μέσα του 2026, από περισσότερο από 50% το 2013. Οι τράπεζες έχουν επίσης αυξήσει στο 60% το ποσοστό των ομολόγων που αποτιμούν στο κόστος, περιορίζοντας την άμεση λογιστική επίπτωση από την πτώση των τιμών τους, εφόσον δεν υποχρεωθούν να τα πουλήσουν.
«Οι τράπεζες ξεκινούν από καλύτερη αφετηρία, αλλά δεν είναι απρόσβλητες», επισημαίνει στο Reuters ο αναλυτής της Moody’s Ratings, Σάιμον Έινσγουορθ. Παρά τις ισχυρότερες άμυνες, η άνοδος των αποδόσεων των κρατικών ομολόγων μπορεί να επιβαρύνει άμεσα τη χρηματοδότηση των τραπεζών, καθώς αυτές δανείζονται με επιπλέον κόστος έναντι των αντίστοιχων κρατικών επιτοκίων. Η πίεση έχει ιδιαίτερη σημασία για τις γαλλικές τράπεζες, οι οποίες αποτελούν τους μεγαλύτερους εκδότες χρέους στη χονδρική αγορά της ΕΕ. Μια παρατεταμένη άνοδος των αποδόσεων θα αύξανε το κόστος σε κάθε αναχρηματοδότησή τους.
Καθοριστική παραμένει και η εμπιστοσύνη των επενδυτών. Όπως προειδοποιεί η αναλύτρια της Morningstar DBRS, Μαρία Ρίβας, εάν οι πιέσεις διαρκέσουν, οι μη πραγματοποιηθείσες ζημιές στα χαρτοφυλάκια ομολόγων θα μπορούσαν να επηρεάσουν την αντίληψη της αγοράς για τον τραπεζικό κίνδυνο, ανεξάρτητα από τη λογιστική τους αντιμετώπιση.