Με την καθαρή πιστωτική επέκταση να έχει ήδη ξεπεράσει τον ετήσιο στόχο, η CrediaBank προετοιμάζει την επόμενη φάση ανάπτυξής της, διευρύνοντας τις ναυτιλιακές χρηματοδοτήσεις και τις εργασίες σε επενδυτικές και ασφαλιστικές υπηρεσίες. Παράλληλα, προχωρά την εξαγορά της HSBC Malta, η οποία αναμένεται να ανεβάσει το ενεργητικό του ομίλου πάνω από τα 18 δισ. ευρώ.
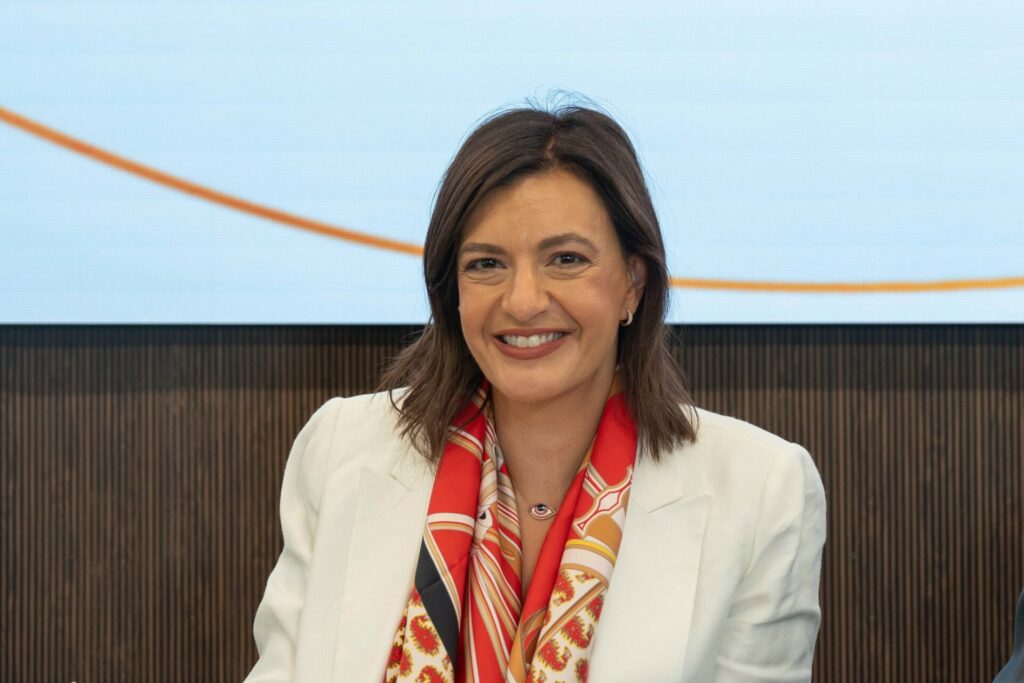
Στην τηλεδιάσκεψη με τους αναλυτές μετά την ανακοίνωση των αποτελεσμάτων εννεαμήνου, η διευθύνουσα σύμβουλος Ελένη Βρεττού προέβλεψε συνέχιση της ανάπτυξης στο τέταρτο τρίμηνο και περαιτέρω βελτίωση του καθαρού επιτοκιακού περιθωρίου. Έδωσε επίσης διευκρινίσεις για τα ανοίγματα προς συνδεδεμένα μέρη, τους κανόνες έγκρισής τους και τον εποπτικό έλεγχο στον οποίο έχουν υποβληθεί.
Η διοίκηση αναμένεται να παρουσιάσει τους στόχους για το 2027 μαζί με τα αποτελέσματα της χρήσης του 2026. Για τη HSBC Malta, ο σχεδιασμός προβλέπει ενοποίηση από το δεύτερο τρίμηνο του 2027, υπό την προϋπόθεση λήψης των απαιτούμενων εγκρίσεων.
Πιστωτική επέκταση 1,54 δισ. ευρώ στο εννεάμηνο
Η καθαρή πιστωτική επέκταση διαμορφώθηκε στα 1,54 δισ. ευρώ στο εννεάμηνο, υπερβαίνοντας τον στόχο για περισσότερα από 1,3 δισ. ευρώ στο σύνολο του έτους. Οι νέες εκταμιεύσεις έφτασαν τα 3,47 δισ. ευρώ, αυξημένες κατά 44% σε ετήσια βάση.
Ιδιαίτερα ισχυρό ήταν το τρίτο τρίμηνο, κατά το οποίο η καθαρή πιστωτική επέκταση ανήλθε σε περίπου 701,5 εκατ. ευρώ. Οι εκταμιεύσεις νέων δανείων διαμορφώθηκαν στα 1,459 δισ. ευρώ, ενώ οι αποπληρωμές έφτασαν τα 757,9 εκατ. ευρώ.
Το χαρτοφυλάκιο δανείων προ προβλέψεων, εξαιρουμένων των τίτλων υψηλής και μεσαίας εξοφλητικής προτεραιότητας από τιτλοποιήσεις, αυξήθηκε στα 6 δισ. ευρώ, καταγράφοντας άνοδο 13% έναντι του δεύτερου τριμήνου.
Απαντώντας στις ερωτήσεις των αναλυτών, η κα. Βρεττού διευκρίνισε ότι η αυξημένη παραγωγή δεν περιορίστηκε στη ναυτιλία, αλλά προήλθε από τις επιμέρους κατηγορίες χρηματοδοτήσεων, μεταξύ αυτών και τις μεγάλες επιχειρηματικές χορηγήσεις.
Η ίδια έδωσε έμφαση στη διασπορά του χαρτοφυλακίου. Το μέσο ύψος ενός μεγάλου επιχειρηματικού δανείου διαμορφώνεται στα 2,8 εκατ. ευρώ, ενώ η κάλυψη με εξασφαλίσεις υπερβαίνει το 55%, χωρίς να συνυπολογίζονται οι προσωπικές εγγυήσεις. Στα στεγαστικά δάνεια, ο δείκτης δανείου προς αξία ακινήτου, γνωστός ως LTV, βρίσκεται στο 57%.
Άνοιγμα σε LNG carriers και μεγαλύτερα δεξαμενόπλοια
Η ναυτιλία αποτελεί έναν από τους βασικούς τομείς στους οποίους η CrediaBank επιδιώκει να αυξήσει την παρουσία της. Η ενίσχυση του ισολογισμού επιτρέπει πλέον στην τράπεζα να αναλαμβάνει μεγαλύτερες συναλλαγές και να χρηματοδοτεί περισσότερες κατηγορίες πλοίων.
Στο πλαίσιο αυτό, η κα. Βρεττού αναφέρθηκε στην επέκταση σε πλοία μεταφοράς υγροποιημένου φυσικού αερίου και σε μεγαλύτερα δεξαμενόπλοια. Δεν έδωσε, ωστόσο, συγκεκριμένο στόχο ναυτιλιακών χρηματοδοτήσεων για το 2027.
Όπως εξήγησε, οι επιλογές της τράπεζας θα εξακολουθήσουν να καθορίζονται από τα περιθώρια απόδοσης, την ποιότητα των εξασφαλίσεων και τη δυνατότητα αυστηρής πιστοδοτικής αξιολόγησης.
Σύμφωνα με τα στοιχεία που παρουσίασε, ο μέσος δείκτης LTV στις ναυτιλιακές χρηματοδοτήσεις βρίσκεται περίπου στο 40%, ενώ η κάλυψη μέσω εξασφαλίσεων προσεγγίζει το 100%. Η τράπεζα, όπως ανέφερε, δεν έχει καταγράψει μέχρι σήμερα αθέτηση πληρωμής στο συγκεκριμένο χαρτοφυλάκιο.
Οι διευκρινίσεις για τα συνδεδεμένα ανοίγματα
Εκτενής ήταν η αναφορά της διευθύνουσας συμβούλου στις χρηματοδοτήσεις προς συνδεδεμένα μέρη. Η κα. Βρεττού υπογράμμισε ότι οι σχετικές εκθέσεις βρίσκονται εντός των κανονιστικών ορίων για τα μεγάλα χρηματοδοτικά ανοίγματα και χαμηλότερα από τα αυστηρότερα εσωτερικά όρια που έχει θεσπίσει το διοικητικό συμβούλιο.
Το σύνολο των ανοιγμάτων προς συνδεδεμένα μέρη, συμπεριλαμβανομένων όσων αφορούν οντότητα συνδεδεμένη με το Δημόσιο, αντιστοιχεί περίπου στο 10% του συνολικού δανειακού χαρτοφυλακίου. Αν αφαιρεθούν οι χορηγήσεις που καλύπτονται πλήρως από χρηματικές εξασφαλίσεις, το ποσοστό περιορίζεται κοντά στο 6%.
Περίπου το ένα τρίτο των συνδεδεμένων ανοιγμάτων αφορά χρηματοδοτήσεις έργων χωρίς αναγωγή στον δανειολήπτη, οι οποίες συνοδεύονται από τις εξασφαλίσεις που προβλέπονται συνήθως στις συναλλαγές χρηματοδότησης έργων.
Ως προς τη διαδικασία έγκρισης, η κα. Βρεττού επισήμανε ότι κάθε χρηματοδότηση προς συνδεδεμένο μέρος που δεν καλύπτεται πλήρως από χρηματικές εξασφαλίσεις παραπέμπεται υποχρεωτικά στο διοικητικό συμβούλιο, ανεξαρτήτως ποσού.
Όπου υπάρχει σύγκρουση συμφερόντων, τα εμπλεκόμενα μέλη απέχουν από τη λήψη της απόφασης. Η ίδια υπενθύμισε ότι το συμβούλιο διαθέτει πλειοψηφία ανεξάρτητων μελών και ανεξάρτητο πρόεδρο.
Σύμφωνα με τη διευθύνουσα σύμβουλο, το σύνολο των σχετικών ανοιγμάτων έχει ελεγχθεί από την Τράπεζα της Ελλάδος στο πλαίσιο της διαδικασίας για την εξαγορά της HSBC Malta, χωρίς να προκύψουν ευρήματα. Τα στοιχεία έχουν επίσης τεθεί υπόψη της ΕΚΤ και του Ενιαίου Εποπτικού Μηχανισμού, στο πλαίσιο της εποπτικής έγκρισης της συναλλαγής, χωρίς να διατυπωθούν παρατηρήσεις.
Περιθώριο κοντά στο 2,4% και μείωση του κόστους καταθέσεων
Για το τέταρτο τρίμηνο, η διοίκηση θα θεωρούσε ικανοποιητικό ένα καθαρό επιτοκιακό περιθώριο κοντά στο 2,4%. Το τρίτο τρίμηνο ο σχετικός δείκτης είχε αυξηθεί στο 2,35%, από 2,27% το προηγούμενο.
Η βελτίωση στηρίζεται στην αύξηση των χορηγήσεων, στη διοχέτευση διαθέσιμης ρευστότητας σε στοιχεία ενεργητικού υψηλότερης απόδοσης και στη μείωση του κόστους καταθέσεων. Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 16% σε τριμηνιαία βάση, φτάνοντας τα 59,9 εκατ. ευρώ, με συμβολή τόσο των δανείων όσο και του χαρτοφυλακίου ομολόγων.
Οι καταθέσεις ανήλθαν στα 8,77 δισ. ευρώ, αυξημένες κατά 32% σε ετήσια βάση. Με τον δείκτη δανείων προς καταθέσεις στο 68,5%, η διοίκηση εκτιμά ότι διατηρεί επαρκή ρευστότητα για τη χρηματοδότηση της περαιτέρω ανάπτυξης.
Παράλληλα, η CrediaBank επιδιώκει σταδιακή σύγκλιση της τιμολόγησης των καταθέσεών της με εκείνη των συστημικών τραπεζών. Η κα. Βρεττού προσδιόρισε τη διαφορά από τον μέσο όρο της αγοράς στις 15–20 μονάδες βάσης, χωρίς να δεσμευτεί για τον χρόνο πλήρους κάλυψής της.
Το beta των προθεσμιακών καταθέσεων υποχώρησε στο 78%, από 92% έναν χρόνο νωρίτερα, εξέλιξη που συμβάλλει στον περιορισμό του κόστους χρηματοδότησης.
Η HSBC Malta και η ενίσχυση των προμηθειών
Η εξαγορά της HSBC Malta αποτελεί τη μεγαλύτερη συναλλαγή στον σχεδιασμό της CrediaBank, καθώς διευρύνει τη γεωγραφική της παρουσία και αναμένεται να οδηγήσει το ενεργητικό του ομίλου πάνω από τα 18 δισ. ευρώ.
Η ενοποίηση προγραμματίζεται για το δεύτερο τρίμηνο του 2027, εφόσον ολοκληρωθούν οι απαιτούμενες εγκρίσεις. Μέχρι τότε, η τράπεζα ενισχύει τις δραστηριότητες που μπορούν να αυξήσουν τη συνεισφορά των εσόδων από προμήθειες.
Η κ. Βρεττού αναφέρθηκε στην ολοκλήρωση της απορρόφησης της Ευρώπη Holdings και στην απόκτηση του 70% της Παντελάκης Χρηματιστηριακή. Οι δύο κινήσεις θα αρχίσουν να αποτυπώνονται στα αποτελέσματα από το τέταρτο τρίμηνο, ενισχύοντας τις εργασίες στις ασφαλιστικές και επενδυτικές υπηρεσίες.
Στη διαχείριση περιουσίας, η CrediaBank αναπτύσσει τη συνεργασία της με την BNP Paribas. Μεταξύ των νέων προϊόντων περιλαμβάνεται το CrediaBank Booster, το οποίο συνδυάζει προθεσμιακή κατάθεση με επένδυση σε αμοιβαίο κεφάλαιο.
Στο εννεάμηνο, τα καθαρά έσοδα από προμήθειες αυξήθηκαν κατά 34%, στα 35,1 εκατ. ευρώ. Παράλληλα, η τράπεζα έχει υπογράψει συμφωνία ύψους 100 εκατ. ευρώ με την Ευρωπαϊκή Τράπεζα Επενδύσεων, προσθέτοντας χρηματοδοτικά εργαλεία για τη στήριξη επιχειρήσεων.
Τα κέρδη και η ποιότητα του χαρτοφυλακίου
Τα επαναλαμβανόμενα καθαρά κέρδη του εννεαμήνου αυξήθηκαν κατά 56%, στα 49,5 εκατ. ευρώ. Τα δημοσιευμένα καθαρά κέρδη ανήλθαν στα 37,4 εκατ. ευρώ, έναντι 9,9 εκατ. ευρώ την αντίστοιχη περίοδο του προηγούμενου έτους.
Ο δείκτης κόστους προς επαναλαμβανόμενα έσοδα διαμορφώθηκε στο 57,2% στο εννεάμηνο και στο 54,2% στο τρίτο τρίμηνο.
Σε τριμηνιαία βάση, τα καθαρά κέρδη υποχώρησαν στα 14,4 εκατ. ευρώ, από 15,5 εκατ. ευρώ στο δεύτερο τρίμηνο. Η χαμηλότερη επίδοση συνδέθηκε με τη μικρότερη συνεισφορά των χρηματοοικονομικών συναλλαγών, του επενδυτικού χαρτοφυλακίου και των λοιπών εσόδων, παρά την ενίσχυση των βασικών οργανικών εσόδων.
Στην ποιότητα ενεργητικού, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων διαμορφώθηκε στο 2,4%. Η κα. Βρεττού αναγνώρισε μικρή αύξηση των ανοιγμάτων σε σχέση με το προηγούμενο τρίμηνο, την οποία απέδωσε σε παλαιές χορηγήσεις, πριν από το 2022. Για τις συγκεκριμένες περιπτώσεις σχηματίστηκαν πρόσθετες προβλέψεις στο τρίτο τρίμηνο.
Διευκρίνισε επίσης ότι το χαρτοφυλάκιο δεν περιλαμβάνει δάνεια σε ελβετικό φράγκο ή στεγαστικά τύπου step-up.
Η δοκιμή με τα επαναεξυπηρετούμενα στεγαστικά
Μια πρόσθετη πηγή ανάπτυξης εξετάζει η CrediaBank μέσω της απόκτησης χαρτοφυλακίων δανείων που έχουν επιστρέψει σε καθεστώς εξυπηρέτησης.
Η τράπεζα απέκτησε χαρτοφυλάκιο επαναεξυπηρετούμενων στεγαστικών δανείων μεικτής λογιστικής αξίας περίπου 37 εκατ. ευρώ, προσθέτοντας περίπου 820 νέους πελάτες.
Σύμφωνα με τη διοίκηση, τα δάνεια αξιολογήθηκαν μεμονωμένα, βάσει των πιστοδοτικών κριτηρίων της CrediaBank και των εποπτικών απαιτήσεων. Το χαρτοφυλάκιο έχει δείκτη LTV 29,4% και απόδοση 4,1%.
Η συναλλαγή λειτουργεί ως δοκιμή αυτού του μοντέλου επέκτασης, με τη διοίκηση να εξετάζει τη δυνατότητα αξιοποίησής του συμπληρωματικά προς τη νέα παραγωγή δανείων.