Ανοδικά κινούνται τη Δευτέρα οι αποδόσεις των κρατικών ομολόγων στις ΗΠΑ και την Ευρωζώνη, ανατρέποντας τις αρχικές απώλειες, καθώς οι επενδυτές στρέφουν εκ νέου την προσοχή τους στα οικονομικά στοιχεία και στις προοπτικές της νομισματικής πολιτικής. Στο επίκεντρο βρίσκονται οι αυξανόμενες πιθανότητες νέων αυξήσεων επιτοκίων από την Ομοσπονδιακή Τράπεζα των ΗΠΑ (Fed) και την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) τον Δεκέμβριο, με τις εξελίξεις να επηρεάζουν συνολικά τις αγορές κρατικού χρέους.
Σύμφωνα με τη Wall Street Journal, η απόδοση του αμερικανικού 10ετούς ομολόγου ενισχύθηκε κατά 0,9 μονάδες βάσης, στο 4,869%, ενώ η αντίστοιχη απόδοση του γερμανικού 10ετούς αυξήθηκε κατά 1,7 μονάδες βάσης, στο 3,264%, σύμφωνα με τα στοιχεία της Tradeweb.
Ανοδικά κινείται και η απόδοση του ελληνικού 10ετούς, η οποία διαμορφώνεται κοντά στο 4,15%, καταγράφοντας αύξηση περίπου δύο μονάδων βάσης σε σχέση με την προηγούμενη συνεδρίαση.
Ομόλογα: Στο 4,15% το ελληνικό 10ετές – Η εικόνα στην Ευρώπη
Σύμφωνα με τα στοιχεία της Trading Economics, η απόδοση του ελληνικού 10ετούς ομολόγου διαμορφώθηκε στις 9 Νοεμβρίου στο 4,147%, αυξημένη κατά 0,02 ποσοστιαίες μονάδες σε ημερήσια βάση.
Παρά τη σημερινή άνοδο, σε διάστημα ενός μήνα η απόδοση έχει υποχωρήσει κατά 26 μονάδες βάσης. Σε ετήσια βάση, ωστόσο, παραμένει υψηλότερη κατά περίπου 83 μονάδες βάσης, αποτυπώνοντας τις μεταβολές που έχουν σημειωθεί στο κόστος δανεισμού.
Ανάλογη εικόνα καταγράφεται και στις υπόλοιπες ευρωπαϊκές αγορές, αν και οι αποδόσεις εξακολουθούν να παρουσιάζουν σημαντικές διαφοροποιήσεις μεταξύ των χωρών.
Η απόδοση του γερμανικού 10ετούς κινείται στο 3,26%, ενώ του γαλλικού στο 4,79%, με ημερήσια άνοδο τεσσάρων μονάδων βάσης. Στην Ιταλία διαμορφώνεται στο 4,35%, στην Ισπανία στο 3,84% και στην Πορτογαλία στο 3,70%.
Ιδιαίτερα υψηλές παραμένουν οι αποδόσεις των βρετανικών κρατικών ομολόγων, με το 10ετές να κινείται στο 5,15%.
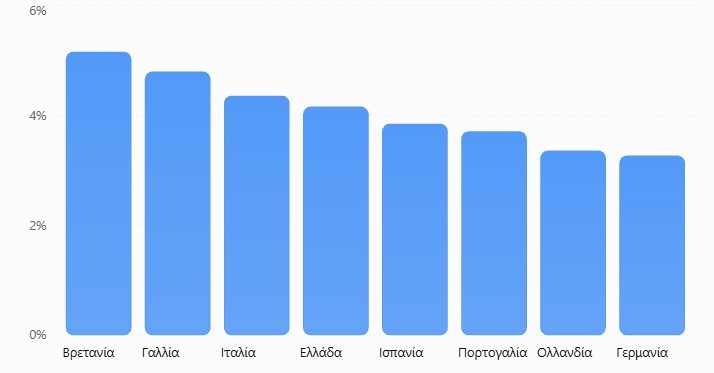
Αποδόσεις 10ετών κρατικών ομολόγων – Στοιχεία Trading Economics, στοιχεία 9 Νοεμβρίου 2026
Η Fed και τα ισχυρά στοιχεία απασχόλησης
Οι κινήσεις στην αγορά ομολόγων επηρεάζονται σε μεγάλο βαθμό από τις εξελίξεις στην αμερικανική οικονομία. Η προηγούμενη εβδομάδα ξεκίνησε με τους επενδυτές να αξιολογούν τις συνέπειες της επικράτησης των Δημοκρατικών στις ενδιάμεσες εκλογές των ΗΠΑ, οι οποίες τους εξασφάλισαν τον έλεγχο του Κογκρέσου.
Η προοπτική πολιτικού αδιεξόδου, με τον Ρεπουμπλικανό πρόεδρο Ντόναλντ Τραμπ να βρίσκεται απέναντι σε ένα Κογκρέσο ελεγχόμενο από τους Δημοκρατικούς, δημιούργησε αρχικά προσδοκίες για περιορισμό των δημοσιονομικών δαπανών, ασκώντας καθοδικές πιέσεις στις αποδόσεις.
Ωστόσο, η εικόνα άλλαξε την Παρασκευή, μετά τη δημοσιοποίηση των ισχυρών στοιχείων για την απασχόληση στις ΗΠΑ τον Οκτώβριο, τα οποία επιβεβαίωσαν την ανθεκτικότητα της αμερικανικής αγοράς εργασίας.
Η εξέλιξη αυτή ενίσχυσε τις εκτιμήσεις ότι η Fed θα μπορούσε να αυξήσει τα επιτόκια κατά 25 μονάδες βάσης τον Δεκέμβριο.
Σύμφωνα με τα στοιχεία της LSEG, οι αγορές αποτιμούν πλέον την πιθανότητα μιας τέτοιας κίνησης στο 81%, από περίπου 72% πριν από την ανακοίνωση των στοιχείων απασχόλησης.
Για την ΕΚΤ, η αντίστοιχη πιθανότητα αύξησης των επιτοκίων τον επόμενο μήνα διαμορφώνεται στο 66%, αντανακλώντας τις πιο εύθραυστες προοπτικές ανάπτυξης της Ευρωζώνης.
Τα βλέμματα στον αμερικανικό πληθωρισμό
Το ενδιαφέρον των επενδυτών στρέφεται πλέον στην ανακοίνωση του δείκτη τιμών καταναλωτή των ΗΠΑ για τον Οκτώβριο, η οποία αναμένεται την Τρίτη.
Τα στοιχεία θα αποτελέσουν κρίσιμο παράγοντα για τη διαμόρφωση των προσδοκιών σχετικά με την επόμενη απόφαση της Fed, καθώς οι αγορές προσπαθούν να εκτιμήσουν κατά πόσον οι πληθωριστικές πιέσεις θα επιμείνουν τους επόμενους μήνες.
Οι αναλυτές της TD Securities προβλέπουν ενίσχυση των υποκείμενων πληθωριστικών πιέσεων κατά το τέταρτο τρίμηνο.
Συγκεκριμένα, εκτιμούν ότι ο δομικός πληθωρισμός θα διαμορφωθεί στο 2,8% σε ετήσια βάση στο τέλος του 2026, έχοντας προηγουμένως υποχωρήσει έως το 2,4%.
Για τον γενικό πληθωρισμό αναμένουν σταδιακή άνοδο στο 4% έως το τέλος του έτους, μετά την κορύφωσή του στο 4,2% τον Μάιο.
Όπως επισημαίνουν, η εξέλιξη του γενικού δείκτη θα εξαρτηθεί σε μεγάλο βαθμό από την έκβαση της σύγκρουσης στη Μέση Ανατολή, ενώ η ευρύτερη τάση αποκλιμάκωσης των τιμών εκτιμάται ότι θα ανακτήσει δυναμική έως τα μέσα του 2027.
Η Μέση Ανατολή και οι προοπτικές της οικονομίας
Η κινητικότητα στο διπλωματικό πεδίο της Μέσης Ανατολής έχει επίσης περιορίσει τη ζήτηση για κρατικά ομόλογα, τα οποία παραδοσιακά αποτελούν ασφαλές καταφύγιο σε περιόδους γεωπολιτικής αβεβαιότητας.
Ο Μαχμούντ Μασάλ, ανώτερος αναλυτής αγορών της VT Markets στο Ντουμπάι, σημείωσε ότι οι διπλωματικές προσπάθειες έχουν περιορίσει την ανάγκη των επενδυτών να αναζητούν ασφάλεια, επισημαίνοντας πάντως ότι δεν έχει ακόμη υπογραφεί συμφωνία και ο κίνδυνος νέας κλιμάκωσης παραμένει.
Από την πλευρά του, ο Μοχίτ Κουμάρ, οικονομολόγος της Jefferies, εκτιμά ότι η αμερικανική οικονομία θα συνεχίσει να εμφανίζει ανθεκτικότητα και το 2027.
Ωστόσο, προειδοποιεί ότι μια απότομη υποχώρηση των επενδύσεων στην τεχνητή νοημοσύνη ή αρνητικές επιδράσεις από τη μείωση της αξίας των περιουσιακών στοιχείων θα μπορούσαν να επιβαρύνουν τις προοπτικές ανάπτυξης.
Παρά τους κινδύνους αυτούς, ο ίδιος δεν αναμένει ουσιαστική ανατροπή της επενδυτικής δυναμικής που συνδέεται με την τεχνητή νοημοσύνη, αλλά περισσότερο παροδικές αναταράξεις.