Η OpenAI αυξάνει τα έσοδά της στα 10 δισ. δολάρια, αλλά παραμένει βαθιά ζημιογόνος, ενώ η Anthropic προετοιμάζει μία από τις μεγαλύτερες χρηματιστηριακές εισαγωγές στην ιστορία, διεκδικώντας αποτίμηση έως 1,5 τρισ. δολάρια. Την ίδια στιγμή, οι αγορές περιορίζουν την έκθεσή τους στην τεχνολογία και αναζητούν ασφαλέστερες επενδυτικές επιλογές.
Η τεχνητή νοημοσύνη εξακολουθεί να συγκεντρώνει τεράστια κεφάλαια και να αναδιαμορφώνει τον παγκόσμιο επιχειρηματικό χάρτη, ωστόσο η χρηματιστηριακή ευφορία γύρω από τον κλάδο αρχίζει να δοκιμάζεται. Τα οικονομικά αποτελέσματα της OpenAI, οι φιλόδοξοι σχεδιασμοί της Anthropic για την είσοδό της στη Wall Street και η αυξανόμενη στροφή των επενδυτών προς παραδοσιακά αμυντικούς κλάδους συνθέτουν ένα νέο σκηνικό αβεβαιότητας.
Το βασικό ερώτημα δεν αφορά πλέον μόνο τις δυνατότητες της AI, αλλά κατά πόσο οι εταιρείες που πρωταγωνιστούν στην ανάπτυξή της μπορούν να μετατρέψουν την εκρηκτική αύξηση των εσόδων σε βιώσιμη κερδοφορία.
OpenAI: Άλμα εσόδων, αλλά οι ζημιές παραμένουν υψηλές
Η OpenAI αύξησε τα έσοδά της κατά περίπου 50% από το δεύτερο στο τρίτο τρίμηνο, φθάνοντας τα 10 δισ. δολάρια, χωρίς ωστόσο να καταφέρει να περιορίσει ουσιαστικά τις λειτουργικές της ζημιές. Τα οικονομικά στοιχεία που παρουσίασε στους επενδυτές αποτυπώνουν μια επιχείρηση με ισχυρή εμπορική δυναμική, αλλά και σημαντική απόσταση από την επίτευξη κερδοφορίας.
Σύμφωνα με έγγραφα που εξέτασε η Wall Street Journal, το προσαρμοσμένο λειτουργικό περιθώριο της εταιρείας βελτιώθηκε από -150% σε -109% μεταξύ του δεύτερου και του τρίτου τριμήνου. Παρά τη βελτίωση, οι προσαρμοσμένες λειτουργικές ζημιές αυξήθηκαν ελαφρώς, από 10,1 δισ. σε 10,9 δισ. δολάρια.
Σημαντική παράμετρος είναι ότι ο συγκεκριμένος υπολογισμός δεν περιλαμβάνει τις αποζημιώσεις σε μετοχές προς εργαζομένους, οι οποίες αυξήθηκαν στα 2,6 δισ. δολάρια κατά το τρίτο τρίμηνο. Αντίθετα, τα οικονομικά αποτελέσματα της Anthropic ενσωματώνουν τη συγκεκριμένη κατηγορία δαπανών, γεγονός που απαιτεί προσοχή στις απευθείας συγκρίσεις μεταξύ των δύο επιχειρήσεων.
Η επιτάχυνση των πωλήσεων αποτελεί σαφή βελτίωση σε σχέση με το προηγούμενο τρίμηνο, όταν η αύξηση των εσόδων της OpenAI είχε περιοριστεί στο 18% σε σύγκριση με το πρώτο τρίμηνο. Ωστόσο, η εταιρεία εξακολουθεί να αντιμετωπίζει τον ανταγωνισμό της Anthropic, η οποία έχει καταφέρει να αναπτύξει ταχύτερα την επιχειρηματική της δραστηριότητα και να εμφανίσει καλύτερη λειτουργική αποδοτικότητα.
Η OpenAI επιχειρεί να ενισχύσει τη θέση της στην αγορά εταιρικών εφαρμογών τεχνητής νοημοσύνης, μειώνοντας τις τιμές των νεότερων μοντέλων της, προκειμένου να προσελκύσει περισσότερους επαγγελματικούς πελάτες, εξηγούν αναλυτές στη Wall Street Journal. Στο πλαίσιο αυτό, προσέλαβε τον Ντάλι Ράτζιτς στη θέση του επικεφαλής εσόδων, αναθέτοντάς του την ανάπτυξη του συγκεκριμένου επιχειρηματικού τομέα, ο οποίος αποκτά ολοένα μεγαλύτερη βαρύτητα στις συνολικές πωλήσεις.
Παράλληλα, η βάση των συνδρομητών του ChatGPT που καταβάλλουν αντίτιμο έφθασε περίπου τα 100 εκατομμύρια, αντιστοιχώντας στο 8,5% των συνολικών εβδομαδιαίων ενεργών χρηστών. Το ποσοστό εμφανίζεται ελαφρώς υψηλότερο από εκείνο του προηγούμενου τριμήνου, υποδεικνύοντας πρόοδο στη μετατροπή της τεράστιας καταναλωτικής απήχησης του chatbot σε επαναλαμβανόμενα έσοδα.
Η εταιρεία έχει επίσης εισαγάγει διαφημίσεις στο ChatGPT, προσβλέποντας σε πρόσθετες πηγές εισοδήματος και βελτίωση των περιθωρίων της. Ωστόσο, δεν έχουν γίνει γνωστά συγκεκριμένα οικονομικά αποτελέσματα από τη συγκεκριμένη δραστηριότητα.
Η στρατηγική της OpenAI περιλαμβάνει ευρύτερο φάσμα δραστηριοτήτων από εκείνο της ανταγωνίστριάς της. Εκτός από τις καταναλωτικές εφαρμογές, διατηρεί ερευνητικά προγράμματα στη ρομποτική και στη δημιουργία εικόνων, αυξάνοντας όμως παράλληλα τις χρηματοδοτικές και λειτουργικές της ανάγκες. Αντίθετα, η Anthropic έχει επικεντρωθεί περισσότερο στις επιχειρήσεις και στις επαγγελματικές εφαρμογές, με αποτέλεσμα μεγαλύτερη εξάρτηση από συγκεκριμένες κατηγορίες πελατών.
Παρά τις δυσκολίες, η OpenAI εμφανίζει ενδείξεις ανάκτησης του χαμένου εδάφους. Ο πρόεδρός της, Γκρεγκ Μπρόκμαν, χαρακτήρισε εξαιρετικά ισχυρή την επιτάχυνση των εσόδων κατά το τρίτο τρίμηνο, αναγνωρίζοντας ότι το πρώτο εξάμηνο ήταν δύσκολο. Μεταξύ των παραγόντων που συνέβαλαν στη βελτίωση ανέφερε τη νέα συνεργασία με την JPMorgan Chase.
Για λόγους σύγκρισης, κατά το τρίτο τρίμηνο του 2025 η OpenAI είχε εμφανίσει έσοδα 3,9 δισ. δολαρίων και λειτουργικό περιθώριο -97%. Η εταιρεία εξετάζει την εισαγωγή των μετοχών της στο χρηματιστήριο το επόμενο έτος, επιδιώκοντας να αξιοποιήσει την εμπορική της ανάπτυξη για να ενισχύσει τη θέση της στην παγκόσμια αγορά AI.
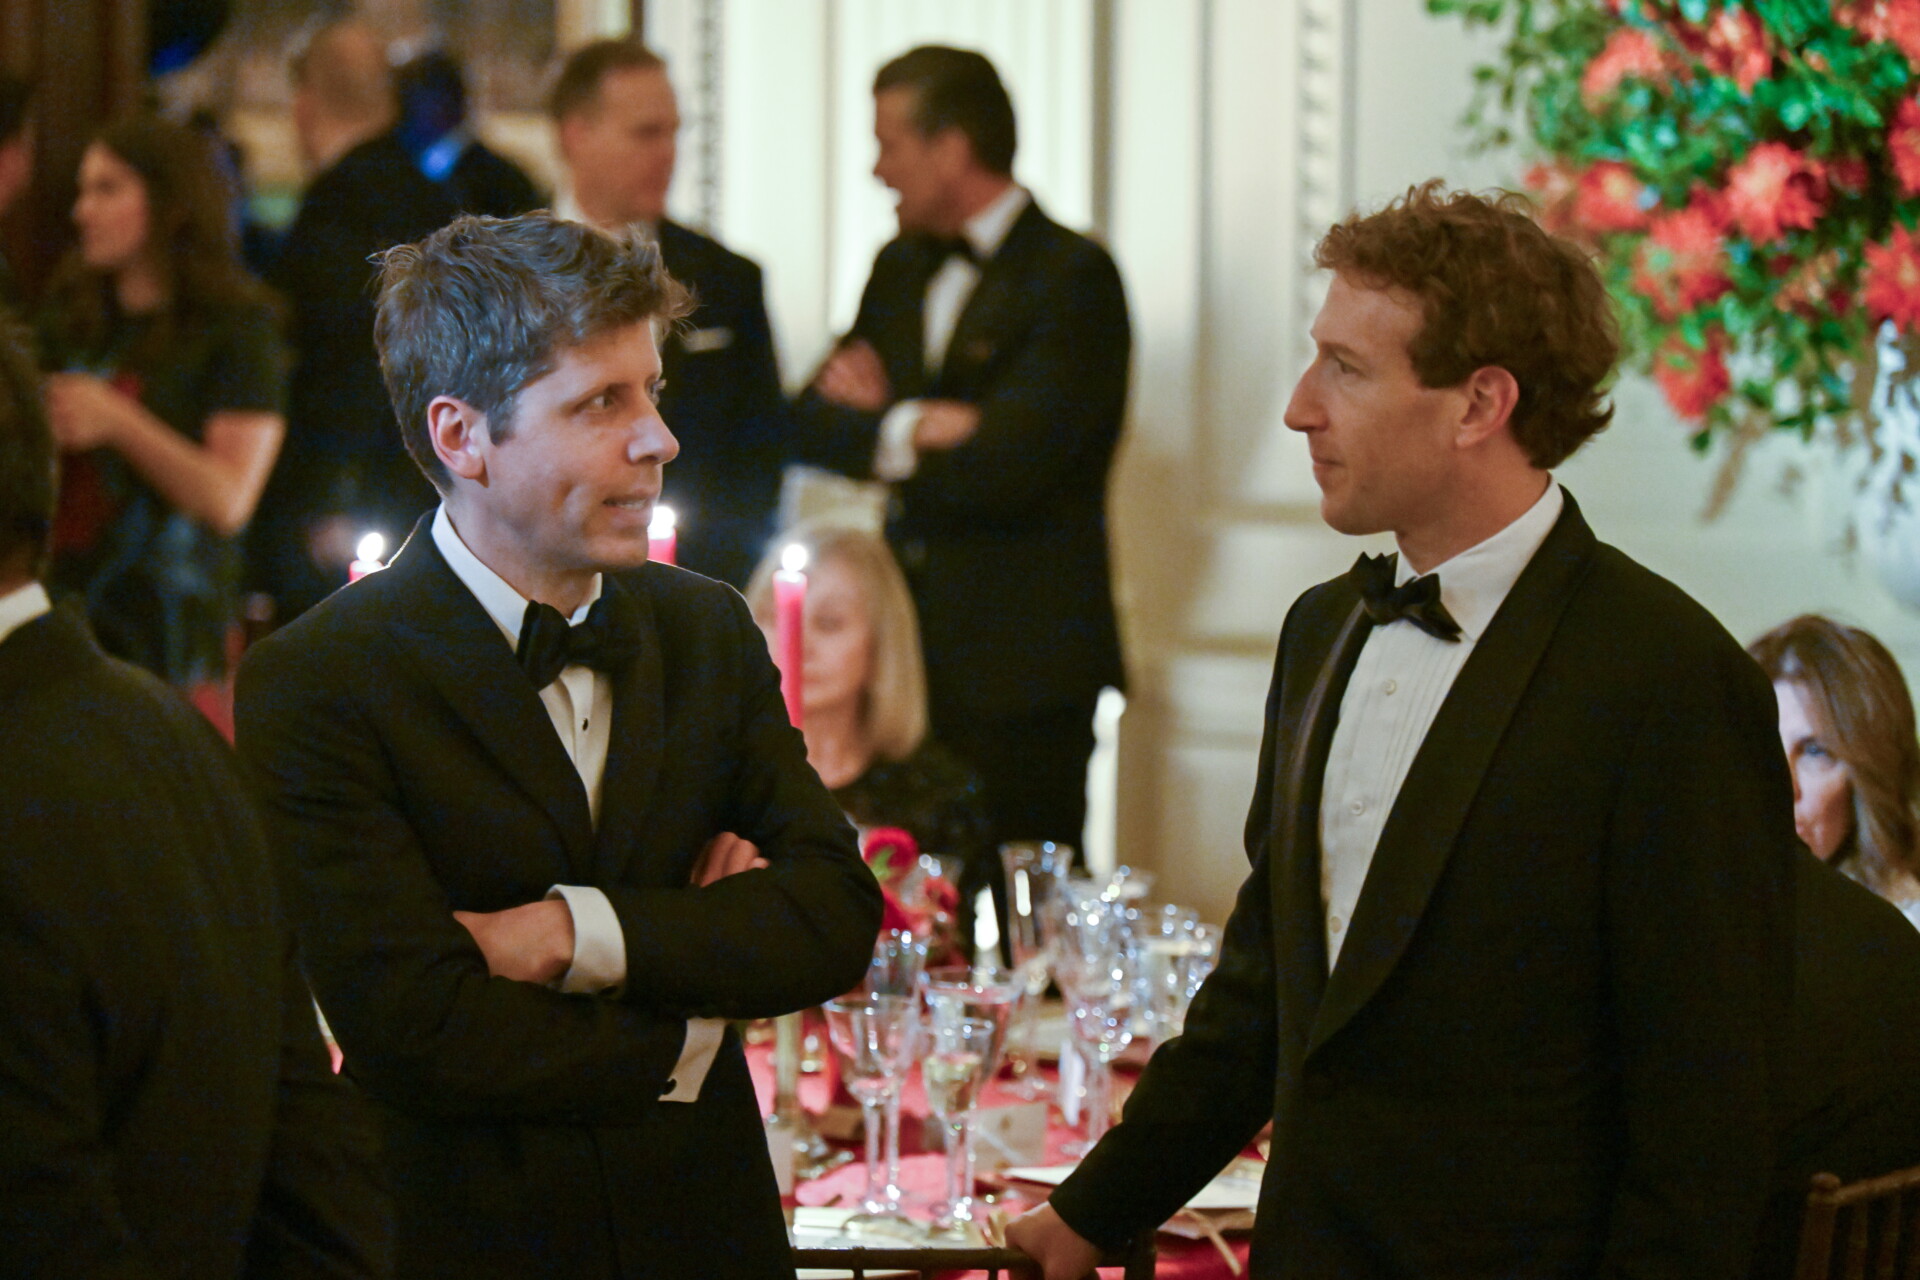
Ο Σαμ Άλτμαν της OpenAI και ,ο Μαρκ Ζάκερμπεργκ της Meta στο δείπνο Τραμπ-Σι στον Λευκό Οίκο ©ΑΠΕ
Anthropic: Η IPO των 1,5 τρισ. δολαρίων και το στοίχημα της Wall Street
Στο επίκεντρο του επενδυτικού ενδιαφέροντος βρίσκεται πλέον η Anthropic, δημιουργός του Claude, η οποία προετοιμάζει μια ιστορικών διαστάσεων δημόσια εγγραφή. Οι τραπεζίτες που διαχειρίζονται την εισαγωγή εξετάζουν το ενδεχόμενο να αυξήσουν την αποτίμηση της εταιρείας στα 1,5 τρισ. δολάρια ή και υψηλότερα, αντανακλώντας την ισχυρή ζήτηση από θεσμικούς και ιδιώτες επενδυτές.
Σύμφωνα με τους Financial Times, οι ανάδοχοι της έκδοσης θεωρούν πιθανή την αναθεώρηση προς τα πάνω του αρχικού εύρους τιμής των μετοχών, το οποίο είχε οριστεί μεταξύ 70 και 78 δολαρίων. Το ενδιαφέρον εμφανίζεται ιδιαίτερα έντονο, καθώς, σύμφωνα με πληροφορίες του Bloomberg, οι διαθέσιμες μετοχές είχαν ήδη καλυφθεί από τις εντολές υποψήφιων επενδυτών κατά την έναρξη της διαδικασίας.
Με βάση την κατάθεση της εταιρείας στις αμερικανικές εποπτικές αρχές, η Anthropic και οι συνιδρυτές της επιδιώκουν να αντλήσουν έως 90,4 δισ. δολάρια μέσω της δημόσιας εγγραφής και μιας παράλληλης ιδιωτικής τοποθέτησης, με συνολική αποτίμηση περίπου 1,4 τρισ. δολαρίων.
Η βασική δημόσια προσφορά προβλέπει την άντληση έως 64,4 δισ. δολαρίων, με την έκδοση 801,4 εκατομμυρίων νέων μετοχών και την πώληση επιπλέον 23,6 εκατομμυρίων μετοχών από υφιστάμενους επενδυτές. Η ιδιωτική τοποθέτηση αναμένεται να αποφέρει άλλα 26 δισ. δολάρια.
Στους συμμετέχοντες επενδυτές περιλαμβάνονται οι AMD, Broadcom, Google της Alphabet, Micron Technology, Microsoft, Nvidia και Taiwan Semiconductor Manufacturing Company (TSMC). Εφόσον συνυπολογιστεί και η δυνατότητα πρόσθετης διάθεσης μετοχών μέσω της λεγόμενης επιλογής υπερκάλυψης, το συνολικό ποσό ενδέχεται να προσεγγίσει τα 100 δισ. δολάρια.
Η τιμολόγηση της δημόσιας εγγραφής έχει προγραμματιστεί για τις 18 Νοεμβρίου, με την έναρξη διαπραγμάτευσης των μετοχών την επόμενη ημέρα.
Εάν ολοκληρωθεί σύμφωνα με τον σχεδιασμό, η έκδοση θα ξεπεράσει σε μέγεθος ακόμη και την αντίστοιχη βασική προσφορά της SpaceX, ύψους 75 δισ. δολαρίων, καταλαμβάνοντας την πρώτη θέση μεταξύ των μεγαλύτερων εισαγωγών στην ιστορία. Η αποτίμηση της Anthropic, ωστόσο, θα παραμείνει χαμηλότερη από εκείνη της εταιρείας του Έλον Μασκ κατά την εισαγωγή της, η οποία είχε διαμορφωθεί στα 1,77 τρισ. δολάρια.
Μασκ και Άλτμαν © ChatGPT/AI Image
Η αποτίμηση της Anthropic παρουσιάζει διαφορετική εικόνα ανάλογα με τη μέθοδο υπολογισμού
Η αποτίμηση της Anthropic παρουσιάζει, πάντως, διαφορετική εικόνα ανάλογα με τη μέθοδο υπολογισμού. Στο ανώτατο όριο του αρχικού εύρους τιμής, η χρηματιστηριακή αξία της εταιρείας υπολογίζεται περίπου στο 1 τρισ. δολάρια, βάσει των μετοχών σε κυκλοφορία. Εάν προστεθούν τα δικαιώματα προαίρεσης εργαζομένων, οι περιορισμένες μετοχές και τα αποθέματα μετοχών για το πρόγραμμα φιλανθρωπικών δωρεών, η πλήρως απομειωμένη αξία προσεγγίζει τα 1,4 τρισ. δολάρια.
Η φιλοδοξία αυτή διατηρείται παρά την πρόσφατη ισχυρή διόρθωση των τεχνολογικών μετοχών. Η αυξημένη πολιτική πίεση για αυστηρότερη ρύθμιση των data centers και των υποδομών τεχνητής νοημοσύνης δημιουργεί πρόσθετες αβεβαιότητες, καθώς ενδεχόμενοι νέοι περιορισμοί θα μπορούσαν να αυξήσουν το κόστος και να επιβραδύνουν την ανάπτυξη του κλάδου.
Η επενδυτική λογική πίσω από την αποτίμηση στηρίζεται στις προσδοκίες ότι τα εργαλεία της Anthropic θα μετασχηματίσουν ένα ευρύ φάσμα επαγγελματικών δραστηριοτήτων. Από την ανάπτυξη λογισμικού και την ανακάλυψη νέων φαρμάκων έως τις νομικές και λογιστικές υπηρεσίες και τη βιομηχανική παραγωγή, η εταιρεία φιλοδοξεί να καταστεί βασικός προμηθευτής τεχνολογίας για επιχειρήσεις.
Ενδεικτικό της διείσδυσης των εφαρμογών της είναι ότι, σύμφωνα με τα στοιχεία της εταιρείας, περισσότερο από το 90% των συνεισφορών στον κώδικα της Anthropic έχει πλέον γραφτεί από το Claude. Ιδιαίτερη έμφαση δίνεται στις λύσεις για την υγειονομική περίθαλψη και τις βιοεπιστήμες, ενώ στο διοικητικό της συμβούλιο συμμετέχει και ο διευθύνων σύμβουλος της Novartis, Βας Ναρασιμχάν.
Η εμπορική ανάπτυξη αποτυπώνεται και στα οικονομικά μεγέθη. Τα έσοδα του τρίτου τριμήνου, έως τις 30 Σεπτεμβρίου, ανήλθαν σχεδόν στα 17 δισ. δολάρια, έναντι μόλις 1,4 δισ. δολαρίων την αντίστοιχη περίοδο του προηγούμενου έτους.
Ακόμη πιο εντυπωσιακή είναι η εξέλιξη του ετησιοποιημένου ρυθμού εσόδων. Στις 31 Οκτωβρίου είχε φθάσει τα 81 δισ. δολάρια, αυξημένος κατά 10 δισ. μέσα σε έναν μόλις μήνα. Στα τέλη Ιουλίου βρισκόταν στα 65 δισ. δολάρια. Η συγκεκριμένη μέτρηση προκύπτει από την αναγωγή των χρεώσεων βάσει κατανάλωσης για περίοδο 28 ημερών και των μηνιαίων συνδρομών σε ετήσια βάση.
Ο Ματ Γουάιθεϊλερ της Wellington Management εκτιμά ότι η εταιρεία βρίσκεται σε τροχιά ανάπτυξης σχεδόν δεκαπλάσιας σε ετήσια βάση για τρία συνεχόμενα χρόνια, μια επίδοση που, όπως υποστηρίζει, δεν έχει προηγούμενο.
Claude Fable 5 © ChatGPT/AI Image
Η Goldman Sachs, σύμφωνα με πληροφορίες του Bloomberg, προβλέπει ότι τα έσοδα της Anthropic θα μπορούσαν να εκτιναχθούν περίπου στα 685 δισ. δολάρια έως το τέλος της δεκαετίας.
Ωστόσο, η εντυπωσιακή εμπορική ανάπτυξη δεν εξαλείφει το βασικό επενδυτικό ερώτημα: κατά πόσο η εταιρεία θα μπορέσει να διατηρήσει τον ρυθμό ανάπτυξης χωρίς οι δαπάνες για υπολογιστική ισχύ, εξοπλισμό και υποδομές να απορροφούν το μεγαλύτερο μέρος των εσόδων της.
Οι δεσμεύσεις της Anthropic για μελλοντικές δαπάνες έχουν φθάσει σχεδόν τα 901 δισ. δολάρια, με το μεγαλύτερο μέρος να αφορά υπολογιστικούς πόρους και ημιαγωγούς. Περίπου 71 δισ. δολάρια από αυτές τις υποχρεώσεις αφορούν το διάστημα έως τις 30 Σεπτεμβρίου 2027. Πρόκειται για ποσό μεγαλύτερο από τη χρηματιστηριακή αξία περίπου των δύο τρίτων των εταιρειών του δείκτη S&P 500.
Η εταιρεία καλείται επομένως να αποδείξει ότι το επιχειρηματικό της μοντέλο, το οποίο βασίζεται σχεδόν αποκλειστικά στην τεχνητή νοημοσύνη, μπορεί να δημιουργήσει κέρδη ικανά να καλύψουν το εξαιρετικά υψηλό κόστος ανάπτυξης. Σε αντίθεση με άλλους τεχνολογικούς ομίλους, δεν διαθέτει μια μεγάλη και ανεξάρτητη διαφημιστική δραστηριότητα που θα μπορούσε να λειτουργήσει ως εναλλακτική πηγή εσόδων.
Παρά τους κινδύνους, η Anthropic έχει προσελκύσει επενδύσεις δεκάδων δισεκατομμυρίων από μεγάλους διαχειριστές κεφαλαίων και εταιρείες επιχειρηματικών συμμετοχών, μεταξύ των οποίων οι Fidelity Investments, Capital Group, BlackRock, Iconiq, Spark Capital και Sequoia Capital. Η Google, η Amazon και η Microsoft συγκαταλέγονται τόσο στους επενδυτές όσο και στους πελάτες και βασικούς προμηθευτές υπολογιστικής ισχύος της εταιρείας.
Η συγκέντρωση τόσο ισχυρών επιχειρηματικών συμφερόντων γύρω από την Anthropic αποτελεί ταυτόχρονα πλεονέκτημα και πηγή προβληματισμού για την αγορά, καθώς αναδεικνύει την αλληλεξάρτηση μεταξύ των εταιρειών που επενδύουν, προμηθεύουν και αξιοποιούν την ίδια τεχνολογία.

Ο διευθύνων σύμβουλος της Anthropic, Ντάριο Αμοντέ © YouTube/ Printscreen
Wall Street: Από την ευφορία της AI στην αναζήτηση «αμυντικών» μετοχών
Την ώρα που οι δύο κορυφαίες εταιρείες τεχνητής νοημοσύνης διεκδικούν κεφάλαια πρωτοφανούς κλίμακας, οι επενδυτές αρχίζουν να επαναξιολογούν την έκθεσή τους στις τεχνολογικές μετοχές. Οι ανησυχίες για υπερβολικές αποτιμήσεις, κυκλικές χρηματοδοτήσεις μεταξύ εταιρειών του κλάδου, αυξανόμενο δανεισμό και επιβράδυνση των επενδύσεων σε data centers έχουν προκαλέσει διαδοχικά κύματα μεταβλητότητας.
Η εικόνα αυτή έχει οδηγήσει σε σημαντική ανακατανομή κεφαλαίων προς επιχειρήσεις καταναλωτικών αγαθών πρώτης ανάγκης, υγειονομικής περίθαλψης και κοινής ωφέλειας, οι οποίες θεωρούνται περισσότερο ανθεκτικές σε περιόδους οικονομικής και χρηματιστηριακής αβεβαιότητας.
Αναλυτές περιγράφουν την κατάσταση ως «καθεστώς επιφυλακής» στις αγορές, καθώς οι επενδυτές εγκαταλείπουν σταδιακά ορισμένα από τα πιο ριψοκίνδυνα στοιχήματα της τεχνολογίας.
Ο τεχνολογικός δείκτης Nasdaq Composite είχε ενισχυθεί κατά περίπου 8,7% από την αρχή του 2026 έως το κλείσιμο της 9ης Νοεμβρίου. Ωστόσο, τον Οκτώβριο υποχώρησε κατά 5,3%, ενώ τον Νοέμβριο παρέμενε σε αρνητικό έδαφος, με απώλειες 0,7% μέχρι εκείνη την ημερομηνία. Ο δείκτης, στον οποίο περιλαμβάνονται κολοσσοί όπως οι Nvidia, Microsoft, Alphabet και Apple, είχε μάλιστα εισέλθει προσωρινά σε περιοχή διόρθωσης την προηγούμενη εβδομάδα.
Ακόμη μεγαλύτερες απώλειες κατέγραψε ο νοτιοκορεατικός Kospi, με ισχυρή έκθεση στον κλάδο των ημιαγωγών. Ο δείκτης υποχώρησε κατά 16,2% τον Οκτώβριο και σημείωνε επιπλέον απώλειες άνω του 8% από την αρχή του Νοεμβρίου.
Αντίστοιχα, ο παγκόσμιος δείκτης τεχνολογίας MSCI World Information Technology υποχώρησε κατά 7% τον Οκτώβριο και κατά επιπλέον 4,6% μέσα στον Νοέμβριο. Ο αντίστοιχος δείκτης για τις αμερικανικές εταιρείες τεχνολογίας έχει χάσει 11,5% από τον Οκτώβριο.
Στον αντίποδα, οι δείκτες που περιλαμβάνουν επιχειρήσεις βασικών καταναλωτικών αγαθών, υγείας και κοινής ωφέλειας καταγράφουν σημαντική ενίσχυση. Η εξέλιξη αποτυπώνει την αλλαγή προτεραιοτήτων των διαχειριστών κεφαλαίων, οι οποίοι αναζητούν μεγαλύτερη σταθερότητα και μικρότερη εξάρτηση από τις προσδοκίες για την τεχνητή νοημοσύνη.
Ο Άλαστερ Πίντερ, επικεφαλής αναδυόμενων αγορών και παγκόσμιας επενδυτικής στρατηγικής της HSBC, χαρακτήρισε τις πρόσφατες κινήσεις των χρηματιστηρίων υπερβολικά έντονες και, κατά την εκτίμησή του, δυσανάλογες σε σχέση με τα θεμελιώδη οικονομικά δεδομένα.
Όπως σημείωσε, η αγορά έχει ήδη ενσωματώσει στις αποτιμήσεις μεγαλύτερους κινδύνους υλοποίησης των επενδυτικών σχεδίων και πιθανές καθυστερήσεις στις κεφαλαιουχικές δαπάνες για την τεχνητή νοημοσύνη. Παράλληλα, υπογράμμισε ότι οι αποτιμήσεις των αμερικανικών εταιρειών ημιαγωγών έχουν υποστεί σημαντική αναπροσαρμογή, με τον δείκτη τιμής προς μελλοντικά κέρδη 12μήνου να διαμορφώνεται στις 13,5 φορές, έπειτα από υποχώρηση 45% από τον Ιούνιο.
Ενδεικτική της αλλαγής κλίματος είναι η σύγκριση μεταξύ Walmart και Nvidia. Σύμφωνα με τον Πίντερ, η πρώτη διαπραγματεύεται περίπου στις 40 φορές τα αναμενόμενα κέρδη, κοντά σε ιστορικά υψηλά επίπεδα, ενώ η δεύτερη στις 13 φορές, κοντά σε ιστορικά χαμηλά.
Ο Ρας Μολντ, διευθυντής επενδύσεων της AJ Bell, εκτιμά ότι οι μετακινήσεις κεφαλαίων μεταξύ των κλάδων αποκαλύπτουν μια αγορά που βρίσκεται σε διαρκή επιφυλακή. Όπως επισημαίνει, η επιλογή του κατάλληλου κλάδου αποκτά πλέον καθοριστική σημασία για τις επενδυτικές αποδόσεις.
Τα στοιχεία της AJ Bell για τους 11 ευρύτερους κλάδους του δείκτη S&P Global 1200 δείχνουν ότι κατά το δεύτερο εξάμηνο του 2026 οι μετοχές υγείας και βασικών καταναλωτικών αγαθών συγκαταλέγονται στις καλύτερες επιδόσεις, μετά τον ενεργειακό κλάδο, ο οποίος έχει ευνοηθεί από την άνοδο των τιμών του πετρελαίου στον απόηχο του πολέμου ΗΠΑ-Ιράν.
Αντίθετα, η τεχνολογία πέρασε από την πρώτη θέση του πρώτου εξαμήνου, όταν είχε καταγράψει άνοδο 28,4%, στην τελευταία θέση του δεύτερου εξαμήνου, με απώλειες άνω του 11%. Η απότομη αυτή αντιστροφή αποτυπώνει πόσο γρήγορα μπορεί να μεταβληθεί το επενδυτικό κλίμα όταν οι προσδοκίες δεν συνοδεύονται από αντίστοιχη βεβαιότητα για τα μελλοντικά κέρδη.

Wall Street και ΑΙ © Pexels
Οι κίνδυνοι της AI και το νέο επενδυτικό στοίχημα
Η μετατόπιση των επενδυτών δεν σημαίνει απαραίτητα ότι η αγορά εγκαταλείπει την τεχνητή νοημοσύνη. Αντιθέτως, δείχνει ότι η αξιολόγηση του κλάδου γίνεται πλέον περισσότερο επιλεκτική, με μεγαλύτερη έμφαση στο κόστος ανάπτυξης, στις ταμειακές ροές και στη δυνατότητα μετατροπής της τεχνολογικής υπεροχής σε πραγματικά οικονομικά αποτελέσματα.
Ο Τζακ Σέλμπι, επικεφαλής της εταιρείας επιχειρηματικών συμμετοχών Copper Sky και διαχειριστής του οικογενειακού γραφείου του Πίτερ Τιλ, προειδοποίησε στο CNBC ότι μια απογοητευτική χρηματιστηριακή εισαγωγή της Anthropic θα μπορούσε να λειτουργήσει ως καταλύτης για ευρύτερη διόρθωση στις μετοχές τεχνητής νοημοσύνης.
Κατά την άποψή του, ιδιαίτερο κίνδυνο ενδέχεται να δημιουργήσει η λήξη των περιόδων δέσμευσης μετοχών, μετά τις οποίες υφιστάμενοι μέτοχοι θα μπορούν να διαθέσουν μεγαλύτερο αριθμό τίτλων στην αγορά. Εάν η μετοχή υποχωρήσει σημαντικά μετά την εισαγωγή, οι πιέσεις θα μπορούσαν να ενταθούν.
Από την άλλη πλευρά, η αποτίμηση της Anthropic θα μπορούσε να δικαιολογηθεί, σύμφωνα με τον αναλυτή της Bloomberg Intelligence Μαντίπ Σινγκ, εφόσον τα ετήσια επαναλαμβανόμενα έσοδα φθάσουν τουλάχιστον τα 150 δισ. δολάρια έως το 2027, με μηνιαία προσθήκη νέων εσόδων ύψους τουλάχιστον 5 δισ. δολαρίων.
Παράλληλα, η HSBC και η Citi εμφανίζονται θετικές απέναντι στις ινδικές μετοχές, θεωρώντας ότι η συγκεκριμένη αγορά προσφέρει διαφοροποίηση και χαμηλότερη μεταβλητότητα σε σύγκριση με άλλες ασιατικές αγορές που κυριαρχούνται από εταιρείες τεχνητής νοημοσύνης. Η Goldman Sachs, από την πλευρά της, επισημαίνει ότι η Ευρώπη, έχοντας αποκομίσει μικρότερο μέρος των χρηματιστηριακών κερδών από την ανάπτυξη της AI, ενδέχεται πλέον να διαθέτει συγκριτικό πλεονέκτημα.
Το επόμενο διάστημα θα αποτελέσει κρίσιμη δοκιμασία τόσο για τις εταιρείες τεχνητής νοημοσύνης όσο και για τις αγορές που έχουν επενδύσει στις προοπτικές τους. Η δημόσια εγγραφή της Anthropic θα προσφέρει στους επενδυτές μια σπάνια ευκαιρία να αξιολογήσουν τα οικονομικά στοιχεία μιας εταιρείας που δραστηριοποιείται αποκλειστικά στην AI, αλλά ταυτόχρονα θα θέσει σε δοκιμασία τις αποτιμήσεις ολόκληρου του κλάδου.
Για την OpenAI, το ζητούμενο είναι να αποδείξει ότι η ταχεία αύξηση των εσόδων μπορεί να περιορίσει τις ζημιές και να οδηγήσει σε βιώσιμο επιχειρηματικό μοντέλο. Για την Anthropic, η πρόκληση είναι ακόμη μεγαλύτερη: να δικαιολογήσει μια αποτίμηση που προσεγγίζει τα 1,5 τρισ. δολάρια, χωρίς να εγκλωβιστεί σε ένα μοντέλο ανάπτυξης που απαιτεί διαρκώς αυξανόμενες επενδύσεις.
Η στροφή προς τις αμυντικές μετοχές αποτυπώνει, τελικά, μια σημαντική αλλαγή στη συμπεριφορά των επενδυτών. Η τεχνητή νοημοσύνη παραμένει μία από τις μεγαλύτερες τεχνολογικές και οικονομικές ευκαιρίες της εποχής, αλλά η αγορά αρχίζει να διαχωρίζει τις μακροπρόθεσμες δυνατότητές της από τις βραχυπρόθεσμες χρηματιστηριακές προσδοκίες. Και αυτή η διάκριση ενδέχεται να καθορίσει τους νικητές και τους χαμένους της επόμενης φάσης της παγκόσμιας επενδυτικής κούρσας.