Πράσινο φως για την καταβολή της προσωπικής διαφοράς 300 ευρώ στους μόνιμους υπαλλήλους και τους συμβασιούχους των ανεξαρτήτων αρχών και άλλων Επιτροπών του δημοσίου -και μάλιστα αναδρομικά από την 1η Ιουλίου 2026- έδωσε το Υπουργείο Εθνικής Οικονομίας και Οικονομικών.
Η σχετική ρύθμιση ψηφίστηκε στα τέλη Ιουνίου, προβλέπει χορήγηση μηνιαίου ποσού ύψους τριακοσίων (300) ευρώ για την εξομάλυνση της προσωπικής διαφοράς και αφορά στο προσωπικό με σχέση εργασίας δημοσίου δικαίου, πλην των μετακλητών, και με σχέση εργασίας Ιδιωτικού Δικαίου Αορίστου Χρόνου των ακόλουθων φορέων:
- Ανεξάρτητης Αρχής Ελέγχου της Αγοράς και Προστασίας του Καταναλωτή και των λοιπών υπηρεσιών του Υπουργείου Ψηφιακής Διακυβέρνησης,
- των συνταγματικά κατοχυρωμένων ανεξαρτήτων αρχών:
-ΑΣΕΠ (Ανώτατο Συμβούλιο Επιλογής Προσωπικού)
– Συνήγορος του Πολίτη
-ΑΠΔΠΧ (Αρχή Προστασίας Δεδομένων Προσωπικού Χαρακτήρα)
– ΕΣΡ (Εθνικό Συμβούλιο Ραδιοτηλεόρασης)
– ΑΔΑΕ (Αρχή Διασφάλισης Απορρήτου των Επικοινωνιών)
- της Εθνικής Επιτροπής Τηλεπικοινωνιών και Ταχυδρομείων,
- της Ενιαίας Αρχής Δημοσίων Συμβάσεων,
- της Επιτροπής Εποπτείας και Ελέγχου Παιγνίων,
- της Ρυθμιστικής Αρχής Αποβλήτων, Ενέργειας και Υδάτων,
- της Ρυθμιστικής Αρχής Σιδηροδρόμων,
- της Ρυθμιστικής Αρχής Λιμένων, καθώς και της Επιτροπής Κεφαλαιαγοράς
Το παραπάνω ποσό περιλαμβάνεται στις τακτικές αποδοχές. Τυχόν καταβαλλόμενη προσωπική διαφορά, κατά την 30ή Ιουνίου 2026, συμψηφίζεται με το ποσό των 300 ευρώ και σε περίπτωση που από τον παραπάνω συμψηφισμό προκύπτει πλεονάζον ποσό, αυτό συνεχίζει να καταβάλλεται ως προσωπική διαφορά.
Σε περίπτωση που από την εφαρμογή του παρόντος επέρχεται μείωση των καθαρών αποδοχών, μετά την αφαίρεση των αναλογουσών ασφαλιστικών εισφορών, το ποσό της διαφοράς καταχωρίζεται ως νέα προσωπική διαφορά ή προσαυξάνει ισόποσα την ήδη υφιστάμενη.
Η τελική προσωπική διαφορά που τυχόν προκύπτει από την εφαρμογή του παρόντος συμψηφίζεται συμψηφίζεται με οποιαδήποτε αύξηση του βασικού μισθού. Το ποσό της προσωπικής διαφοράς που συμψηφίζεται, σύμφωνα με το παρόν άρθρο, ισούται με το μικρότερο μεταξύ του 50% της προκαλούμενης αύξησης του βασικού μισθού και του ποσού της προσωπικής διαφοράς που υπερβαίνει τα 300 ευρώ. Αν η προσωπική διαφορά δεν υπερβαίνει το ποσό των 300 ευρώ, δεν επέρχεται συμψηφισμός της με την αύξηση του βασικού μισθού.
Από το πεδίο εφαρμογής της παραπάνω ρύθμισης εξαιρείται, μεταξύ άλλων, το προσωπικό των Ειδικών Υπηρεσιών και της Κεντρικής Υπηρεσίας της Μονάδας Οργάνωσης της Διαχείρισης Αναπτυξιακών Προγραμμάτων (Μ.Ο.Δ. Α.Ε.)
Η καταβολή του ποσού των 300 ευρώ διακόπτεται σε περίπτωση μετάταξης των υπαλλήλων σε φορείς και υπηρεσίες που δεν δικαιολογούν τη χορήγησή του.
Το μηνιαίο ποσό των 300 ευρώ περιλαμβάνεται, σύμφωνα με τη ρητή πρόβλεψη της διάταξης, στις τακτικές αποδοχές των δικαιούχων.
Πρόκειται, συνεπώς, για σταθερό στοιχείο των μηνιαίων αποδοχών τους και όχι για έκτακτη ή περιστασιακή παροχή.
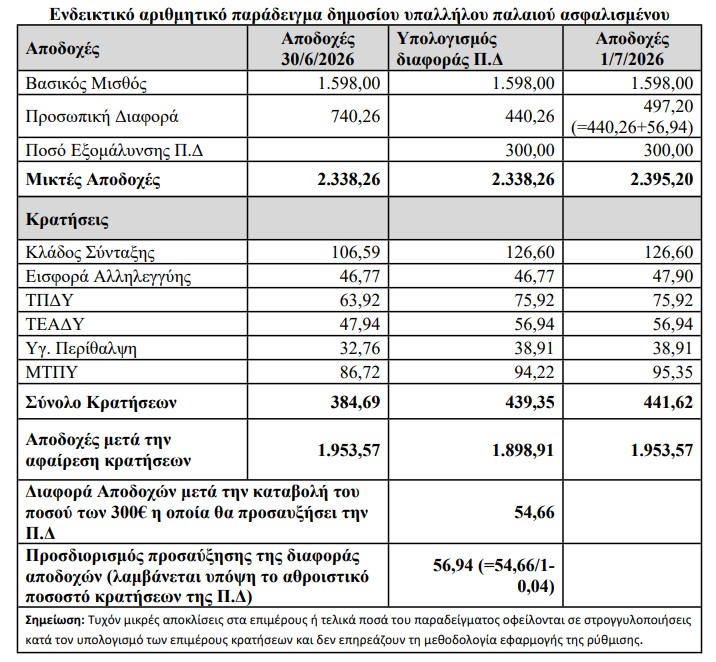
Η τυχόν προσωπική διαφορά που καταβαλλόταν στον υπάλληλο κατά την 30ή.6.2026 συμψηφίζεται με το ποσό των 300 ευρώ.
Ειδικότερα, εφόσον η καταβαλλόμενη προσωπική διαφορά είναι μικρότερη ή ίση των 300 ευρώ, συμψηφίζεται μέχρι του ύψους της, ενώ, εφόσον υπερβαίνει το ποσό αυτό, το εναπομένον μετά τον συμψηφισμό ποσό εξακολουθεί να καταβάλλεται ως προσωπική διαφορά.
Μετά τον παραπάνω συμψηφισμό, οι αρμόδιες υπηρεσίες εκκαθάρισης αποδοχών οφείλουν να εξετάζουν αν από την ένταξη του ποσού των 300 ευρώ στις τακτικές αποδοχές και την επιβολή των αναλογουσών ασφαλιστικών εισφορών προκύπτει μείωση του ποσού που απομένει μετά την αφαίρεση των ασφαλιστικών κρατήσεων, σε σχέση με το αντίστοιχο ποσό που προέκυπτε πριν από την εφαρμογή της ρύθμισης.
Εφόσον από την εφαρμογή της ανωτέρω ρύθμισης διαπιστωθεί μείωση του ποσού που απομένει μετά την αφαίρεση των αναλογουσών ασφαλιστικών κρατήσεων, το ποσό της διαφοράς καταχωρίζεται ως νέα προσωπική διαφορά ή προσαυξάνει ισόποσα την ήδη υφιστάμενη.
Κατά τον προσδιορισμό του ποσού της απαιτούμενης προσαύξησης πρέπει να λαμβάνονται υπόψη και οι κρατήσεις που επιβάλλονται στην ίδια την προσωπική διαφορά. Ως εκ τούτου, η προσαύξηση δεν ταυτίζεται κατ’ ανάγκη με το ποσό της διαπιστωθείσας μείωσης, αλλά προσδιορίζεται σε τέτοιο μικτό ύψος ώστε, μετά την αφαίρεση των κρατήσεων που αναλογούν στην προσωπική διαφορά, να αποκαθίσταται πλήρως η παραπάνω μείωση.
Για τον σκοπό αυτό, οι εκκαθαριστές θα πρέπει να συγκρίνουν το ποσό των αποδοχών μετά την αφαίρεση των ασφαλιστικών κρατήσεων, πριν και μετά την εφαρμογή της ρύθμισης και, εφόσον προκύπτει διαφορά σε βάρος του υπαλλήλου, να προσδιορίζουν το αναγκαίο μικτό ποσό προσαύξησης της προσωπικής διαφοράς, λαμβάνοντας υπόψη το σύνολο των κρατήσεων που διενεργούνται επ’ αυτής.
Διευκρινίζεται περαιτέρω ότι από το πεδίο εφαρμογής της παραπάνω ρύθμισης εξαιρούνται ρητώς συγκεκριμένες κατηγορίες προσωπικού, οι οποίες υπάγονται σε ειδικότερο μισθολογικό καθεστώς ή λαμβάνουν ειδικότερες παροχές βάσει των διατάξεων στις οποίες παραπέμπει η ίδια η ρύθμιση.
Επίσης, ορίζεται ότι η καταβολή του μηνιαίου ποσού των 300 ευρώ διακόπτεται σε περίπτωση μετάταξης του υπαλλήλου σε φορέα ή υπηρεσία που δεν εμπίπτει στο πεδίο εφαρμογής της ρύθμισης και συνακόλουθα δεν δικαιολογεί τη χορήγησή του.
Η διακοπή συνδέεται, συνεπώς, με τη μεταβολή της οργανικής υπαγωγής του υπαλλήλου σε φορέα ή υπηρεσία που δεν περιλαμβάνεται στους δικαιούχους της προσωπικής διαφοράς.
Αντιθέτως, η μετάταξη σε άλλο φορέα ή υπηρεσία που εξακολουθεί να εμπίπτει στο πεδίο εφαρμογής της ρύθμισης δεν συνεπάγεται, από μόνη της, διακοπή της καταβολής του ποσού.
Η διάταξη αφορά ειδικά τη μετάταξη και όχι την απόσπαση. Ως εκ τούτου, στο πεδίο εφαρμογής της, εμπίπτουν και οι υπάλληλοι των οικείων φορέων και υπηρεσιών οι οποίοι υπηρετούν με απόσπαση σε άλλον φορέα ή υπηρεσία και διατηρούν το μισθολογικό καθεστώς της οργανικής τους θέσης, ανεξαρτήτως του φορέα στον οποίο έχουν αποσπαστεί, και ως εκ τούτου εξακολουθούν να δικαιούνται την καταβολή του προβλεπόμενου μηνιαίου ποσού των 300 ευρώ.
Αντιθέτως, δεν εμπίπτουν στο πεδίο εφαρμογής της ανωτέρω διάταξης οι υπάλληλοι άλλων φορέων ή υπηρεσιών που υπηρετούν με απόσπαση στους φορείς και τις υπηρεσίες που υπάγονται στη ρύθμιση, δεδομένου ότι η υπαγωγή στη ρύθμιση κρίνεται βάσει του φορέα της οργανικής τους θέσης και όχι του φορέα στον οποίο υπηρετούν προσωρινά λόγω απόσπασης.
Ασφαλιστική μεταχείριση
Ως προς την ασφαλιστική μεταχείριση του μηνιαίου ποσού των 300 ευρώ, λαμβανομένων υπόψη του ρητού χαρακτηρισμού του ως τακτικής αποδοχής, της πάγιας και μηνιαίας καταβολής του, καθώς και της ειδικής αναφοράς της ίδιας της διάταξης στις αναλογούσες ασφαλιστικές εισφορές, διευκρινίζονται τα ακόλουθα:
- Το παραπάνω ποσό, ως σταθερό στοιχείο των μηνιαίων αποδοχών, συνδέεται άμεσα με την υπηρεσιακή σχέση του δικαιούχου και δεν αποτελεί αποζημίωση για πρόσθετο έργο, έκτακτη απασχόληση ή κάλυψη συγκεκριμένης δαπάνης. Τα χαρακτηριστικά αυτά, σε συνδυασμό με τη ρητή ένταξή του στις τακτικές αποδοχές, το διαφοροποιούν από παροχές αποζημιωτικού ή έκτακτου χαρακτήρα. Περαιτέρω, η ρύθμιση προβλέπει ρητώς ότι, σε περίπτωση που από την εφαρμογή της ρύθμισης επέρχεται μείωση των καθαρών αποδοχών, αυτή προσδιορίζεται μετά την αφαίρεση των αναλογουσών ασφαλιστικών εισφορών. Η πρόβλεψη αυτή καταδεικνύει ότι ο νομοθέτης λαμβάνει υπόψη την επιβολή ασφαλιστικών εισφορών επί του συγκεκριμένου ποσού ως συνέπεια της μισθολογικής του ένταξης. Η ερμηνεία αυτή ενισχύεται και από την αιτιολογική έκθεση, στην οποία αναφέρεται ρητώς ότι το ποσό εντάσσεται στις τακτικές αποδοχές των δικαιούχων και προβλέπεται μηχανισμός διατήρησης των καθαρών αποδοχών μετά την επιβολή των σχετικών ασφαλιστικών επιβαρύνσεων.
- Κατά συνέπεια, από τον συνδυασμό της ρητής ένταξης του ποσού στις τακτικές αποδοχές, της πάγιας και μηνιαίας καταβολής του και της ειδικής αναφοράς του νομοθέτη στις αναλογούσες ασφαλιστικές εισφορές προκύπτει ότι το ποσό των 300 ευρώ αποτελεί συντάξιμη αποδοχή και υπόκειται στις προβλεπόμενες ασφαλιστικές εισφορές, σύμφωνα με τα κατά περίπτωση ισχύοντα ποσοστά. Η παραπάνω ασφαλιστική μεταχείριση καταλαμβάνει το σύνολο των δικαιούχων της ρύθμισης, ανεξαρτήτως του χρόνου πρώτης υπαγωγής τους στην ασφάλιση, δεδομένου ότι πρόκειται για νεότερη και ειδική νομοθετική ρύθμιση, η οποία χαρακτηρίζει ρητώς το ποσό ως μέρος των τακτικών αποδοχών και ταυτόχρονα προβλέπει την επιβολή των αναλογουσών ασφαλιστικών εισφορών.