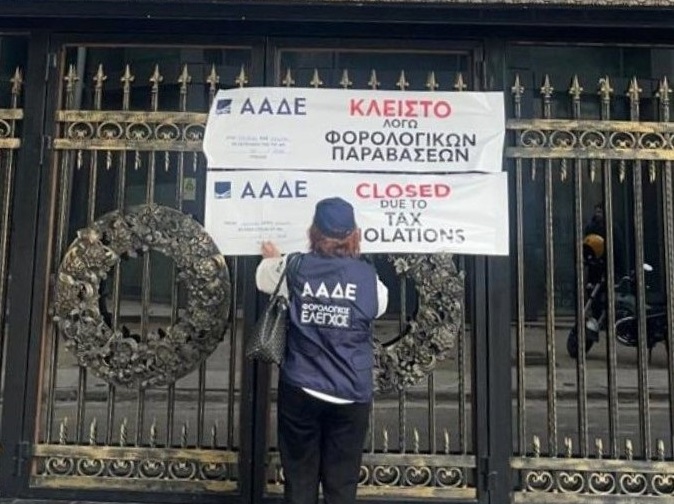
Παράνομα λογισμικά, πειραγμένες ταμειακές μηχανές, αδήλωτα POS με συνδέσεις σε τράπεζες και παρόχους του εξωτερικού, αλλά και ηλεκτρονικά συστήματα που λειτουργούν εκτός του ελεγκτικού πεδίου της ΑΑΔΕ συνθέτουν το νέο μέτωπο της φοροδιαφυγής. Οι ελεγκτές της φορολογικής διοίκησης καθώς και του ελληνικού FBI, βρίσκονται αντιμέτωποι με ολοένα πιο σύνθετες μεθόδους απόκρυψης εισοδημάτων, καθώς ορισμένες επιχειρήσεις επιχειρούν να παρακάμψουν τα ψηφιακά εργαλεία ελέγχου, διατηρώντας παράλληλα την εικόνα της απόλυτης φορολογικής συνέπειας.
Η ψηφιοποίηση των συναλλαγών και η διασύνδεση των ταμειακών μηχανών με τα POS έχουν ενισχύσει σημαντικά την προσπάθεια περιορισμού της φοροδιαφυγής, συμβάλλοντας στην αύξηση των δημοσίων εσόδων. Ωστόσο, η δράση των κυκλωμάτων που αξιοποιούν παράνομα λογισμικά και αδήλωτους μηχανισμούς αποδεικνύει ότι η τεχνολογία από μόνη της δεν αρκεί. Το κρίσιμο πεδίο μάχης μεταφέρεται πλέον στο εσωτερικό των επιχειρήσεων, εκεί όπου ο φυσικός έλεγχος μπορεί να αποκαλύψει πρακτικές που δεν είναι εύκολο να εντοπιστούν μέσα από τις ηλεκτρονικές διασταυρώσεις.
To πιο ανησυχητικό στοιχείο είναι ότι σε ορισμένες περιπτώσεις οι επιχειρήσεις εμφανίζονται απολύτως συνεπείς στις φορολογικές τους υποχρεώσεις. Υποβάλλουν δηλώσεις, καταβάλλουν τους φόρους που προκύπτουν από τα επίσημα βιβλία τους και δεν εμφανίζουν αποκλίσεις που θα μπορούσαν να ενεργοποιήσουν τους αυτοματοποιημένους μηχανισμούς ανάλυσης κινδύνου της ΑΑΔΕ.
Ακόμη και ένας συμβατικός φορολογικός έλεγχος στα βιβλία τους ενδέχεται να μην αποκαλύψει το πραγματικό μέγεθος της δραστηριότητάς τους. Ο λόγος είναι ότι οι συναλλαγές που αποκρύπτονται μέσω παράνομων ηλεκτρονικών μηχανισμών μπορεί να μην εμφανίζονται εξαρχής στα δεδομένα που εξετάζει ο ελεγκτής.
Με άλλα λόγια, το πρόβλημα δεν περιορίζεται στην απόκρυψη εσόδων που έχουν ήδη καταγραφεί στα λογιστικά βιβλία. Σε ορισμένες περιπτώσεις, η ίδια η συναλλαγή παρακάμπτει τον μηχανισμό καταγραφής και διαβίβασης των στοιχείων στην ΑΑΔΕ.
Γι’ αυτό και οι επιτόπιοι έλεγχοι αποκτούν καθοριστική σημασία. Εξειδικευμένα συνεργεία, με τη συνδρομή στελεχών που διαθέτουν τεχνογνωσία στα πληροφοριακά συστήματα, μπορούν να εξετάσουν τον τρόπο λειτουργίας των ταμειακών μηχανών, των τερματικών πληρωμών και των σχετικών εφαρμογών, αναζητώντας ενδείξεις αλλοίωσης ή παράκαμψης των προβλεπόμενων διαδικασιών. Για αυτό το λόγο και πρέπει να αυξηθούν οι φυσικοί έλεγχοι.
Παράλληλα, καθοριστικό ρόλο μπορεί να διαδραματίσουν οι καταγγελίες πολιτών, εργαζομένων και άλλων προσώπων που διαθέτουν πληροφορίες για τη λειτουργία παράνομων μηχανισμών.
Στο επίκεντρο των ελέγχων βρίσκονται και τα αδήλωτα POS, μέσω των οποίων μπορεί να πραγματοποιούνται συναλλαγές χωρίς τα αντίστοιχα στοιχεία να διαβιβάζονται με τον προβλεπόμενο τρόπο στα πληροφοριακά συστήματα της ελληνικής φορολογικής διοίκησης.
Σύμφωνα με τα στοιχεία που έχουν αναφερθεί για τις υποθέσεις που ερευνώνται, οι ελεγκτές έχουν εντοπίσει τερματικά συνδεδεμένα με τράπεζες και παρόχους του εξωτερικού. Σε αυτές τις περιπτώσεις, τα χρήματα από τις συναλλαγές μπορεί να καταλήγουν σε λογαριασμούς εκτός Ελλάδας, αντί να πιστώνονται στους δηλωμένους επαγγελματικούς λογαριασμούς της επιχείρησης.
Η Βουλγαρία εμφανίζεται να αποτελεί σημαντική χώρα προέλευσης των συγκεκριμένων τερματικών. Στις σχετικές αναφορές γίνεται λόγος για περίπου το 80% των POS που έχουν εντοπιστεί να συνδέονται με τη γειτονική χώρα, ενώ έχουν καταγραφεί και περιπτώσεις με συνδέσεις στη Μεγάλη Βρετανία, τη Λιθουανία, το Βέλγιο και την Ιρλανδία.
Οι ελεγκτικές αρχές εξετάζουν, μεταξύ άλλων, τη διαδρομή των χρημάτων μετά την ολοκλήρωση των συναλλαγών. Στο μικροσκόπιο βρίσκεται το ενδεχόμενο ποσά να καταλήγουν αρχικά σε λογαριασμούς του εξωτερικού και στη συνέχεια να επιστρέφουν στην Ελλάδα εκτός του τραπεζικού συστήματος.
Η γεωγραφική εγγύτητα της Βουλγαρίας διευκολύνει τις μετακινήσεις, ενώ οι αρμόδιες αρχές καλούνται να εξετάσουν εάν και σε ποιες περιπτώσεις η μεταφορά χρημάτων συνδέεται με συστηματική απόκρυψη εισοδημάτων. Η μεταφορά μετρητών δεν αποτελεί από μόνη της απόδειξη φοροδιαφυγής, ωστόσο μπορεί να αποτελέσει αντικείμενο ελέγχου όταν συνδέεται με αδήλωτες συναλλαγές και ασυμφωνίες στα οικονομικά στοιχεία μιας επιχείρησης.
Το βασικό ζήτημα είναι ότι ο καταναλωτής μπορεί να έχει πληρώσει κανονικά και να έχει λάβει απόδειξη, χωρίς αυτό να σημαίνει ότι η συναλλαγή έχει καταγραφεί και διαβιβαστεί με τον προβλεπόμενο τρόπο στην ελληνική φορολογική διοίκηση. Εφόσον αποκρύπτονται οι σχετικές εισπράξεις, το Δημόσιο κινδυνεύει να χάσει τόσο τον φόρο εισοδήματος που αναλογεί όσο και τον ΦΠΑ που οφείλεται από τη συναλλαγή.
Τι έχουν εντοπίσει οι ελεγκτές στα παράνομα και αδήλωτα POS
Οι υποθέσεις που έχουν έρθει στο φως αναδεικνύουν διαφορετικές μεθόδους παράκαμψης των ελεγκτικών μηχανισμών. Μεταξύ των πρακτικών που ερευνώνται περιλαμβάνονται
- Αδήλωτα POS αλλοδαπών παρόχων: Τερματικά που χρησιμοποιούνται σε επιχειρήσεις στην Ελλάδα, χωρίς να έχουν δηλωθεί στο προβλεπόμενο Μητρώο POS.
- Εισπράξεις σε λογαριασμούς του εξωτερικού: Συναλλαγές μέσω τερματικών που εκκαθαρίζονται μέσω αλλοδαπών παρόχων, με τα χρήματα να καταλήγουν σε λογαριασμούς εκτός Ελλάδας.
- Παράκαμψη της διασύνδεσης με την ταμειακή: Χρήση POS χωρίς την απαιτούμενη λειτουργική διασύνδεση με το σύστημα έκδοσης αποδείξεων, κατά παράβαση των ισχυουσών υποχρεώσεων.
- Παράνομο ή αλλοιωμένο λογισμικό: Εφαρμογές και παρεμβάσεις που, σύμφωνα με τις υπό διερεύνηση υποθέσεις, μπορούν να επηρεάζουν την καταγραφή ή τη διαβίβαση των συναλλαγών.
- Ταμειακές μηχανές εκτός των προβλεπόμενων συστημάτων: Μηχανισμοί που δεν έχουν δηλωθεί ή δεν έχουν διασυνδεθεί όπως απαιτείται με τα ηλεκτρονικά συστήματα της ΑΑΔΕ.
- Αποκλίσεις μεταξύ πληρωμών και φορολογικών δεδομένων: Περιπτώσεις στις οποίες οι εισπράξεις που προκύπτουν από τα στοιχεία πληρωμών δεν συμφωνούν με τις αποδείξεις και τα δεδομένα που έχουν διαβιβαστεί στην ΑΑΔΕ.
Η δεύτερη μεγάλη κατηγορία παραβάσεων αφορά τις ταμειακές μηχανές και τα λογισμικά που χρησιμοποιούνται για την έκδοση αποδείξεων. Σε αυτές τις περιπτώσεις, το ζητούμενο για τους ελεγκτές είναι να διαπιστώσουν εάν ο μηχανισμός λειτουργεί όπως έχει εγκριθεί και εάν τα στοιχεία των συναλλαγών διαβιβάζονται χωρίς αλλοιώσεις ή παραλείψεις.
Η πολυπλοκότητα των υποθέσεων αυτών εξηγεί γιατί η ανάλυση των ηλεκτρονικών δεδομένων πρέπει να συνδυάζεται με επιτόπιους ελέγχους και τεχνική εξέταση των συστημάτων. Η διαπίστωση ότι μια επιχείρηση έχει υποβάλει τις φορολογικές της δηλώσεις ή ότι τα βιβλία της εμφανίζουν λογιστική συνέπεια δεν αποκλείει αυτομάτως την ύπαρξη παράνομης δραστηριότητας εκτός των καταγεγραμμένων συναλλαγών.
Άλλωστε οι τελευταίες υποθέσεις που αποκαλύφθηκαν έρχονται να επιβεβαιώσουν τα ανωτέρω. Τις επόμενες μέρες επίκειται η αποκάλυψη υπόθεσης που αφορά μεγάλη αλυσίδα καφέ, με αντικείμενο την παρέμβαση στα συστήματα ηλεκτρονικών πληρωμών.
Τα πρόστιμα για τις επιχειρήσεις και τους παρόχους
Το θεσμικό πλαίσιο προβλέπει σημαντικές διοικητικές κυρώσεις για παραβάσεις που σχετίζονται με τα POS, τη διασύνδεσή τους με τις ταμειακές μηχανές και τη συμμόρφωση των παρόχων. Το ύψος του προστίμου εξαρτάται από το είδος της παράβασης, την ιδιότητα του υπόχρεου και τις ειδικότερες προϋποθέσεις που προβλέπει η σχετική νομοθεσία.
Ενδεικτικά, στο πλαίσιο των κυρώσεων που έχουν αναφερθεί για τις συγκεκριμένες παραβάσεις περιλαμβάνονται:
- Μη εγκατάσταση ή μη χρήση POS: Διοικητικό πρόστιμο 1.500 ευρώ, όπου συντρέχουν οι προϋποθέσεις εφαρμογής της σχετικής διάταξης.
- Μη διασύνδεση POS με την ταμειακή μηχανή: Πρόστιμο 10.000 ευρώ για επιχειρήσεις με απλογραφικό λογιστικό σύστημα και 20.000 ευρώ για επιχειρήσεις με διπλογραφικό σύστημα, σύμφωνα με το εφαρμοστέο πλαίσιο.
- Παραβάσεις από παρόχους υπηρεσιών πληρωμών ή τεχνικούς παρόχους: Οι κυρώσεις μπορεί να φτάσουν έως και τις 200.000 ευρώ, ανάλογα με την παράβαση και τη διάταξη που εφαρμόζεται.