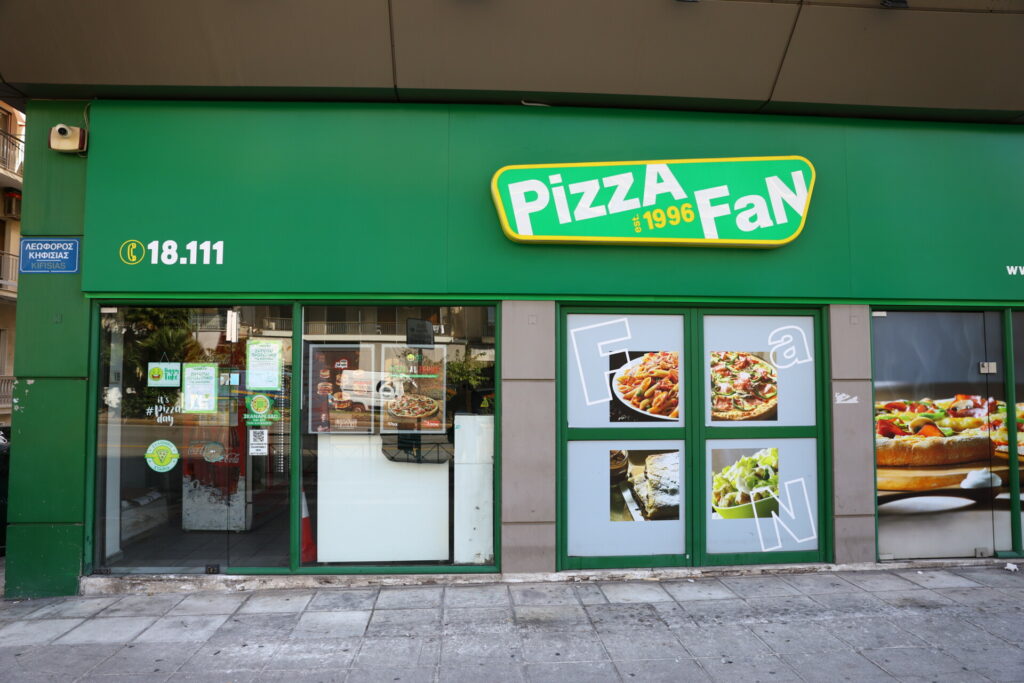
Στον προσδιορισμό των φόρων και των προστίμων που προκύπτουν από τα ευρήματα της Οικονομικής Αστυνομίας επικεντρώνεται η ΑΑΔΕ στην υπόθεση της Pizza Fan. Την ίδια ώρα, αναμένει απαντήσεις από την Ελληνική Αστυνομία για το εάν υπάρχουν στοιχεία που να αφορούν πιθανή εμπλοκή ελεγκτών της σε ενημέρωση της επιχείρησης ή συνεργαζόμενου καταστήματος πριν από τον έλεγχο. Για το συγκεκριμένο ζήτημα, η Διεύθυνση Εσωτερικών Υποθέσεων της ΑΑΔΕ έχει ήδη απευθυνθεί στην ΕΛΑΣ, χωρίς μέχρι στιγμής να έχει λάβει, ουσιαστική απάντηση ή στοιχεία για συγκεκριμένα πρόσωπα.
Ενδιαφέρον όμως παρουσιάζει και η χρονική ακολουθία ορισμένων εταιρικών εξελίξεων. Στις 24 Σεπτεμβρίου 2026, περίπου 15 ημέρες πριν από τον έλεγχο της Οικονομικής Αστυνομίας, επιχείρηση franchise της Pizza Fan προχώρησε σε εκκαθάριση. Το συγκεκριμένο κατάστημα λειτουργούσε σε νησί του Αιγαίου. Η χρονική εγγύτητα της εκκαθάρισης με τον αστυνομικό έλεγχο δημιουργεί μεν υποψίες αλλά δεν αρκεί από μόνη της για να τεκμηριώσει σύνδεση μεταξύ των δύο γεγονότων.
Στο καθαρά φορολογικό σκέλος, να σημειωθεί ότι η ΑΑΔΕ είχε εκδώσει εντολή ελέγχου για την Pizza Fan, η διαδικασία όμως σταμάτησε καθώς ήδη έχει ξεκινήσει έρευνα της Οικονομικής Αστυνομίας. Πλέον, οι φορολογικές υπηρεσίες βασίζονται στα ευρήματα της αστυνομικής έρευνας για να προχωρήσουν στον καταλογισμό των οφειλών που αναλογούν στις εμπλεκόμενες επιχειρήσεις. Το ζητούμενο είναι να προσδιοριστούν οι φόροι που δεν αποδόθηκαν και τα πρόστιμα που προβλέπονται, χωρίς πάντως να θεωρούνται δεδομένα τα ποσά που έχουν αναφερθεί μέχρι σήμερα.
Σύμφωνα με πληροφορίες ήδη έχει γίνει καταλογισμός ΦΠΑ για περίοδο ενός έτους σε 80 εταιρείες που συνδέονται με το δίκτυο της Pizza Fan, με βάση τα στοιχεία της Οικονομικής Αστυνομίας.
Για τις επιχειρήσεις αυτές, το επόμενο βήμα είναι να εξετάσουν τους καταλογισμούς και, εφόσον διαφωνούν, να υποβάλουν μέσω των λογιστών τους στην ΑΑΔΕ τα απαραίτητα δικαιολογητικά και τις εξηγήσεις τους. Τα στοιχεία αυτά θα συνεκτιμηθούν, κάτι που αφήνει περιθώριο διαφοροποίησης των αρχικών ποσών, ανάλογα με τα δεδομένα που αφορούν κάθε εταιρεία. Γιατί τα ποσά μπορεί να είναι μικρότερα από όσα ακούστηκαν.
Η απόσταση ανάμεσα στις εκτιμήσεις που κυκλοφόρησαν το προηγούμενο διάστημα και στα ποσά που αναφέρονται στα επίσημα έγγραφα αποτελεί ένα από τα πιο ευαίσθητα σημεία της υπόθεσης.
Μιλώντας στο ΕΡΤnews, ο κ. Αλεξανδρής χαρακτήρισε τη δικογραφία «πολύ πρόχειρη και βιαστική» και υποστήριξε ότι ο ΦΠΑ που φέρεται να μην αποδόθηκε είναι πολύ μικρότερος από όσο είχε αρχικά αναφερθεί. Όπως είπε, ενώ επί μακρόν γινόταν λόγος για 25-35 εκατ. ευρώ, στο κατηγορητήριο, μετά την έρευνα του ανακριτή, το ποσό αναφέρεται σε 1,8 εκατ. ευρώ. «Δεν το λέω εγώ, το λέει το κατηγορητήριο», σημείωσε.
Το ενδεχόμενο, συνεπώς, τα τελικά ποσά να είναι χαμηλότερα από εκείνα που έχουν ακουστεί δεν μπορεί να αποκλειστεί. Καθοριστικό ρόλο θα παίξουν τόσο τα δεδομένα στα οποία στηρίχθηκε η αστυνομική έρευνα όσο και τα δικαιολογητικά που θα προσκομίσουν οι επιχειρήσεις για να υποστηρίξουν τυχόν διαφωνίες τους με τους υπολογισμούς.
Από τις παραγγελίες στα «κεράσματα»
Στον πυρήνα της υπόθεσης βρίσκεται ο τρόπος καταχώρισης ορισμένων παραγγελιών στο εσωτερικό σύστημα της αλυσίδας. Σύμφωνα με τα στοιχεία που έχουν γίνει γνωστά, συναλλαγές με μετρητά, αξίας έως 40 ευρώ, περνούσαν από το σύστημα παραγγελιοληψίας και καταγράφονταν ως «κεράσματα», χωρίς να εκδίδεται απόδειξη, παρότι ο πελάτης είχε πληρώσει κανονικά.
Η πρακτική αυτή, δημιουργεί ένα συγκεκριμένο φορολογικό ζήτημα. Πωλήσεις που πραγματοποιήθηκαν εμφανίζονταν στο σύστημα ως δωρεάν παροχές προϊόντων. Έτσι, τα αντίστοιχα έσοδα και ο ΦΠΑ που αναλογεί σε αυτά δεν αποτυπώνονταν στα φορολογικά δεδομένα των επιχειρήσεων.
Θα πρέπει να σημειωθεί ότι υπήρχαν κεράσματα από την εταιρεία (2+1 πίτσα κ.λπ.) αλλά προφανώς όχι σε τέτοιο βαθμό. Βέβαια, υπάρχει η πιθανότητα από τον έλεγχο της οικονομικής αστυνομίας να ακυρώθηκαν στο σύνολο τους τα κεράσματα και να διογκώθηκε ενδεχομένως υπέρμετρα το ποσό της οφειλής. Σημειώνεται ότι για το κέρασμα δεν απαιτείται έκδοση απόδειξης
Παράλληλα, στο σημείο αυτό βρίσκεται και μία από τις βασικές διακρίσεις της υπόθεσης. Σύμφωνα με πληροφορίες, δεν προκύπτει παραποίηση των φορολογικών μηχανισμών της εταιρείας. Το φορολογικό λογισμικό λειτουργεί κανονικά και τα στοιχεία αποστέλλονται στο myDATA. Το ζήτημα, επομένως, αφορά τον τρόπο με τον οποίο καταχωρίζονταν συγκεκριμένες παραγγελίες στο σύστημα και το εάν η καταχώρισή τους ως «κεράσματα» ανταποκρινόταν στην πραγματικότητα.
Η διάκριση δεν είναι τυπική. Άλλο είναι να καταγράφεται μια πληρωμένη παραγγελία ως δωρεάν παροχή και άλλο να έχει αλλοιωθεί ο ίδιος ο φορολογικός μηχανισμός που εκδίδει τις αποδείξεις. Η δεύτερη περίπτωση αφορά διαφορετικού τύπου παράβαση και δεν μπορεί να θεωρηθεί δεδομένη χωρίς αντίστοιχα ευρήματα και σχετικό έλεγχο.
Τα 110 franchise και το κοινό σύστημα παραγγελιών
Η πολυπλοκότητα της υπόθεσης συνδέεται και με τη δομή του δικτύου. Η Pizza Fan είχε αναπτυχθεί μέσω περίπου 110 καταστημάτων franchise, καθένα από τα οποία λειτουργούσε με ξεχωριστή νομική οντότητα. Παρά τη νομική αυτοτέλειά τους, τα καταστήματα συνδέονταν λειτουργικά μέσω ενός κοινού κέντρου παραγγελιοληψίας.
Αυτός ο κοινός μηχανισμός αποτελούσε βασικό κρίκο στην καθημερινή λειτουργία του δικτύου. Μετά την επέμβαση της Αστυνομίας και τη διακοπή της λειτουργίας του συστήματος, επηρεάστηκε η λειτουργία των καταστημάτων, αναδεικνύοντας τον βαθμό στον οποίο εξαρτιόταν από την κεντρική υποδομή η διαχείριση των παραγγελιών.
Για τον φορολογικό προσδιορισμό, όμως, η κοινή υποδομή δεν αναιρεί το γεγονός ότι πρόκειται για διαφορετικές επιχειρήσεις. Οι φορολογικές υποχρεώσεις πρέπει να προσδιοριστούν ανά εταιρεία και ΑΦΜ, με βάση τα στοιχεία που αφορούν τις δικές της συναλλαγές. Αυτό σημαίνει ότι χρειάζεται αντιστοίχιση των παραγγελιών με τις αποδείξεις, τις δηλώσεις ΦΠΑ και τα δεδομένα που έχουν διαβιβαστεί στο myDATA.
Η διασταύρωση μπορεί να επεκταθεί και στα τιμολόγια αγοράς πρώτων υλών, στις ποσότητες προϊόντων που διατέθηκαν προς πώληση και στα στοιχεία των προμηθευτών, ώστε να ελεγχθεί εάν οι αγορές και οι πωλήσεις συμφωνούν με τον δηλωμένο τζίρο. Εφόσον προκύψουν συγκεκριμένες ενδείξεις, μπορεί επίσης να εξεταστεί η εταιρική σύνθεση επιμέρους επιχειρήσεων και ο ρόλος των προσώπων που τις διοικούν. Η ύπαρξη διαφορετικών εταιρικών σχημάτων, πάντως, δεν συνιστά από μόνη της ένδειξη παρατυπίας.