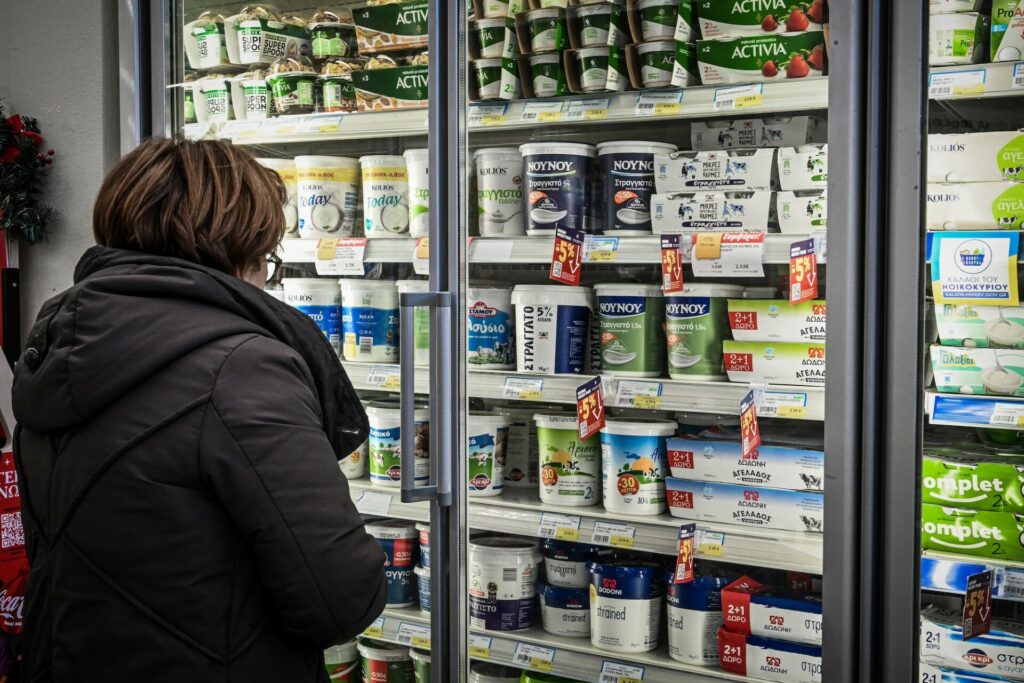
Σε τροχιά ισχυρής ανάπτυξης κινείται η ελληνική αγορά γιαουρτιού το 2026, με τις πωλήσεις να αυξάνονται με διψήφιο ρυθμό και τις μεγάλες γαλακτοβιομηχανίες να εντείνουν τον ανταγωνισμό για την κατάκτηση μεγαλύτερων μεριδίων. Τα στοιχεία του πρώτου οκταμήνου, έως και τον Αύγουστο που έχει αποκλειστικά στη διάθεση του το powergame.gr, δείχνουν ότι η συγκεκριμένη κατηγορία τροφίμων διατηρεί σημαντική δυναμική, καθώς η ανάπτυξη δεν περιορίζεται στην αύξηση της αξίας των πωλήσεων, αλλά συνοδεύεται και από ουσιαστική ενίσχυση των ποσοτήτων που αγοράζουν οι καταναλωτές. Η συνολική αγορά γιαουρτιού διατηρεί ισχυρή θετική πορεία στο οκτάμηνο του 2026, με αύξηση αξίας κατά 12,9% και όγκου κατά 9,7%, γεγονός που δείχνει ότι εκτός της αύξησης του τζίρου και δεδομένης της αύξησης και του όγκου, αυξάνεται και η πραγματική κατανάλωση.
Σε μία αγορά όπου οι ισορροπίες μεταβάλλονται και ο ανταγωνισμός ανάμεσα στις μεγάλες γαλακτοβιομηχανίες γίνεται ολοένα και πιο έντονος, το γιαούρτι εξελίσσεται σε πεδίο σημαντικών ανακατατάξεων. Οι μεγάλες επώνυμες βιομηχανίες καλούνται να υπερασπιστούν τις θέσεις τους απέναντι στην ενίσχυση των προϊόντων ιδιωτικής ετικέτας, την άνοδο ορισμένων εγχώριων ανταγωνιστών και τη διαφοροποίηση της καταναλωτικής συμπεριφοράς από περιοχή σε περιοχή. Την ίδια στιγμή, η εξέλιξη των πωλήσεων αποκαλύπτει ότι ακόμη και εταιρείες με ισχυρή παρουσία στα ψυγεία των σούπερ μάρκετ δυσκολεύονται να ακολουθήσουν τον ρυθμό ανάπτυξης της συνολικής αγοράς.
ΦΑΓΕ, Όλυμπος, Ροδόπη στους κερδισμένους του φετινού οκταμήνου
Στο οκτάμηνο Ιανουαρίου – Αυγούστου 2026, οι μεγάλες γαλακτοβιομηχανίες επιδόθηκαν σε έναν ολοένα και πιο έντονο ανταγωνισμό για τα μερίδια αγοράς. Η ΦΑΓΕ, η Όλυμπος και η Ροδόπη συγκαταλέγονται στους κερδισμένους της φετινής χρονιάς, ενώ η ΜΕΒΓΑΛ και η Κρι Κρι εμφανίζουν χαμηλότερους ρυθμούς ανάπτυξης από τη συνολική αγορά, με αποτέλεσμα να δέχονται πιέσεις στα μερίδιά τους. Την ίδια στιγμή, η ιδιωτική ετικέτα συνεχίζει να αναπτύσσεται, χωρίς ωστόσο να ακολουθεί πλήρως τον ρυθμό αύξησης της συνολικής κατηγορίας.
Σύμφωνα με τα στοιχεία που έχει στη διάθεσή του το powergame.gr η συνολική αξία της αγοράς γιαουρτιού στις τέσσερις γεωγραφικές ενότητες που εξετάζονται, δηλαδή στην Αττική, στη Θεσσαλονίκη, στην υπόλοιπη Βόρεια Ελλάδα εκτός Θεσσαλονίκη και στη Νότια Ελλάδα εκτός Αττικής, ανήλθε στο οκτάμηνο του 2026 σε περίπου 270,07 εκατ. ευρώ, από 239,70 εκατ. ευρώ το αντίστοιχο διάστημα του 2025. Η αύξηση όπως προείπαμε φτάνει το 12,9%, που μεταφράζεται σε πρόσθετες πωλήσεις περίπου 30,37 εκατ. ευρώ.
Η ιδιωτική ετικέτα διατηρεί την πρώτη θέση με μερίδιο περίπου 20,1% σε αξία, ενώ η ΦΑΓΕ είναι ο μεγαλύτερος επώνυμος παίκτης με 15,4%. Ακολουθούν η Κρι Κρι με 10,5%, η Όλυμπος με 8,4% και η Δέλτα με 7,3%.
Το σημαντικότερο εύρημα είναι ότι FrieslandCampina και Ροδόπη κερδίζουν περίπου μία ποσοστιαία μονάδα μεριδίου, ενώ η Δέλτα και η Κρι Κρι καταγράφουν τις μεγαλύτερες απώλειες μεταξύ των βασικών επώνυμων παικτών.
Τα μερίδια αγοράς γιαουρτιού στο οκτάμηνο του 2026 (Μερίδια βάσει αξίας πωλήσεων σε Βόρεια και Νότια Ελλάδα, Αττική και Θεσσαλονίκη)
| Εταιρεία | 8μηνο 2025 | 8μηνο 2026 | Διαφορά |
| Ιδιωτική ετικέτα | 20,45% | 20,05% | -0,40 μονάδες |
| ΦΑΓΕ | 14,95% | 15,41% | +0,47 μονάδες |
| Κρι Κρι | 11,46% | 10,50% | -0,96 μονάδες |
| Όλυμπος | 7,95% | 8,44% | +0,49 μονάδες |
| Δέλτα | 8,36% | 7,28% | -1,08 μονάδες |
| FrieslandCampina (Νουνού) | 4,97% | 6,03% | +1,06 μονάδες |
| Ροδόπη | 4,10% | 5,12% | +1,02 μονάδες |
| ΜΕΒΓΑΛ | 5,25% | 4,79% | -0,45 μονάδες |
| Δωδώνη | 3,38% | 2,94% | -0,43 μονάδες |
| Danone | 3,08% | 2,32% | -0,77 μονάδες |
| Φάρμα Κουκάκη | 2,21% | 2,04% | -0,17 μονάδες |
Η ΦΑΓΕ ενισχύει την κυριαρχία της μεταξύ των επώνυμων παικτών, διευρύνοντας το μερίδιό της στο 15,41% κατά τη φετινή περίοδο Ιανουαρίου-Αυγούστου, έναντι 14,95% στο περσινό οκτάμηνο. Η Όλυμπος ακολουθεί ανοδική τροχιά και πλησιάζει το 8,5%, ενώ εντυπωσιακή είναι η άνοδος της Ροδόπης, η οποία ξεπερνά πλέον το 5%.
Η Κρι Κρι παραμένει ο δεύτερος μεγαλύτερος επώνυμος παίκτης, αλλά χάνει σχεδόν μία ποσοστιαία μονάδα, με το μερίδιό της να περιορίζεται στο 10,50%. Αντίστοιχα, η ΜΕΒΓΑΛ υποχωρεί κάτω από το 5%, ενώ μεγαλύτερες απώλειες εμφανίζουν η Vivartia και η Danone.
Σε ό,τι αφορά την ιδιωτική ετικέτα, η οποία παραμένει πρώτη ως ενιαία κατηγορία προϊόντων, αλλά το μερίδιό της περιορίζεται ελαφρώς, από 20,45% σε 20,05%. Γεγονός που καταδεικνύει ότι ορισμένοι επώνυμοι παραγωγοί αναπτύσσονται ταχύτερα από τα προϊόντα ιδιωτικής ετικέτας που παράγουν οι βιομηχανίες για λογαριασμό των σούπερ μάρκετ.