Σε έναν από τους πιο δυναμικούς επενδυτικούς κλάδους της Ευρώπης εξελίσσεται η αμυντική τεχνολογία, με τις χρηματοδοτήσεις προς startups του κλάδου να οδεύουν προς ιστορικό ρεκόρ 10,5 δισ. δολ. το 2026, τροφοδοτούμενες από τη γεωπολιτική αβεβαιότητα, την κούρσα των εξοπλισμών και τη ραγδαία ανάπτυξη των αυτόνομων συστημάτων.
Σε αυτή τη νέα επενδυτική πραγματικότητα, η Ελλάδα, αν και συγκαταλέγεται στις ευρωπαϊκές χώρες με τις υψηλότερες αμυντικές δαπάνες ως ποσοστό του ΑΕΠ, εξακολουθεί να υπολείπεται των πρωταγωνιστών στην προσέλκυση venture capital για νεοφυείς επιχειρήσεις αμυντικής τεχνολογίας. Αυτή η απόκλιση αποτελεί ένα από τα πλέον ενδιαφέροντα ευρήματα για την ελληνική αγορά της νέας έκθεσης «The State of Defence Tech 2026», που εκπόνησαν η Dealroom και η Resilience Media.
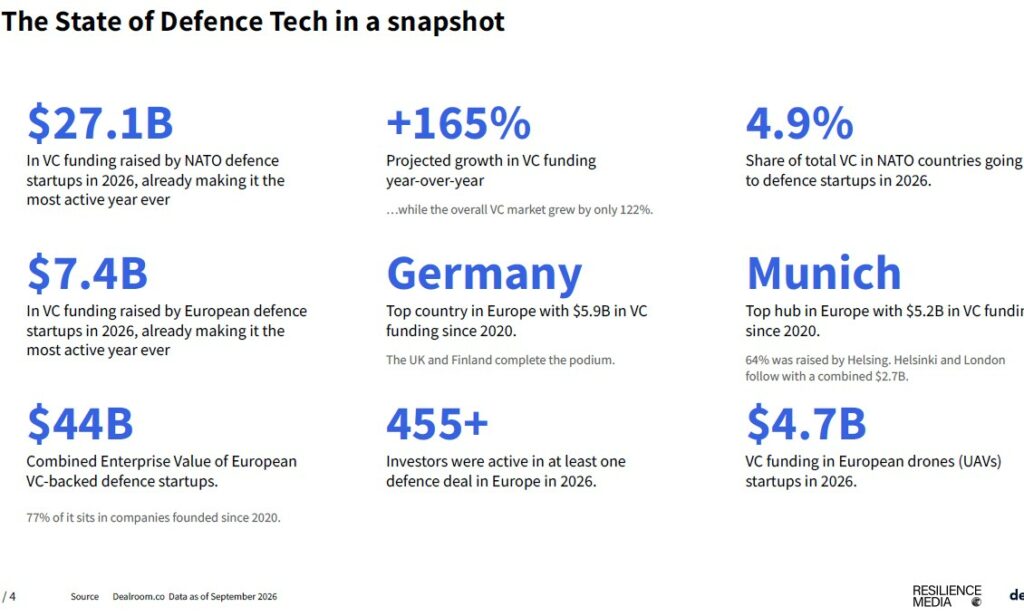
Η μελέτη αποτυπώνει την ταχύτητα με την οποία η αμυντική τεχνολογία μετατρέπεται σε επενδυτική προτεραιότητα για τα ευρωπαϊκά κεφάλαια, αλλά και τη διαφορετική αφετηρία από την οποία συμμετέχουν οι χώρες στη νέα αυτή αγορά. Σύμφωνα με τα στοιχεία της έκθεσης, οι ευρωπαϊκές defence-tech startups είχαν ήδη αντλήσει 7,4 δισ. δολ. μέχρι τον Σεπτέμβριο του 2026, έναντι 2,6 δισ. δολ. σε ολόκληρο το 2025. Η Dealroom προβλέπει ότι οι χρηματοδοτήσεις θα φτάσουν τα 10,5 δισ. δολ. έως το τέλος του έτους, καταγράφοντας αύξηση 309% σε ετήσια βάση.
Πρόκειται για επίδοση που καθιστά την αμυντική τεχνολογία τον ταχύτερα αναπτυσσόμενο κλάδο του ευρωπαϊκού venture capital, μπροστά ακόμη και από το διάστημα και τη ρομποτική. Η μεταβολή είναι εντυπωσιακή και σε επίπεδο επενδυτικών προτεραιοτήτων. Το 2026 το defence tech απορροφά το 11,1% του συνόλου των ευρωπαϊκών επενδύσεων venture capital, όταν μέχρι το 2020 το αντίστοιχο ποσοστό κυμαινόταν μεταξύ 0,5% και 1%. Ειδικά στην Ευρωπαϊκή Ένωση των 27, το μερίδιο φτάνει πλέον το 15%.
Πηγή Dealroom
Το ελληνικό παράδοξο
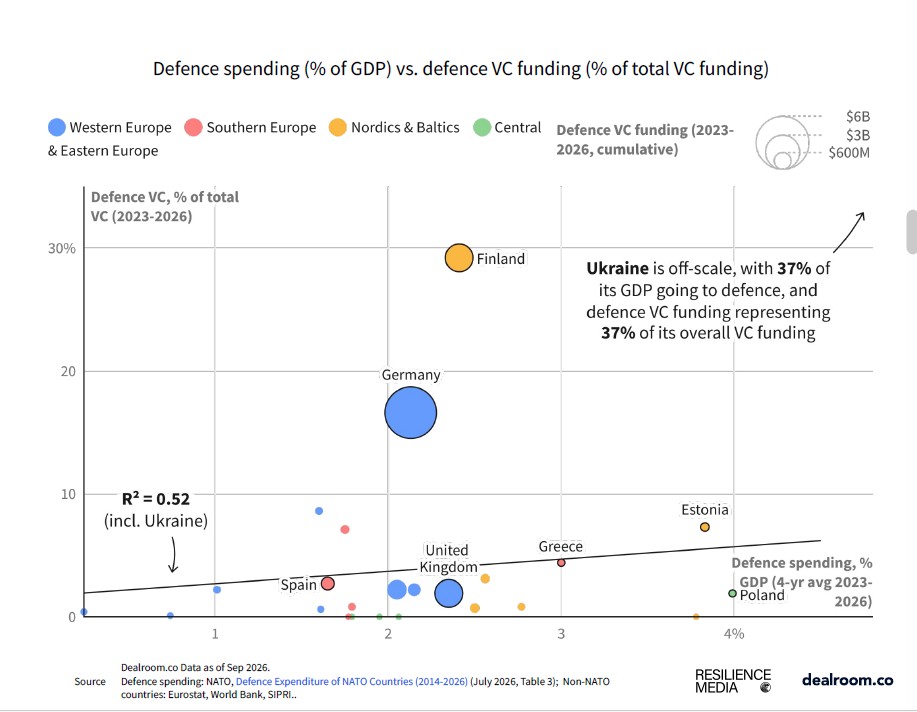
Η Ελλάδα βρίσκεται σε μια ιδιαίτερη θέση στον ευρωπαϊκό χάρτη. Διαθέτει διαχρονικά σημαντικούς πόρους για την άμυνα, χωρίς όμως να εμφανίζει αντίστοιχη δυναμική στη χρηματοδότηση νεοφυών επιχειρήσεων που αναπτύσσουν αμυντικές τεχνολογίες. Η εικόνα αποτυπώνεται σε ειδικό διάγραμμα της έκθεσης, το οποίο συσχετίζει τις αμυντικές δαπάνες ως ποσοστό του ΑΕΠ με το ποσοστό των συνολικών επενδύσεων venture capital που κατευθύνεται στο defence tech.
Η Ελλάδα εμφανίζεται με αμυντικές δαπάνες κοντά στο 3% του ΑΕΠ κατά μέσο όρο την περίοδο 2023-2026, αλλά με αισθητά χαμηλότερη συμμετοχή της αμυντικής τεχνολογίας στην εγχώρια αγορά venture capital από εκείνη που καταγράφουν οι κορυφαίες ευρωπαϊκές αγορές. Η σύγκριση με τη Φινλανδία και τη Γερμανία είναι αποκαλυπτική. Στη Φινλανδία, το defence tech αντιστοιχεί στο 29,2% των συνολικών επενδύσεων VC την περίοδο 2023-2026, ενώ στη Γερμανία το ποσοστό διαμορφώνεται στο 16,6%.
Η ελληνική υστέρηση αποτυπώνεται και στις κατατάξεις της μελέτης. Η Ελλάδα δεν περιλαμβάνεται στις δέκα ευρωπαϊκές χώρες με τις υψηλότερες χρηματοδοτήσεις defence-tech startups το 2026, ούτε η Αθήνα συγκαταλέγεται στους δέκα σημαντικότερους ευρωπαϊκούς κόμβους με βάση τα κεφάλαια που έχουν προσελκύσει από το 2020. Το εύρημα δεν υποδηλώνει απουσία ελληνικής αμυντικής τεχνογνωσίας ή επιχειρηματικής δραστηριότητας. Αναδεικνύει, ωστόσο, ότι η εγχώρια αγορά ιδιωτικών επενδύσεων σε αμυντικές startups δεν έχει αποκτήσει ακόμη την κλίμακα που παρατηρείται στις ισχυρότερες ευρωπαϊκές οικονομίες του κλάδου.
Πηγή Dealroom
Το Μόναχο πρωτεύουσα του defence tech
Στην ευρωπαϊκή επενδυτική κούρσα, η Γερμανία έχει αποκτήσει σαφές προβάδισμα. Σύμφωνα με την Dealroom, οι γερμανικές defence-tech startups έχουν συγκεντρώσει περίπου 5,9 δισ. δολ. από το 2020, περισσότερα από κάθε άλλη ευρωπαϊκή χώρα. Μόνο το 2026 οι χρηματοδοτήσεις τους ανέρχονται σε περίπου 3,5 δισ. δολ., με τη Φινλανδία να ακολουθεί στα 1,2 δισ. δολ. και το Ηνωμένο Βασίλειο στα 932 εκατ. δολάρια.
Πίσω από τη γερμανική πρωτοκαθεδρία βρίσκονται ορισμένες από τις πλέον ισχυρές ευρωπαϊκές startups του κλάδου, με χαρακτηριστικότερα παραδείγματα τη Helsing και την Quantum Systems. Τον Ιούλιο του 2026 η Quantum Systems άντλησε 1,1 δισ. δολ. μέσω χρηματοδοτικού γύρου Series D, ενώ μόλις έντεκα ημέρες αργότερα η Helsing εξασφάλισε 1,8 δισ. δολ. σε Series E, φτάνοντας σε αποτίμηση 18 δισ. δολάρια.
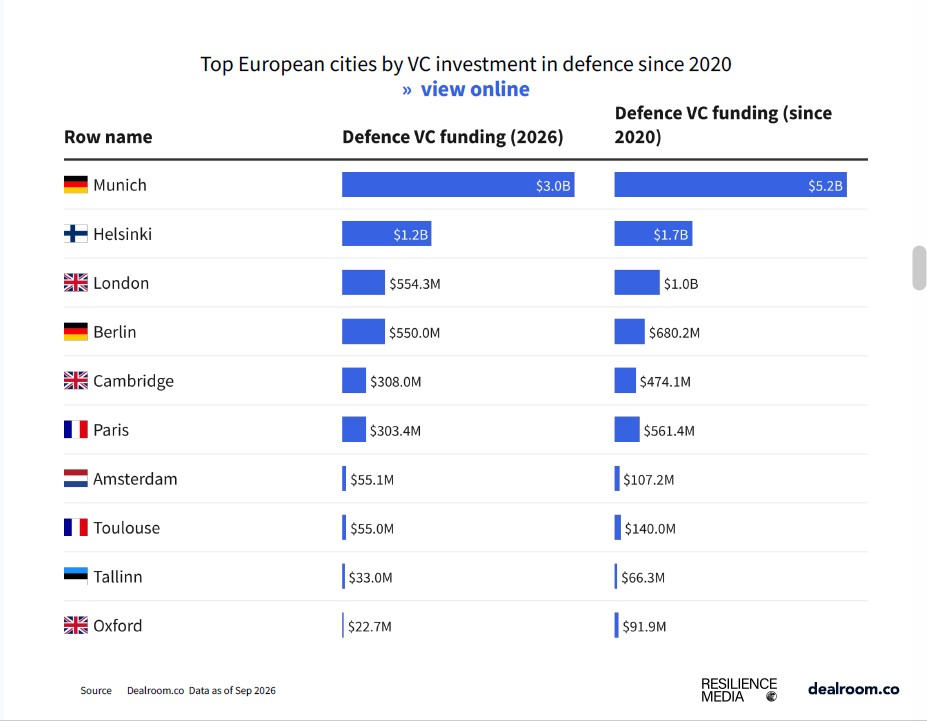
Η συγκέντρωση κεφαλαίων είναι ακόμη πιο εντυπωσιακή σε επίπεδο πόλεων. Το Μόναχο έχει αναδειχθεί στον μεγαλύτερο ευρωπαϊκό κόμβο αμυντικής τεχνολογίας, με χρηματοδοτήσεις 5,2 δισ. δολ. από το 2020. Παρότι φιλοξενεί μόλις το 4,1% των ευρωπαϊκών defence-tech startups που έχουν υποστηριχθεί από venture capital, συγκεντρώνει το 39% της συνολικής επιχειρηματικής αξίας του ευρωπαϊκού οικοσυστήματος και το 40% των χρηματοδοτήσεων του 2026. Πίσω από το Μόναχο ακολουθούν το Ελσίνκι και το Λονδίνο, επιβεβαιώνοντας ότι η ευρωπαϊκή αμυντική καινοτομία αναπτύσσεται γύρω από συγκεκριμένους τεχνολογικούς και επενδυτικούς πόλους.
Πηγή Dealroom
Drones και αυτόνομα συστήματα
Το μεγαλύτερο μέρος της επενδυτικής έκρηξης κατευθύνεται σε τεχνολογίες που έχουν αποκτήσει κεντρικό ρόλο στις σύγχρονες στρατιωτικές επιχειρήσεις. Οι ευρωπαϊκές startups που αναπτύσσουν μη επανδρωμένα αεροσκάφη (UAVs) έχουν αντλήσει 4,7 δισ. δολ. το 2026, μέσα από 40 χρηματοδοτικούς γύρους. Πρόκειται για τη μεγαλύτερη κατηγορία επενδύσεων στον ευρωπαϊκό κλάδο.
Ακολουθούν οι τεχνολογίες αντιμετώπισης drones, με χρηματοδοτήσεις 1,2 δισ. δολ., και τα μη επανδρωμένα θαλάσσια συστήματα, με 796 εκατ. δολ. Και στις δύο αυτές κατηγορίες, τα κεφάλαια που συγκεντρώθηκαν το 2026 υπερβαίνουν το σύνολο των χρηματοδοτήσεων όλων των προηγούμενων ετών. Η στροφή προς τα αυτόνομα συστήματα συνδέεται άμεσα με τα επιχειρησιακά διδάγματα των σύγχρονων συγκρούσεων, αλλά και με τη δυνατότητα των νέων τεχνολογιών να προσφέρουν λύσεις ταχύτερα και με διαφορετική οικονομική κλίμακα από τα παραδοσιακά εξοπλιστικά προγράμματα.
Την ίδια στιγμή, η ευρωπαϊκή αγορά αποκτά μεγαλύτερο επενδυτικό βάθος. Το 2026 περισσότεροι από 455 επενδυτές έχουν συμμετάσχει σε τουλάχιστον μία χρηματοδότηση defence-tech startup, αριθμός σχεδόν τετραπλάσιος σε σχέση με το 2020. Ανάμεσά τους βρίσκονται εξειδικευμένα venture capital funds, επενδυτικά σχήματα deep tech, αλλά και θεσμικοί επενδυτές με δημόσια υποστήριξη. Χαρακτηριστική είναι η παρουσία του NATO Innovation Fund, που καταγράφεται στην κορυφή της κατάταξης των επενδυτών με βάση τον αριθμό συμμετοχών σε χρηματοδοτικούς γύρους από το 2025.