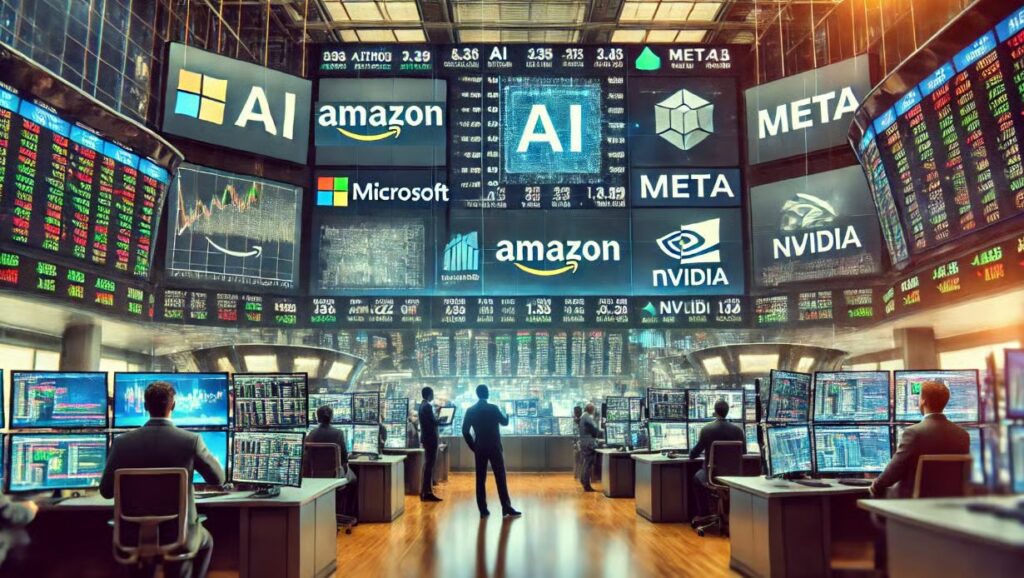
Η επενδυτική έκρηξη στην τεχνητή νοημοσύνη (AI) συναντά τα πρώτα σημάδια επιβράδυνσης, καθώς οι χρηματοδότες απαιτούν αποδείξεις κερδοφορίας. Οι κρυφές υποχρεώσεις δισεκατομμυρίων, η κυκλική χρηματοδότηση και ο υπερδανεισμός τη στιγμή που οι αποδόσεις ομολόγων αυξάνονται ανεβάζοντας το κόστος των δανεικών εντείνουν τους κινδύνους για τις αγορές.
Οι φόβοι για την ασφάλεια της AI έχουν τη δική τους συμβολή στις ανησυχίες, αλλά η τεχνολογική κούρσα δεν επιβραδύνεται απαραίτητα από την ανασφάλεια, αλλά περισσότερο επειδή αυξάνονται τα λογιστικά μαγειρέματα με εταιρείες οχήματα για να ανατροφοδοτείται ο δανεισμός που δημιουργεί κρυφές και φανερές παράλληλες φούσκες έτοιμες να σκάσουν, αναφέρουν αναλυτές.
Ο Κεν Γκρίφιν, ιδρυτής του επενδυτικού ομίλου που περιλαμβάνει το hedge fund Citadel και τη Citadel Securities, προειδοποίησε ότι οι επενδυτές βρίσκονται «σχεδόν σίγουρα» αντιμέτωποι με μια φούσκα. Κατά την εκτίμησή του, οι εταιρείες εξακολουθούν να προσπαθούν να προσδιορίσουν πόσα κεφάλαια πρέπει να διαθέσουν στην Τεχνητή Νοημοσύνη, γεγονός που αυξάνει τον κίνδυνο υπερβολικών επενδύσεων και μελλοντικών απογοητεύσεων.
Η παγκόσμια κούρσα για την τεχνητή νοημοσύνη περνά σε μια πιο απαιτητική φάση: οι επενδυτές δεν εγκαταλείπουν την προσδοκία ότι η νέα τεχνολογία θα αυξήσει θεαματικά την παραγωγικότητα, αλλά αρχίζουν να εξετάζουν αυστηρότερα το κόστος, τη χρηματοδότηση και τις πραγματικές προοπτικές απόδοσης των κεφαλαίων τους.
Το ερώτημα είναι αν η αγορά μπορεί να περιορίσει την υπερβολική αισιοδοξία χωρίς να προκαλέσει μια ευρύτερη οικονομική αναταραχή, σε μια περίοδο κατά την οποία οι επενδύσεις στην AI στηρίζουν μεγάλο μέρος της ανάπτυξης και των χρηματιστηριακών κερδών.
Η τεχνητή νοημοσύνη περνά από τον ενθουσιασμό στον έλεγχο των αποδόσεων
Η αγορά αρχίζει να διαφοροποιεί τις εταιρείες που διαθέτουν βιώσιμο επιχειρηματικό μοντέλο από εκείνες που εξαρτώνται από τη συνεχή εισροή κεφαλαίων. Η μεταστροφή είναι εμφανής σε ολόκληρη την αλυσίδα υποδομών της τεχνητής νοημοσύνης, από τους κατασκευαστές μικροκυκλωμάτων και τα κέντρα δεδομένων έως τους νεότερους παρόχους υπολογιστικής ισχύος.
Στο επίκεντρο βρίσκονται οι λεγόμενες neoclouds: εταιρείες που δανείζονται σημαντικά ποσά για να κατασκευάσουν κέντρα δεδομένων και να διαθέσουν υπολογιστική ισχύ στους ίδιους τους τεχνολογικούς κολοσσούς που τις στηρίζουν.
Το επιχειρηματικό μοντέλο τους αποτελεί χαρακτηριστικό παράδειγμα της κυκλικής οικονομίας της AI, καθώς οι μεγάλοι όμιλοι επενδύουν σε προμηθευτές υποδομών, οι οποίοι στη συνέχεια χρηματοδοτούν την ανάπτυξή τους προσδοκώντας ότι η ζήτηση θα συνεχίσει να αυξάνεται.
Η αυξανόμενη επιφυλακτικότητα αποτυπώνεται στις αγορές ομολόγων, όπου οι επενδυτές ζητούν υψηλότερες αποδόσεις για να δανείσουν εταιρείες με μεγάλο χρηματοδοτικό βάρος. Η CoreWeave αποτελεί ενδεικτική περίπτωση, καθώς η άνοδος των επιτοκίων ενισχύει τις ανησυχίες για το κόστος εξυπηρέτησης του χρέους και την ικανότητα των εταιρειών να χρηματοδοτούν διαρκώς νέες υποδομές, αναφέρουν αναλυτές στο Axios.
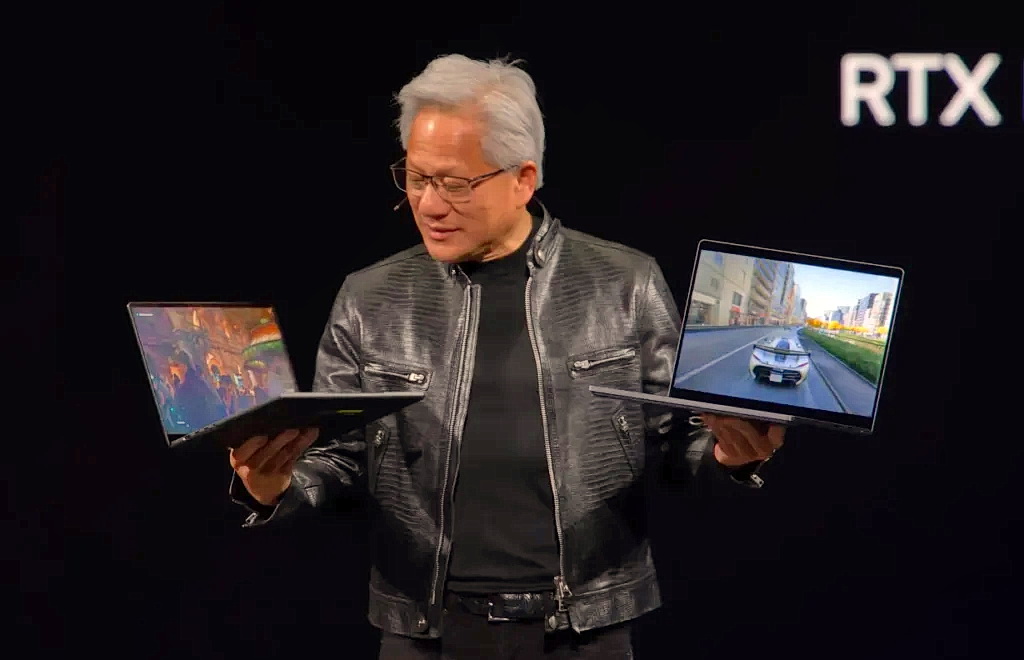
Ο διευθύνων σύμβουλος της Nvidia, Τζένσεν Χουάνγκ, με laptops Dell και Lenovo που περιέχουν το νέο RTX Spark Superchip © Νvidia
Παράλληλα, η νοτιοκορεατική Elice είδε τη μετοχή της να υποχωρεί περισσότερο από 30% κατά την πρώτη ημέρα διαπραγμάτευσής της. Στην Αυστραλία, η Firmus, εταιρεία υποδομών AI που υποστηρίζεται από τη Nvidia, ανέστειλε νωρίτερα μέσα στον μήνα τα σχέδια εισαγωγής της στο χρηματιστήριο, καθώς οι επενδυτές αμφισβήτησαν την αποτίμησή της.
Ο Τζον Πιρς, επικεφαλής επενδύσεων ενός από τα μεγαλύτερα συνταξιοδοτικά ταμεία της χώρας, περιέγραψε τη διαφορά ανάμεσα στις προοπτικές και στην τιμή της εταιρείας: η Firmus, όπως είπε, διαθέτει μια ελκυστική επιχειρηματική ιστορία, αλλά όχι μια εξίσου ελκυστική αποτίμηση.
Σύμφωνα με δημοσίευμα του The Information, η Nvidia ενδέχεται να εξετάζει νέα επένδυση εκατοντάδων εκατομμυρίων δολαρίων στη Firmus. Η κίνηση θα επιβεβαίωνε τον διπλό ρόλο της αμερικανικής εταιρείας: όχι μόνο ως βασικού προμηθευτή των επεξεργαστών που απαιτούνται για την ανάπτυξη της AI, αλλά και ως χρηματοδότη επιχειρήσεων που αγοράζουν τα προϊόντα της.
Η επανεξέταση των αποτιμήσεων επεκτείνεται και στους κατασκευαστές μικροκυκλωμάτων. Μετά το ιστορικό υψηλό του τεχνολογικού δείκτη Nasdaq στις 6 Οκτωβρίου, οι μετοχές του κλάδου υποχώρησαν, σε μια ένδειξη ότι οι επενδυτές γίνονται πιο επιλεκτικοί ακόμη και απέναντι στους βασικούς ωφελημένους της επενδυτικής έκρηξης.
Το κρυφό χρέος των 3 τρισ. και οι υποχρεώσεις που δεν φαίνονται
Η αυξανόμενη επιφυλακτικότητα δεν αφορά μόνο τις νεότερες εταιρείες υποδομών. Οι μεγαλύτεροι τεχνολογικοί όμιλοι, όπως η Amazon, η Meta και η Alphabet, μητρική της Google, ξεκίνησαν την επέκταση των κέντρων δεδομένων αξιοποιώντας τα μεγάλα ταμειακά τους διαθέσιμα. Σήμερα, όμως, στρέφονται όλο και περισσότερο στον δανεισμό, καθώς οι ανάγκες χρηματοδότησης διευρύνονται και τα διαθέσιμα κεφάλαια δεν επαρκούν για να καλύψουν όλες τις επενδύσεις.
Ο Ντέιβιντ Λεμπόβιτς, επικεφαλής εναλλακτικής έρευνας και στρατηγικής της JPMorgan Asset Management, έχει περιγράψει τη μετάβαση από την αυτοχρηματοδότηση στις αγορές πιστώσεων ως ένα νέο σημείο πίεσης. Οι εταιρείες αρχικά αξιοποίησαν τις ελεύθερες ταμειακές ροές τους, αλλά πλέον απευθύνονται όλο και περισσότερο στους δανειστές, σε μια περίοδο κατά την οποία οι αγορές ομολόγων εμφανίζουν ενδείξεις κόπωσης.
Το πρόβλημα, ωστόσο, είναι ευρύτερο από τον εμφανή δανεισμό. Μεγάλο μέρος του χρηματοδοτικού βάρους της AI βρίσκεται σε μελλοντικές συμβατικές δεσμεύσεις, οι οποίες δεν αποτυπώνονται στους ισολογισμούς με τον ίδιο τρόπο όπως τα παραδοσιακά δάνεια.
Σύμφωνα με ανάλυση της Goldman Sachs, οι δεσμεύσεις μίσθωσης των μεγάλων παρόχων υποδομών AI ανέρχονται σε περίπου 1,5 τρισ. δολάρια. Πρόκειται για συμφωνίες με τις οποίες οι εταιρείες εξασφαλίζουν τη χρήση κέντρων δεδομένων και άλλων εγκαταστάσεων για μεγάλα χρονικά διαστήματα, αναλαμβάνοντας μελλοντικές πληρωμές που δεν εμφανίζονται εξαρχής ως συμβατικό χρέος στον ισολογισμό τους. Επιπλέον, υπάρχουν περίπου 1,5 τρισ. δολάρια σε δεσμεύσεις αγορών, κυρίως για μικροκυκλώματα και ηλεκτρική ενέργεια.
Οι δύο κατηγορίες αντιστοιχούν συνολικά σε περίπου 3 τρισ. δολάρια μελλοντικών υποχρεώσεων. Η Goldman Sachs προειδοποιεί ότι η συγκεκριμένη λογιστική αντιμετώπιση μπορεί να υποτιμά τη μόχλευση των εταιρειών και τις μελλοντικές ανάγκες τους σε ρευστότητα, καθώς οι συμβατικές υποχρεώσεις μετατρέπονται σταδιακά σε πραγματικές πληρωμές.
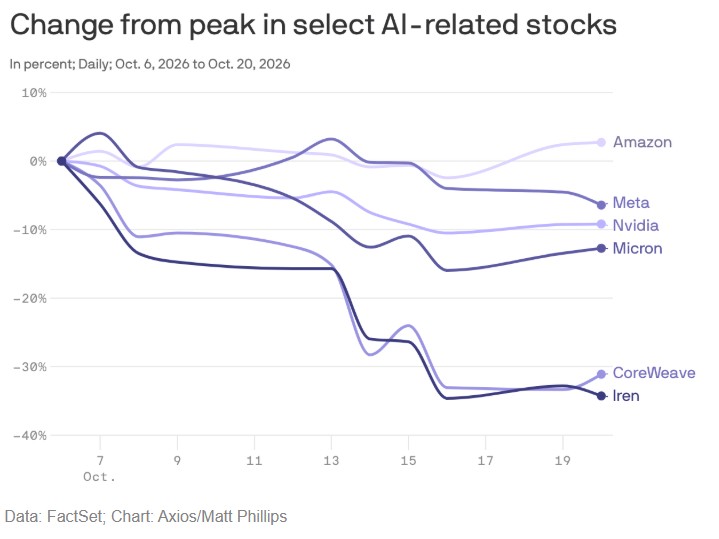
Μεταβολή τιμών από την κορυφή σε επιλεγμένες μετοχές που σχετίζονται με την τεχνητή νοημοσύνη
©FactSet, Axios
Χαρακτηριστικό παράδειγμα αποτελεί το έργο Hyperion της Meta στη Λουιζιάνα. Η χρηματοδότηση του κέντρου δεδομένων έχει οργανωθεί έτσι ώστε το μεγαλύτερο μέρος της να εξασφαλιστεί μέσω μακροχρόνιας συμφωνίας μίσθωσης. Το δάνειο των 27,3 δισ. δολαρίων που συνδέεται με το έργο δεν εμφανίζεται ως άμεσος δανεισμός στον ισολογισμό της Meta, παρότι η εταιρεία δεσμεύεται να καταβάλλει μισθώματα για διάστημα 20 ετών.
Το συνολικό μέγεθος των υποχρεώσεων αυτών υπερβαίνει κατά πολύ τις παραδοσιακές κεφαλαιουχικές δαπάνες. Οι εννέα μεγάλες τεχνολογικές εταιρείες που εξετάζει η σχετική ανάλυση έχουν αναλάβει δεσμεύσεις άνω των 3 τρισ. δολαρίων, ενώ οι ανακοινωμένες κεφαλαιουχικές δαπάνες τους ανήλθαν συνολικά σε περίπου 600 δισ. δολάρια κατά το τελευταίο δωδεκάμηνο που έχουν δημοσιοποιήσει.
Η στρατηγική βασίζεται στην παραδοχή ότι η ζήτηση για υπολογιστική ισχύ θα συνεχίσει να αυξάνεται και ότι οι επιχειρήσεις και οι καταναλωτές θα ενσωματώνουν όλο και περισσότερο την AI στην καθημερινότητά τους. Αν οι προβλέψεις επαληθευτούν, οι μελλοντικές εισπράξεις θα επιτρέψουν την εξυπηρέτηση των δεσμεύσεων. Αν, όμως, η ανάπτυξη της ζήτησης επιβραδυνθεί ή τα έσοδα αποδειχθούν χαμηλότερα των προσδοκιών, οι εταιρείες θα βρεθούν αντιμέτωπες με υψηλές πληρωμές ακόμη και αν περιορίσουν τα νέα επενδυτικά σχέδια.
Η διαφορά ανάμεσα στο εμφανές χρέος και στις συνολικές μελλοντικές δεσμεύσεις είναι κρίσιμη για την αποτίμηση του κινδύνου. Μια εταιρεία μπορεί να παρουσιάζει ισχυρά κέρδη και σχετικά διαχειρίσιμο δανεισμό, αλλά να έχει αναλάβει υποχρεώσεις που περιορίζουν σημαντικά την ευελιξία της σε περίπτωση επιβράδυνσης.
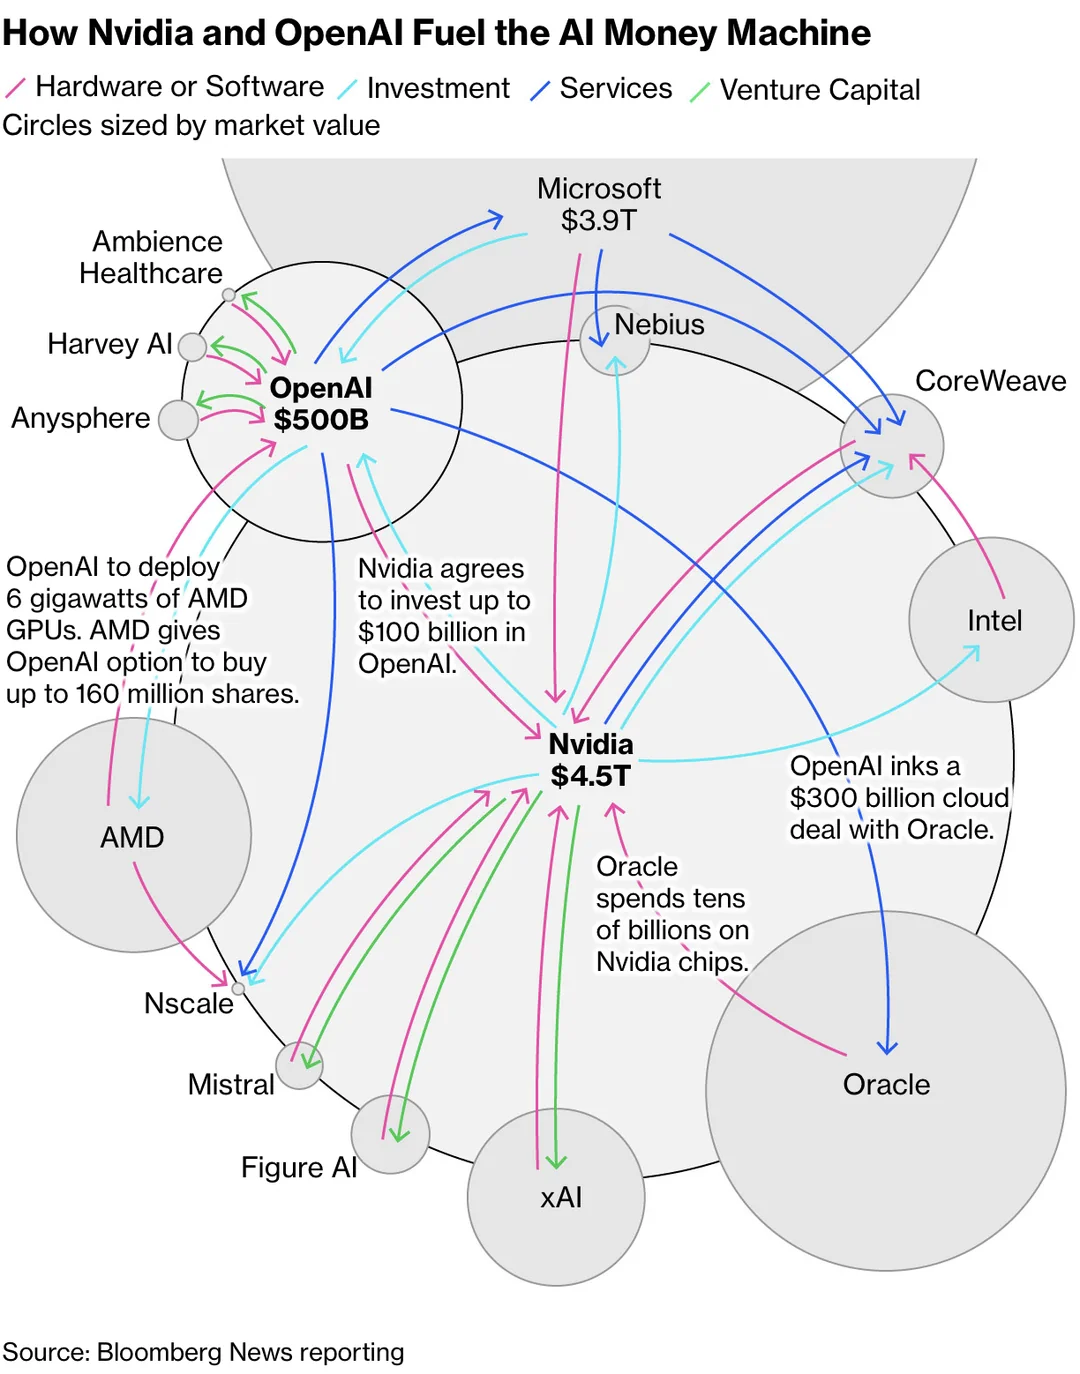
Πώς OpenAI και Nvidia τροφοδοτούν τη μηχανή χρήματος της AI ©Bloomberg
Η Nvidia χρηματοδοτεί την ίδια την αγορά που τροφοδοτεί
Η Nvidia βρίσκεται σε ιδιαίτερη θέση μέσα σε αυτό το οικοσύστημα, καθώς οι δραστηριότητές της δεν περιορίζονται πλέον στην πώληση επεξεργαστών γραφικών (GPU). Η εταιρεία χρησιμοποιεί όλο και περισσότερο τον δικό της ισολογισμό για να στηρίξει την ανάπτυξη των υποδομών και τους πελάτες που αγοράζουν τα προϊόντα της.
Οι δεσμεύσεις της περιλαμβάνουν σχεδόν 50 δισ. δολάρια σε επενδύσεις σε εργαστήρια τεχνητής νοημοσύνης, ενώ έχει σχεδιαστεί και χρηματοδοτική στήριξη ύψους 105 δισ. δολαρίων για το έργο κέντρου δεδομένων στο Οχάιο, το οποίο συνδέεται με την OpenAI και την SB Energy.
Παράλληλα, η Nvidia συνεργάζεται με χρηματοπιστωτικούς ομίλους της Wall Street για τη διαμόρφωση χρηματοδότησης που θα μπορούσε να φτάσει τα 500 δισ. δολάρια για αγορές μικροκυκλωμάτων AI. Στο πλαίσιο του πλήρους έργου στο Οχάιο, η OpenAI θα μπορούσε να αγοράσει μικροκυκλώματα Nvidia αξίας περίπου 350 δισ. δολαρίων.
Η στρατηγική αυτή μπορεί να επιταχύνει την αύξηση των εσόδων της Nvidia, εφόσον η ζήτηση συνεχίσει να αυξάνεται. Ταυτόχρονα, όμως, δημιουργεί μεγαλύτερη έκθεση σε περίπτωση που οι πελάτες της δεν καταφέρουν να χρηματοδοτήσουν τα σχέδιά τους. Εάν τα εργαστήρια AI και οι κατασκευαστές κέντρων δεδομένων δυσκολευτούν να αντλήσουν κεφάλαια, η Nvidia ενδέχεται να χρειαστεί να στηρίξει περισσότερο τις ίδιες τις επιχειρήσεις που αγοράζουν τα προϊόντα της.
Έτσι, ο κίνδυνος δεν περιορίζεται σε πιθανή μείωση των πωλήσεων μικροκυκλωμάτων. Η εταιρεία εκτίθεται επίσης μέσω των επενδύσεων, των εγγυήσεων και των χρηματοδοτικών δεσμεύσεων που στηρίζουν τη ζήτηση για τα προϊόντα της. Όσο μεγαλώνει αυτό το πλέγμα, τόσο πιο σύνθετες γίνονται οι συνέπειες μιας ενδεχόμενης επιβράδυνσης των δαπανών.
Το μοντέλο θυμίζει έναν κύκλο αλληλοτροφοδότησης: οι εταιρείες που κατασκευάζουν υποδομές χρειάζονται κεφάλαια για να αγοράσουν εξοπλισμό, οι προμηθευτές τους συμμετέχουν στη χρηματοδότηση και οι νέες επενδύσεις ενισχύουν τα έσοδα ολόκληρης της αλυσίδας. Όσο η ζήτηση επιταχύνεται, ο κύκλος μπορεί να λειτουργεί υπέρ όλων. Αν όμως οι τελικοί πελάτες δεν αποφέρουν τα αναμενόμενα έσοδα, οι αλληλεξαρτήσεις μπορεί να μετατρέψουν την επιβράδυνση σε ευρύτερο χρηματοδοτικό πρόβλημα.
Η φούσκα μπορεί να περιοριστεί χωρίς να εξαφανιστεί η τεχνολογική επανάσταση
Παρά τα σημάδια αυξημένης προσοχής, η Wall Street δεν έχει εγκαταλείψει την εκτίμηση ότι η τεχνητή νοημοσύνη μπορεί να μετασχηματίσει την οικονομία. Η JPMorgan αύξησε τη Δευτέρα την πρόβλεψή της για τις ετήσιες αποδόσεις των μετοχών μεγάλης κεφαλαιοποίησης στις ΗΠΑ στο 7,5% για τα επόμενα 10 έως 15 χρόνια, από 6,7% που προέβλεπε πέρυσι, επικαλούμενη τα πιθανά οφέλη στην παραγωγικότητα και την ανθεκτικότητα των εταιρικών περιθωρίων κέρδους.
Ακόμη και οι πιο επιφυλακτικοί απέναντι στην επενδυτική φρενίτιδα αναγνωρίζουν ότι η τεχνολογική αλλαγή είναι πραγματική. Η κατάρρευση της φούσκας του Διαδικτύου στις αρχές της δεκαετίας του 2000 δεν εξαφάνισε το Διαδίκτυο. Αντίστοιχα, μια διόρθωση στην αγορά της τεχνητής νοημοσύνης δεν θα σήμαινε ότι η τεχνολογία δεν θα συνεχίσει να εξελίσσεται ή να προσφέρει σημαντικές δυνατότητες σε επιχειρήσεις και καταναλωτές.
Η κρίσιμη διαφορά είναι ότι οι επενδυτές αρχίζουν να εξετάζουν πιο προσεκτικά τις επιχειρηματικές στρατηγικές, τις αποτιμήσεις και τον τρόπο χρηματοδότησης κάθε εταιρείας. Όπως επισήμανε ο Λεμπόβιτς της JPMorgan Asset Management, η αγορά περνά από μια περίοδο σχεδόν καθολικού ενθουσιασμού για την AI σε μια φάση όπου διακρίνει πλέον τις διαφορές μεταξύ παικτών, επιχειρηματικών μοντέλων και χρηματοδοτικών επιλογών.
Η εξέλιξη αυτή είναι κρίσιμη για μια οικονομία που έχει συνδέσει σημαντικό μέρος της επενδυτικής δραστηριότητας με την κατασκευή κέντρων δεδομένων και την αγορά εξοπλισμού. Κατά την περίοδο της φούσκας του Διαδικτύου, η αμερικανική χρηματιστηριακή αγορά έχασε σχεδόν το ήμισυ της αξίας της από την κορύφωση του 2000 έως το χαμηλό του 2003, αλλά η οικονομική επιβράδυνση ήταν σχετικά ήπια και σύντομη. Σήμερα, όμως, οι τεχνολογικές εταιρείες δαπανούν τεράστια ποσά, υπερβαίνοντας σε ορισμένες περιπτώσεις τις διαθέσιμες ταμειακές ροές τους.
H Τεχνητή Νοημοσύνη στο κλείσιμο μεγάλων συναλλαγών της Wall Street © Χ.com
Η Alphabet κατέγραψε αρνητικές ελεύθερες ταμειακές ροές για πρώτη φορά στο δεύτερο τρίμηνο του 2026, έπειτα από σωρευτική παραγωγή σχεδόν 600 δισ. δολαρίων από την εισαγωγή της στο χρηματιστήριο το 2004. Το στοιχείο αυτό υπογραμμίζει την αλλαγή που έχει συντελεστεί: ακόμη και εταιρείες με μακρά ιστορία ισχυρής δημιουργίας μετρητών καλούνται πλέον να χρηματοδοτήσουν μια πρωτοφανή επενδυτική επέκταση.
Η πρόκληση, επομένως, δεν είναι μόνο να διαπιστωθεί αν η τεχνητή νοημοσύνη θα δημιουργήσει αξία, αλλά και ποιο μέρος αυτής της αξίας θα καταλήξει στις εταιρείες που επενδύουν σήμερα. Η τεχνολογική πρόοδος μπορεί να αποδειχθεί σημαντική, χωρίς αυτό να εγγυάται ότι κάθε εταιρεία που συμμετέχει στην κούρσα θα δικαιώσει τις σημερινές αποτιμήσεις της.
Αυτός είναι και ο λόγος που η επενδυτική αγορά περνά σε μια πιο επιλεκτική φάση. Οι εταιρείες με ισχυρές ταμειακές ροές, πειθαρχημένο δανεισμό και σαφή διαδρομή προς την κερδοφορία μπορεί να διατηρήσουν το προβάδισμά τους. Αντίθετα, επιχειρήσεις που στηρίζονται σε συνεχείς εισροές κεφαλαίων, ακριβές υποδομές και υποθέσεις για μια διαρκώς αυξανόμενη ζήτηση θα βρεθούν περισσότερο εκτεθειμένες.
Η φούσκα, αν τελικά περιοριστεί ή σκάσει, δεν θα έχει απαραίτητα το ίδιο αποτέλεσμα για όλους. Μπορεί να οδηγήσει σε ακυρώσεις έργων, πτώση αποτιμήσεων και αναδιάρθρωση επιχειρήσεων, ενώ παράλληλα θα επιτρέψει σε ισχυρότερους παίκτες να αποκτήσουν υποδομές, τεχνογνωσία και μερίδιο αγοράς σε χαμηλότερο κόστος. Η τεχνητή νοημοσύνη μπορεί να συνεχίσει να αλλάζει την οικονομία, αλλά η μετάβαση από τις προσδοκίες στην πραγματική παραγωγικότητα θα απαιτήσει χρηματοδοτική αντοχή και επιχειρηματικά μοντέλα που μπορούν να σταθούν χωρίς διαρκή ανατροφοδότηση κεφαλαίων.