Την ώρα που οι τράπεζες, οι ασφαλιστικές και οι εταιρείες διαχείρισης απαιτήσεων ενισχύουν ολοένα και περισσότερο την κερδοφορία τους, τα νοικοκυριά βρίσκονται αντιμέτωπα με ένα διαρκώς αυξανόμενο βάρος από ανατιμήσεις και πρόσθετες χρεώσεις. Πρόκειται για μια συζήτηση που έχει φουντώσει το τελευταίο διάστημα, αναδεικνύοντας σοβαρά ερωτήματα γύρω από τη λειτουργία της αγοράς, την αποτελεσματικότητα των εποπτικών μηχανισμών και την προστασία των καταναλωτών.
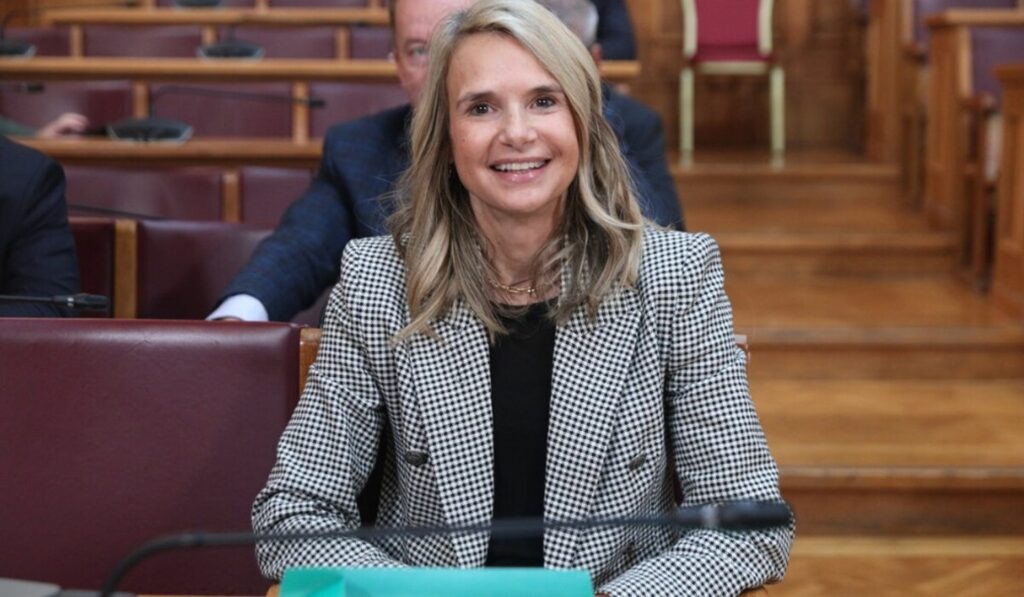
Σε αυτή την «ανισορροπία ισχύος» αναφέρθηκε μεταξύ άλλων, η βουλευτής του ΠΑΣΟΚ, Μιλένα Αποστολάκη, μιλώντας στο powergame.gr, θέτοντας στο επίκεντρο τις αυξήσεις στα ασφάλιστρα υγείας, αλλά και τον κίνδυνο που αντιμετωπίζουν πλέον πολλοί ασφαλισμένοι να χάσουν την κάλυψή τους, ακριβώς τη στιγμή που τη χρειάζονται περισσότερο. Παράλληλα, υπογράμμισε την ανάγκη υποχρεωτικής εφαρμογής των DRGs (Diagnosis Related Groups) στα ιδιωτικά νοσοκομεία, ώστε οι χρεώσεις να είναι συγκρίσιμες και ελέγξιμες, ενώ γνωστοποίησε ότι έχει απευθυνθεί στην ευρωπαϊκή εποπτική αρχή EIOPA για τις πρακτικές αναπροσαρμογής των ισόβιων ασφαλιστικών συμβολαίων υγείας, σημειώνοντας ότι «θα έχει ενδιαφέρον να δούμε τις απαντήσεις».
Την ίδια στιγμή, στο μέτωπο των τραπεζών, έθεσε ως προτεραιότητα την αποκατάσταση της ισορροπίας ανάμεσα στην υψηλή κερδοφορία τους και τις ανάγκες καταθετών, δανειοληπτών και επιχειρήσεων. Στο πλαίσιο αυτό, ζήτησε περιορισμό των τραπεζικών προμηθειών, αυστηρότερο πλαίσιο λειτουργίας για τα funds και τους servicers, καθώς και ενίσχυση της προστασίας της πρώτης κατοικίας.
- Το τελευταίο διάστημα επικεντρώνεστε ακόμη πιο έντονα στον χώρο των ασφαλιστικών, των τραπεζών και των servicers, με πολλές και σημαντικές παρεμβάσεις. Ποιες παρεμβάσεις πιστεύετε ότι πρέπει να γίνουν από την πλευρά της κυβέρνησης, με βάση όσα έχετε επισημάνει μέσω των ερωτήσεων και των αιτημάτων σας; Έχει προχωρήσει κάποιο από αυτά;
Η κυβέρνηση της Νέας Δημοκρατίας έχει επιτρέψει τη διαμόρφωση ενός οικονομικού περιβάλλοντος στο οποίο οι τράπεζες, οι εταιρείες διαχείρισης απαιτήσεων και οι ασφαλιστικές εταιρείες λειτουργούν με σημαντική οικονομική ισχύ, ανεξέλεγκτα και χωρίς υποχρεώσεις διαφάνειας και λογοδοσίας, ενώ οι πολίτες παραμένουν εκτεθειμένοι σε υπέρογκες επιβαρύνσεις, αδιαφανείς πρακτικές και ανεπαρκείς μηχανισμούς προστασίας.
Το κοινό χαρακτηριστικό αυτών των αγορών είναι η βαθιά ανισορροπία ισχύος ανάμεσα στις δυο πλευρές. Η αντιμετώπισή της απαιτεί ουσιαστικές θεσμικές και νομοθετικές παρεμβάσεις, όχι αποσπασματικές ρυθμίσεις που αναδεικνύουν την έλλειψη πολιτικής βούλησης να ρυθμιστεί το πεδίο.
Στον τραπεζικό τομέα, η πρώτη προτεραιότητα είναι η αποκατάσταση μιας στοιχειώδους ισορροπίας μεταξύ της υψηλής κερδοφορίας των τραπεζών και του κοινωνικού συμφέροντος, δηλαδή των αναγκών καταθετών, δανειοληπτών και επιχειρήσεων.
Οι τέσσερις συστημικές τράπεζες κατέγραψαν κέρδη 4,63 δισ. ευρώ το 2025, ενώ οι πολίτες εξακολουθούν να αντιμετωπίζουν εξαιρετικά χαμηλά επιτόκια καταθέσεων, σημαντικές επιβαρύνσεις από τραπεζικές προμήθειες και δυσκολίες πρόσβασης στη χρηματοδότηση.
Το ΠΑΣΟΚ δεσμεύεται για ουσιαστικό περιορισμό των υπερβολικών τραπεζικών προμηθειών, μεγαλύτερη διαφάνεια στις χρεώσεις, ενίσχυση του ανταγωνισμού και αποτελεσματικότερη εποπτεία των τραπεζικών πρακτικών. Παράλληλα, είναι αναγκαία η βελτίωση των αποδόσεων για τους καταθέτες και η ενίσχυση της χρηματοδότησης των μικρομεσαίων επιχειρήσεων και των νοικοκυριών, με διαφανή κριτήρια και δίκαιους όρους.
Έχουμε καταθέσει ολοκληρωμένη πρόταση νόμου με συγκεκριμένες λύσεις για τους υπερχρεωμένους πολίτες. Έχουμε προτείνει την επαναφορά ουσιαστικού πλαισίου προστασίας της κύριας κατοικίας, με δυνατότητα δικαστικής εξαίρεσής της από τη ρευστοποίηση, βάσει εισοδηματικών και περιουσιακών κριτηρίων, ρύθμιση της οφειλής έως 35 έτη και δυνατότητα κρατικής συνεισφοράς για τρία χρόνια.
Έχουμε ζητήσει τη ριζική αναμόρφωση του εξωδικαστικού μηχανισμού, ώστε να μην εξαρτάται η δυνατότητα βιώσιμης ρύθμισης αποκλειστικά από τη βούληση των πιστωτών. Προτείνουμε υποχρεωτική συμμετοχή των πιστωτών στη διαδικασία, ειδικές τριμελείς επιτροπές εξέτασης των διαφορών και υποχρέωση ειδικής αιτιολόγησης της απόρριψης μιας πρότασης ρύθμισης.
Επίσης, έχουμε παρουσιάσει ένα αυστηρότερο πλαίσιο ελέγχου των funds και των servicers. Η υποχρέωση παροχής πλήρους και ακριβούς ενημέρωσης για το ύψος της οφειλής, τις επιβαρύνσεις, τις καταβολές και τους όρους ρύθμισης δεν είναι χάρη της κυβέρνησης ,αλλά δικαίωμα των δανειοληπτών και αντίστοιχη υποχρέωση των funds και servicers από την οποία η κυβέρνηση τους είχε ουσιαστικά απαλλάξει. Θα πρέπει δε να συνοδεύεται από ουσιαστικές κυρώσεις, όταν παραβιάζεται.
Πρέπει επίσης να θεσπιστούν αποτελεσματικοί μηχανισμοί ελέγχου της τήρησης των συμφωνιών ρύθμισης, καθώς και πραγματικές εγγυήσεις δικαστικής προστασίας των δανειοληπτών. Η πρόσφατη απόσυρση του άρθρου 23 στο νομοσχέδιο του Υπουργείου Οικονομικών με το οποίο η κυβέρνηση αφαιρούσε στάδιο δικαστικής προστασίας από τους δανειολήπτες και διευκόλυνε τους πλειστηριασμούς, ήρθε μετά από την κοινοβουλευτική αντίδραση του ΠΑΣΟΚ, της αντιπολίτευσης και της κοινωνίας των πολιτών και υπενθύμησε ποια συμφέροντα εκπροσωπεί η ΝΔ και ποιες είναι οι προτεραιότητες της στη διαχείριση του ιδιωτικού χρέους.
Πώς τα DRGs μπορούν να φρενάρουν τις αυξήσεις στα ασφάλιστρα υγείας
Στο πλαίσιο αυτό, ιδιαίτερη σημασία αποκτά η πρόταση για την εφαρμογή του συστήματος DRG (Diagnosis Related Groups – Διαγνωστικές Ομοιογενείς Ομάδες) και στα ιδιωτικά νοσοκομεία. Πρόκειται για ένα εργαλείο κατηγοριοποίησης των νοσηλειών σε ομάδες, με βάση κοινά κλινικά χαρακτηριστικά και το εκτιμώμενο κόστος περίθαλψης. Για την ταξινόμηση κάθε περιστατικού λαμβάνονται υπόψη παράγοντες όπως η διάγνωση, οι ιατρικές πράξεις, η ηλικία και η διάρκεια της νοσηλείας, προκειμένου να καθοριστούν η κατηγορία στην οποία εντάσσεται και η αντίστοιχη αποζημίωση.
Αντί, δηλαδή, τα νοσοκομεία να αποζημιώνονται ξεχωριστά για κάθε εξέταση ή ιατρικό υλικό, λαμβάνουν ένα προκαθορισμένο ποσό, ανάλογα με την ομάδα στην οποία εντάσσεται το περιστατικό, βάσει συγκεκριμένου συντελεστή βαρύτητας και τιμής αναφοράς. Στόχος είναι ο αποτελεσματικότερος έλεγχος των νοσοκομειακών δαπανών και η διαφανέστερη κατανομή των διαθέσιμων πόρων.
Στην Ελλάδα, η εφαρμογή του συστήματος ξεκίνησε σταδιακά τη δεκαετία του 2000 και σήμερα αφορά μόνο τα δημόσια νοσοκομεία. Ωστόσο, η επέκτασή του και στον ιδιωτικό τομέα εκτιμάται ότι θα μπορούσε να συμβάλει στον περιορισμό της υπερκοστολόγησης, καθιστώντας τις νοσοκομειακές χρεώσεις πιο διαφανείς και συγκρίσιμες. Μια τέτοια εξέλιξη θα μπορούσε να επηρεάσει άμεσα τη λειτουργία των ιδιωτικών κλινικών, τις σχέσεις τους με τις ασφαλιστικές εταιρείες και τελικά το κόστος που επωμίζεται ο ασθενής.
– Στο τομέα της ιδιωτικής ασφάλισης υγείας, οι αναγκαίες παρεμβάσεις είναι εξίσου σημαντικές. Πρώτη προτεραιότητα είναι η αντιμετώπιση της αδιαφάνειας στη διαμόρφωση του κόστους νοσηλείας στα ιδιωτικά θεραπευτήρια. Έχουμε προτείνει την εφαρμογή ενός αξιόπιστου συστήματος κοστολόγησης, με αξιοποίηση των DRGs, ώστε οι χρεώσεις να είναι συγκρίσιμες, τεκμηριωμένες και ελέγξιμες. Δεν αρκεί οι ασφαλιστικές εταιρείες να επικαλούνται τις αυξήσεις των νοσηλίων για να δικαιολογούν τις αναπροσαρμογές των ασφαλίστρων. Πρέπει να ελέγχεται εάν οι αυξήσεις αυτές ανταποκρίνονται σε πραγματικές μεταβολές του κόστους ή εάν ενσωματώνουν αδικαιολόγητες επιβαρύνσεις.
Δεύτερη προτεραιότητα είναι η καθιέρωση ενός αντικειμενικού, διαφανούς και ελέγξιμου μηχανισμού αναπροσαρμογής των ασφαλίστρων υγείας. Η αντικατάσταση του δείκτη του ΙΟΒΕ από τον δείκτη της ΕΛΣΤΑΤ μετά από την παρέμβασή μας, δεν επιλύει αυτομάτως το πρόβλημα. Χρειάζεται πλήρης διαφάνεια στη μεθοδολογία υπολογισμού, αξιόπιστα δεδομένα και έλεγχος της σύνδεσης των αναπροσαρμογών με το πραγματικό κόστος.
Τέλος, απαιτείται ουσιαστικός έλεγχος των οικονομικών σχέσεων μεταξύ ασφαλιστικών εταιρειών και ιδιωτικών θεραπευτηρίων, ιδίως όταν υπάρχουν εταιρικές διασυνδέσεις ή ενδοομιλικές συναλλαγές. Η Πολιτεία οφείλει να διασφαλίζει ότι οι συγκεκριμένες σχέσεις δεν οδηγούν σε αδικαιολόγητη διόγκωση των χρεώσεων, η οποία μετακυλίεται τελικά στους ασφαλισμένους.
Οι παρεμβάσεις της κυβέρνησης είναι ελάχιστες και αναποτελεσματικές. Το αρρύθμιστο τοπίο συνιστά πολιτική επιλογή της, καθώς έτσι διευκολύνεται η ανεξέλεγκτη κερδοφορία εις βάρος των καταναλωτών.
Η πολιτική μας αντίθετα στηρίζεται στην ισχυρή εποπτεία, τη θεσμοθετημένη διαφάνεια , τη λειτουργία του ανταγωνισμού και την αποτελεσματική προστασία των πολιτών, στοιχεία τα οποία απουσιάζουν παντελώς από τα κυβερνητικά πεπραγμένα από το 2019 μέχρι σήμερα.
- Πιστεύετε ότι πρέπει να υπάρξουν παρεμβάσεις και στο μέτωπο των ιδιωτικών κλινικών, τις οποίες οι ασφαλιστικές θεωρούν ως βασικό υπαίτιο για τις αυξήσεις στα ασφάλιστρα υγείας, που φτάνουν τελικά στους καταναλωτές;
Πρόκειται για ένα από τα κρισιμότερα προβλήματα, καθώς η χώρα μας έχει τις δεύτερες υψηλότερες ιδιωτικές δαπάνες υγείας, για το οποίο η κυβέρνηση ευθύνεται αποκλειστικά. Η συγκράτηση των ασφαλίστρων υγείας, μεταξύ άλλων, προϋποθέτει και έλεγχο στη διαμόρφωση του κόστους των υπηρεσιών υγείας στα ιδιωτικά νοσοκομεία. Το πραγματικό ερώτημα είναι ποιος καθορίζει το κόστος νοσηλείας, με ποια κριτήρια, υπό ποιους ελεγκτικούς μηχανισμούς και με ποια διαφάνεια.
Σήμερα, οι ασφαλιστικές εταιρείες επικαλούνται τις αυξανόμενες νοσοκομειακές δαπάνες για να δικαιολογήσουν τις αναπροσαρμογές των ασφαλίστρων. Από την άλλη πλευρά, οι ασφαλισμένοι καλούνται να πληρώνουν διαρκώς υψηλότερα ποσά, χωρίς να διαθέτουν ουσιαστική δυνατότητα να ελέγξουν εάν οι αυξήσεις αυτές ανταποκρίνονται στην πραγματική εξέλιξη του κόστους.
Έχουμε επισημάνει την ανάγκη να εφαρμοστούν στα ιδιωτικά νοσοκομεία διαφανείς και συγκρίσιμοι μηχανισμοί κοστολόγησης, με αξιοποίηση του συστήματος των Ομοιογενών Διαγνωστικών Ομάδων, των γνωστών DRGs, όπως ακριβώς συμβαίνει στα νοσοκομεία του ΕΣΥ.
Ένα τέτοιο σύστημα μπορεί να συμβάλει στον αντικειμενικότερο προσδιορισμό του κόστους νοσηλείας, στη συγκρισιμότητα των χρεώσεων και στον εντοπισμό αδικαιολόγητων αποκλίσεων. Προϋποθέτει, βεβαίως, αξιόπιστα δεδομένα, κατάλληλη προσαρμογή στις ιδιαιτερότητες της ιδιωτικής περίθαλψης και ουσιαστικό έλεγχο.
Παράλληλα, απαιτείται διαφάνεια στις συμβάσεις μεταξύ ασφαλιστικών εταιρειών και ιδιωτικών θεραπευτηρίων, ιδίως ως προς τους μηχανισμούς τιμολόγησης και αναπροσαρμογής του κόστους, με σεβασμό στους κανόνες προστασίας του ανταγωνισμού.
Δεν αρκεί οι ασφαλιστικές εταιρείες να αποδίδουν την ευθύνη στις ιδιωτικές κλινικές και οι τελευταίες να επικαλούνται το αυξανόμενο λειτουργικό κόστος. Η αλληλομετάθεση ευθυνών μεταξύ των επιχειρήσεων δεν μπορεί να αποτελεί άλλοθι για την απουσία κρατικής εποπτείας.
Είναι ευθύνη της Πολιτείας να διαμορφώσει κανόνες που θα διασφαλίζουν ότι οι χρεώσεις είναι τεκμηριωμένες και ότι οι ασφαλισμένοι δεν επιβαρύνονται με αυξήσεις που δεν μπορούν να δικαιολογηθούν. Η πρόσβαση στις υπηρεσίες υγείας δεν μπορεί να μετατρέπεται σταδιακά σε προνόμιο όσων έχουν τη δυνατότητα να ανταποκρίνονται σε διαρκώς αυξανόμενες οικονομικές απαιτήσεις και μάλιστα σε μια χώρα σαν την Ελλάδα όπου η υποβάθμιση του ΕΣΥ έχει οδηγήσει στο να έχουμε τις δεύτερες υψηλότερες δαπάνες ιδιωτικής υγείας στην Ευρώπη των 27.
- Θεωρείτε ότι η Τράπεζα της Ελλάδος ασκεί επαρκώς τον εποπτικό της ρόλο στις ασφαλιστικές εταιρείες; Αρκούν οι παρεμβάσεις που κάνει το Υπουργείο Ανάπτυξης;
Τα ισόβια ασφαλιστήρια υγείας διατέθηκαν στη χώρα μας επί δεκαετίες ως προϊόντα μακροχρόνιας ασφαλιστικής προστασίας. Οι πολίτες κατέβαλλαν συστηματικά ασφάλιστρα, προσδοκώντας ότι θα διατηρήσουν την κάλυψή τους και σε μεγαλύτερες ηλικίες, όταν η ανάγκη για υπηρεσίες υγείας γίνεται εντονότερη.
Σήμερα, όμως, παρατηρούμε το εξής παράδοξο: ασφαλισμένοι που υπήρξαν συνεπείς επί είκοσι ή τριάντα χρόνια καλούνται να αντιμετωπίσουν αυξήσεις που καθιστούν οικονομικά αδύνατη τη διατήρηση των συμβολαίων τους.
Ο αριθμός των ασφαλισμένων σε ισόβια συμβόλαια μειώθηκε από 711.000 το 2011 σε 241.000 το 2024. Κατά συνέπεια όταν η ασφαλιστική προστασία καθίσταται απρόσιτη ακριβώς τη στιγμή που οι πολίτες τη χρειάζονται περισσότερο, κάτι δεν πάει όπως θα έπρεπε.
Είναι άξιο αναφοράς ότι οι παρεμβάσεις του Υπουργείου Ανάπτυξης όχι μόνο έχουν αποδειχθεί ανεπαρκείς, αλλά συνέβαλαν στην έξαρση του προβλήματος. Η κυβέρνηση νομοθέτησε τον προβληματικό δείκτη του ΙΟΒΕ, επιτρέποντας ανεξέλεγκτες αυξήσεις. Όταν τον απέσυρε μετά τις επίμονες αντιπολιτευτικές μας παρεμβάσεις, δεν διασφάλισε εγκαίρως τη λειτουργία ενός αποτελεσματικού εναλλακτικού μηχανισμού. Στο διάστημα αυτό, οι ασφαλιστικές εταιρείες συνέχισαν να ανακοινώνουν σημαντικές αυξήσεις, ακόμη και της τάξης του 9,5% έως και 13%.
Το ΠΑΣΟΚ είχε προειδοποιήσει εγκαίρως για αυτόν τον κίνδυνο και είχε προτείνει συγκεκριμένες ασφαλιστικές δικλείδες για τη μεταβατική περίοδο. Η κυβέρνηση δεν τις υιοθέτησε.
Η αποτελεσματικότητα της εποπτείας δεν κρίνεται μόνο από την ύπαρξη ενός θεσμικού πλαισίου, αλλά πρωτίστως από τα αποτελέσματά του. Η εποπτεία δεν μπορεί να εξαντλείται στην παρακολούθηση μιας αγοράς που παράγει διαρκώς νέα οικονομικά αδιέξοδα για τους ασφαλισμένους. Οφείλει να προλαμβάνει πρακτικές που υπονομεύουν τη μακροχρόνια ασφαλιστική προστασία. Στη χώρα μας εκατοντάδες χιλιάδες ασφαλισμένοι βρίσκονται αντιμέτωποι με υπέρογκες αυξήσεις, ενώ πολλοί αναγκάζονται να εγκαταλείψουν ασφαλιστήρια που διατηρούσαν επί δεκαετίες. Είναι προφανές ότι υπάρχουν σοβαρά ερωτήματα για την επάρκεια της προστασίας τους.
Γι’ αυτόν ακριβώς τον λόγο, στις 14 Ιουλίου απηύθυνα επιστολή στον Διοικητή της Τράπεζας της Ελλάδος, θέτοντας συγκεκριμένα ερωτήματα για την εποπτεία της ασφαλιστικής αγοράς.
Ζήτησα να πληροφορηθώ εάν η Τράπεζα της Ελλάδος είχε εντοπίσει εγκαίρως τις στρεβλώσεις στην αγορά μακροχρόνιων ασφαλίσεων υγείας, ποιους ελέγχους είχε πραγματοποιήσει και ποιες πρωτοβουλίες είχε αναλάβει για την προστασία των ασφαλισμένων.
Έθεσα, επίσης, ένα ιδιαίτερα σοβαρό ζήτημα, την επάρκεια των τεχνικών αποθεματικών που οφείλουν να διατηρούν οι ασφαλιστικές εταιρείες για την εκπλήρωση των μακροχρόνιων υποχρεώσεών τους, όπως συμβαίνει σε άλλες ευρωπαϊκές χώρες, όπως η Γερμανία.
Προσέφυγα στη συνέχεια στην Ευρωπαϊκή Αρχή Ασφαλίσεων και Επαγγελματικών Συντάξεων (EIOPA), απευθυνόμενη προς την Πρόεδρό της, κ.Petra Hielkema. Ζήτησα να εξεταστεί κατά πόσον οι πρακτικές αναπροσαρμογής των ασφαλίστρων στα ισόβια συμβόλαια υγείας συνάδουν με το ενωσιακό δίκαιο, ιδίως με τις υποχρεώσεις προστασίας των ασφαλισμένων και εποπτείας των ασφαλιστικών προϊόντων. Έθεσα επίσης το ζήτημα της επάρκειας των τεχνικών αποθεματικών και της αποτελεσματικότητας της εποπτείας.
Αναδεικνύουμε με αυτή την πρωτοβουλία την άμεση ανάγκη ουσιαστικής προστασίας των ασφαλισμένων με την παράλληλη επίκληση της ανάγκης εφαρμογής των ευρωπαϊκών κανόνων ασφαλιστικής εποπτείας.
Προσβλέπουμε στην ευαισθητοποίηση της αρμόδιας ευρωπαικής εποπτικής αρχής και αναμένουμε με εξαιρετικό ενδιαφέρον την οφειλόμενη απάντησή της. Παράλληλα θα συνεχίσουμε με επιμονή την ανάληψη πρωτοβουλιών για την αντιμετώπιση αυτού του οξύτατου κοινωνικού προβλήματος, το οποίο είναι προφανές ότι δεν απασχολεί την κυβέρνηση. Στόχος μας είναι η ύπαρξη ουσιαστικού ελέγχου, διαφάνεια στην τιμολόγηση, αξιολόγηση των τεχνικών αποθεματικών και αποτελεσματική προστασία των ασφαλισμένων.
- Ο δείκτης της ΕΛΣΤΑΤ κρίνεται ότι είναι επαρκής για την τιμολόγηση των ασφαλίστρων ή πρέπει να γίνουν περαιτέρω παρεμβάσεις για να βελτιωθεί η σημερινή δυσάρεστη κατάσταση για τους ασφαλισμένους;
Η δημιουργία ενός αντικειμενικού και διαφανούς δείκτη αναπροσαρμογής των ασφαλίστρων αποτελεί αναγκαία προϋπόθεση για την προστασία των ασφαλισμένων. Δεν αποτελεί, όμως, από μόνη της επαρκή λύση.
Θέλω να υπενθυμίσω ότι το ΠΑΣΟΚ είχε αναδείξει από την πρώτη στιγμή τις σοβαρές αδυναμίες του προηγούμενου συστήματος αναπροσαρμογής, το οποίο στηριζόταν στον δείκτη του ΙΟΒΕ.
Είχαμε επισημάνει ότι ένας δείκτης που δεν εξασφαλίζει επαρκή διαφάνεια, αντικειμενικότητα και δυνατότητα ελέγχου δεν μπορεί να αποτελεί τη βάση για την επιβολή σημαντικών οικονομικών επιβαρύνσεων στους ασφαλισμένους.
Η κυβέρνηση αναγκάστηκε τελικά να καταργήσει τον συγκεκριμένο δείκτη και να προβλέψει έναν νέο μηχανισμό μέσω της ΕΛΣΤΑΤ.
Ωστόσο, η νομοθετική πρόβλεψη ενός νέου δείκτη δεν αρκεί. Το κρίσιμο ζήτημα είναι ποια δεδομένα χρησιμοποιούνται για τον υπολογισμό του, πώς ελέγχεται η αξιοπιστία τους και κατά πόσον αποτυπώνουν πραγματικές και δικαιολογημένες μεταβολές του κόστους.
Εάν ο δείκτης στηρίζεται σε δαπάνες νοσηλείας που έχουν ήδη διογκωθεί εξαιτίας αδιαφανών ή αδικαιολόγητων χρεώσεων, τότε υπάρχει ο κίνδυνος να μετατρέπει αυτές τις στρεβλώσεις σε έναν φαινομενικά αντικειμενικό μηχανισμό αναπροσαρμογής. Με άλλα λόγια, δεν αρκεί να μετράμε με μεγαλύτερη ακρίβεια τις αυξήσεις. Πρέπει να αντιμετωπίσουμε τις αιτίες που τις προκαλούν.
Γι’ αυτό και έχουμε καταθέσει συγκεκριμένες νομοθετικές προτάσεις που δεν περιορίζονται στην αντικατάσταση του δείκτη.
Πρώτον, προτείνουμε την υποχρεωτική εφαρμογή του συστήματος DRGs στα ιδιωτικά νοσοκομεία, ώστε το κόστος νοσηλείας να είναι προκαθορισμένο, διαφανές και γνωστό εκ των προτέρων, με σαφείς κανόνες για τις επιτρεπόμενες αποκλίσεις.
Δεύτερον, ζητούμε την ουσιαστική προστασία των ασφαλισμένων μεγαλύτερης ηλικίας, οι οποίοι βρίσκονται σε ιδιαίτερα δυσμενή θέση. Πρόκειται για ανθρώπους που έχουν καταβάλει ασφάλιστρα επί δεκαετίες και σήμερα κινδυνεύουν να χάσουν την ασφαλιστική τους κάλυψη εξαιτίας των συνεχών ανατιμήσεων.
Τρίτον, απαιτούμε έναν αξιόπιστο μηχανισμό αναπροσαρμογής, με διαφανή μεθοδολογία, ελέγξιμα στοιχεία και ουσιαστική εποπτεία, ώστε κάθε αύξηση να είναι επαρκώς τεκμηριωμένη και να μπορεί να ελεγχθεί.
Θέλω, επίσης, να επισημάνω μια διάσταση που συχνά απουσιάζει από τη δημόσια συζήτηση. Τα ισόβια ασφαλιστήρια υγείας δεν είναι ένα συνηθισμένο καταναλωτικό προϊόν. Αποτελούν μακροχρόνιες συμβατικές σχέσεις, οι οποίες στηρίζονται στην εμπιστοσύνη του ασφαλισμένου ότι θα διατηρήσει την ασφαλιστική του κάλυψη σε όλη τη διάρκεια της ζωής του.
Όταν ένας άνθρωπος, μετά από τριάντα χρόνια συνεπούς καταβολής ασφαλίστρων, εξαναγκάζεται ουσιαστικά να εγκαταλείψει το συμβόλαιό του επειδή αδυνατεί να ανταποκριθεί στις διαδοχικές αυξήσεις, το ζήτημα δεν είναι μόνο οικονομικό. Είναι και ζήτημα προστασίας της δικαιολογημένης εμπιστοσύνης του ασφαλισμένου και της συμβατικής ισορροπίας. Δεν μπορούμε να αποδεχθούμε μια αγορά στην οποία ο ασφαλισμένος είναι επιθυμητός όσο είναι νέος και υγιής, αλλά η διατήρηση της κάλυψής του γίνεται οικονομικά δυσβάστακτη όταν μεγαλώνει και αυξάνονται οι ανάγκες του.
Η κυβέρνηση οφείλει να εγκαταλείψει την «χρήσιμη αφωνία» της και τη λογική των αποσπασματικών παρεμβάσεων που ακολουθεί όταν πλέον εκτίθεται υπερβολικά. Οφείλει να αντιμετωπίσει συνολικά τις στρεβλώσεις στην αγορά ιδιωτικής υγείας και ασφάλισης. Για το ΠΑΣΟΚ, ο στόχος είναι σαφής, διαφανείς και ελέγξιμες χρεώσεις, δίκαιος τρόπος αναπροσαρμογής των ασφαλίστρων και πραγματική προστασία των πολιτών. Το δικαίωμα στην ασφαλιστική προστασία δεν μπορεί να έχει ημερομηνία λήξης τη στιγμή που ο ασφαλισμένος αρχίζει να τη χρειάζεται περισσότερο.