Θετική για τις προοπτικές της Εθνικής Τράπεζας (ΕΤΕ) παραμένει η Alpha Finance – AXIA Research, διατηρώντας τη σύσταση «Buy» (αγορά / High Risk) και την τιμή-στόχο (12μήνου) των 19 ευρώ, έναντι τιμής μετοχής 16,60 ευρώ στο κλείσιμο της 4ης Νοεμβρίου.
Η χρηματιστηριακή εκτιμά τη συνολική δυνητική απόδοση στο 20%, συμπεριλαμβανομένων των αναμενόμενων μερισμάτων, ενώ επισημαίνει ότι η ΕΤΕ, παρά την άνοδο περίπου 28% από την αρχή του έτους, εξακολουθεί να υποαποδίδει έναντι του τραπεζικού δείκτη.
Η Alpha Finance χαρακτηρίζει ελκυστική την αποτίμηση της Εθνικής, η οποία διαπραγματεύεται με εκτιμώμενο δείκτη P/E 9,6 φορές και P/TBV 1,56 φορές για το 2027. Για το 2026 προβλέπει κέρδη ανά μετοχή 1,47 ευρώ και απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) 15,3%, ενώ για το 2027 αναμένει αύξηση της τελευταίας στο 16,6%. Οι συμφωνίες με Allianz και Dromeus Capital εκτιμάται ότι θα ενισχύσουν από το 2027 τα κέρδη ανά μετοχή και το RoTE.
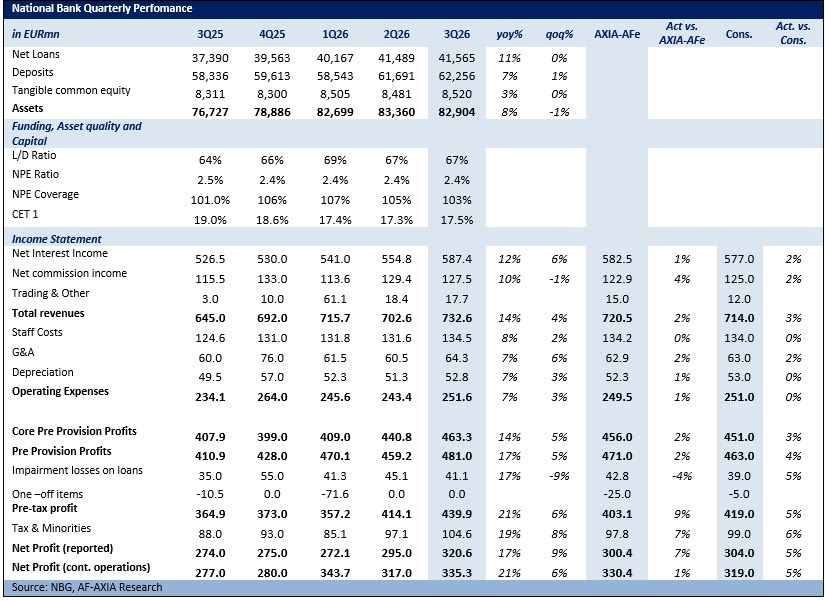
Όπως αναφέρεται στην έκθεση, τα αποτελέσματα του τρίτου τριμήνου επιβεβαίωσαν την ισχυρή δυναμική της τράπεζας, με τις βασικές πηγές εσόδων να υπεραποδίδουν των εκτιμήσεων και την κεφαλαιακή επάρκεια να ενισχύεται περαιτέρω.
Ισχυρά έσοδα από τόκους και προμήθειες
Βασικό θετικό στοιχείο αποτέλεσαν τα καθαρά έσοδα από τόκους, τα οποία ανήλθαν στα 587 εκατ. ευρώ, σημειώνοντας αύξηση 12% σε ετήσια βάση και 6% σε σχέση με το προηγούμενο τρίμηνο. Η θετική πορεία αποδίδεται στην αύξηση των χορηγήσεων, στο χαμηλό κόστος χρηματοδότησης και στην ανατιμολόγηση στοιχείων του ενεργητικού. Η διοίκηση εκτιμά ότι τα καθαρά έσοδα από τόκους για το σύνολο του 2026 θα ξεπεράσουν την ήδη αναβαθμισμένη καθοδήγηση.
Παράλληλα, τα καθαρά έσοδα από προμήθειες διαμορφώθηκαν στα 128 εκατ. ευρώ, αυξημένα κατά 10% σε ετήσια βάση. Στο εννεάμηνο έφθασαν τα 370 εκατ. ευρώ, με σημαντική συμβολή της λιανικής τραπεζικής και των επενδυτικών προϊόντων.
Δάνεια και κεφαλαιακή επάρκεια
Η πιστωτική επέκταση περιορίστηκε στο τρίτο τρίμηνο σε περίπου 100 εκατ. ευρώ, μετά την ιδιαίτερα ισχυρή επίδοση του προηγούμενου τριμήνου. Ωστόσο, η διοίκηση διατηρεί τον στόχο για αύξηση των εξυπηρετούμενων δανείων άνω των 3 δισ. ευρώ το 2026. Η τράπεζα διαθέτει εγκεκριμένα αλλά μη εκταμιευμένα δάνεια περίπου 2,5 δισ. ευρώ, με τη ζήτηση να προέρχεται κυρίως από ενέργεια, υποδομές, ναυτιλία και τουρισμό.
Ιδιαίτερη έμφαση δίνει η Alpha Finance στην κεφαλαιακή ισχύ της Εθνικής. Ο δείκτης CET1 ενισχύθηκε στο 17,5%, δημιουργώντας, σύμφωνα με την έκθεση, πλεονάζον κεφάλαιο περίπου 2 δισ. ευρώ. Παράλληλα, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων διατηρήθηκε στο χαμηλό 2,4%, ενώ η κάλυψη έφθασε το 103%.