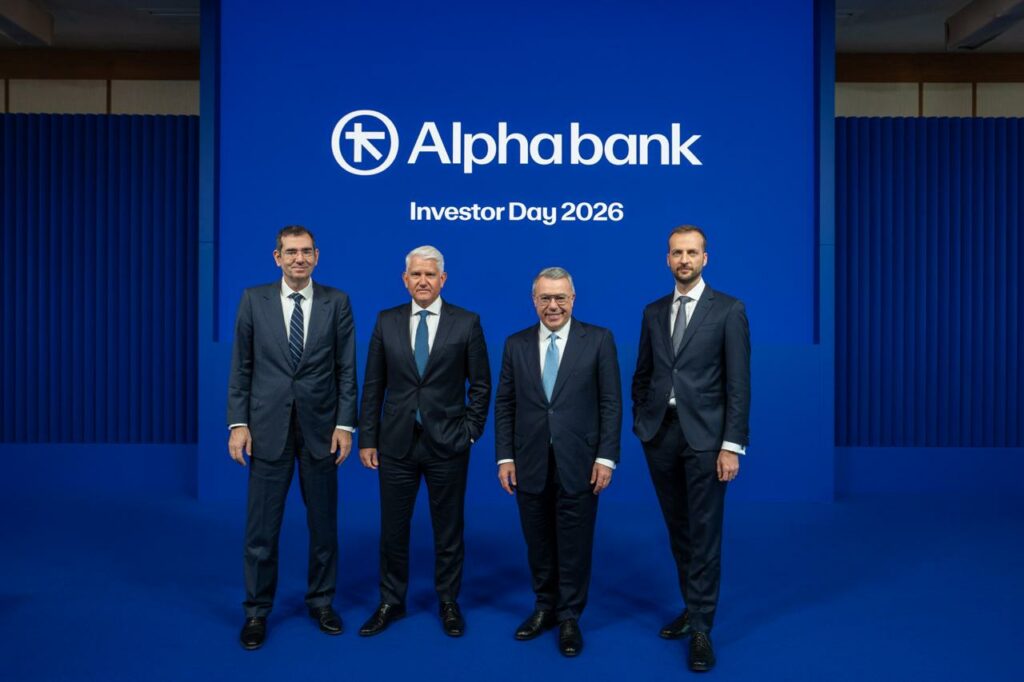
Ιδιαίτερα θετική είναι η αποτίμηση της Euroxx για το νέο στρατηγικό σχέδιο της Alpha Bank, που παρουσιάστηκε στο Investor Day της 5ης Νοεμβρίου, με τη χρηματιστηριακή να εκτιμά ότι οι στόχοι της διοίκησης είναι εφικτοί και ενδεχομένως συντηρητικοί.
Στο flash note που ακολούθησε την παρουσίαση, η Euroxx δίνει σύσταση Overweight για τη μετοχή με τιμή-στόχο τα 5,80 ευρώ, έναντι 4,68 ευρώ στο κλείσιμο της Πέμπτης, όταν ο τίτλος υποχώρησε κατά 1,18%. Με βάση τα συγκεκριμένα επίπεδα, το δυνητικό περιθώριο ανόδου διαμορφώνεται στο 23,9%, χωρίς να συνυπολογίζονται ενδεχόμενες μελλοντικές διανομές προς τους μετόχους.
Σύμφωνα με τους αναλυτές της Euroxx, το νέο επιχειρηματικό σχέδιο της Alpha Bank προβλέπει ισχυρή αύξηση των κερδών ανά μετοχή τα επόμενα χρόνια, με στόχο να ξεπεράσουν τα 0,54 ευρώ το 2028, καταγράφοντας μέσο ετήσιο ρυθμό ανάπτυξης 16% σε σύγκριση με το 2026. Για το 2030, η διοίκηση τοποθετεί τον στόχο κοντά στα 0,63 ευρώ ανά μετοχή, που αντιστοιχεί σε μέση ετήσια αύξηση περίπου 12%. Η εκτίμηση για το 2028 βρίσκεται περίπου 2% υψηλότερα από τις προβλέψεις της Euroxx, ωστόσο η χρηματιστηριακή θεωρεί ότι το συνολικό σχέδιο αφήνει περιθώρια θετικών εκπλήξεων.
Χαμηλή αποτίμηση
Ιδιαίτερη έμφαση δίνει η Euroxx στην αποτίμηση της Alpha Bank, επισημαίνοντας ότι η μετοχή διαπραγματεύεται με εκτιμώμενο δείκτη τιμής προς κέρδη (P/E) περίπου 8,5 φορές για το 2028. Κατά την εκτίμησή της, το συγκεκριμένο επίπεδο παραμένει χαμηλό σε σχέση με τις προοπτικές διψήφιας αύξησης της κερδοφορίας, τη βελτίωση της απόδοσης των ενσώματων ιδίων κεφαλαίων και τις σημαντικές διανομές που σχεδιάζει η διοίκηση.
Οι αναλυτές εκτιμούν ότι οι παραδοχές για την πιστωτική επέκταση, τα επιτόκια και τα καθαρά έσοδα από τόκους είναι συγκρατημένες, δημιουργώντας προϋποθέσεις για μελλοντικές αναβαθμίσεις των εκτιμήσεών τους αλλά και των προβλέψεων της αγοράς.
Στο σκέλος της πιστωτικής επέκτασης, η Alpha Bank προβλέπει μέση ετήσια αύξηση των δανείων κατά 6% την περίοδο 2026-2030, με περισσότερο από το ήμισυ της συνολικής ανάπτυξης να πραγματοποιείται έως το 2028. Βασικός μοχλός θα είναι η επιχειρηματική χρηματοδότηση, ενώ σταδιακά αναμένεται να ενισχυθεί και η συμβολή της λιανικής τραπεζικής. Στην Κύπρο, η πιστωτική επέκταση προβλέπεται ακόμη ισχυρότερη, με μέσο ετήσιο ρυθμό 13%. Παράλληλα, η διοίκηση αναμένει περιορισμένη συμπίεση των δανειακών περιθωρίων, περίπου 20 μονάδων βάσης σε ορίζοντα τετραετίας.
Έσοδα από τόκους άνω των 2,3 δισ. ευρώ
Οι βασικοί στόχοι του επιχειρηματικού σχεδίου προβλέπουν αύξηση των καθαρών εσόδων από τόκους κατά 6% ετησίως, ώστε να ξεπεράσουν τα 2,3 δισ. ευρώ έως το 2030. Η συγκεκριμένη πρόβλεψη στηρίζεται στην παραδοχή ότι το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας θα παραμείνει στο 2,5%. Παράλληλα, τα καθαρά έσοδα από προμήθειες αναμένεται να αυξάνονται κατά 9% ετησίως, φτάνοντας τα 850 εκατ. ευρώ, ενώ τα λειτουργικά έξοδα προβλέπεται να ενισχύονται με πιο συγκρατημένο ρυθμό, περίπου 4% τον χρόνο.
Η Euroxx υπογραμμίζει επίσης τη συνεχιζόμενη βελτίωση της ποιότητας του δανειακού χαρτοφυλακίου. Το κόστος πιστωτικού κινδύνου αναμένεται να περιοριστεί κάτω από τις 50 μονάδες βάσης έως το 2028 και κοντά στις 45 μονάδες βάσης το 2030, με τον δείκτη μη εξυπηρετούμενων ανοιγμάτων να υποχωρεί στο 2%. Οι συγκεκριμένες επιδόσεις αναμένεται να στηρίξουν την απόδοση ενσώματων ιδίων κεφαλαίων (RoTE), η οποία προβλέπεται να φτάσει στο 16% έως το τέλος της δεκαετίας, χωρίς να συνυπολογίζεται η θετική επίδραση πιθανών επαναγορών μετοχών στα κέρδη ανά μετοχή.
Διανομές άνω των 4 δισ. ευρώ έως το 2030
Ένα από τα σημαντικότερα στοιχεία του νέου σχεδίου είναι η δυνατότητα πραγματοποίησης σωρευτικών διανομών προς τους μετόχους άνω των 4 δισ. ευρώ την περίοδο 2027-2030. Σύμφωνα με την Euroxx, το ποσό αντιστοιχεί περίπου στο 40% της τρέχουσας χρηματιστηριακής αξίας της Alpha Bank, αναδεικνύοντας τη βαρύτητα που αποκτούν οι επιστροφές κεφαλαίου στην επενδυτική περίπτωση της τράπεζας. Παράλληλα, ο δείκτης κεφαλαιακής επάρκειας CET1 αναμένεται να διαμορφωθεί στο 13% στο τέλος της περιόδου.
Συνολικά, η Euroxx εκτιμά ότι το επιχειρηματικό σχέδιο της Alpha Bank συνδυάζει ισχυρή αύξηση κερδοφορίας, βελτίωση της αποδοτικότητας και υψηλές δυνητικές αποδόσεις προς τους μετόχους. Η χρηματιστηριακή θεωρεί ότι οι στόχοι είναι υλοποιήσιμοι, ενώ διαβλέπει περιθώρια για καλύτερες επιδόσεις από εκείνες που αποτυπώνονται σήμερα στις προβλέψεις, διατηρώντας τη θετική της στάση απέναντι στη μετοχή.