Ο επίμονος πληθωρισμός πιέζει Fed και ΕΚΤ για νέες αυξήσεις στα επιτόκια, ενώ οι αποδόσεις των ομολόγων ανεβαίνουν και οι δημοσιονομικές αντοχές της Ευρωζώνης δοκιμάζονται. Παράλληλα, οι κλιματικές αναταράξεις απειλούν να περιπλέξουν τη νομισματική πολιτική τα επόμενα χρόνια.
Η επιστροφή των πληθωριστικών πιέσεων στις ΗΠΑ αναγκάζει την Ομοσπονδιακή Τράπεζα (Fed) να εξετάσει πιο επιθετικές κινήσεις, ενώ η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) προετοιμάζεται για νέα σύσφιγξη της νομισματικής πολιτικής, εξηγούν αναλυτές.
Την ίδια στιγμή, η αγορά κρατικών ομολόγων της Ευρωζώνης εμφανίζει αυξανόμενες αποκλίσεις, με τη Γαλλία και το Βέλγιο να αντιμετωπίζουν υψηλότερο κόστος δανεισμού, ενώ νέοξεπούλημα πλήττει τους αμερικανικούς ομολογιακούς τίτλους.
Πίσω από τις εξελίξεις βρίσκονται οι ενεργειακές ανατιμήσεις, ο πόλεμος με το Ιράν, οι δημοσιονομικές ανισορροπίες και οι αβεβαιότητες γύρω από την παγκόσμια οικονομία. Επιπλέον, η κλιματική αλλαγή αναδεικνύεται σε παράγοντα που μπορεί να επηρεάσει καθοριστικά τη μελλοντική πορεία του πληθωρισμού και τις αποφάσεις των κεντρικών τραπεζών.
Fed: Ο πληθωρισμός ανατρέπει τα σχέδια για σταδιακές αυξήσεις επιτοκίων
Η αμερικανική Federal Reserve βρίσκεται αντιμέτωπη με ένα ολοένα δυσκολότερο δίλημμα: να κινηθεί ταχύτερα και πιο αποφασιστικά για την αντιμετώπιση του πληθωρισμού ή να διατηρήσει μια σταδιακή προσέγγιση, προκειμένου να αποφύγει την υπερβολική επιβάρυνση της οικονομικής δραστηριότητας.
Τα στοιχεία που δημοσιοποίησε την Τρίτη το υπουργείο Εργασίας των ΗΠΑ ενίσχυσαν τις ανησυχίες των αξιωματούχων. Ο δομικός πληθωρισμός, ο οποίος εξαιρεί τις ευμετάβλητες τιμές τροφίμων και ενέργειας, αυξήθηκε με ετησιοποιημένο ρυθμό 3,7% στο τρίμηνο έως τον Οκτώβριο. Πρόκειται για σημαντική επιτάχυνση σε σύγκριση με το 1,6% που είχε καταγραφεί στο τρίμηνο έως τον Ιούλιο.
Σε μηνιαία βάση, ο δομικός δείκτης τιμών καταναλωτή αυξήθηκε κατά 0,3%, ενώ ο γενικός δείκτης ενισχύθηκε κατά 0,4%. Και οι δύο επιδόσεις ξεπέρασαν τις προβλέψεις των οικονομολόγων, επιβεβαιώνοντας ότι οι πληθωριστικές πιέσεις δεν υποχωρούν με την ταχύτητα που επιθυμεί η κεντρική τράπεζα.
Η εξέλιξη αυτή ενισχύει την πιθανότητα νέας αύξησης του βασικού επιτοκίου στη συνεδρίαση της Fed στις 8-9 Δεκεμβρίου. Το κρίσιμο ζήτημα, ωστόσο, είναι το μέγεθος της παρέμβασης και το κατά πόσο η αμερικανική κεντρική τράπεζα θα χρειαστεί να εγκαταλείψει τη στρατηγική των περιορισμένων και σταδιακών αυξήσεων.
Ο διοικητής της Fed Κρίστοφερ Γουόλερ είχε προειδοποιήσει ότι μια αύξηση κατά 50 μονάδες βάσης θα πρέπει να εξεταστεί εάν ο δομικός πληθωρισμός του Οκτωβρίου διαμορφωνόταν κοντά στο 0,3% σε μηνιαία βάση. Καθώς τα στοιχεία επιβεβαίωσαν αυτή την εξέλιξη, ο ίδιος τάχθηκε ουσιαστικά υπέρ μιας πιο επιθετικής επιλογής, μεταδίδει η Wall Street Journal.
Κατά την άποψή του, μια ακόμη αύξηση μόλις 25 μονάδων βάσης, έπειτα από τρεις συνεχόμενους μήνες ισχυρών πληθωριστικών ενδείξεων, θα μπορούσε να θέσει σε κίνδυνο την αξιοπιστία της Fed. Η αμερικανική κεντρική τράπεζα συνηθίζει να μεταβάλλει το βασικό της επιτόκιο κατά 25 μονάδες βάσης, ενώ η τελευταία αύξηση κατά 50 μονάδες είχε πραγματοποιηθεί το 2022.
Στην ίδια κατεύθυνση κινήθηκε και η πρόεδρος της Fed του Ντάλας, Λόρι Λόγκαν, η οποία άφησε ανοιχτό το ενδεχόμενο ταχύτερων παρεμβάσεων κατά τη διάρκεια του χειμώνα. Η ίδια εξακολουθεί να θεωρεί αναγκαίες τουλάχιστον δύο επιπλέον αυξήσεις κατά 25 μονάδες βάσης, προτού αξιολογηθούν οι επιπτώσεις τους στην οικονομία.
Αντίθετα, η πρόεδρος της Fed της Φιλαδέλφειας, Άννα Πολσον, εμφανίστηκε περισσότερο επιφυλακτική. Υποστήριξε ότι η σταδιακή προσαρμογή προσφέρει στα νοικοκυριά και τις επιχειρήσεις περισσότερο χρόνο για να προσαρμοστούν. Θα υποστήριζε ταχύτερες κινήσεις μόνο εάν οι αυξημένες τιμές άρχιζαν να μεταφέρονται συστηματικά στους μισθούς ή στις πληθωριστικές προσδοκίες των πολιτών. Όπως σημείωσε, προς το παρόν δεν διαπιστώνει μια τέτοια εξέλιξη.
Ο επικεφαλής οικονομολόγος της Deutsche Bank για τις ΗΠΑ, Μάθιου Λουτσέτι, εκτιμά ότι η Fed ενδέχεται να προχωρήσει σε τρεις διαδοχικές αυξήσεις των 25 μονάδων βάσης στις επόμενες συνεδριάσεις. Συνολικά, μαζί με την αύξηση του Σεπτεμβρίου, η νομισματική σύσφιγξη θα έφτανε τη μία ποσοστιαία μονάδα. Μεγαλύτερες παρεμβάσεις θα απαιτούνταν μόνο εάν οι αξιωματούχοι κατέληγαν στο συμπέρασμα ότι χρειάζεται πολύ πιο εκτεταμένη προσαρμογή.
Ο πρώην αξιωματούχος της Fed της Νέας Υόρκης και νυν επικεφαλής παγκόσμιος οικονομολόγος της PGIM, Ντάλιπ Σινγκ, υπογράμμισε στη Wall Street Journal ότι η απόφαση να διατηρηθούν αμετάβλητα τα επιτόκια στην προηγούμενη συνεδρίαση έχει πλέον αυξήσει την πίεση για ταχύτερη αντίδραση. Όπως προειδοποίησε, η δυνατότητα επιτάχυνσης της νομισματικής πολιτικής πρέπει να διατηρείται ως επιλογή για περιπτώσεις στις οποίες η κεντρική τράπεζα έχει μείνει εμφανώς πίσω από τις εξελίξεις και όχι να καθίσταται αναγκαία εξαιτίας καθυστερημένων αποφάσεων.
Καθοριστικό ρόλο θα διαδραματίσει και η στάση του προέδρου της Fed, Κέβιν Γουόρς, ο οποίος ανέλαβε τα καθήκοντά του φέτος. Η περιορισμένη καθοδήγηση που παρέχει στις αγορές για τη μελλοντική πορεία της πολιτικής της τράπεζας αφήνει τους επενδυτές να βασίζονται περισσότερο στα οικονομικά δεδομένα και στις τοποθετήσεις άλλων αξιωματούχων.
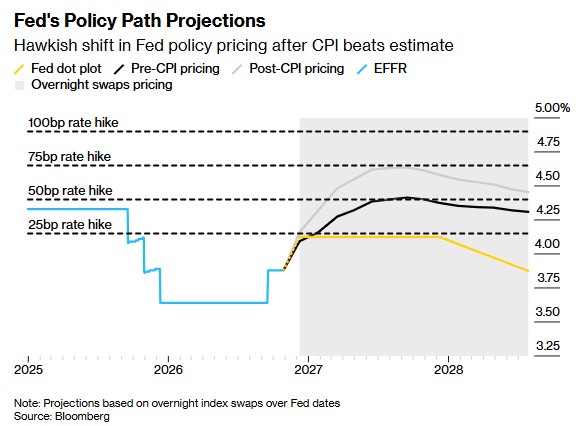
Αυξάνονται τα στοιχήματα για αύξηση επιτοκίων της Fed, μετά τη νεα άνοδο του πληθωρισμού ©Bloomberg
Η αγορά ομολόγων προεξοφλεί υψηλότερα επιτόκια χρήμα και νέα μεταβλητότητα
Η αντίδραση των αμερικανικών αγορών ήταν άμεση. Οι αποδόσεις των κρατικών ομολόγων αυξήθηκαν απότομα, καθώς οι επενδυτές αναθεώρησαν τις προσδοκίες τους για την επόμενη κίνηση της Fed.
Η απόδοση του διετούς αμερικανικού ομολόγου, που επηρεάζεται περισσότερο από τις βραχυπρόθεσμες αποφάσεις της κεντρικής τράπεζας, αυξήθηκε κατά περίπου 17-18 μονάδες βάσης, φτάνοντας στο 4,73%. Πρόκειται για τη μεγαλύτερη ημερήσια άνοδο από τις 9 Απριλίου 2025, όταν ο Ντόναλντ Τραμπ ανακοίνωσε την προσωρινή αναστολή πολλών δασμών που είχαν επιβληθεί στο πλαίσιο της εμπορικής πολιτικής του, κατά τη λεγόμενη «Ημέρα Απελευθέρωσης».
Η αναταραχή ανέτρεψε μέρος της πρόσφατης ανάκαμψης των ομολόγων. Από τις αρχές του προηγούμενου μήνα, οι κρατικοί τίτλοι είχαν ενισχυθεί, καθώς η υποχώρηση των τεχνολογικών μετοχών, οι αμφιβολίες για τη βιωσιμότητα της επενδυτικής έκρηξης στην τεχνητή νοημοσύνη και η πτώση των τιμών του πετρελαίου είχαν ενισχύσει τη ζήτηση για ασφαλέστερες τοποθετήσεις.
Η υποχώρηση των μετοχών μετά τη νίκη των Δημοκρατικών στις ενδιάμεσες εκλογές για το Κογκρέσο είχε επίσης συμβάλει στη μετατόπιση κεφαλαίων προς τα κρατικά ομόλογα. Ωστόσο, η δημοσιοποίηση των νέων πληθωριστικών στοιχείων επανέφερε στο προσκήνιο τον φόβο ότι η Fed ενδέχεται να χρειαστεί να κινηθεί πιο επιθετικά.
Ο Τζορτζ Κατραμπόουν, επικεφαλής σταθερού εισοδήματος της DWS Americas, σημείωσε στο Bloomberg ότι ο πληθωρισμός δεν πλησιάζει τον στόχο της κεντρικής τράπεζας. Εκτίμησε, μάλιστα, ότι η αγορά αρχίζει να ενσωματώνει έναν υπαρκτό κίνδυνο αύξησης κατά 50 μονάδες βάσης τον Δεκέμβριο, εξέλιξη που θα μπορούσε να εντείνει την πίεση στις μετοχές και ιδιαίτερα στον τεχνολογικό κλάδο.
Η απόδοση του δεκαετούς αμερικανικού ομολόγου, η οποία αποτελεί βασικό σημείο αναφοράς για το κόστος στεγαστικών δανείων και άλλων χρηματοδοτήσεων, ξεπέρασε εκ νέου το 5%, αφού προηγουμένως είχε ενισχυθεί έως και κατά 14 μονάδες βάσης. Σε δημοπρασία της Τρίτης, οι τίτλοι διατέθηκαν με απόδοση 5,02%, υψηλότερη από την αντίστοιχη τιμή στη δευτερογενή αγορά, ένδειξη περιορισμένης ζήτησης.
Οι αγορές προεξοφλούν πλέον σχεδόν βέβαιη αύξηση κατά 25 μονάδες βάσης στην επόμενη συνεδρίαση της Fed, ενώ διατηρούν ανοιχτό το ενδεχόμενο μεγαλύτερης παρέμβασης. Τα συμβόλαια μελλοντικής εκπλήρωσης ενσωματώνουν περίπου τρεις αντίστοιχες αυξήσεις έως τον Ιούνιο.
Παράλληλα, η αντιπρόεδρος της Fed για την εποπτεία των τραπεζών, Μισέλ Μπόουμαν, επισήμανε ότι οι επενδυτές επανεκτιμούν τις αναμενόμενες αποδόσεις των επενδύσεων στην τεχνητή νοημοσύνη. Η εξέλιξη αυτή πιέζει τις μετοχικές αποτιμήσεις και αυξάνει το κόστος χρηματοδότησης για ορισμένες επιχειρήσεις που συμμετέχουν στην ανάπτυξη των σχετικών υποδομών.
Η συνδυασμένη επίδραση των αυστηρότερων νομισματικών προσδοκιών και της αβεβαιότητας στον τεχνολογικό κλάδο δημιουργεί ένα περιβάλλον αυξημένης μεταβλητότητας, με πιθανές επιπτώσεις στην ευρύτερη χρηματοδότηση της οικονομίας.
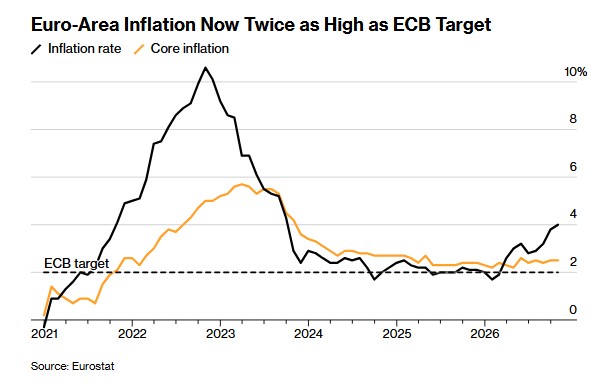
Ο πληθωρισμός στην ευρωζώνη είναι πλέον διπλάσιος από τον στόχο της ΕΚΤ ©Bloomberg
ΕΚΤ: Νέες αυξήσεις, ενεργειακή αβεβαιότητα και ρήγματα στην αγορά ομολόγων
Στην άλλη πλευρά του Ατλαντικού, η Ευρωπαϊκή Κεντρική Τράπεζα αντιμετωπίζει μια εξίσου σύνθετη κατάσταση. Η άνοδος του ενεργειακού κόστους, οι επιπτώσεις του πολέμου με το Ιράν και η ενίσχυση των πληθωριστικών προσδοκιών δημιουργούν πιέσεις για περαιτέρω σύσφιγξη της νομισματικής πολιτικής.
Ο Γιοάχιμ Νάγκελ, μέλος του Διοικητικού Συμβουλίου της ΕΚΤ και επικεφαλής της Bundesbank, υποστήριξε στο Bloomberg ότι υπάρχουν ισχυρά επιχειρήματα υπέρ μιας νέας αύξησης τον Δεκέμβριο. Σε συνέντευξή του στο Bloomberg Television, χαρακτήρισε τις αυξήσεις των τιμών καταναλωτή υπερβολικά υψηλές και εκτίμησε ότι τα νέα οικονομικά δεδομένα θα προσφέρουν σαφέστερη εικόνα για τις αποφάσεις που πρέπει να ληφθούν.
Οι προσδοκίες των επενδυτών συγκλίνουν σε αύξηση του επιτοκίου καταθέσεων κατά 25 μονάδες βάσης, στο 2,75%, κατά την τελευταία συνεδρίαση νομισματικής πολιτικής του 2026. Εφόσον επιβεβαιωθεί, θα πρόκειται για την τρίτη αντίστοιχη κίνηση από την έναρξη της σύγκρουσης στη Μέση Ανατολή.
Ο Νάγκελ υπογράμμισε ότι, παρότι οι μεσοπρόθεσμες πληθωριστικές προσδοκίες παραμένουν σχετικά κοντά στον στόχο του 2%, η ΕΚΤ δεν μπορεί να επιτρέψει τη δημιουργία δευτερογενών επιπτώσεων στους μισθούς και στις ευρύτερες τιμές. Η πρόσφατη άνοδος των προσδοκιών των καταναλωτών, όπως σημείωσε, αποτελεί προειδοποιητικό σημάδι που δεν επιτρέπει εφησυχασμό.
Από την πλευρά της, η πρόεδρος της ΕΚΤ Κριστίν Λαγκάρντ ξεκαθάρισε ότι οι νέες οικονομικές προβλέψεις, οι οποίες θα δημοσιοποιηθούν τον Δεκέμβριο, θα αποτελέσουν βασικό εργαλείο για την απόφαση σχετικά με την ανάγκη νέας παρέμβασης.
Η ίδια αναγνώρισε ότι είναι ιδιαίτερα δύσκολο να διαχωριστούν οι επιπτώσεις του ενεργειακού σοκ που προκαλεί ο πόλεμος με το Ιράν από τις πιέσεις στη ζήτηση που συνδέονται με τις εξελίξεις στην τεχνητή νοημοσύνη. Ωστόσο, η ΕΚΤ πρέπει να αξιολογήσει και τις δύο πλευρές, ώστε να αποτρέψει την αποσταθεροποίηση των πληθωριστικών προσδοκιών.
Παράλληλα, η Λαγκάρντ προειδοποίησε ότι τα δημοσιονομικά προβλήματα ορισμένων κρατών της Ευρωζώνης δεν πρέπει να παρεμβαίνουν στην εκπλήρωση της βασικής αποστολής της τράπεζας ούτε να περιορίζουν την ανεξαρτησία της.
Η προειδοποίηση αποκτά ιδιαίτερη σημασία καθώς η αγορά κρατικών ομολόγων εμφανίζει αυξανόμενες αποκλίσεις μεταξύ των χωρών με υψηλό δημόσιο χρέος και εκείνων που θεωρούνται ασφαλέστεροι δανειολήπτες. Η εικόνα θυμίζει, σε ορισμένα χαρακτηριστικά της, την κρίση δημόσιου χρέους της Ευρωζώνης πριν από περίπου 15 χρόνια.
Διαδηλωτές μαθητές-φοιτητές στη Γαλλία, στην πλατεία της Βαστίλης στο Παρίσι ©ΑΠΕ
Γαλλία και Βέλγιο στο στόχαστρο των αγορών ομολόγων – Νέα μέτωπα δημοσιονομικού κινδύνου στην ευρωζώνη
Αυτή τη φορά, ωστόσο, οι ανησυχίες επικεντρώνονται κυρίως στη Γαλλία και το Βέλγιο, ενώ χώρες που στο παρελθόν θεωρούνταν ευάλωτες, όπως η Ισπανία και η Ιρλανδία, εμφανίζουν συγκριτικά καλύτερη εικόνα.
Από την έναρξη του πολέμου με το Ιράν, στα τέλη Φεβρουαρίου, η απόδοση του δεκαετούς γαλλικού ομολόγου έχει αυξηθεί κατά 1,6 ποσοστιαίες μονάδες, ξεπερνώντας προσωρινά το 5% για πρώτη φορά από το 2002. Στο Βέλγιο, η αντίστοιχη απόδοση έχει ενισχυθεί κατά 1,2 μονάδες, φτάνοντας στο 4,3%.
Η Απρίλ ΛαΡους, συνεπικεφαλής της παγκόσμιας διαχείρισης χαρτοφυλακίων πελατών στην BNY Investments, σημείωσε στους Financial Times ότι η περίπτωση της Γαλλίας ανάγκασε τους επενδυτές να επανεξετάσουν τα θεμελιώδη οικονομικά δεδομένα των κρατών της Ευρωζώνης. Όπως εξήγησε, οι χώρες με ασθενέστερη δημοσιονομική εικόνα βρίσκονται πλέον στο επίκεντρο της αξιολόγησης των αγορών.
Ο Άλες Κούτνι, επικεφαλής διεθνών επιτοκίων στη Vanguard, απέδωσε την πίεση στον συνδυασμό χαμηλής ανάπτυξης, υψηλών δημόσιων δαπανών και αυξανόμενου κόστους χρηματοδότησης. Σύμφωνα με την εκτίμησή του, ο συγκεκριμένος συνδυασμός οδηγεί χώρες όπως η Γαλλία και το Βέλγιο σε τροχιά δημοσιονομικών ελλειμμάτων της τάξης του 6%.
Οι δύο χώρες διαθέτουν δημόσιο χρέος που προσεγγίζει το 120% και το 110% του ΑΕΠ αντίστοιχα, ενώ τα ελλείμματά τους υπερβαίνουν το 5% του ΑΕΠ. Οι κυβερνήσεις τους προσπαθούν να περιορίσουν τις δημοσιονομικές ανισορροπίες, αντιμετωπίζοντας όμως σημαντικές πολιτικές αντιστάσεις.
Η γαλλική κυβέρνηση επιδιώκει να περάσει προϋπολογισμό που περιλαμβάνει περικοπές δαπανών και φορολογικές αυξήσεις συνολικού ύψους 43 δισ. ευρώ. Ωστόσο, δεν διαθέτει κοινοβουλευτική πλειοψηφία, ενώ εξετάζει ακόμη και τη χρήση συνταγματικών μηχανισμών για την έγκριση του σχεδίου, με τον κίνδυνο πρότασης μομφής να παραμένει.
Στο Βέλγιο, ο πρωθυπουργός Μπαρτ ντε Βέβερ προσφέρθηκε την προηγούμενη εβδομάδα να παραιτηθεί εξαιτίας του αδιεξόδου στις διαπραγματεύσεις για τον προϋπολογισμό. Ο βασιλιάς δεν έκανε δεκτή την παραίτηση, αλλά οι κυβερνητικοί εταίροι εξακολουθούν να δυσκολεύονται να συμφωνήσουν.
Η χώρα καταγράφει ένα από τα υψηλότερα δημοσιονομικά ελλείμματα στην Ευρώπη τα τελευταία χρόνια. Μετά την πανδημία της Covid-19, το έλλειμμα είχε φτάσει στο 9% του ΑΕΠ, χωρίς έκτοτε να υποχωρήσει κοντά στο όριο του 3% που προβλέπει η Ευρωπαϊκή Επιτροπή. Στις προβλέψεις του Μαΐου, η Κομισιόν εκτιμούσε ότι θα αυξηθεί από 5,2% φέτος σε 5,4% το 2027, εξαιτίας κυρίως των υψηλότερων αμυντικών δαπανών και των πληρωμών τόκων.
Ο Μάικ Ρίντελ, διαχειριστής κεφαλαίων στη Fidelity International, χαρακτήρισε στους Financial Times τη δημοσιονομική κατάσταση του Βελγίου εξίσου προβληματική με εκείνη της Γαλλίας. Επισήμανε, ωστόσο, ότι η γαλλική αγορά ομολόγων διαθέτει μεγαλύτερη ρευστότητα και πιο ανεπτυγμένη αγορά συμβολαίων μελλοντικής εκπλήρωσης, γεγονός που διευκολύνει τους επενδυτές που ποντάρουν στην πτώση των τιμών των τίτλων.
Πιέσεις δέχεται και η Ιταλία, παρά τη σημαντική βελτίωση του κόστους δανεισμού της τα προηγούμενα χρόνια. Το έλλειμμα αναμένεται να διαμορφωθεί στο 2,9% του ΑΕΠ φέτος, πριν αυξηθεί στο 3,4% το 2027, ενώ οι επενδυτές αξιολογούν τις συνέπειες της διεθνούς ανόδου των αποδόσεων για μια οικονομία με υψηλό δημόσιο χρέος.
Η πρόσφατη υποχώρηση των τιμών του πετρελαίου κάτω από τα 90 δολάρια το βαρέλι προσέφερε προσωρινή ανακούφιση στις αγορές, καθώς οι πολιτικές εξελίξεις στις ΗΠΑ ενίσχυσαν τις προσδοκίες για πιθανό τέλος του πολέμου με το Ιράν. Ωστόσο, ο πληθωρισμός στην Ευρωζώνη έχει ήδη φτάσει στο 4%, το υψηλότερο επίπεδο από το 2023.
Η ΛαΡους προειδοποίησε ότι ακόμη και μια σημαντική αποκλιμάκωση στις τιμές του πετρελαίου και του φυσικού αερίου δεν αρκεί για να αντιμετωπιστεί το βαθύτερο δημοσιονομικό πρόβλημα. Οι αγορές πλέον αμφισβητούν τη βιωσιμότητα ορισμένων δημόσιων οικονομικών, ανεξάρτητα από τις βραχυπρόθεσμες διακυμάνσεις της ενέργειας.
Το ερώτημα είναι εάν η ΕΚΤ θα χρειαστεί να παρέμβει για να περιορίσει την αναταραχή. Μεταξύ των επιλογών που εξετάζουν οι επενδυτές περιλαμβάνεται ο τερματισμός του προγράμματος ποσοτικής σύσφιγξης, μέσω του οποίου η τράπεζα μειώνει σταδιακά τις τοποθετήσεις της σε ομόλογα που απέκτησε κατά τις προηγούμενες κρίσεις.
Ο Κλας Νοτ, ένας από τους βασικούς υποψηφίους για την επόμενη προεδρία της ΕΚΤ, δήλωσε στους Financial Times ότι η τράπεζα δεν θα διστάσει να παρέμβει εάν η περιοχή βρεθεί αντιμέτωπη με νέα κρίση χρέους. Άφησε, μάλιστα, ανοιχτό το ενδεχόμενο δημιουργίας ενός νέου, πιο εξειδικευμένου μηχανισμού για τη σταθεροποίηση των αγορών.

Οι επικεφαλής της Κομισιόν Ούρσουλα φον ντερ Λάιεν και της ΕΚΤ Κριστίν Λαγκάρντ © .consilium.europa.eu
Η κλιματική αλλαγή ως νέος παράγοντας για τον πληθωρισμό και τη νομισματική πολιτική
Πέρα από τις άμεσες γεωπολιτικές και δημοσιονομικές πιέσεις, η ΕΚΤ καλείται να αντιμετωπίσει μια μακροπρόθεσμη πρόκληση που ενδέχεται να επηρεάζει ολοένα περισσότερο τη σταθερότητα των τιμών: την κλιματική αλλαγή, σύμφωνα με ανάλυση του Bruegel.
Η Κριστίν Λαγκάρντ, η οποία πρόκειται να αποχωρήσει από την προεδρία της ΕΚΤ στις 7 Φεβρουαρίου 2027, έχει συνδέσει σημαντικό μέρος της θητείας της με την ενσωμάτωση των κλιματικών κινδύνων στη στρατηγική της κεντρικής τράπεζας. Το έργο αυτό αποκτά ιδιαίτερη σημασία, καθώς η συχνότητα και η ένταση των ακραίων καιρικών φαινομένων αυξάνονται, επηρεάζοντας την παραγωγή, τις εφοδιαστικές αλυσίδες και τις τιμές.
Η πορεία ξεκίνησε τον Δεκέμβριο του 2019, έναν μήνα μετά την ανάληψη των καθηκόντων της από τη Λαγκάρντ. Τότε, το Ευρωπαϊκό Συμβούλιο ενέκρινε τον στόχο της κλιματικής ουδετερότητας έως το 2050, ο οποίος υποστηρίχθηκε λίγους μήνες αργότερα και από το Ευρωπαϊκό Κοινοβούλιο. Η εξέλιξη αυτή προσέφερε στην ΕΚΤ θεσμική βάση για την ενσωμάτωση της κλιματικής διάστασης στις αρμοδιότητές της, αρχικά ως δευτερεύοντα στόχο και στη συνέχεια, κατά την ενεργειακή κρίση του 2022, ως παράγοντα άμεσα συνδεδεμένο με την πρωταρχική αποστολή της διασφάλισης της σταθερότητας των τιμών, αναφέρει το Bruegel.
Η στρατηγική της τράπεζας εξελίχθηκε σε τρεις βασικούς άξονες.
- Ενισχύθηκαν οι αναλυτικές δυνατότητες της ΕΚΤ. Η κεντρική τράπεζα αναγνώρισε ότι οι κίνδυνοι της ενεργειακής μετάβασης και οι κλιματικές διαταραχές επηρεάζουν την παραγωγή, τις επενδύσεις και τις τιμές. Για τον λόγο αυτό, ενσωμάτωσε περισσότερα δεδομένα, ενίσχυσε τις απαιτήσεις γνωστοποίησης πληροφοριών και συμπεριέλαβε κλιματικά σενάρια στις μακροοικονομικές προβλέψεις.
- Προχώρησε σε αλλαγές στις πράξεις νομισματικής πολιτικής. Τον Σεπτέμβριο του 2022 ανακοίνωσε ότι θα κατευθύνει τις αγορές εταιρικών ομολόγων του προγράμματος CSPP προς επιχειρήσεις με καλύτερες περιβαλλοντικές επιδόσεις. Τον Ιούλιο του 2025 εισήγαγε επίσης έναν λεγόμενο «κλιματικό συντελεστή», ο οποίος μειώνει την αξία των εταιρικών εξασφαλίσεων που εκτίθενται περισσότερο στους κινδύνους της ενεργειακής μετάβασης. Παρότι τα εταιρικά ομόλογα αντιπροσωπεύουν μόλις το 1,6% των εξασφαλίσεων που χρησιμοποιούνται, η κίνηση είχε ισχυρό θεσμικό συμβολισμό.
- Η ΕΚΤ άρχισε να αξιολογεί και τις περιβαλλοντικές συνέπειες των δικών της αποφάσεων. Το σχέδιο για το κλίμα και τη φύση της περιόδου 2024-2025 επέκτεινε αυτή την προσέγγιση και στην απώλεια της βιοποικιλότητας, με το σκεπτικό ότι η σημερινή περιβαλλοντική υποβάθμιση μετατρέπεται σε αυριανό οικονομικό κίνδυνο.
Παράλληλα, το 2021 δημιουργήθηκε ειδικό κέντρο για την κλιματική αλλαγή στην ΕΚΤ, ενώ αντίστοιχες δομές αναπτύχθηκαν στις εθνικές κεντρικές τράπεζες. Το Δίκτυο για την Πράσινη Χρηματοδότηση του Χρηματοπιστωτικού Συστήματος (NGFS), στο οποίο συμμετέχουν κεντρικές τράπεζες και εποπτικές αρχές από όλο τον κόσμο, αύξησε τα μέλη του από 54 σε 152 κατά τη διάρκεια της θητείας της Λαγκάρντ.
Η ΕΚΤ προχώρησε επίσης στην πρώτη κλιματική δοκιμή αντοχής του τραπεζικού συστήματος το 2022, ενώ τον Νοέμβριο του 2025 επέβαλε χρηματική κύρωση σε τράπεζα που δεν είχε αξιολογήσει επαρκώς τους κλιματικούς κινδύνους της.
Το μεγαλύτερο πρόβλημα για τον διάδοχο της Λαγκάρντ
Το μεγαλύτερο πρόβλημα για τον διάδοχο της Λαγκάρντ δεν θα είναι απαραίτητα η ανατροπή αυτών των πρωτοβουλιών, καθώς αρκετές έχουν πλέον ενσωματωθεί στη στρατηγική νομισματικής πολιτικής του 2025. Ο κίνδυνος βρίσκεται περισσότερο στην απώλεια της δυναμικής που έχει δημιουργηθεί.
Υπάρχουν δύο βασικοί λόγοι για τους οποίους η κλιματική διάσταση θα πρέπει να παραμείνει ψηλά στην ατζέντα της τράπεζας.
- Ο πρώτος αφορά τη διαφορά μεταξύ του δομικού και του γενικού πληθωρισμού. Οι τιμές της ενέργειας και των τροφίμων, πέρα από τις υπόλοιπες συνιστώσες του δείκτη, μπορούν να προκαλέσουν απότομες αυξήσεις στο συνολικό κόστος ζωής. Η ενεργειακή κρίση του 2022 επιβάρυνε περισσότερο τις οικονομίες με υψηλή ενεργειακή ένταση, ενώ ο καύσωνας του ίδιου καλοκαιριού πρόσθεσε από 0,43 έως 0,93 ποσοστιαίες μονάδες στον πληθωρισμό των τροφίμων. Οι επιπτώσεις διατηρήθηκαν για περίπου έναν χρόνο. Καθώς τα τρόφιμα αποτελούν μία από τις μεγαλύτερες κατηγορίες δαπανών των νοικοκυριών, οι ανατιμήσεις μπορούν να μεταφερθούν σταδιακά και στον δομικό πληθωρισμό, δημιουργώντας δευτερογενείς επιδράσεις. Εάν τα ακραία καιρικά φαινόμενα γίνουν συχνότερα, η απόσταση μεταξύ των δύο δεικτών ενδέχεται να αποκτήσει ακόμη μεγαλύτερη σημασία για τις αποφάσεις των κεντρικών τραπεζών.
- Ο δεύτερος αφορά την άνιση κατανομή των επιπτώσεων. Η Ευρώπη θερμαίνεται με ρυθμό διπλάσιο από τον παγκόσμιο μέσο όρο, ενώ οι υψηλότερες θερμοκρασίες επιβαρύνουν περισσότερο τις αγροτικές παραγωγές των νοτιότερων χωρών. Μάλιστα, μελέτη έδειξε ότι η αποζημίωση του χαμηλότερου εισοδηματικού τεταρτημορίου για τις πληθωριστικές απώλειες θα απαιτούσε μεταβιβάσεις τριπλάσιες, ως ποσοστό του εισοδήματος, σε σχέση με το υψηλότερο τεταρτημόριο. Η άνιση επιβάρυνση των νοικοκυριών επηρεάζει την κατανάλωση, τη ζήτηση και τις προσδοκίες για τις μελλοντικές τιμές. Όσο συχνότερα επαναλαμβάνονται τέτοια σοκ, τόσο περισσότερο εξαντλούνται τα οικονομικά περιθώρια προστασίας των πολιτών και τόσο δυσκολότερη γίνεται η χάραξη αποτελεσματικής νομισματικής πολιτικής.
Η επόμενη ημέρα για την ΕΚΤ δεν θα καθοριστεί μόνο από την πορεία της ενέργειας, τις αποφάσεις για το κόστος δανεισμού και τη δημοσιονομική κατάσταση των κρατών-μελών. Θα εξαρτηθεί και από την ικανότητά της να ενσωματώνει στις προβλέψεις της κινδύνους που μεταβάλλουν σταδιακά τη λειτουργία της ευρωπαϊκής οικονομίας.
Ο πλανήτη είναι αντιμέτωπος με το ακριβότερο χρήμα. Ολα τα παραπάνω δείχνουν ότι η περίοδος του φθηνού χρήματος δεν επιστρέφει εύκολα.
Η Fed και η ΕΚΤ καλούνται να αντιμετωπίσουν πληθωριστικές πιέσεις που δεν προέρχονται από μία μόνο πηγή, ενώ οι αγορές ομολόγων προειδοποιούν ότι το υψηλότερο κόστος χρηματοδότησης μπορεί να αναδείξει τις δημοσιονομικές αδυναμίες ακόμη και μεγάλων οικονομιών.
Για την Ευρωζώνη, η πρόκληση είναι διπλή: να διατηρήσει τη σταθερότητα των τιμών χωρίς να επιτρέψει στις αποκλίσεις μεταξύ των κρατών-μελών να εξελιχθούν σε νέα κρίση δημόσιου χρέους. Και για τις κεντρικές τράπεζες συνολικά, το στοίχημα είναι να προσαρμόσουν την πολιτική τους σε έναν κόσμο όπου οι γεωπολιτικές συγκρούσεις, η ενεργειακή αστάθεια και η κλιματική αλλαγή διαμορφώνουν πλέον από κοινού τις πληθωριστικές εξελίξεις.