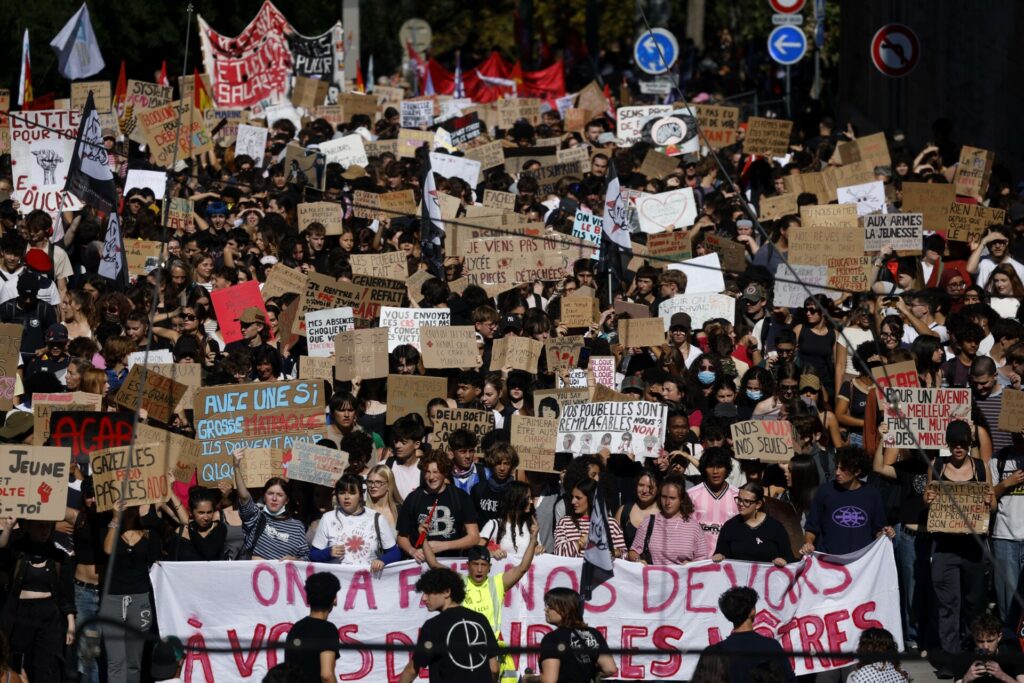
Η Ευρώπη έχει αντλήσει διδάγματα από την ελληνική κρίση και διαθέτει πλέον ισχυρότερους μηχανισμούς άμυνας απέναντι στη μετάδοση των πιέσεων, εκτιμά η Wall Street Journal (WSJ), εν μέσω αναταραχών στη Γαλλία.
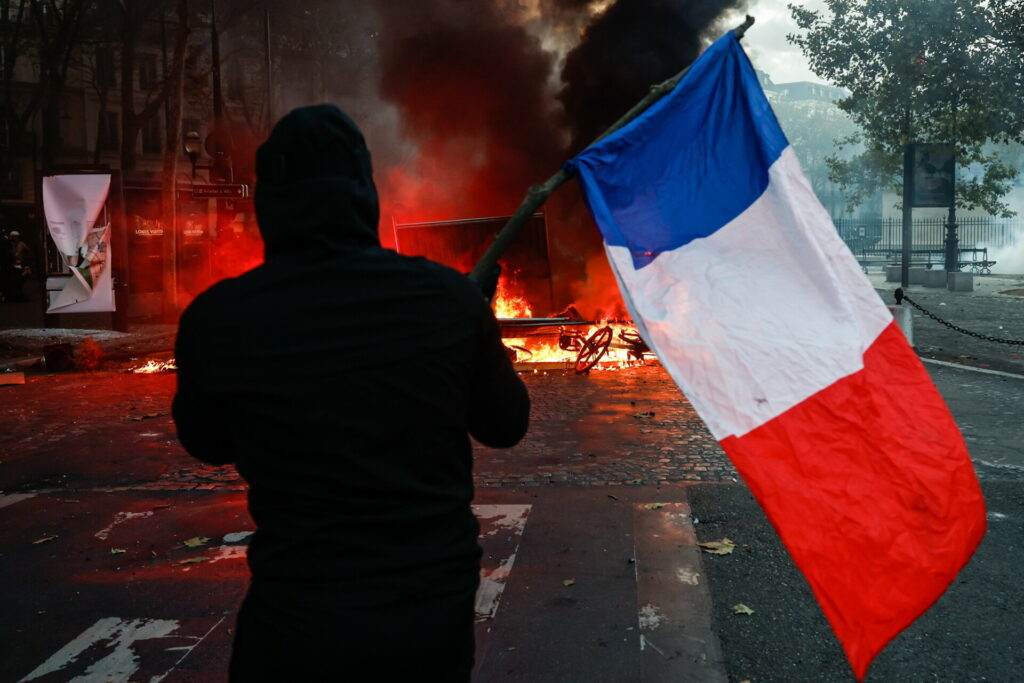
Η πολιτική παράλυση και οι βίαιες διαδηλώσεις, ενόψει των εκλογών του Απριλίου, εντείνουν τις ανησυχίες για καθυστέρηση των μέτρων περιορισμού του ελλείμματος και του ταχέως αυξανόμενου χρέους. Όπως υπενθυμίζει η αμερικανική εφημερίδα, οι αποδόσεις των γαλλικών ομολόγων βρίσκονται στα υψηλότερα επίπεδα από τις αρχές του αιώνα, ενώ η διαφορά τους από τις αποδόσεις των γερμανικών τίτλων έχει διευρυνθεί στα υψηλότερα επίπεδα από την περίοδο της κρίσης χρέους.
Τι έχει αλλάξει από το 2010
Παρά τις πιέσεις, όμως, οι περισσότερες οικονομίες της Ευρωζώνης βρίσκονται σε καλύτερη θέση σε σχέση με το 2010 και εξαρτώνται λιγότερο από την εξωτερική χρηματοδότηση.
Καθοριστικός δείκτης αυτής της εξάρτησης είναι το ισοζύγιο τρεχουσών συναλλαγών, το οποίο αποτυπώνει τις συναλλαγές μιας οικονομίας με το εξωτερικό σε αγαθά, υπηρεσίες και εισοδήματα. Η WSJ υπενθυμίζει ότι την τετραετία πριν από την έναρξη της ελληνικής κρίσης το 2009, η Ελλάδα εμφάνιζε μέσο έλλειμμα τρεχουσών συναλλαγών άνω του 10% του ΑΕΠ. Αντίστοιχες ανισορροπίες παρουσίαζε η Πορτογαλία.
Στη Γαλλία, αντιθέτως, το μέσο έλλειμμα για την τετραετία έως και το 2026 εκτιμάται ότι θα διαμορφωθεί περίπου στο 0,6% του ΑΕΠ. Παράλληλα, η Ιρλανδία, η Ιταλία, η Ισπανία και η Πορτογαλία εμφάνισαν πλεονάσματα το προηγούμενο έτος.
Η διάκριση έχει σημασία: τα προβλήματα των δημόσιων οικονομικών δεν συνεπάγονται αυτομάτως αντίστοιχη εξάρτηση ολόκληρης της οικονομίας από ξένα κεφάλαια. Αυτή η εξάρτηση μπορεί να μετατρέψει μια δύσκολη κατάσταση σε κρίση, εάν οι επενδυτές αποσύρουν αιφνιδίως τη χρηματοδότησή τους.
Η ελληνική εξαίρεση
Η Ελλάδα περιλαμβάνεται στις χώρες όπου έχουν γίνει αισθητές οι αναταράξεις από τη Γαλλία, με τις αποδόσεις των κρατικών ομολόγων να έχουν αυξηθεί. Παράλληλα, η εφημερίδα την ξεχωρίζει ως εξαίρεση στη γενικότερη εικόνα μειωμένης εξάρτησης από την εξωτερική χρηματοδότηση μεταξύ των οικονομιών που βρέθηκαν στο επίκεντρο της προηγούμενης κρίσης.
Αυτό δεν ισοδυναμεί με πρόβλεψη νέας ελληνικής κρίσης. Αναδεικνύει, όμως, τη σημασία των εξωτερικών ανισορροπιών στην αξιολόγηση της ανθεκτικότητας μιας οικονομίας απέναντι σε διεθνείς αναταράξεις.
Το «δίχτυ ασφαλείας» της ΕΚΤ
Η δεύτερη μεγάλη αλλαγή αφορά την Ευρωπαϊκή Κεντρική Τράπεζα, η οποία διαθέτει πλέον εργαλεία αντιμετώπισης αδικαιολόγητων πιέσεων στις αγορές κρατικών ομολόγων.
Το σημαντικότερο είναι το Μέσο Προστασίας της Μετάδοσης της νομισματικής πολιτικής, γνωστό ως TPI, που ανακοινώθηκε τον Ιούλιο του 2022. Επιτρέπει στην ΕΚΤ, υπό προϋποθέσεις, να αγοράζει κρατικούς τίτλους με διάρκεια έως δέκα έτη, χωρίς προκαθορισμένο ποσοτικό όριο, για την αντιμετώπιση άτακτων κινήσεων της αγοράς.
Η ενεργοποίησή του δεν είναι αυτόματη. Ωστόσο, σύμφωνα με την ανάλυση, ακόμη και η υπαγωγή μιας χώρας σε διαδικασία υπερβολικού ελλείμματος δεν αποκλείει κατ’ ανάγκην τη στήριξη, εφόσον η κυβέρνησή της ακολουθεί τις ευρωπαϊκές συστάσεις για τη διόρθωση των δημοσιονομικών της.
Ο επικεφαλής οικονομολόγος της AXA, Ζιλ Μοέκ, εκτιμά ότι οι κανόνες αφήνουν περιθώριο παρέμβασης υπέρ της Γαλλίας. Μια τέτοια κίνηση, όμως, θα γινόταν δυσκολότερη εάν το Παρίσι αθετούσε ανοιχτά τις ελάχιστες ευρωπαϊκές απαιτήσεις. Παράλληλα, η υποχώρηση των προσδοκιών για περαιτέρω αυξήσεις επιτοκίων περιορίζει μια πρόσθετη πηγή πίεσης στα ομόλογα. Όπως επισημαίνει στη WSJ ο Κάρστεν Μπρζέσκι της ING, η κατάσταση στη Γαλλία μειώνει την πίεση προς την ΕΚΤ να προχωρήσει σε νέες αυξήσεις.