Την έκρηξη της περιόδου των μνημονίων στην Ελλάδα θυμίζει η Γαλλία. Η δημοσιονομική κρίση και η κοινωνική οργή, λαμβάνουν διαστάσεις μέγα-πυρκαγιάς που εξαπλώνεται και αναζωπυρώνει τους φόβους για επιστροφή του κατακερματισμού στην αγορά κρατικών ομολόγων της ευρωζώνης σε περιβάλλων πολιτικής αστάθειας και αβεβαιότητας, με 13 εκλογικές αναμετρήσεις να προετοιμάζονται το επόμενο 12μηνο στην Ευρώπη.
Η Ιταλία βρίσκεται ξανά στο μικροσκόπιο των επενδυτών, το ίδιο και το Βέλγιο, ενώ η Ελλάδα αντιμετωπίζει πιέσεις στα απόνερα των υψηλότερων αποδόσεων στην αγορά των ευρωπαϊκών ομολόγων, με την ΕΚΤ να καλείται να διαχειριστεί ένα δύσκολο μείγμα πληθωρισμού, ενεργειακού κόστους, πολιτικών και κοινωνικών κινδύνων, εξετάζοντας το ενδεχόμενο παρεμβάσεων εφόσον χρειαστεί.
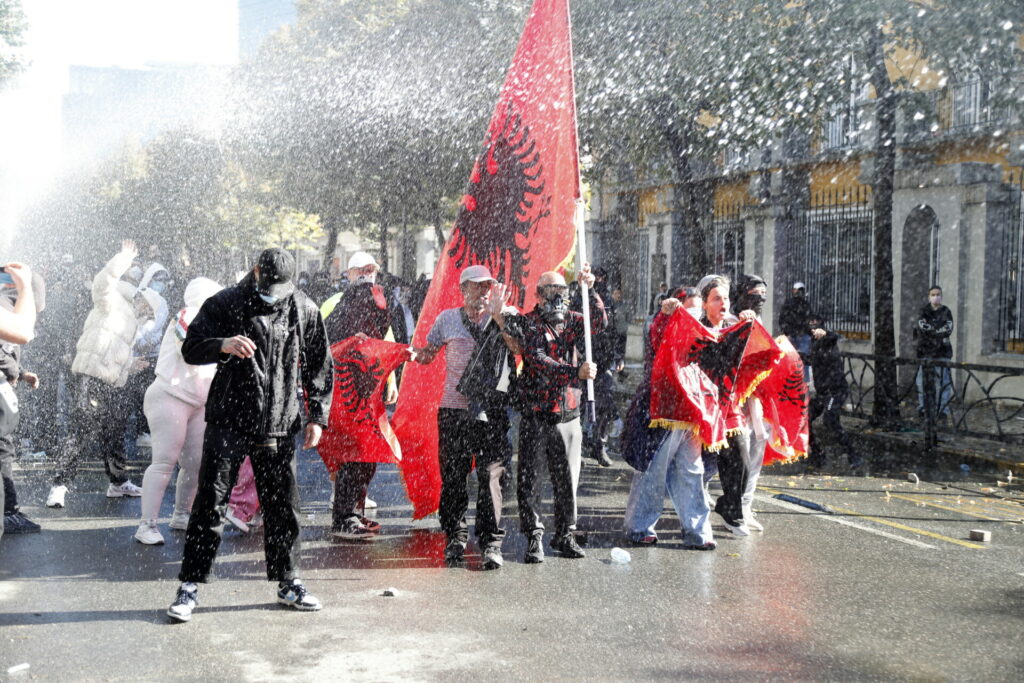
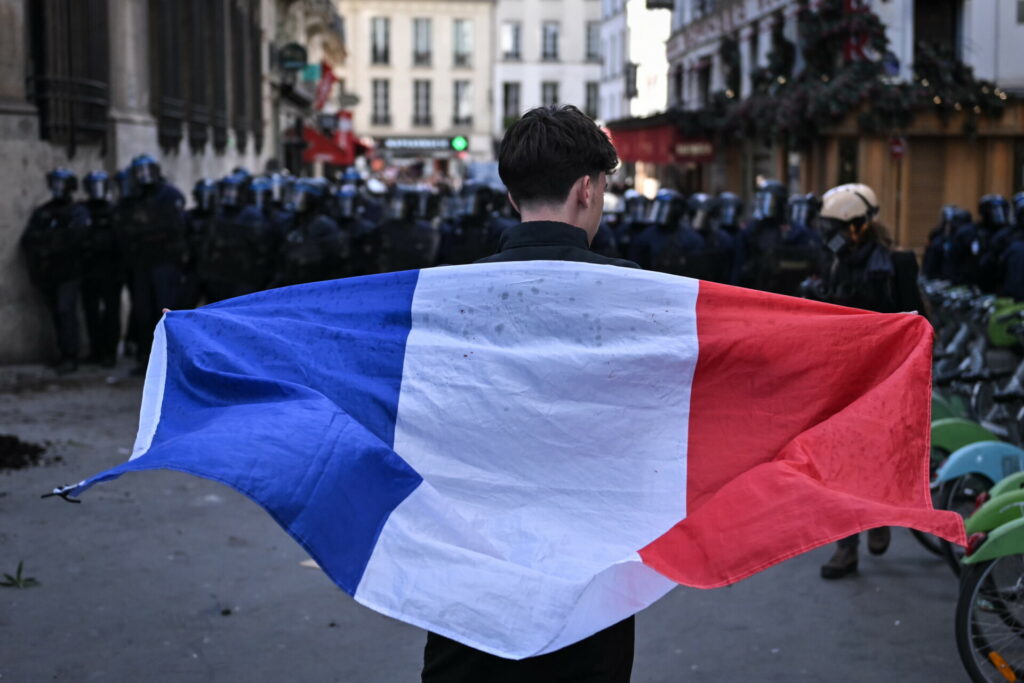
Στη Γαλλία η κατάσταση έχει ξεφύγει εκτός ελέγχου. Οι μαζικές διαδηλώσεις κατά της ακρίβειας με 800.000 συμμετέχοντες συνοδεύτηκαν από σοβαρά επεισόδια και 1.200 συλλήψεις, αριθμός-ρεκόρ. Στην κινητοποίηση του Σαββάτου συμμετείχαν τα «Κίτρινα Γιλέκα», μαθητές, φοιτητές, εργαζόμενοι.
Ένας διαδηλωτής έχασε τη ζωή του στο Παρίσι, όταν υπέστη ανακοπή στη λεωφόρο Magenta, κατά τη διέλευση της πορείας στο περιθώριο των διαδηλώσεων κατά του υψηλού κόστους διαβίωσης και της υποβάθμισης των δημόσιων υπηρεσιών.
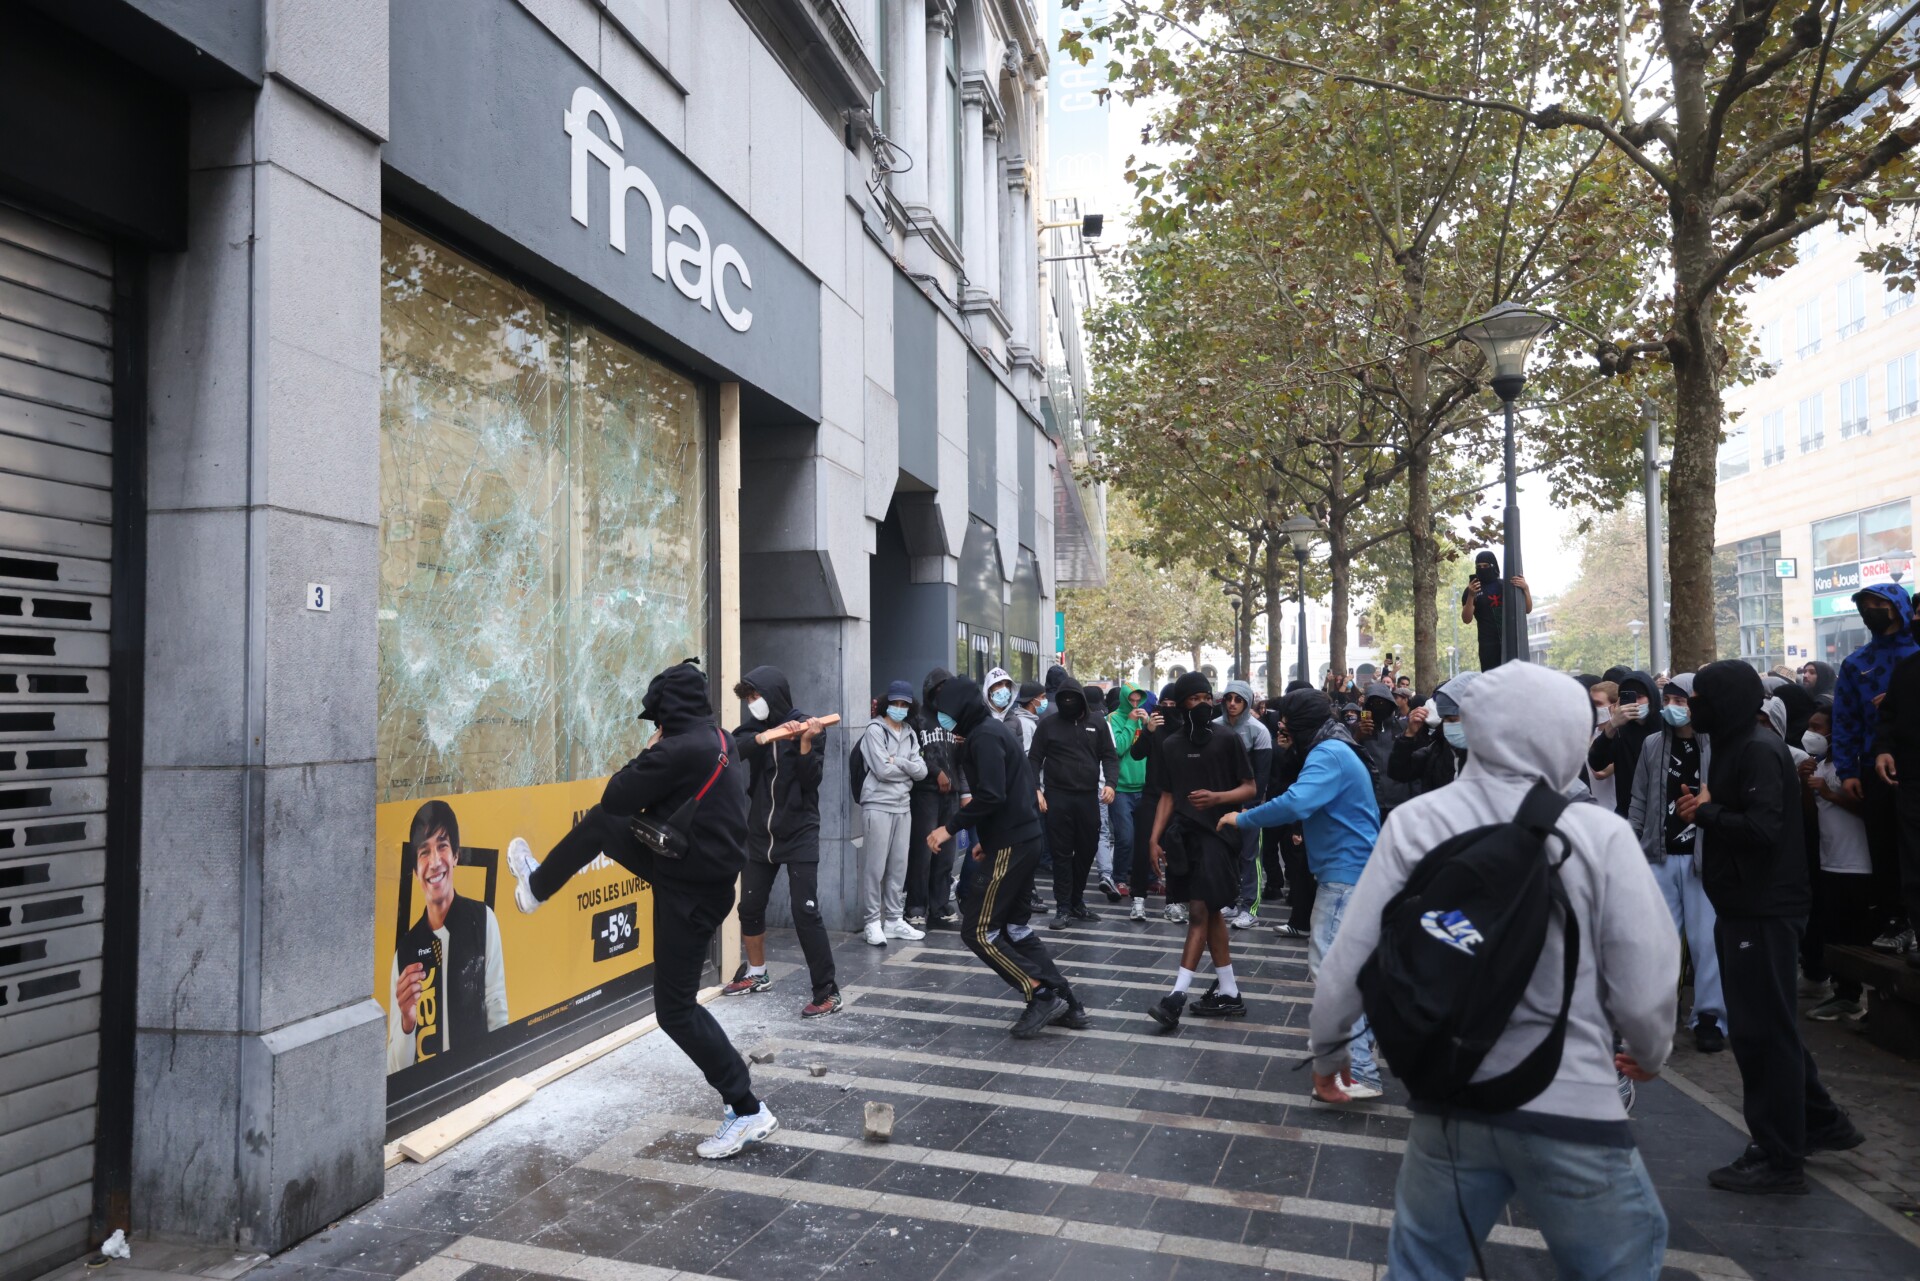
Την ώρα που εκατοντάδες χιλιάδες άνθρωποι διαδήλωναν ειρηνικά σε δεκάδες πόλεις, κουκουλοφόροι έβαλαν στο στόχαστρο δημόσια κτήρια, λεηλάτησαν καταστήματα και επιτέθηκαν σε αστυνομικούς. ,
⚡️🇫🇷 La mairie de Limoges incendiée. #17octobre
La charpente de l’hôtel de ville de #Limoges en feu.
⭕️ Des manifestants ont pris d’assaut le bâtiment et ont allumé un feu au rez-de-chaussée. Les flammes se sont rapidement propagées et ont gagné le toit vers 19 heures
⭕️ Les pompiers sont intervenus peu après 18 heures. La toiture (et donc la charpente) est atteinte par les flammes
⭕️ Quatre véhicules de police ont été brûlés, des voitures ont explosé devant la mairie, et des commerces ont été pillés (notamment la FNAC). Des blessés des deux côtés sont signalés
— X⚡️INFOLIVE (@xinfolive) October 17, 2026
Οι εικόνες με τους φλεγόμενους δρόμους του Παρισιού ξύπνησαν μνήμες από τον Μάη του ’68, μέσα στο φθινόπωρο, αλλά και εικόνες από την «ελληνική τραγωδία» την σκληρή περίοδο της κρίση του ευρώ, που τράνταζε όλη την Ευρώπη στη σκιά της κρίσης χρέους.
Ο πρόεδρος Εμανουέλ Μακρόν στο διάγγελμά του προς τον γαλλικό λαό, καταδίκασε τις ενέργειες «ταραχοποιών που προέρχονται από ακροαριστερές ομάδες και πλαισιώθηκαν από πολυάριθμα παραβατικά στοιχεία», τους οποίους κατηγόρησε ότι επιδόθηκαν σε «ανεξέλεγκτη βία».
Απηύθυνε αυστηρή προειδοποίηση προς όσους ευθύνονται για τα βίαια επεισόδια. «Θα είμαστε αμείλικτοι. Η διάθεση για ακρόαση και διάλογο δεν σημαίνει ούτε αδυναμία ούτε ατιμωρησία».
Ο πρόεδρος της Γαλλίας κάλεσε τους πολίτες να δώσουν προτεραιότητα στον δημοκρατικό διάλογο, έξι μήνες πριν από τις προεδρικές εκλογές.
«Όλοι όσοι σας λένε σήμερα ότι επείγει να βγείτε στους δρόμους, να διαδηλώσετε και να προκαλέσετε αναταραχή έχουν έναν και μοναδικό στόχο: να πλήξουν τη Δημοκρατία και να υπονομεύσουν τον δημόσιο διάλογο», δήλωσε ο Εμανουέλ Μακρόν.
Η προεκλογική πόλωση εντείνεται, καθώς όλες οι αντιμαχόμενες πλευρές μετρούν δυνάμεις.
- Η ακροδεξιά της Μαρίν Λεπέν, με τον Εθνικό Συναγερμό, που προηγείται στις δημοσκοπήσεις υπόσχεται αποκατάσταση της τάξης και ότι αυτή είναι στην πράξη η δύναμη που μπορεί να βάλει στον γύψο τις αντιδράσεις για να μην «κυβερνηθεί η χώρα από το πεζοδρόμιο».
- Η ριζοσπαστική αριστερά του Ζαν-Λικ Μελανσόν, με την Ανυπότακτη Γαλλία, που έρχεται δεύτερος διεκδικώντας μια θέση στον β’ γύρο των προεδρικών εκλογών του Απριλίου δεσμεύεται ότι θα στηρίζει τις κινητοποιήσεις δίνοντας συνέχεια στη ρήξη με τις επιλογές λιτότητας και περικοπών εις βάρος της κοινωνίας.
- Το πολιτικό κέντρο σε συμπληγάδες, δείχνει αδύναμο, σε σύγχυση και παράλυση, να αρθρώσει αξιόπιστο λόγο που να εμπνέει και να εκφράζει πολιτικά κοινωνικές δυνάμεις που απεγκλωβίζονται ζητώτας εναλλακτική προοπτική από το αδιέξοδο για να μην πληρώσουν το κόστος, τα βάρη και τις θυσίες που απαιτούν οι αγορές ομολόγων ώστε να προχωρήσει η δημοσιονομική προσαρμογή.
Μπρος γκρεμός και πίσω ρέμα. Η κρίση των γαλλικών δημόσιων οικονομικών και η κοινωνική πίεση δεν αποτελούν πλέον αποκλειστικά πρόβλημα του Παρισιού, όπως δεν αποτελούν μόνο πρόβλημα της Γαλλίας τα προγράμματα λιτότητας ή η «προληπτική λιτότητα» για να μην έρθουν μνημόνια λιτότητας.
Όπως προειδοποιούν αναλυτές, η άνοδος των αποδόσεων των κρατικών ομολόγων, η πολιτική αβεβαιότητα και η δυσκολία περιορισμού των ελλειμμάτων, επαναφέρουν στο προσκήνιο έναν από τους μεγαλύτερους φόβους της ευρωζώνης: το ενδεχόμενο να αρχίσουν οι αγορές να αντιμετωπίζουν διαφορετικά τις χώρες-μέλη, επιβάλλοντας ολοένα υψηλότερο κόστος δανεισμού σε όσες θεωρούν περισσότερο ευάλωτες, όπως 15 χρόνια πριν.
«Κι αν το γαλλικό μέλλον κρύβεται στο ελληνικό παρελθόν;» Αυτό το εφιαλτικό ερώτημα θέτει ο Αλμπάν Μαγκρό, διακεκριμένος οικονομολόγος και ερευνητής στο Ινστιτούτο Thomas More, κρούοντας τον κώδωνα του κινδύνου για την πορεία της γαλλικής οικονομίας. «Το ελληνικό σενάριο πλησιάζει και εμείς κοιτάμε αλλού», σημειώνει.
Σε μια περίοδο που η πολιτική ηγεσία στο Παρίσι επαναλαμβάνει καθησυχαστικά ότι «η Γαλλία δεν είναι Ελλάδα», ο Μαγκρό αποδομεί αυτή την ψευδαίσθηση ασφάλειας, χαρακτηρίζοντάς την ως μια άκρως επικίνδυνη αυταπάτη που τρέφει τον πολιτικό στρουθοκαμηλισμό.
Η ανάλυσή του, που δημοσιεύτηκε στο περιοδικό L’Express, βασίζεται σε αμείλικτα μακροοικονομικά δεδομένα. Σήμερα, το γαλλικό δημόσιο χρέος έχει εκτιναχθεί στο 117% του ΑΕΠ, ενώ το δημοσιονομικό έλλειμμα αγγίζει το 5,8%. Το σοκαριστικό στοιχείο που αναδεικνύει ο ερευνητής είναι ότι οι δείκτες αυτοί είναι υψηλότεροι από εκείνους που κατέγραφε η Ελλάδα το 2008, λίγο πριν από το ξέσπασμα της κρίσης που συγκλόνισε την Ευρωζώνη.
Η ιστορική εμπειρία δείχνει πόσο γρήγορα μπορεί να ανατραπεί η εικόνα μιας χώρας όταν οι επενδυτές χάσουν την εμπιστοσύνη τους. Το ελληνικό δημόσιο χρέος αυξήθηκε από το 110% στο 160% του ΑΕΠ μέσα σε μόλις τρία χρόνια, ενώ η δημοσιονομική κατάρρευση συνοδεύτηκε από πρωτοφανή μέτρα λιτότητας, βαθιά ύφεση και εκτόξευση της ανεργίας. Το 2015, στην κορύφωση της κρίσης, σχεδόν ένας στους τέσσερις εργαζομένους στην Ελλάδα ήταν άνεργος.
Η σύγκριση δεν σημαίνει ότι η Γαλλία θα ακολουθήσει αναπόφευκτα την ίδια πορεία. Διαθέτει διαφορετική οικονομική βάση και η εξέλιξη μιας κρίσης εξαρτάται από πολλούς παράγοντες. Ωστόσο, όπως επισημαίνει ο Μάγκρο, η άρνηση αναγνώρισης των προειδοποιητικών ενδείξεων μπορεί να αποδειχθεί πολύ πιο επικίνδυνη από την ίδια τη σύγκριση.
Το πρόβλημα είναι ήδη ορατό στο κόστος εξυπηρέτησης του γαλλικού χρέους. Οι τόκοι ανήλθαν σε 66 δισ. ευρώ το 2025, απορροφώντας πόρους που θα μπορούσαν να κατευθυνθούν σε δημόσιες επενδύσεις, σχολεία, νοσοκομεία ή φορολογικές ελαφρύνσεις.
Όσο αυξάνεται το χρέος και ακριβαίνει η αναχρηματοδότησή του, τόσο περιορίζονται τα περιθώρια άσκησης οικονομικής πολιτικής. Εάν το Παρίσι δεν προχωρήσει σε αξιόπιστη δημοσιονομική προσαρμογή, υπάρχει ο κίνδυνος οι αγορές να επιβάλουν τη δική τους, πολύ πιο επώδυνη εκδοχή εξυγίανσης.
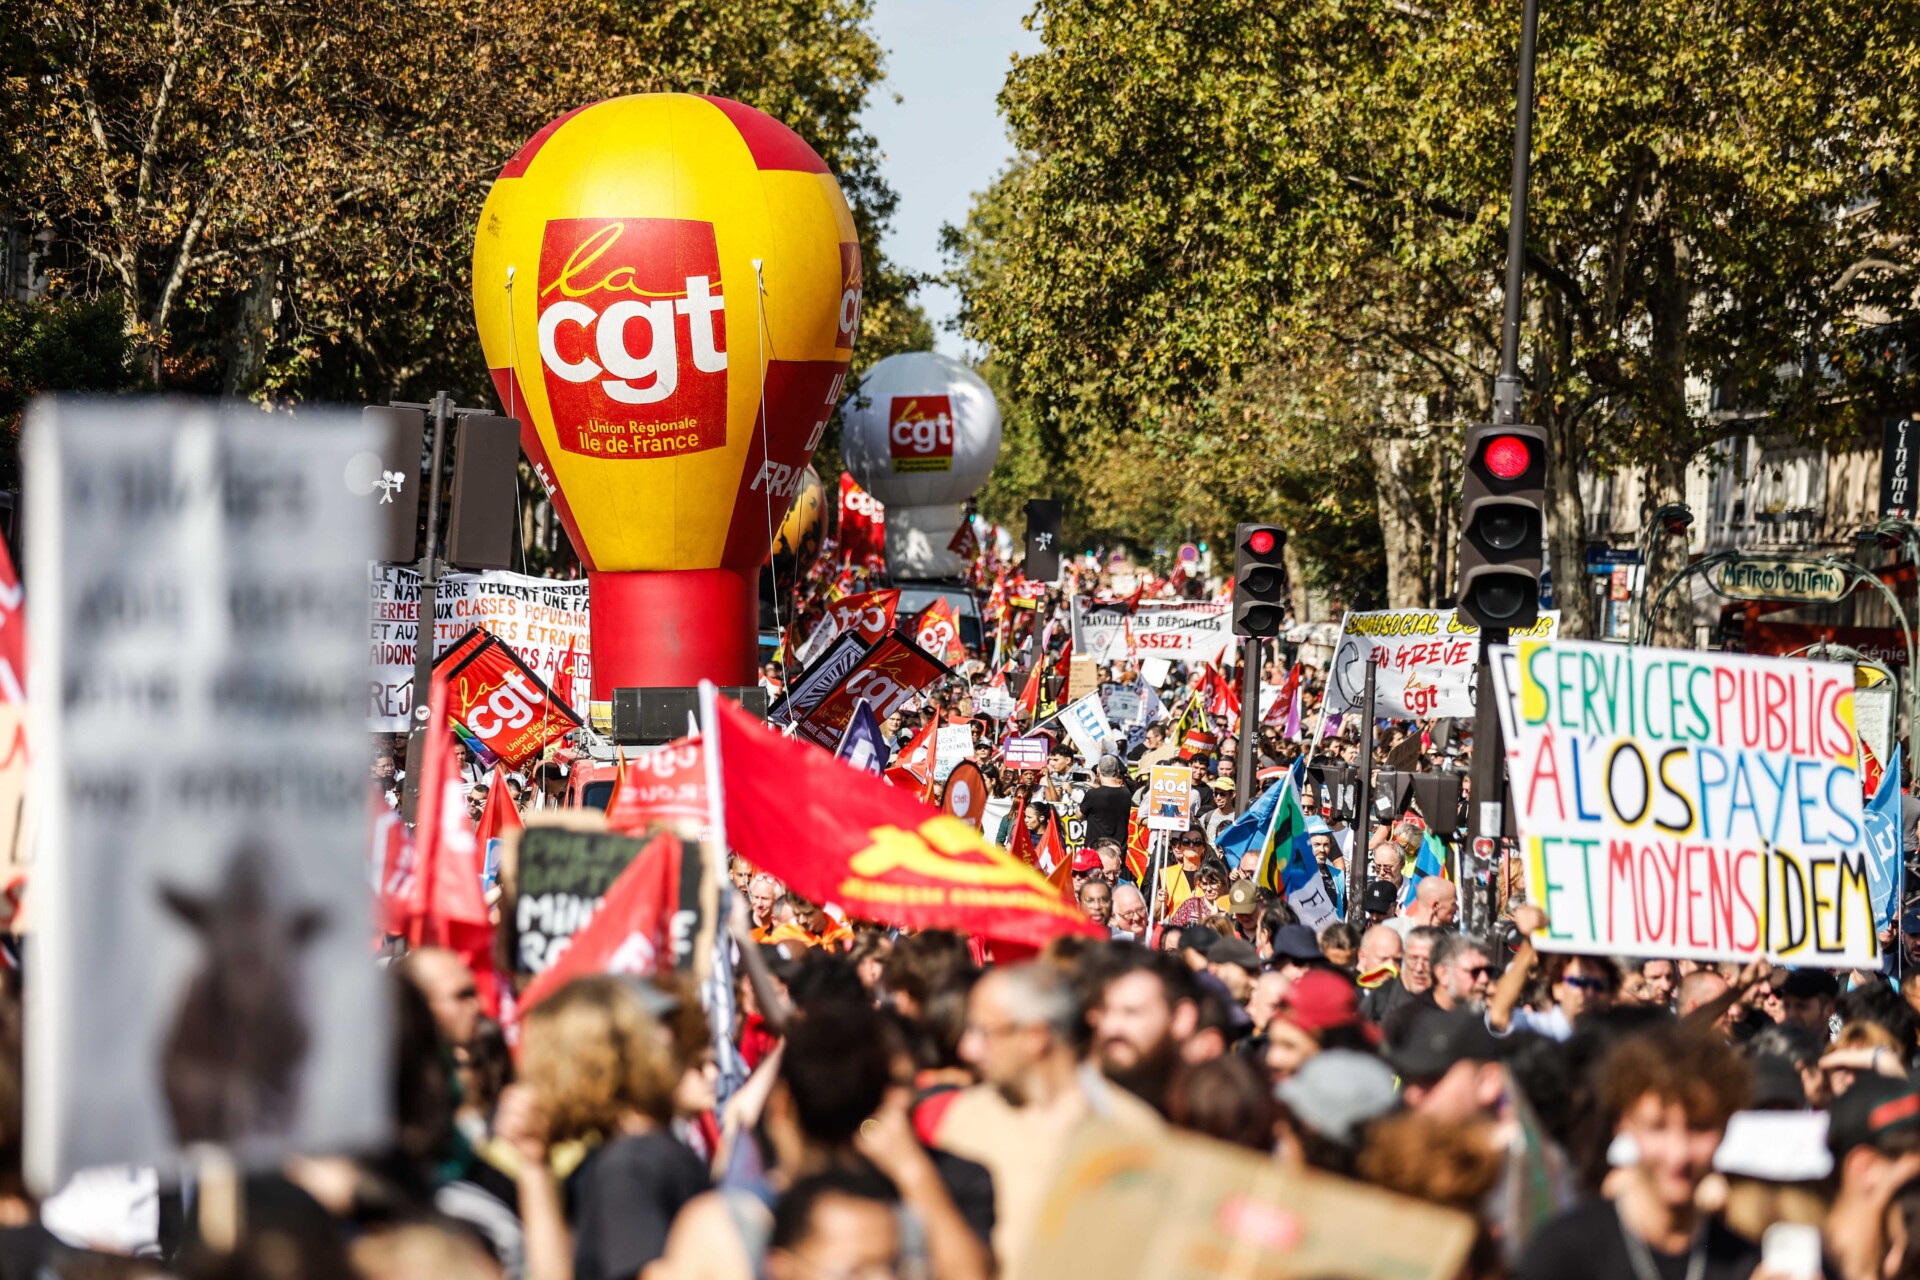
Διαδηλώσεις στη Γαλλία, στο Παρίσι, ενάντια στη λιτότητα ©ΑΠΕ
Η κατάσταση γενικευμένης κοινωνικής αναταραχής αποτελεί κρίσιμο παράγοντα στο παζλ της αστάθειας και απειλεί να συνδεθεί με την πολιτική κρίση ενόψει των προεδρικών εκλογών τον Απρίλιο του 2027, κοντά στις ελληνικές εθνικές εκλογές.
Η Μαρίν Λεπέν δήλωσε μετά τις διαδηλώσεις του Σαββάτου ότι «η χώρα μας βρίσκεται σε αδιέξοδο, αν όχι όμηρος, ανάμεσα στη βία και την αδυναμία της εξουσίας να αντιδράσει. Είδατε τις πόλεις και τους δρόμους μας να λεηλατούνται. Έχουμε μια εξουσία του Μακρόν που έχει ξεμείνει από δυνάμεις, εξαντλημένη και αποπροσανατολισμένη, η οποία φαίνεται πλέον ανίκανη».
Ο Ζαν-Λικ Μελανσόν που υποστηρίζει τις κινητοποιήσεις ενάντια στη λιτότητα επέρριψε ευθύνες στις αστυνομικές αρχές για τα επεισόδια, καλώντας ταυτόχρονα τους διαδηλωτές να μην μετέχουν σε βανδαλισμούς και σε πλιάτσικα.
Το νέο κύμα πανεθνικών κινητοποιήσεων, ασκεί έντονη πίεση στην κυβέρνηση του Σεμπαστιάν Λεκορνί, καθώς οι διαδηλωτές επιδιώκουν να διατηρήσουν τη μαζικότητα και τη δυναμική ενός κινήματος που βρίσκεται σε εξέλιξη από τα μέσα Σεπτεμβρίου και δεν αποκλείεται η έκβασή του να καθορίσει τις πολιτικές εξελίξεις.
Οι κινητοποιήσεις δεν περιορίζονται πλέον στους μαθητές, καθώς εκπαιδευτικές συνδικαλιστικές οργανώσεις, εργαζόμενοι του δημόσιου τομέα και άλλοι επαγγελματικοί κλάδοι, καλούνται να συμμετάσχουν σε απεργίες και στις συγκεντρώσεις, με κεντρικές αιχμές το κόστος διαβίωσης και την προστασία των κοινωνικών υπηρεσιών.
Γαλλία: Το κόστος δανεισμού και ο κίνδυνος μετάδοσης
Η ένταση στη Γαλλία αποτυπώνεται σκληρά στις αγορές ομολόγων. Η απόδοση του γαλλικού δεκαετούς τίτλου υποχώρησε στο 4,85%. Παρά τη συγκεκριμένη αποκλιμάκωση, οι αποδόσεις παραμένουν σε υψηλά πολλών ετών, αντανακλώντας την ανησυχία για το δημοσιονομικό έλλειμμα και την πολιτική αστάθεια.
Ιδιαίτερη σημασία έχει η διεύρυνση της διαφοράς απόδοσης μεταξύ των γαλλικών και των γερμανικών ομολόγων. Το ασφάλιστρο κινδύνου της Γαλλίας έφθασε τη μία ποσοστιαία μονάδα για πρώτη φορά εδώ και 14 χρόνια, εξέλιξη που υποδηλώνει αυξημένη επιφυλακτικότητα των επενδυτών απέναντι σε μία από τις μεγαλύτερες οικονομίες της Ευρώπης.
Η εξέλιξη αυτή επαναφέρει τον φόβο του κατακερματισμού: το ίδιο βασικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας δεν συνεπάγεται το ίδιο κόστος χρηματοδότησης για όλα τα κράτη της Ευρωζώνης. Όταν οι αγορές απαιτούν υψηλότερη απόδοση για να διακρατήσουν το χρέος μιας χώρας, η δημοσιονομική της θέση επιβαρύνεται περαιτέρω. Έτσι δημιουργείται ένας φαύλος κύκλος, καθώς το ακριβότερο χρήμα αυξάνει τις δαπάνες τόκων και ενισχύει τις αμφιβολίες για τη βιωσιμότητα του χρέους.
Η ΕΚΤ βρίσκεται, συνεπώς, μπροστά σε ένα δύσκολο δίλημμα. Σε αντίθεση με την περίοδο 2012-2014, όταν ο Μάριο Ντράγκι μπορούσε να υποστηρίξει τη σταθερότητα της Ευρωζώνης σε περιβάλλον χαμηλού πληθωρισμού, σήμερα οι πληθωριστικές πιέσεις και το αυξημένο ενεργειακό κόστος περιορίζουν τα περιθώρια νομισματικής χαλάρωσης.
Η Κριστίν Λαγκάρντ © EPA/BRYAN MEADE
Εάν η ΕΚΤ ενεργοποιήσει το Μέσο Προστασίας της Μετάδοσης της Νομισματικής Πολιτικής (TPI), αγοράζοντας γαλλικά ομόλογα για να περιορίσει την άνοδο των αποδόσεων, ενώ παράλληλα αυξάνει τα επιτόκια για να αντιμετωπίσει τον πληθωρισμό, κινδυνεύει να εκπέμψει αντιφατικά μηνύματα.
Οι επενδυτές θα μπορούσαν να δοκιμάσουν τα όρια της παρέμβασής της, αυξάνοντας το κόστος μιας προσπάθειας σταθεροποίησης. Επιπλέον, το TPI προϋποθέτει συμμόρφωση με συγκεκριμένα δημοσιονομικά κριτήρια, κάτι που καθιστά πολιτικά δύσκολη την εφαρμογή του στη Γαλλία, με έλλειμμα 5,1% το 2025 και τις προεδρικές εκλογές να πλησιάζουν.
Αντίθετα, η αδράνεια της ΕΚΤ θα μπορούσε να αφήσει τις αγορές να επιβάλουν τη δική τους σύσφιγξη των χρηματοπιστωτικών συνθηκών, με επιπτώσεις στην ανάπτυξη και στο ευρώ.
Ιταλία: Ο επόμενος αδύναμος κρίκος στη σκιά της Γαλλίας;
Η κρίση στο Παρίσι στρέφει ήδη την προσοχή των επενδυτών προς τη Ρώμη. Η Ιταλία έχει υψηλότερο δημόσιο χρέος, περίπου 140% του ΑΕΠ, και αντιμετωπίζει νέες πιέσεις από τις αυξημένες δαπάνες για την άμυνα και την ενέργεια. Σύμφωνα με το CNBC, η κυβέρνηση της Τζόρτζια Μελόνι ετοιμάζεται να παρουσιάσει προϋπολογισμό που ενσωματώνει πρόσθετο δανεισμό 28 δισ. ευρώ για την επόμενη διετία.
Το σχέδιο εγκρίθηκε στις 2 Οκτωβρίου και προβλέπει την κατανομή των πρόσθετων δαπανών ισόποσα μεταξύ άμυνας και ενέργειας. Οι νέοι στόχοι ανεβάζουν το έλλειμμα στο 3,4% του ΑΕΠ το 2027 και στο 3,2% το 2028, από 2,8% και 2,5%, αντίστοιχα, που προέβλεπαν οι εκτιμήσεις του Απριλίου. Τα μεγέθη υπερβαίνουν και τις προβλέψεις της Goldman Sachs.
Ο Φίλιπο Ταντέι, ανώτερος οικονομολόγος Ευρώπης στην Goldman Sachs, χαρακτηρίζει τους νέους στόχους σημαντική ανοδική έκπληξη. Εκτιμά ότι ο συνδυασμός υψηλότερων ελλειμμάτων και αυξημένου κόστους δανεισμού μπορεί να οδηγήσει τον λόγο χρέους προς ΑΕΠ σε ανοδική τροχιά έως το 2028, πριν σταθεροποιηθεί κοντά στο 137%, το υψηλότερο επίπεδο στην Ευρώπη σύμφωνα με την πρόβλεψή του.
Η ανησυχία δεν αφορά μόνο τα δημοσιονομικά μεγέθη, αλλά και το πολιτικό ημερολόγιο. Οι επόμενες γενικές εκλογές πρέπει να διεξαχθούν το αργότερο έως τις 22 Δεκεμβρίου 2027. Μια αμφίρροπη αναμέτρηση θα μπορούσε να περιορίσει τα περιθώρια δημοσιονομικής εξυγίανσης, καθώς τα κόμματα θα επιδιώκουν τη στήριξη πολιτικών δυνάμεων που ευνοούν υψηλότερες δαπάνες για να σχηματίσουν βιώσιμες κυβερνητικές συμμαχίες.
Η αύξηση των δαπανών επιτρέπεται στο πλαίσιο της ευρωπαϊκής «Ρήτρας Εθνικής Διαφυγής», που παρέχει προσωρινή δημοσιονομική ευελιξία για επενδύσεις στην άμυνα και την ενέργεια. Ωστόσο, η δυνατότητα αύξησης των δαπανών δεν εξαλείφει το κόστος χρηματοδότησής τους, ιδιαίτερα σε μια περίοδο κατά την οποία οι αποδόσεις των ομολόγων ανεβαίνουν διεθνώς.
Η Ιταλίδα πρωθυπουργός Τζόρτζια Μελόνι παρευρίσκεται στην αίθουσα της Γερουσίας κατά τη διάρκεια της ενημέρωσης του Κοινοβουλίου για τις δραστηριότητες της κυβέρνησης στη Ρώμη της Ιταλίας, στις 9 Απριλίου 2026 © EPA/ANGELO CARCONI
Η απόδοση του ιταλικού δεκαετούς ομολόγου διαμορφωνόταν στο 4,55%, χαμηλότερα από το 4,85% του αντίστοιχου γαλλικού τίτλου, ενώ το spread έναντι του γερμανικού Bund βρισκόταν περίπου στις 108 μονάδες βάσης.
Παρά τις πιέσεις, η Ιταλία διαθέτει ορισμένα πλεονεκτήματα έναντι της Γαλλίας. Ο Κονσταντίν Φάιτ, διαχειριστής χαρτοφυλακίου στην PIMCO, επισημαίνει ότι το ιταλικό χρέος βρίσκεται σε μεγάλο βαθμό στα χέρια εγχώριων επενδυτών, κάτι που λειτουργεί συνήθως σταθεροποιητικά. Επιπλέον, η χώρα εμφανίζει ισχυρότερο πρωτογενές ισοζύγιο και έχει καταγράψει πρόοδο στη δημοσιονομική προσαρμογή, με το έλλειμμα να υποχωρεί στο 3,1% το 2025. Η πολιτική σταθερότητα της κυβέρνησης Μελόνι έχει επίσης συμβάλει στη βελτίωση της εικόνας της στις αγορές.
Αυτό, όμως, δεν αποκλείει μια νέα επιδείνωση. Ο Ρέινουτ ντε Μποκ, επικεφαλής στρατηγικής επιτοκίων Ευρώπης στην UBS Investment Bank, έχει λάβει θέση short στα ιταλικά ομόλογα BTP, στοιχηματίζοντας ότι η αγορά μπορεί να αρχίσει να αντιμετωπίζει την Ιταλία ως τον επόμενο αδύναμο κρίκο. Όπως δήλωσε στο CNBC, οι επενδυτές ενδέχεται να ανησυχήσουν περισσότερο για το ιταλικό χρέος, ακόμη και αν αναγνωρίζουν τις μεταρρυθμίσεις που έχουν προηγηθεί.
Βέλγιο: Η οικονομία δοκιμάζεται από ενεργειακή κρίση και λιτότητα
Η οικονομία του Βελγίου αντέχει προς το παρόν, σύμφωνα με ανάλυση της ING, αλλά η ανάπτυξη εξασθενεί, ο πληθωρισμός απειλεί να πλησιάσει το 5% και η κυβέρνηση καλείται να εξασφαλίσει περικοπές δαπανών 10 δισ. ευρώ, χωρίς να επιβαρύνει υπερβολικά νοικοκυριά και επιχειρήσεις.
Η βελγική οικονομία βρίσκεται αντιμέτωπη με ένα δύσκολο φθινόπωρο. Μετά την ανάπτυξη μόλις 0,2% το πρώτο τρίμηνο, το ΑΕΠ παρέμεινε στάσιμο το δεύτερο. Η ιδιωτική κατανάλωση αυξήθηκε κατά 0,4%, ωστόσο οι επιχειρηματικές επενδύσεις μειώθηκαν κατά 0,7% και οι δημόσιες κατά 8%. Η βιομηχανική παραγωγή υποχώρησε κατά 0,6%, παραμένοντας χαμηλότερα από τα επίπεδα του τέλους του 2019.
Η νέα άνοδος των τιμών ενέργειας ανατρέπει τις προσδοκίες για ανάκαμψη. Το φυσικό αέριο στην Ευρώπη κοστίζει πλέον πάνω από διπλάσια σε σχέση με τις αρχές του έτους, ενώ οι τιμές του ντίζελ ξεπέρασαν τον Σεπτέμβριο την κορυφή των αρχών Απριλίου. Η καταναλωτική εμπιστοσύνη υποχώρησε, ενώ στον τομέα των υπηρεσιών καταγράφηκε το χαμηλότερο επίπεδο από τον Οκτώβριο του 2023.
Ο πληθωρισμός ξεπέρασε το 4% τον Αύγουστο, με το φυσικό αέριο για τα νοικοκυριά και τα καύσιμα κίνησης να καταγράφουν ετήσια αύξηση άνω του 24%. Παράλληλα, οι δαπάνες υγειονομικής περίθαλψης αυξήθηκαν κατά 6,6% και οι τιμές αναψυχής και πολιτισμού πάνω από 8%. Το Ομοσπονδιακό Γραφείο Σχεδιασμού εκτιμά ότι ο πληθωρισμός μπορεί να υπερβεί προσωρινά το 5% από το τέλος του έτους.
Φοιτητικές διαδηλώσεις στο Βέλγιο © EPA/OLIVIER HOSLET
Για την κυβέρνηση η πρόκληση είναι να περιοριστεί το έλλειμμα χωρίς να πληγούν υπερβολικά η αγοραστική δύναμη και η οικονομική δραστηριότητα, σύμφωνα με την ING . Οι διαφωνίες στον κυβερνητικό συνασπισμό ενδέχεται να ενταθούν, ενώ ενδεχόμενη κατάρρευση της κυβέρνησης θα επιβάρυνε την εμπιστοσύνη και θα μπορούσε να αυξήσει το κόστος δανεισμού.
Ακόμη και αν επιτευχθεί συμφωνία, η δημοσιονομική σύσφιγξη θα συγκρατήσει βραχυπρόθεσμα την ανάπτυξη. Το Βέλγιο δεν οδεύει προς ύφεση, αλλά η αδύναμη οικονομική δυναμική και οι αυξανόμενες πληθωριστικές πιέσεις αφήνουν ελάχιστα περιθώρια για λανθασμένες επιλογές.
Η Ελλάδα, η Γαλλία, η περιφέρεια και το χρέος
Για την Ελλάδα, η αναταραχή δημιουργεί μια σύνθετη εικόνα. Από τη μία πλευρά, τα δημοσιονομικά μεγέθη έχουν βελτιωθεί και το κόστος δανεισμού της χώρας παραμένει χαμηλότερο από εκείνο της Γαλλίας και της Ιταλίας. Από την άλλη, η φυγή των επενδυτών προς «ασφαλέστερα» περιουσιακά στοιχεία, όπως τα γερμανικά ομόλογα, μπορεί να επαναφέρει τη χώρα στην κατηγορία της περιφέρειας, ανεξάρτητα από τη σχετική βελτίωση των θεμελιωδών μεγεθών της.
Το ελληνικό 10ετές ομόλογο έχει ήδη καταγράψει άνοδο της απόδοσής του στο 4,52%, ενώ το spread έναντι του γερμανικού Bund διευρύνθηκε από περίπου 65-70 μονάδες βάσης στις αρχές Σεπτεμβρίου σε περίπου 110 μονάδες, πριν υποχωρήσει στις 102. Η διεύρυνση αυτή αποτυπώνει κυρίως τη μετατόπιση των επενδυτών προς την «ασφάλεια» και την αυξημένη επιφυλακτικότητα απέναντι σε τίτλους που θεωρούνται πιο ευάλωτοι σε περιόδους αναταραχής.
Πάντως, αξίζει να σημειωθεί ότι το spread διευρύνεται με πολλαπλάσια ταχύτητα σε σχέση με την άνοδο της απόδοσης του ελληνικού ομολόγου. Με άλλα λόγια η αγορά καθώς μπαίνει σε φάση ανησυχίας ξαναβάζει την Ελλάδα στην «περιφέρεια», παρά τα πολύ καλύτερα θεμελιώδη δημοσιονομικά μεγέθη της.
Η άνοδος των αποδόσεων δεν μεταφράζεται, ωστόσο, αυτομάτως σε ανάλογη αύξηση του κόστους εξυπηρέτησης του ελληνικού δημόσιου χρέους. Η αναδιάρθρωση των προηγούμενων ετών έχει μεταφέρει μεγάλο μέρος των υποχρεώσεων σε χαμηλά και σταθερά επιτόκια, ενώ το σημαντικό ταμειακό απόθεμα παρέχει πρόσθετη προστασία. Παράλληλα, ο Οργανισμός Διαχείρισης Δημοσίου Χρέους έχει χρησιμοποιήσει στρατηγικές αντιστάθμισης κινδύνου, περιορίζοντας την άμεση έκθεση στις διακυμάνσεις των αγορών.
Η προστασία αυτή, όμως, δεν είναι απεριόριστη. Εάν τα ελληνικά spread συνεχίσουν να διευρύνονται ενώ οι αποδόσεις των γερμανικών ομολόγων σταθεροποιούνται, η κίνηση θα υποδηλώνει πιθανή επανεκτίμηση του ίδιου του ελληνικού κινδύνου και όχι απλώς μια γενικευμένη διεθνή αναταραχή.
Το πιο ευαίσθητο σημείο θα μπορούσε τότε να είναι το ιδιωτικό χρέος. Σε αντίθεση με το Δημόσιο, που διαθέτει μεγαλύτερη προστασία χάρη στη διάρθρωση των υποχρεώσεών του και στα ταμειακά διαθέσιμα, νοικοκυριά και επιχειρήσεις είναι περισσότερο εκτεθειμένα στις μεταβολές των χρηματοπιστωτικών συνθηκών. Εάν το ακριβότερο χρήμα παραμείνει για μεγάλο διάστημα, οι πιέσεις στη χρηματοδότηση και στην οικονομική δραστηριότητα μπορεί να ενταθούν.
Η Ελλάδα είναι πλεονασματική, αλλά όπως αναφέρει το ΔΝΤ, οι υπερχρεωμένες οικονομίες παραμένουν ευάλωτες.
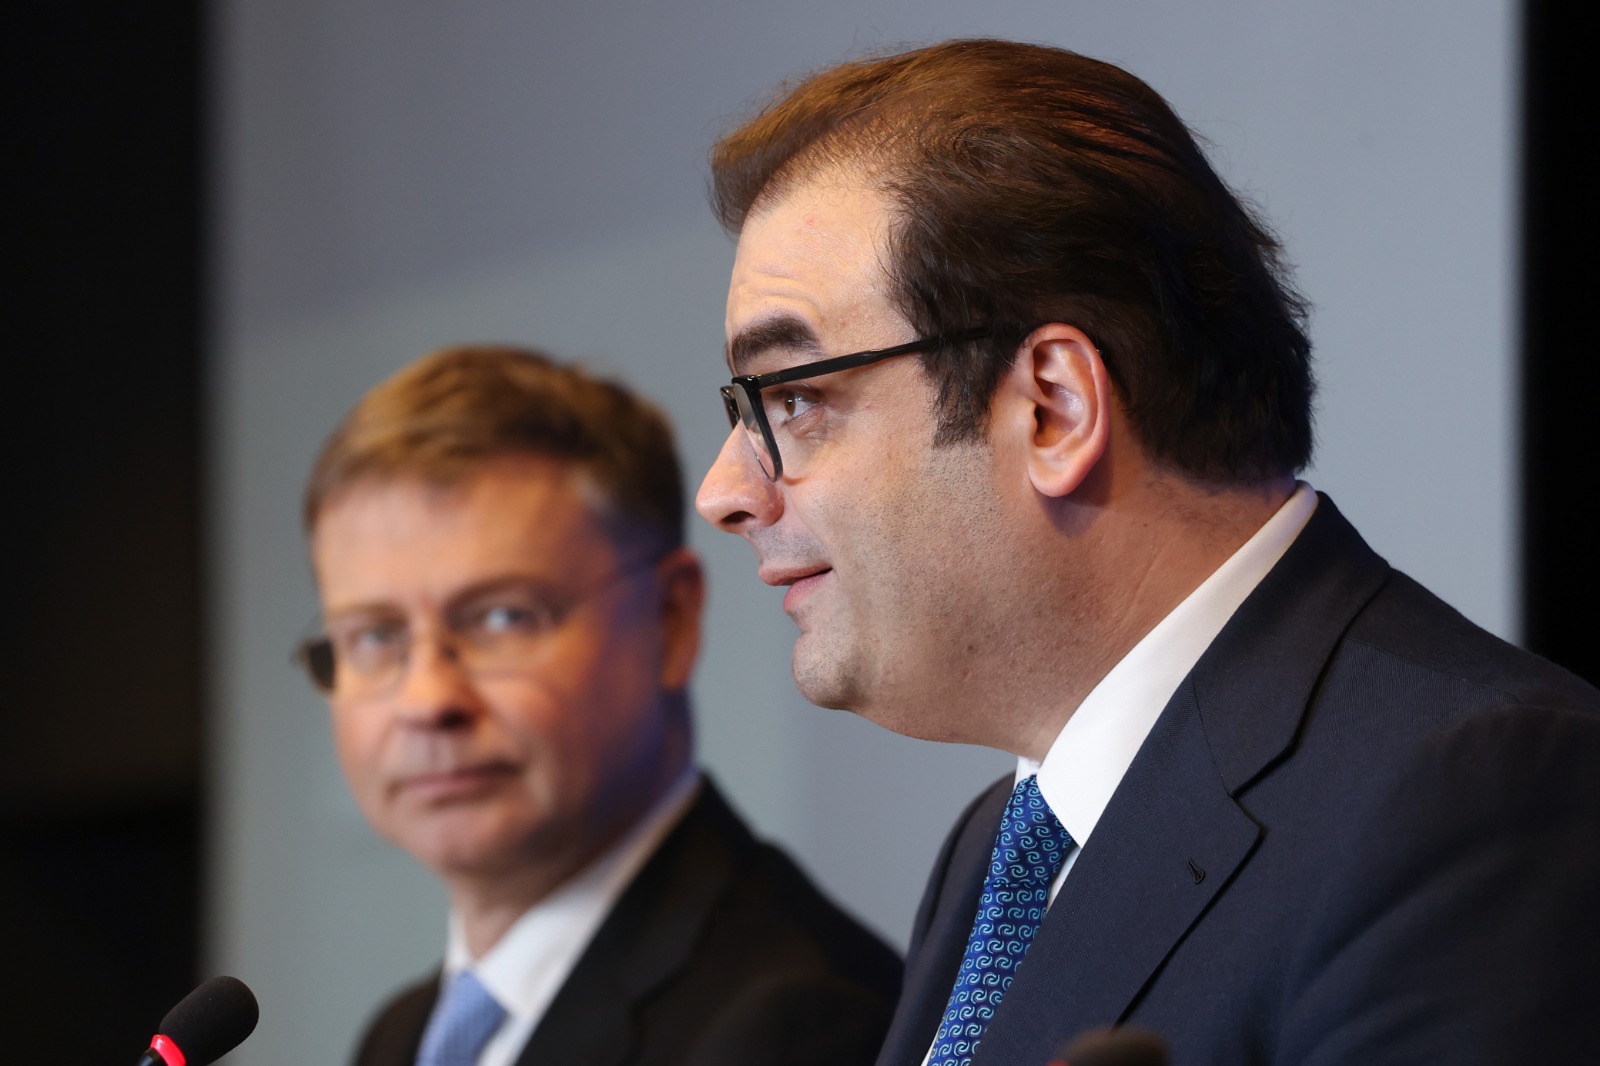
Κυριάκος Πιερρακάκης και Βάλντις Ντομπρόβσκις στην κοινή συνέντευξη Τύπου μετά από το Eurogroup © newsroom.consilium.europa.eu
Eurogroup και ΕΚΤ: Ανησυχία χωρίς πανικό
Η αναταραχή στην αγορά ομολόγων βρέθηκε στο επίκεντρο της συνάντησης των υπουργών Οικονομικών της Ευρωζώνης στο Λουξεμβούργο και προηγουμένως στο Δουβλίνο.
Ο αρμόδιος για τις οικονομικές υποθέσεις στην Ευρωπαϊκή Επιτροπή, Βάλντις Ντομπρόβσκις, κάλεσε τις χώρες της Ευρωζώνης να τηρήσουν δημοσιονομική πειθαρχία. «Αυτό που τονίζω είναι η ανάγκη για δημοσιονομική σύνεση, ιδίως υπό το φως των πρόσφατων εξελίξεων στις αγορές ομολόγων», δήλωσε μετά τη συνεδρίαση των υπουργών Οικονομικών της Ευρωζώνης στο Λουξεμβούργο. «Δεν μπορούμε να προτείνουμε κάθε φορά νέες μορφές δημοσιονομικής ευελιξίας».
Ο πρόεδρος του Eurogroup και υπουργός Οικονομικών, Κυριάκος Πιερρακάκης, μετά τη συνεδρίαση των υπουργών Οικονομικών της ευρωζώνης στο Λουξεμβούργο δήλωσε ότι «βρισκόμαστε αντιμέτωποι με μια δύσκολη ισορροπία», σημειώνοντας ότι «πρέπει να προστατεύσουμε τους πολίτες από τις υψηλές τιμές ενέργειας, χωρίς να στείλουμε λάθος δημοσιονομικά μηνύματα». Πρόσθεσε ότι «πρέπει να στηρίξουμε την οικονομική δραστηριότητα, χωρίς να θέσουμε σε κίνδυνο τη σταθερότητακαι να χρηματοδοτήσουμε τις ανάγκες του μέλλοντος, διαφυλάσσοντας παράλληλα την αξιοπιστία μας».
Στην προηγούμενη συνεδρίαση στο Δουβλίνο ο πρόεδρος του Eurogroup, Κυριάκος Πιερρακάκης, περιέγραψε τη στάση των ευρωπαϊκών αρχών ως «ανήσυχες, αλλά όχι αγχωμένες», επιχειρώντας να εκπέμψει μήνυμα ψυχραιμίας απέναντι στην άνοδο των αποδόσεων.
Στο ίδιο μήκος κύματος κινήθηκε η πρόεδρος της ΕΚΤ, Κριστίν Λαγκάρντ. Δήλωσε ότι η κεντρική τράπεζα παρακολουθεί τις αγορές και δεν διαπιστώνει άτακτες κινήσεις ή ενδείξεις έντονης δυσλειτουργίας. Απέδωσε, παράλληλα, την άνοδο των αποδόσεων σε μια ευρύτερη διεθνή τάση που επηρεάζει τα ομόλογα, ιδιαίτερα εκείνα μεγαλύτερης διάρκειας.
Ωστόσο, η ενεργειακή κρίση περιπλέκει ακόμη περισσότερο την εξίσωση. Οι αυξημένες τιμές πετρελαίου και φυσικού αερίου ενισχύουν τις πληθωριστικές πιέσεις, χωρίς όμως να οδηγούν αυτομάτως σε συγκεκριμένη απόφαση για τα επιτόκια. Όπως εξήγησε η Λαγκάρντ, η ΕΚΤ εξετάζει παράλληλα τις επιπτώσεις της ενέργειας στην ανάπτυξη και στην κατανάλωση, πριν καθορίσει τη νομισματική της στάση.
Την ίδια ώρα, αρκετοί υπουργοί Οικονομικών, μεταξύ των οποίων ο Γερμανός σοσιαλδημοκράτης Λαρς Κλίνγκμπαϊλ, κάλεσαν την Ευρωπαϊκή Επιτροπή να παρουσιάσει έως τον επόμενο μήνα πρόταση για έκτακτη φορολόγηση των ενεργειακών εταιρειών. Η ιδέα εξακολουθεί να συναντά αντιστάσεις στις Βρυξέλλες.
Ομόλογα, αυξημένο το κόστος δανεισμού ©Magnific
Παράλληλα, η συζήτηση για την επόμενη ημέρα στην ΕΚΤ έχει αρχίσει να αποκτά μεγαλύτερη βαρύτητα. Η Λαγκάρντ δήλωσε στον ιρλανδικό δημόσιο ραδιοτηλεοπτικό φορέα RTE ότι σκοπεύει να αποχωρήσει το 2027, χωρίς να διευκρινίσει εάν θα παραμείνει έως τη λήξη της θητείας της, τον Οκτώβριο του ίδιου έτους.
Η συνολική εικόνα είναι ότι η αναταραχή είναι εδώ και ήρθε για να μείνει. Η Ευρώπη δεν αντιμετωπίζει μόνο πρόβλημα γαλλικού χρέους. Αντιμετωπίζει τον κίνδυνο οι δημοσιονομικές αδυναμίες, οι πολιτικές αντιπαραθέσεις και το υψηλότερο κόστος χρήματος να αλληλοτροφοδοτηθούν, διευρύνοντας τις αποκλίσεις μεταξύ των κρατών-μελών σε έναν νέο φαύλο κύκλο.
Για την Ελλάδα και την Ιταλία, ο μεγαλύτερος κίνδυνος δεν είναι τόσο η εκδήλωση μιας νέας κρίσης χρέους όσο η αύξηση του κόστους δανεισμού, εφόσον η ανησυχία των επενδυτών για τη Γαλλία επεκταθεί και στις υπόλοιπες αγορές κρατικών ομολόγων της Ευρωζώνης.
Παρότι η σημερινή κατάσταση της Γαλλίας έχει διαφορές από εκείνη της Ελλάδας το 2010, τα χαρακτηριστικά, το μέγεθος και η βαρύτητα της γαλλικής οικονομίας καθιστούν μια παρατεταμένη κρίση εμπιστοσύνης ιδιαίτερα επικίνδυνη για την ευρωπαϊκή χρηματοπιστωτική σταθερότητα.
Η ΕΚΤ μπορεί να περιορίσει τις αναταράξεις, αλλά δεν μπορεί να υποκαταστήσει τη δημοσιονομική προσαρμογή. Και όσο οι κυβερνήσεις καθυστερούν τις δύσκολες αποφάσεις, την ώρα που οι κοινωνικές αντιδράσεις διευρύνονται χαράσσοντας τη δική τους εναλλακτική, τόσο αυξάνεται ο κίνδυνος οι αγορές να επιβάλουν τις αποφάσεις με τους δικούς τους όρους, χωρίς να μπορεί κανείς να δει πώς μπορούν να σβήσουν αυτές οι νέες μέγα-πυρκαγιές που βάζουν πλέον νέους όρους σε όσα ξέραμε μέχρι τώρα για τις φωτιές.