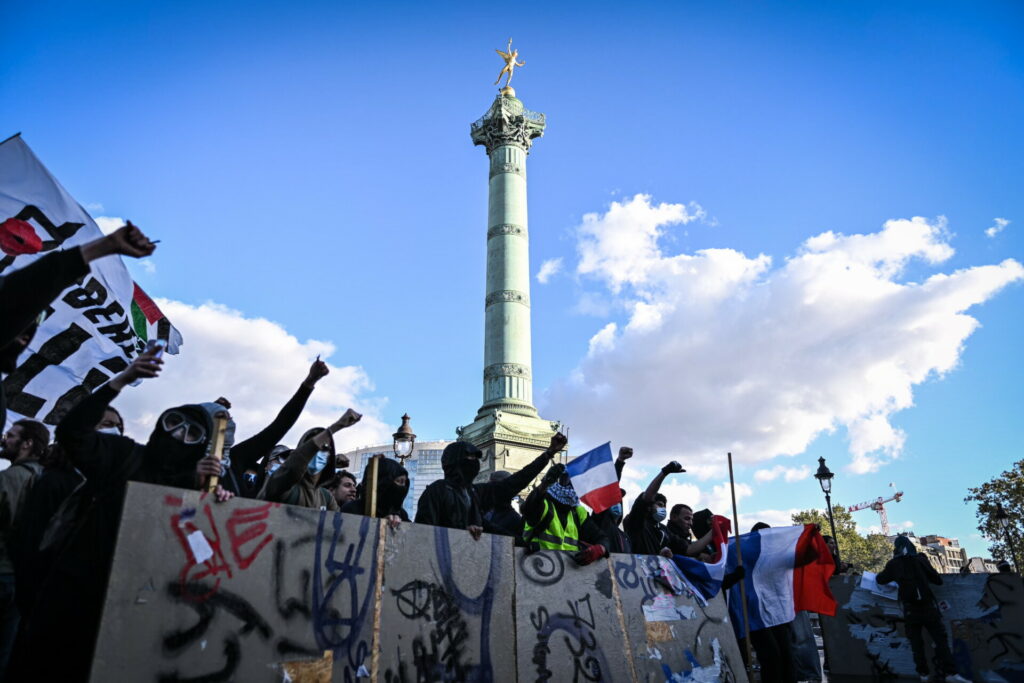
Μνήμες Μάη ’68 ξυπνά στη Γαλλία το κύμα διαδηλώσεων στη σκιά της κρίσης στα ομόλογα και των απαιτήσεων από τις αγορές για άμεση εφαρμογή προγράμματος λιτότητας, συνθήκες που φέρνουν στην επιφάνεια συστημικά προβλήματα όχι μόνο στην Ευρώπη αλλά σε όλον τον πλανήτη. Η δημοσιονομική αβεβαιότητα και η πολιτική πόλωση αυξάνουν το κόστος δανεισμού και εντείνουν τις πιέσεις στις χρηματοπιστωτικές αγορές.
Η πολυκρίση παρατεταμένων γεωοικονομικών αναταραχών, από τους πολέμους ως τον κίνδυνο του στασιμοπληθωρισμού κλονίζουν όχι μόνο τις οικονομίες αλλά και το πολιτικό σκηνικό παγκοσμίως. Με αφορμή τη Γαλλία στην Ευρώπη, τα ομόλογα, οι μετοχές, το ευρώ δέχονται ισχυρούς κραδασμούς, καθώς οι επενδυτές ανησυχούν για τη δυνατότητα σταθεροποίησης των δημόσιων οικονομικών.
Οι πιέσεις στις αγορές γαλλικού χρέους εντείνονται και μεταδίδονται, ενώ η χρηματιστηριακή αγορά και οι τραπεζικοί τίτλοι εμφανίζουν σημάδια επιδείνωσης προκαλώντας ντόμινο αναταραχής και ανησυχίες για τη χρηματοπιστωτική σταθερότητα. Το ευρώ υποχώρησε στο χαμηλότερο επίπεδο από τον Μάιο του 2025, καθώς ενισχύονται οι φόβοι ότι η γαλλική αναταραχή μπορεί να επηρεάσει ευρύτερα την ευρωζώνη.
Οι προοπτικές άμεσης αποκλιμάκωσης παραμένουν περιορισμένες, την ώρα που οι διαδηλώσεις στη Γαλλία απλώνονται και κλιμακώνονται αγγίζοντας το Βέλγιο, με τον ξεσηκωμό να ακολουθεί παρόμοια πορεία και στην Ισπανία με αφορμή τη στεγαστική κρίση, ενώνοντας μια σειρά κοινωνικά και πολιτικά προβλήματα με ένα κοινό νήμα.
Η φωτιά στο Βέλγιο δεν απλώνεται σε κενό. Η κυβέρνηση προωθεί πακέτο λιτότητας 10 δισ. ευρώ, οι νέες πιέσεις στις τιμές της ενέργειας φέρνουν τον πληθωρισμό κοντά στο 5% και το διπλό αυτό μείγμα περιορίζει τη ζήτηση, σύμφωνα με την ING. Η βελγική οικονομία, το κέντρο της Κομισιόν παρέμεινε στάσιμη, με τις δημοσιονομικές προκλήσεις και την επιβράδυνση της ανάπτυξης να μη διαφέρει από την κατάσταση στη Γαλλία, θέτοντας στο στόχαστρο των αγορών τα κρατικά ομόλογα.
Το επόμενο μεγάλο κάλεσμα για πανεθνικές μαθητικές και φοιτητικές διαδηλώσεις στη Γαλλία έχει οριστεί για την Τρίτη 13 Οκτωβρίου, ενώ και στο Βέλγιο έρχεται συνέχεια. Την ίδια μέρα στην Ελλάδα φοιτητικοί σύλλογοι στην Αθήνα καλούν συγκέντρωση στο Σύνταγμα, 6μμ, ενώ στην Ισπανία έχει προγραμματιστεί πανεθνική γενική απεργία στις 11 Νοεμβρίου.
Στη Γαλλία η κυβέρνηση του Σεμπαστιάν Λεκορνί αλλά και ο πρόεδρος Εμανουέλ Μακρόν έχουν φτάσεις στα όριά τους. Επιχειρούν να περάσουν έναν προϋπολογισμό σκληρής λιτότητας με περικοπές 43 δισ. ευρώ, αλλά συναντούν ισχυρές αντιδράσεις στο κοινοβούλιο, ενώ οι κινητοποιήσεις μαθητών, φοιτητών και συνδικάτων επιβαρύνουν περαιτέρω το πολιτικό κλίμα.
Την ίδια στιγμή, η επικείμενη προεδρική αναμέτρηση εντείνει την αβεβαιότητα για την οικονομική πολιτική που θα ακολουθήσει η χώρα. «Η πραγματικότητα μάς προλαβαίνει», προειδοποίησε ο πρωθυπουργός Σεμπαστιάν Λεκορνί, αναφερόμενος στην ταχεία αύξηση του κόστους δανεισμού.
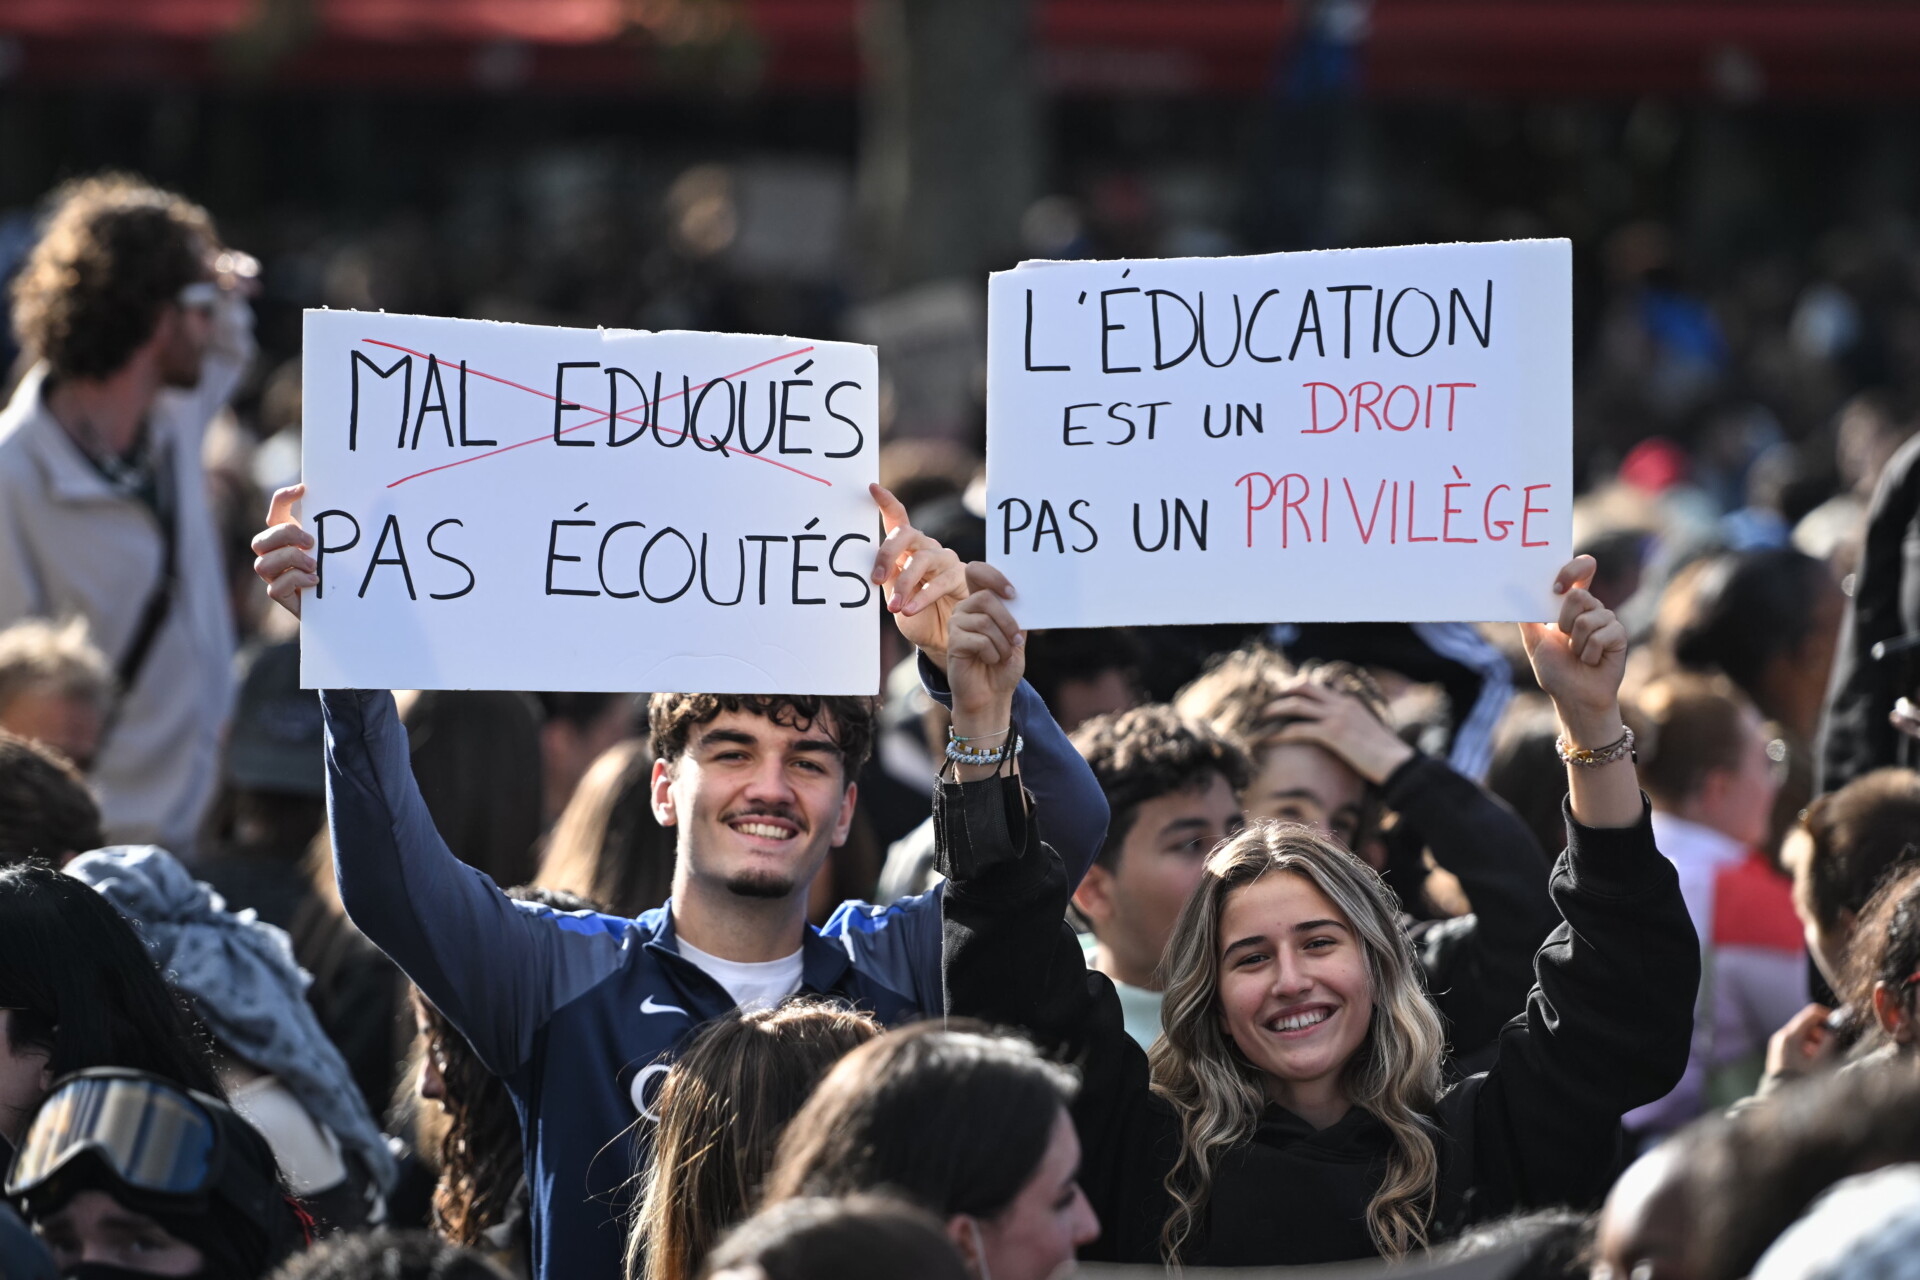
Διαδηλωτές μαθητές-φοιτητές στη Γαλλία, στην πλατεία της Βαστίλης στο Παρίσι ©ΑΠΕ
Ομόλογα: Σε υψηλά επίπεδα οι αποδόσεις
Η Γαλλία, που άλλοτε θεωρούνταν μία από τις ασφαλέστερες αγορές κρατικού χρέους στην Ευρώπη, αναγκάζεται πλέον να προσφέρει υψηλότερες αποδόσεις για να προσελκύσει επενδυτές. Οι αποδόσεις των δεκαετών ομολόγων φλερτάρουν πλεόν ανοιχτά με τα όρια του 5%. Με αυτή την επίδοση, τα γαλλικά ομόλογα καταγράφουν τη χειρότερη πορεία μεταξύ των οικονομιών της G-10 από την αρχή του έτους.
Παράλληλα, η διαφορά απόδοσης μεταξύ των γαλλικών και των γερμανικών δεκαετών ομολόγων διευρύνθηκε έως τις 159 μονάδες βάσης, στο υψηλότερο επίπεδο από την κρίση χρέους της ευρωζώνης το 2012. Αν και το περιθώριο έχει έκτοτε περιοριστεί, οι επενδυτές εξακολουθούν να αντιμετωπίζουν τη Γαλλία με αυξημένη επιφυλακτικότητα.
Σύμφωνα με την Ιρίνα Κουρότσκινα, διαχειρίστρια χαρτοφυλακίου στην Aegon Asset Management που μίλησε στο Bloomberg, η αβεβαιότητα συνδέεται σε μεγάλο βαθμό με τις προεδρικές εκλογές. Η ενίσχυση της ακροδεξιάς Μαρί Λεπέν και του ηγέτη της ριζοσπαστικής αριστεράς Ζαν-Λικ Μελανσόν δημιουργεί φόβους ότι η επόμενη κυβέρνηση θα δυσκολευτεί να εξασφαλίσει κοινοβουλευτική συναίνεση για τον προϋπολογισμό.
Η Μαρίν Λεπέν, που προηγείται στις δημοσκοπήσεις, επιχειρεί να καθησυχάσει τις αγορές, βασιλικότερη του βασιλέως, με όρκους πίστης στις αγορές, προτείνοντας περιορισμό του ελλείμματος μέσω περικοπών 140 δισ.στην 5ετία, πάνω από τα 125 δισ. που είχε πει αρχικά.
Ωστόσο, αναλυτές της RBC Capital Markets επισημαίνουν ότι οι δημοσιονομικές ανισορροπίες έχουν βαθύτερες αιτίες, μεταξύ των οποίων η μείωση των εργοδοτικών εισφορών κοινωνικής ασφάλισης το 2018. Εκτιμούν, συνεπώς, ότι δεν αρκεί ένας εφάπαξ προϋπολογισμός λιτότητας για να επιλυθεί το πρόβλημα.
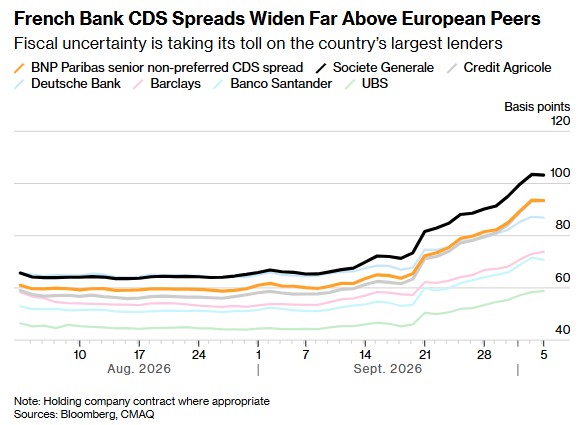
Τα spreads των γαλλικών τραπεζικών CDS διευρύνονται πολύ πάνω από τα αντίστοιχα ευρωπαϊκά. Η δημοσιονομική αβεβαιότητα επηρεάζει αρνητικά τις μεγαλύτερες τράπεζες της Γαλλίας ©Bloomberg
Ομόλογα: Πιέσεις σε τράπεζες και επιχειρήσεις στα χρηματιστήρια
Παρότι οι εταιρείες του χρηματιστηριακού δείκτη CAC 40 αντλούν λιγότερο από το 20% των εσόδων τους από τη γαλλική αγορά, οι υψηλότερες αποδόσεις στα κρατικά ομόλογα επιβαρύνουν ιδιαίτερα τις τράπεζες. Παράλληλα, πιέσεις δέχονται επιχειρήσεις με μεγαλύτερη εγχώρια έκθεση, όπως εταιρείες υποδομών και ακινήτων.
Ο Ζιλ Γκιμπού, επικεφαλής ευρωπαϊκών μετοχών στην BNP Paribas Asset Management, ανέφερε ότι περιόρισε το καλοκαίρι τις τοποθετήσεις σε εταιρείες που εξαρτώνται περισσότερο από τη γαλλική οικονομία ή υπόκεινται σε αυστηρή ρύθμιση και ενδέχεται να επιβαρυνθούν φορολογικά. Ενδεικτική ήταν η απώλεια άνω των 2 δισ. ευρώ από τη χρηματιστηριακή αξία εταιρειών διαχείρισης αεροδρομίων και αυτοκινητοδρόμων, μετά την ανακοίνωση ότι εξετάζονται υψηλότεροι φόροι στις μεταφορικές υποδομές.
Η επιδείνωση της επενδυτικής εμπιστοσύνης αποτυπώνεται και στα ασφάλιστρα κινδύνου έναντι χρεοκοπίας. Το κόστος ασφάλισης ομολόγων γαλλικών τραπεζών έχει ξεπεράσει εκείνο αντίστοιχων ευρωπαϊκών χρηματοπιστωτικών ιδρυμάτων.
Ενδεικτικά, η ετήσια ασφάλιση χρέους της Société Générale, ονομαστικής αξίας 10 εκατ. ευρώ και διάρκειας πέντε ετών, έφτασε τη Δευτέρα τις 103.000 ευρώ. Το αντίστοιχο κόστος για τη Deutsche Bank ήταν χαμηλότερο κατά περίπου 16.500 ευρώ. Αντίστοιχη επιβάρυνση καταγράφεται για τις BNP Paribas και Crédit Agricole.

Ομόλογα, αυξημένο το κόστος δανεισμού ©Magnific
Ο κίνδυνος μετάδοσης της κρίσης χρέους στην ευρωζώνη
Παρά τις δικλίδες ασφαλείας, η ένταση δεν περιορίζεται πλέον στη Γαλλία. Τα spreads έχουν διευρυνθεί και σε άλλες υπερχρεωμένες οικονομίες της Ευρωζώνης, μεταξύ άλλων στην Ιταλία, την Ισπανία, το Βέλγιο, την Πορτογαλία και την Ελλάδα, αναφέρει ανάλυση της EFG International.
Το πρόβλημα γίνεται ακόμη πιο σύνθετο επειδή οι τράπεζες, μετά τη χρηματοπιστωτική κρίση, υποχρεούνται να διακρατούν μεγαλύτερα αποθέματα υψηλής ποιότητας ρευστοποιήσιμων στοιχείων, ως «μαξιλάρι ασφαλείας», μεταξύ των οποίων κρατικά ομόλογα. Αυτό σημαίνει ότι η σχέση μεταξύ τραπεζικού και κρατικού κινδύνου δεν έχει εξαφανιστεί, παρά τις μεταρρυθμίσεις της τελευταίας δεκαπενταετίας.
Η εξέλιξη ξυπνά μνήμες από την κρίση χρέους της Ευρωζώνης του 2011-2012. Η βασική ανησυχία δεν αφορά μόνο το αν μια κυβέρνηση μπορεί να εξυπηρετήσει το χρέος της, αλλά το κατά πόσο η επιδείνωση των οικονομικών μπορεί να αποσταθεροποιήσει τις τράπεζες που κατέχουν κρατικούς τίτλους.
Ο μηχανισμός είναι γνωστός ως «φαύλος κύκλος κράτους-τραπεζών» (Sovereign-Bank Doom Loop). Αποτελεί την πιο επικίνδυνη γραμμή μεταφοράς κρίσεων στο χρηματοπιστωτικό σύστημα, καθώς συνδέει άρρηκτα τη μοίρα ενός κράτους με τις τράπεζές του. Ο μηχανισμός αυτός ενεργοποιείται μέσα από τρία συγκεκριμένα κανάλια, δημιουργώντας μια αυτοτροφοδοτούμενη καταστροφή.
Αρχικά, λειτουργεί το κανάλι του ισολογισμού. Οι τράπεζες διακρατούν μεγάλες ποσότητες από ομόλογα της χώρας τους. Όταν το κράτος αντιμετωπίζει δημοσιονομική κρίση, οι τιμές των ομολόγων καταρρέουν και οι αποδόσεις εκτινάσσονται. Αυτό προκαλεί άμεσες λογιστικές απώλειες στα κεφάλαια των τραπεζών, αποδυναμώνοντας την οικονομική τους υγεία.
Στη συνέχεια, ενεργοποιείται το κανάλι της κρατικής εγγύησης. Καθώς η πιστοληπτική ικανότητα της χώρας υποβαθμίζεται, η ικανότητά της να διασώσει τις τράπεζες ή να εγγυηθεί τις καταθέσεις εξανεμίζεται. Οι αγορές αντιλαμβάνονται τον αυξημένο κίνδυνο και ζητούν υψηλότερα επιτόκια για να δανείσουν τις τράπεζες, εκτοξεύοντας το κόστος χρηματοδότησής τους.
Τέλος, η κρίση περνά στην πραγματική οικονομία. Οι πιεσμένες τράπεζες περιορίζουν απότομα τα δάνεια προς επιχειρήσεις και νοικοκυριά. Η πιστωτική ασφυξία οδηγεί σε οικονομική ύφεση, η οποία μειώνει τα φορολογικά έσοδα του κράτους και διογκώνει το έλλειμμα. Το κράτος αδυνατεί πλέον να στηρίξει το σύστημα, η αξία των ομολόγων πέφτει κι άλλο, και η θηλιά του φαύλου κύκλου σφίγγει ξανά.
Η άνοδος των τιμών του πετρελαίου προσθέτει έναν ακόμη παράγοντα κινδύνου. Μια νέα αύξηση του ενεργειακού κόστους θα μπορούσε να αναζωπυρώσει τον πληθωρισμό και να δυσκολέψει την αποκλιμάκωση των επιτοκίων. Έτσι δημιουργείται ένας σύνθετος μηχανισμός πίεσης: υψηλότερος πληθωρισμός, ακριβότερη χρηματοδότηση, μεγαλύτερες αποδόσεις ομολόγων και αυξημένο κόστος για τις τράπεζες.
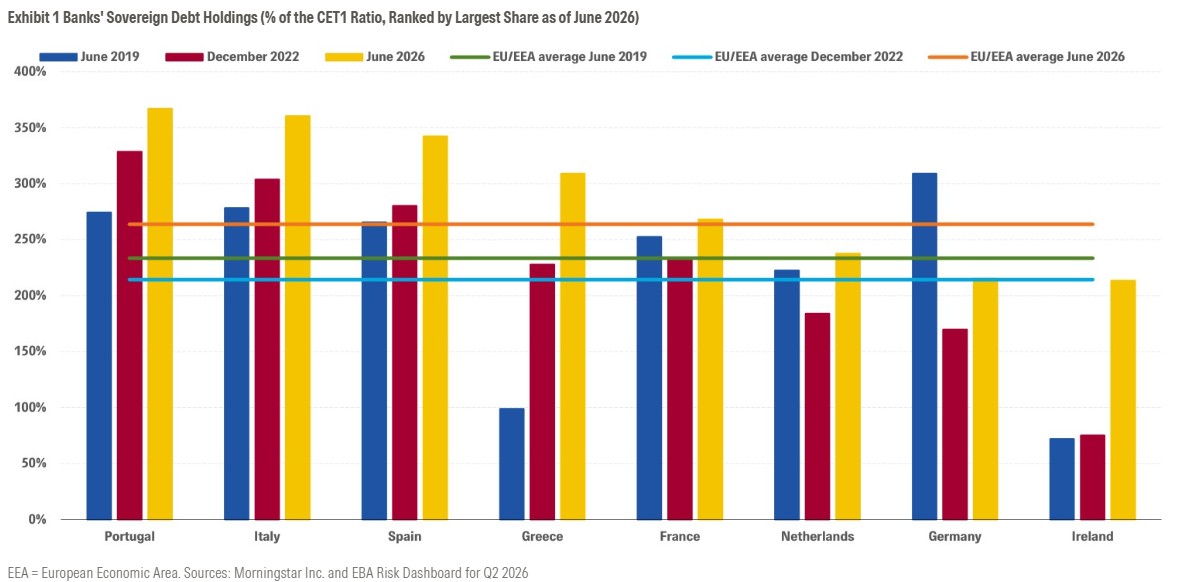
Κρατικό χρέος που διακρατούν οι τράπεζες©Morningstar DBRS
Η άνοδος των ευρωπαϊκών αποδόσεων επαναφέρει τον κίνδυνο του «δεσμού» κράτους-τραπεζών, με τις ελληνικές τράπεζες να εμφανίζουν υψηλή έκθεση σε κρατικούς τίτλους, σύμφωνα με την Morningstar DBRS. Μπορεί να μη διαπιστώνει σήμερα νέο φαύλο κύκλο, προειδοποιεί όμως για τις συνέπειες μιας παρατεταμένης ανόδου των αποδόσεων.
Περίπου 71% της έκθεσης των ελληνικών τραπεζών σε κρατικό χρέος έχει διάρκεια άνω των πέντε ετών, το υψηλότερο ποσοστό μεταξύ των ευρωπαϊκών τραπεζικών συστημάτων που εξετάζει ο οίκος. Η μεγάλη διάρκεια αυξάνει την ευαισθησία των τιμών σε περίπτωση νέας ανόδου των αποδόσεων.
Ωστόσο, ο κίνδυνος περιορίζεται από τη λογιστική ταξινόμηση των τίτλων. Πάνω από 80% των κρατικών ομολόγων των ελληνικών τραπεζών αποτιμάται στο αποσβεσμένο κόστος, έναντι 59% στην Ευρώπη. Επομένως, οι μεταβολές των τιμών δεν μετατρέπονται αυτομάτως σε λογιστικές ζημίες, εφόσον οι τίτλοι διακρατηθούν έως τη λήξη.
Παράλληλα, το ποσοστό των ελληνικών κρατικών ομολόγων στα τραπεζικά χαρτοφυλάκια έχει μειωθεί κάτω από 50%, από άνω του 60% το 2019. Η ισχυρότερη κεφαλαιακή βάση και η αυξημένη κερδοφορία λειτουργούν ως «μαξιλάρι». Ωστόσο, όπως σημειώνει η DBRS, μια επίμονη, παρατεταμένη κατάσταση ανόδου των αποδόσεων και διεύρυνση των spreads θα μπορούσε να αυξήσει εκ νέου την πίεση στους ισολογισμούς, διατηρώντας τις ελληνικές τράπεζες στο επίκεντρο των αγορών.
Αυτό δεν σημαίνει ότι η αναταραχή στην αγορά ομολόγων αφήνει ανεπηρέαστη την Ελλάδα, παρά την ισχυρότερη θέση που έχει διαμορφώσει το χρέος της μετά την κρίση της προηγούμενης δεκαετίας. Στο τέλος του 2025, περίπου το 69% του χρέους βρισκόταν σε επίσημους πιστωτές, κυρίως ευρωπαϊκούς μηχανισμούς, με πολύ μακρές λήξεις και ευνοϊκούς όρους. Η μέση σταθμική διάρκειά του φθάνει τα 18,28 χρόνια, ενώ μετά τις πράξεις αντιστάθμισης μπορεί, σε έναν βαθμό, να θεωρηθεί σταθερού επιτοκίου.
Η άνοδος των αποδόσεων, ωστόσο, αυξάνει το κόστος κάθε νέας έκδοσης του Δημοσίου και σταδιακά μεταφέρεται στη χρηματοδότηση τραπεζών και επιχειρήσεων. Η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) ήδη καταγράφει υψηλότερο κόστος άντλησης κεφαλαίων μέσω της αγοράς για τις επιχειρήσεις. Μείζον το θέμα του κόστους και για τις εισηγμένες εταιρείες, ειδικότερα όσες θα χρειαστεί να αναχρηματοδοτήσουν δανεισμό, εταιρικά ομόλογα, υποχρεώσεις με ακόμη πιο ακριβό χρήμα, παράμετρος που συνεκτιμάται ήδη από αναλυτές και επαγγελματίες στο χρηματιστήριο.
Για κινδύνους για τη χρηματοπιστωτική σταθερότητα στην Ευρώπη, προειδοποιεί το Ευρωπαϊκό Συμβούλιο Συστημικού Κινδύνου (ESRB). Την ίδια ώρα, ο SSM πιέζει πανευρωπαϊκά τις τράπεζες να υιοθετήσουν συντηρητικότερες προσεγγίσεις, ζητώντας μεταξύ άλλων παρακολούθηση της υποαξίας ομολόγων που αποτιμώνται σε αποσβεσμένο κόστος, δηλαδή, σε χαρτοφυλάκια που διαχειρίζονται κυρίως με στόχο την είσπραξη των τόκων και του κεφαλαίου. Περίπου το 80% των επενδυτικών χαρτοφυλακίων, όπως λένε τα στοιχεία που αναφέρει η DBRS, κατατάσσεται σε αυτή την κατηγορία, περιορίζοντας την άμεση επίδραση των διακυμάνσεων στα αποτελέσματα και την καθαρή θέση.
Οι τέσσερις συστημικές τράπεζες διαθέτουν τίτλους 94,1 δισ., με 77,4 δισ. ή 82,3% στο αποσβεσμένο κόστος. Πρόκειται για την κατηγορία που προσεγγίζει περισσότερο τη διακράτηση μέχρι τη λήξη, χωρίς αυτό να σημαίνει ότι αποκλείονται πωλήσεις τίτλων. Η Eurobank έχει 29,1 δισ., με 23,6 δισ. στο αποσβεσμένο κόστος. Η Εθνική 24,5 δισ., εκ των οποίων 19,5 δισ. στο αποσβεσμένο κόστος. Η Πειραιώς €21,2 δισ., με 16,8 δισ. στην ίδια κατηγορία και απόδοση χαρτοφυλακίου 3,2%. Η Alpha Bank διαθέτει 19,3 δισ., με το 93,5% στο αποσβεσμένο κόστος.
Αναλυτές της ING επισημαίνουν ότι οι υψηλότερες αποδόσεις, οι δημοσιονομικές ανησυχίες και η πολιτική αβεβαιότητα έχουν διαταράξει την πρόσφατη ηρεμία στην αγορά εταιρικού και τραπεζικού χρέους της ευρωζώνης, με τις ισχυρότερες πιέσεις να εντοπίζονται στη Γαλλία.
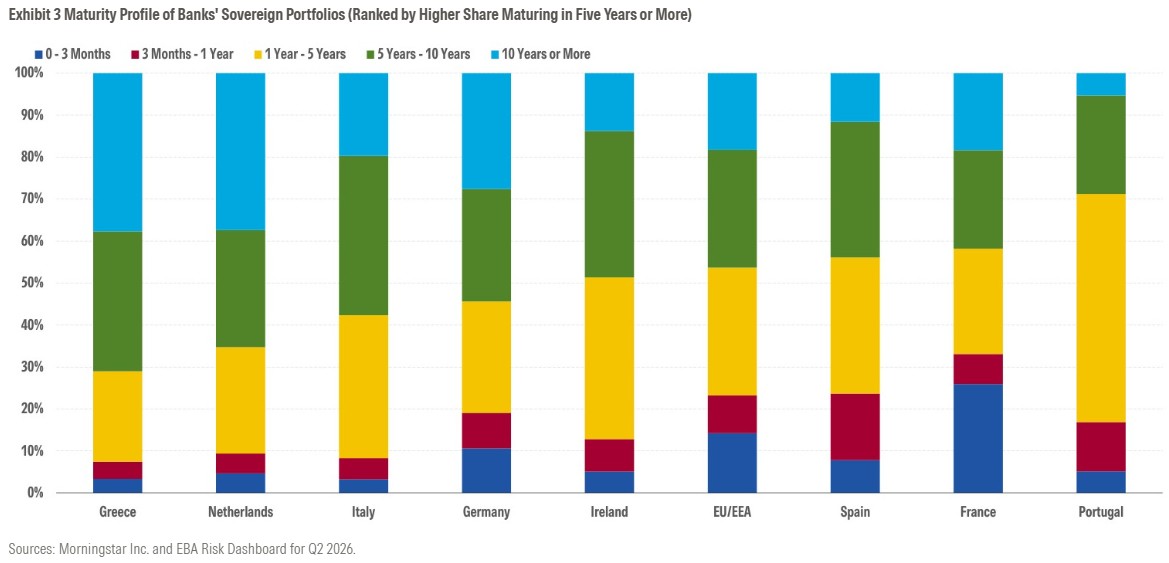
Διάρκεια τραπεζικών ομολόγων©Morningstar DBRS
Το ευρώ υπό πίεση από τον πολιτικό κίνδυνο
Η υποχώρηση του κοινού νομίσματος αντανακλά την ανησυχία ότι τα προβλήματα της Γαλλίας μπορεί να αποκτήσουν ευρωπαϊκές διαστάσεις. Αναλυτές της Barclays προειδοποιούν ότι οι δημοσιονομικές δυσκολίες, σε συνδυασμό με τις εκλογές και την κατακερματισμένη κοινοβουλευτική σύνθεση, δυσχεραίνουν την εξεύρεση βιώσιμης λύσης ακόμη και αν εγκριθεί ο προϋπολογισμός.
Για τους διεθνείς επενδυτές, η εξασθένηση του ευρώ δημιουργεί πρόσθετο κίνδυνο: όσοι κατέχουν γαλλικά περιουσιακά στοιχεία χωρίς αντιστάθμιση συναλλαγματικού κινδύνου επιβαρύνονται τόσο από τις μεταβολές των τιμών όσο και από την υποτίμηση του νομίσματος.
Η αβεβαιότητα αναμένεται να διατηρηθεί τουλάχιστον έως ότου ξεκαθαρίσει το πολιτικό τοπίο. Όπως επισημαίνουν διαχειριστές κεφαλαίων, η αυξημένη μεταβλητότητα καθιστά δυσκολότερη την ανάληψη νέων θέσεων στη γαλλική αγορά, καθώς οι επενδυτές περιμένουν σαφέστερες ενδείξεις για τη δημοσιονομική πορεία της χώρας και τις αποφάσεις της επόμενης κυβέρνησης.
Ομόλογα: Η Γαλλία ο νέος αδύναμος κρίκος της ευρωζώνης
Ο Economist προειδοποιεί ότι μια νέα κρίση κρατικού χρέους φαίνεται στον ορίζοντα, καθώς τα υψηλά επιτόκια και τα διογκωμένα ελλείμματα δοκιμάζουν τις αντοχές των μεγαλύτερων οικονομιών. Η Ευρώπη εμφανίζεται περισσότερο ευάλωτη, με τη Γαλλία να βρίσκεται στην πιο δύσκολη θέση, ενώ οι εξελίξεις στην αγορά ομολόγων αυξάνουν τον κίνδυνο ευρύτερης χρηματοπιστωτικής αναταραχής.
Η εποχή των εξαιρετικά χαμηλών επιτοκίων, που επέτρεπε στις κυβερνήσεις να αναχρηματοδοτούν το χρέος τους με ευνοϊκούς όρους, έχει παρέλθει. Οι αποδόσεις των κρατικών ομολόγων στις μεγάλες οικονομίες έχουν ανέλθει σε επίπεδα που είχαν να καταγραφούν εδώ και δεκαετίες, ενώ το δημόσιο χρέος των ανεπτυγμένων χωρών είναι περίπου διπλάσιο, ως ποσοστό του ΑΕΠ, σε σύγκριση με τις αρχές του αιώνα.
Το πρόβλημα αναμένεται να ενταθεί καθώς λήγουν παλαιότερα ομόλογα χαμηλής απόδοσης και οι κυβερνήσεις καλούνται να δανειστούν εκ νέου με υψηλότερο κόστος. Παράλληλα, η γήρανση του πληθυσμού, οι αυξημένες αμυντικές δαπάνες και οι γεωπολιτικές εντάσεις επιβαρύνουν τους προϋπολογισμούς.
Η άνοδος των αποδόσεων συνδέεται εν μέρει με την ισχυρή αμερικανική ανάπτυξη και τις μεγάλες επενδύσεις στην τεχνητή νοημοσύνη, οι οποίες αυξάνουν τον ανταγωνισμό για διαθέσιμα κεφάλαια. Ωστόσο, η ενεργειακή αναταραχή και οι φόβοι για επίμονο πληθωρισμό ενισχύουν τις απαιτήσεις των επενδυτών για υψηλότερες αποδόσεις.
Η Ευρώπη επιβαρύνεται από το υψηλό ενεργειακό κόστος, χωρίς να εμφανίζει αντίστοιχες προοπτικές ανάπτυξης. Η Γερμανία, οι σκανδιναβικές οικονομίες και η Ελβετία διαθέτουν μεγαλύτερα δημοσιονομικά περιθώρια. Αντίθετα, η Βρετανία, η Ιταλία και κυρίως η Γαλλία αντιμετωπίζουν μεγαλύτερους κινδύνους.
Η Ιταλία παραμένει ευάλωτη εξαιτίας του υψηλού χρέους της, ενώ η Βρετανία εξακολουθεί να αντιμετωπίζει αυξανόμενες δημοσιονομικές ανάγκες, παρά τα διδάγματα από την αναταραχή στην αγορά ομολόγων το 2022.
Η Γαλλία, ωστόσο, συγκεντρώνει τις μεγαλύτερες ανησυχίες. Το δημοσιονομικό έλλειμμα προβλέπεται να διαμορφωθεί στο 5,4% του ΑΕΠ το 2026, ενώ η διαφορά απόδοσης των δεκαετών γαλλικών ομολόγων έναντι των γερμανικών έχει φθάσει σε επίπεδα που παραπέμπουν στην κρίση χρέους της Ευρωζώνης. Η πολιτική αστάθεια και η δυσκολία εξασφάλισης κοινοβουλευτικής συναίνεσης περιπλέκουν την προσπάθεια δημοσιονομικής προσαρμογής.
Η Κριστίν Λαγκάρντ © EPA/BRYAN MEADE
Γαλλία: Το πολιτικό ρίσκο και οι δύσκολες αποφάσεις της ΕΚΤ
Οι προεδρικές εκλογές του 2027 προσθέτουν έναν ακόμη παράγοντα αβεβαιότητας. Η Μαρίν Λεπέν έχει παρουσιάσει σχέδιο περιορισμού των δαπανών και μείωσης του χρέους, όμως ο Economist αμφισβητεί κατά πόσο οι δεσμεύσεις της συμβιβάζονται με τις προτάσεις της για το συνταξιοδοτικό, δεδομένου ότι οι συντάξεις αποτελούν μία από τις μεγαλύτερες κατηγορίες δημοσίων δαπανών.
Εάν οι επενδυτές χάσουν την εμπιστοσύνη τους στα γαλλικά ομόλογα, το Παρίσι θα μπορούσε να βρεθεί αντιμέτωπο με την ανάγκη αυστηρής δημοσιονομικής προσαρμογής ή να αναζητήσει στήριξη από την Ευρωπαϊκή Κεντρική Τράπεζα.
Ο κίνδυνος, σύμφωνα με το περιοδικό, είναι η ΕΚΤ να βρεθεί υπό πολιτική πίεση να στηρίξει μια κυβέρνηση που δεν έχει αποκαταστήσει τη δημοσιονομική της αξιοπιστία. Εάν οι αγορές εκτιμήσουν ότι οι κεντρικές τράπεζες θα καλύπτουν διαρκώς τα κρατικά ελλείμματα, οι μακροπρόθεσμες αποδόσεις ενδέχεται να αυξηθούν περαιτέρω.
Το βασικό μήνυμα είναι ότι η εποχή του φθηνού δανεισμού έχει τελειώσει. Η Γαλλία βρίσκεται σήμερα στην πρώτη γραμμή των κινδύνων, αλλά οι πιέσεις αφορούν συνολικά τις υπερχρεωμένες οικονομίες.
Το ερώτημα είναι τι θα κάνουν οι κεντρικοί τραπεζίτες της ευρωζώνης. Η πολιτική αστάθεια, η αβεβαιότητα για την πορεία του ελλείμματος και οι αυξανόμενες πιέσεις στις αγορές ομολόγων επαναφέρουν στο προσκήνιο το ενδεχόμενο παρέμβασης της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ).
Η ΕΚΤ διαθέτει μηχανισμούς για να παρέμβει στις αγορές, εφόσον διαπιστώσει ότι οι διακυμάνσεις απειλούν την ομαλή μετάδοση της νομισματικής πολιτικής στην Ευρωζώνη. Στο επίκεντρο βρίσκεται το Μέσο Προστασίας της Μετάδοσης (Transmission Protection Instrument – TPI), το οποίο θεσπίστηκε το 2022, με στόχο την αντιμετώπιση αδικαιολόγητων και άτακτων κινήσεων στις αγορές κρατικών ομολόγων.
Το TPI παρέχει στην ΕΚΤ τη δυνατότητα να αγοράζει κρατικούς τίτλους χωρίς προκαθορισμένο ανώτατο όριο, εφόσον κρίνει ότι οι συνθήκες χρηματοδότησης σε μια χώρα αποκλίνουν αδικαιολόγητα από τα οικονομικά θεμελιώδη μεγέθη και παρεμποδίζουν την αποτελεσματικότητα της ενιαίας νομισματικής πολιτικής. Ωστόσο, η ενεργοποίησή του δεν είναι αυτόματη. Μεταξύ των βασικών προϋποθέσεων περιλαμβάνονται η βιωσιμότητα του δημόσιου χρέους, η συμμόρφωση με τους ευρωπαϊκούς δημοσιονομικούς κανόνες και η εφαρμογή συνετών οικονομικών πολιτικών.
Εναλλακτικά, διαθέτει το πρόγραμμα Οριστικών Νομισματικών Συναλλαγών (OMT), το οποίο θεσπίστηκε το 2012, αλλά συνδέεται με αυστηρότερους όρους και τη συμμετοχή της ενδιαφερόμενης χώρας σε ευρωπαϊκό πρόγραμμα στήριξης.
Προς το παρόν, οι αρμόδιοι αξιωματούχοι δεν θεωρούν ότι συντρέχουν οι προϋποθέσεις για παρέμβαση. Ο διοικητής της Τράπεζας της Γαλλίας, Εμανουέλ Μουλέν, έχει υπογραμμίσει ότι η αντιμετώπιση των δημοσιονομικών προβλημάτων αποτελεί ευθύνη της εθνικής κυβέρνησης και όχι της ΕΚΤ. Αντίστοιχα, ο πρόεδρος της Μπούντεσμπανκ, Γιόαχιμ Νάγκελ, έχει διευκρινίσει ότι τα εργαλεία της κεντρικής τράπεζας δεν αποσκοπούν στη διατήρηση συγκεκριμένων διαφορών αποδόσεων μεταξύ κρατικών τίτλων.
Πριν εξετάσει την ενεργοποίηση του TPI, η ΕΚΤ θα μπορούσε να επιχειρήσει να καθησυχάσει τις αγορές μέσω δημόσιων παρεμβάσεων, καλώντας παράλληλα τις εθνικές αρχές να αντιμετωπίσουν τις δημοσιονομικές αδυναμίες. Καθοριστικός παράγοντας θα είναι εάν οι αναταράξεις παραμείνουν περιορισμένες ή αποκτήσουν ευρύτερα χαρακτηριστικά, απειλώντας τη χρηματοπιστωτική σταθερότητα. Παράλληλα, η κεντρική τράπεζα θα πρέπει να σταθμίσει τον πιθανό πληθωριστικό αντίκτυπο μιας παρέμβασης, καθώς η αύξηση της ρευστότητας θα μπορούσε να περιπλέξει την προσπάθεια διατήρησης του πληθωρισμού κοντά στον στόχο του 2%.
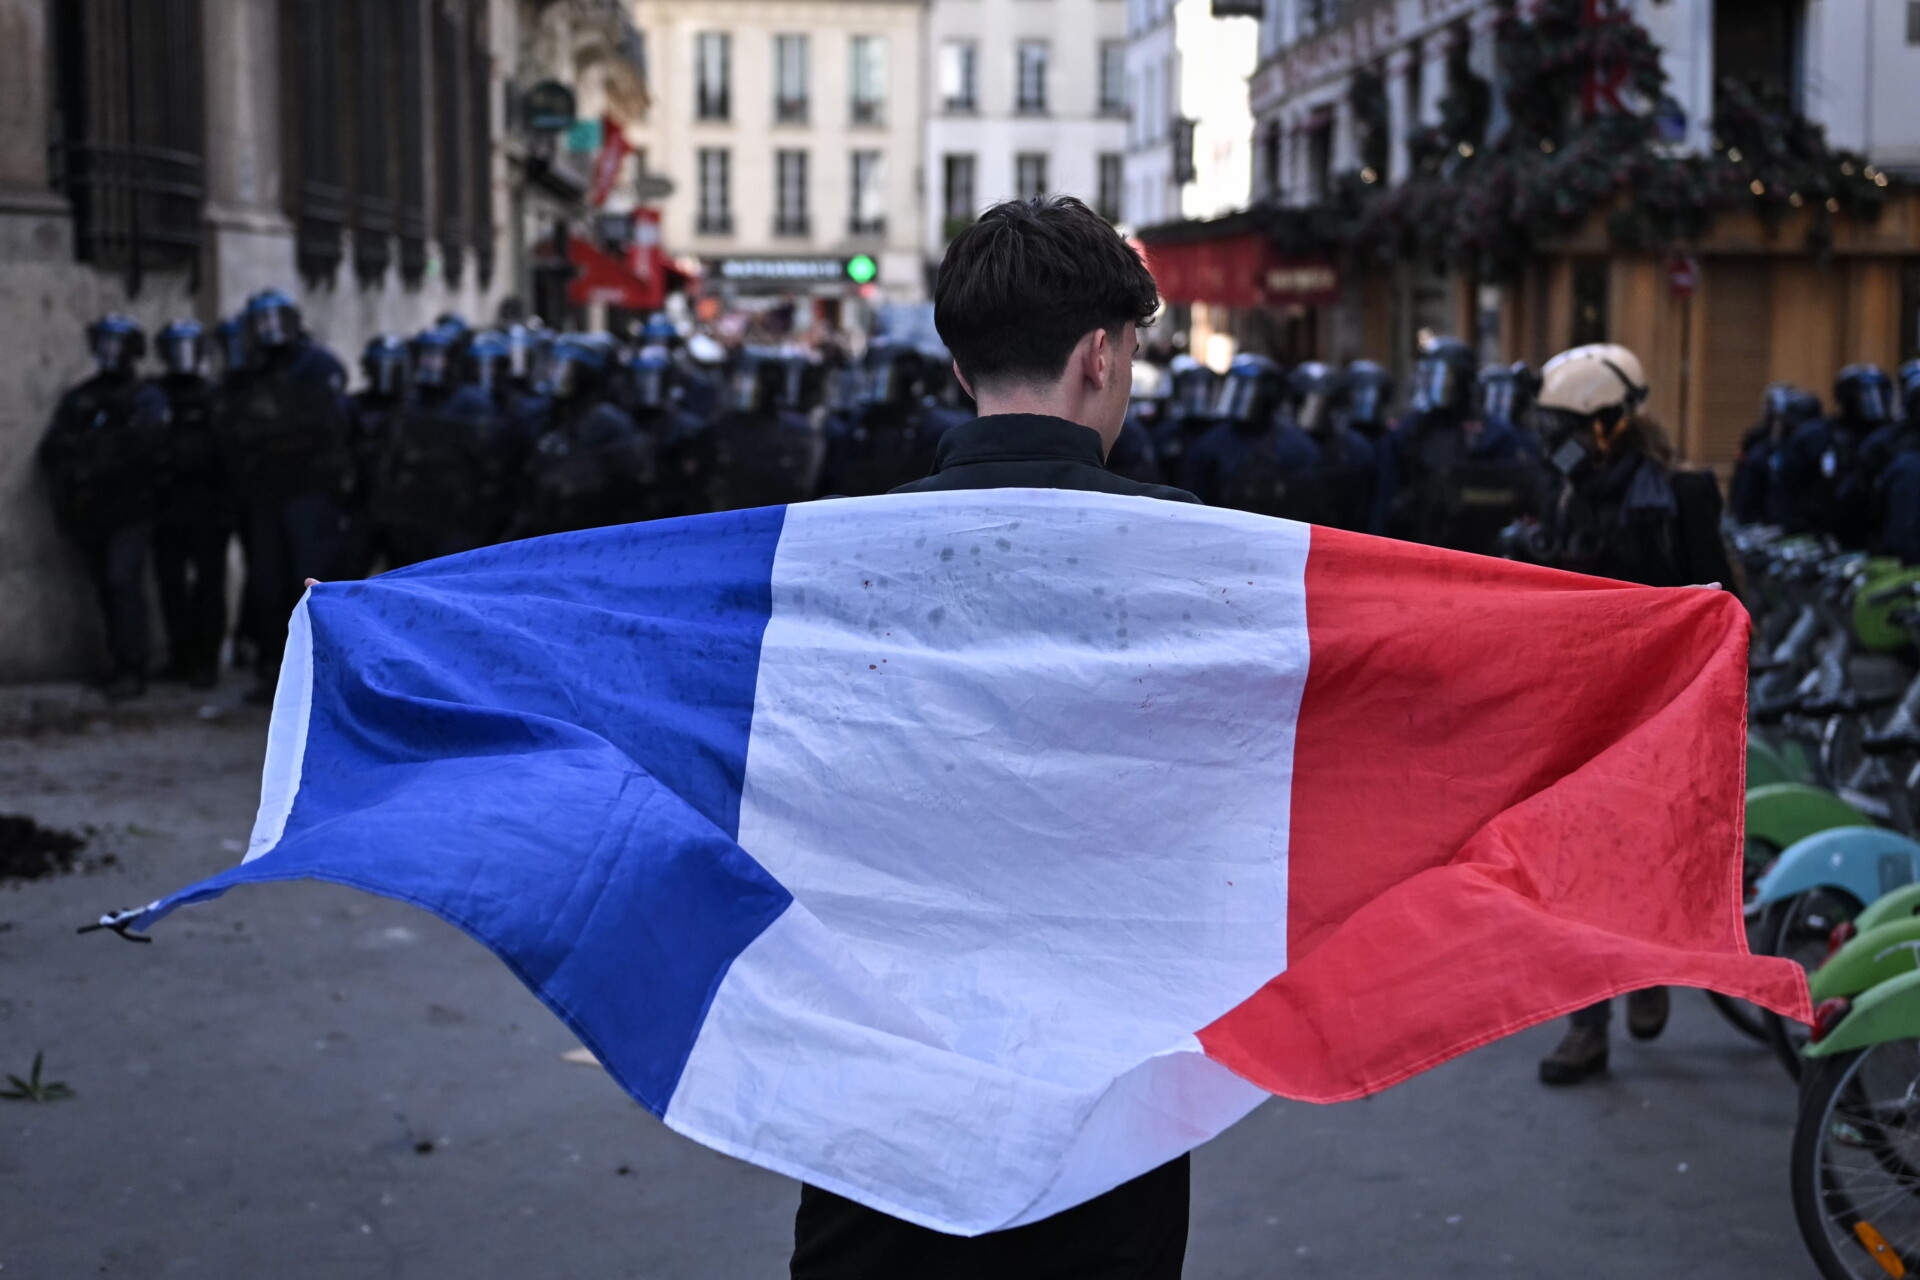
Διαδηλωτές μαθητές-φοιτητές στη Γαλλία, στην πλατεία της Βαστίλης στο Παρίσι ©ΑΠΕ
Κρούγκμαν: Ο κίνδυνος ενός φαύλου κύκλου
Ο νομπελίστας οικονομολόγος Πολ Κρούγκμαν προειδοποιεί ότι ενδέχεται να αποδειχθεί «πολύ μεγάλη για να διασωθεί» από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ). Την ίδια ώρα, ο πρώην πρόεδρος της ΕΚΤ, Ζαν-Κλοντ Τρισέ, καλεί το Παρίσι να παρουσιάσει ένα αξιόπιστο σχέδιο δημοσιονομικής εξυγίανσης.
Σε ανάρτησή του στο Substack, ο Κρούγκμαν περιγράφει τη γαλλική οικονομία ως εγκλωβισμένη σε μη βιώσιμη δημοσιονομική πορεία, καθώς τα ελλείμματα διογκώνουν το δημόσιο χρέος και αυξάνουν το κόστος εξυπηρέτησής του. Μεταξύ των προβλημάτων που επισημαίνει είναι και η δυσκολία μεταρρύθμισης του συνταξιοδοτικού συστήματος, σε μια περίοδο γήρανσης του πληθυσμού.
Ο ίδιος προειδοποιεί ότι η απώλεια εμπιστοσύνης των επενδυτών θα μπορούσε να πυροδοτήσει έναν φαύλο κύκλο: οι αγορές περιορίζουν τη χρηματοδότηση, αυξάνεται ο φόβος αδυναμίας αποπληρωμής του χρέους και το κόστος δανεισμού ενισχύει περαιτέρω τις πιέσεις.
Αναφερόμενος στην κρίση της περιόδου 2009-2012, υπογραμμίζει ότι η παρέμβαση της ΕΚΤ τότε στηρίχθηκε και στη δημοσιονομική προσαρμογή των κρατών. Μια ενδεχόμενη διάσωση της Γαλλίας, εκτιμά, θα ήταν ιδιαίτερα δαπανηρή και πολιτικά αμφιλεγόμενη.
Τρισέ: Προϋπόθεση η αξιοπιστία της κυβέρνησης στη Γαλλία
Από την πλευρά του, μιλώντας στο CNBC, ο Ζαν-Κλοντ Τρισέ τόνισε ότι η ευθύνη βρίσκεται στη γαλλική κυβέρνηση και το κοινοβούλιο, τα οποία πρέπει να συμφωνήσουν σε μέτρα περιορισμού του ελλείμματος. Όπως σημείωσε, οι πολιτικές δυνάμεις οφείλουν να επιδείξουν υπευθυνότητα και να παρουσιάσουν ένα αξιόπιστο σχέδιο που θα αποκαταστήσει την εμπιστοσύνη των αγορών.
Ο πρώην επικεφαλής της ΕΚΤ αναφέρθηκε στα διαθέσιμα ευρωπαϊκά μέσα στήριξης, μεταξύ των οποίων ο TPI που δημιουργήθηκε το 2022 για την αντιμετώπιση αδικαιολόγητων και αποδιοργανωτικών πιέσεων στις αγορές ομολόγων. Επειδή όμως η ενεργοποίηση του TPI, ωστόσο, δεν είναι αυτόματη και προϋποθέτει, μεταξύ άλλων, συνετή δημοσιονομική πολιτική και συμμόρφωση με το ευρωπαϊκό πλαίσιο οικονομικής εποπτείας, ο Τρισέ υπογράμμισε ότι η Γαλλία πρέπει πρώτα να αποδείξει πως μπορεί να αντιμετωπίσει τα προβλήματά της, καθώς η ευρωπαϊκή στήριξη δεν μπορεί να υποκαταστήσει την εθνική ευθύνη.
Οι πιέσεις στις ΗΠΑ και τα ρίγη για απόδοση 6% στα αμερικανικά ομόλογα
Οι ανησυχίες για τον πληθωρισμό, τις υψηλές τιμές πετρελαίου και το διογκούμενο δημόσιο χρέος των ΗΠΑ εντείνουν τις πιέσεις στην αγορά ομολόγων, με την Pimco να προειδοποιεί για το ενδεχόμενο οι αποδόσεις των δεκαετών τίτλων να αγγίξουν το 6% για πρώτη φορά εδώ και 26 χρόνια.
Σύμφωνα με τους Financial Times, ο Νταν Ιβάσκι, επικεφαλής επενδύσεων της Pimco, χαρακτήρισε εφικτή μια νέα απότομη άνοδο των αποδόσεων, από το 5,29% στο οποίο βρίσκονταν κατά τον χρόνο των δηλώσεών του. Η αγορά αμερικανικών κρατικών ομολόγων, συνολικής αξίας περίπου 32 τρισ. δολαρίων, βρίσκεται αντιμέτωπη με έντονες ρευστοποιήσεις, καθώς οι επενδυτές επαναξιολογούν τους κινδύνους.
Όπως εξήγησε ο Ιβάσκι, τα πρόσφατα κύματα πωλήσεων συνδέονται εν μέρει με τεχνικούς παράγοντες και με το αναγκαστικό κλείσιμο ζημιογόνων θέσεων από hedge funds και άλλους επενδυτές που χρησιμοποιούν μόχλευση.
Η διαδικασία αυτή ενδέχεται να αυτοτροφοδοτείται: οι πωλήσεις πιέζουν τις τιμές των ομολόγων και ανεβάζουν τις αποδόσεις, προκαλώντας νέες ζημιές και πρόσθετες ρευστοποιήσεις. Στο περιβάλλον αυτό, ακόμη και θεσμικοί επενδυτές, όπως τα επενδυτικά καταπιστεύματα ακινήτων (REITs), μπορεί να αναγκαστούν να περιορίσουν την έκθεσή τους.
Η προοπτική απόδοσης 6% αναδεικνύει έτσι τους κινδύνους που δημιουργούν ο επίμονος πληθωρισμός, το ενεργειακό κόστος και η δημοσιονομική αβεβαιότητα για τη σημαντικότερη αγορά ομολόγων παγκοσμίως.
Ήδη ορισμένοι αξιωματούχοι της αμερικανικής κεντρικής τράπεζας εκτιμούν ότι η Fed πρέπει να προετοιμαστεί εγκαίρως για το ενδεχόμενο αναταράξεων στην αγορά κρατικών ομολόγων.
Τα πρακτικά της συνεδρίασης του Σεπτεμβρίου δείχνουν ότι, παρότι η αγορά αμερικανικών κρατικών ομολόγων εξακολουθεί να λειτουργεί ομαλά, η απότομη άνοδος των αποδόσεων έχει οδηγήσει σε συζητήσεις για την ενίσχυση της στρατηγικής, της επικοινωνίας και των διαθέσιμων εργαλείων της Fed σε περίπτωση που η κατάσταση επιδεινωθεί.
Κέβιν Γουόρς και Ντόναλντ Τραμπ © EPA/YURI GRIPAS / POOL
ΔΝΤ: Καμπανάκι για χρέη, πληθωρισμό και εκτίναξη των αποδόσεων στα ομόλογα
Την ίδια ώρα το Διεθνές Νομισματικό Ταμείο (ΔΝΤ) ενόψει της ετήσιας συνόδου που ξεκινάει τη Δευτέρα προειδοποιεί ότι η παγκόσμια οικονομία εισέρχεται σε περίοδο αυξημένων πιέσεων, με το δημόσιο χρέος, το ενεργειακό κόστος και τον πληθωρισμό να περιορίζουν τις δυνατότητες κυβερνήσεων και κεντρικών τραπεζών. Την ίδια στιγμή, η άνοδος των αποδόσεων στα κρατικά ομόλογα αυξάνει το κόστος δανεισμού, καθιστώντας δυσκολότερη τη δημοσιονομική προσαρμογή.
Το παγκόσμιο δημόσιο χρέος πλησιάζει σε ιστορικά υψηλά επίπεδα και αναμένεται να ξεπεράσει σύντομα το 100% του παγκόσμιου ΑΕΠ. Οι αυξημένες χρηματοδοτικές ανάγκες συμπίπτουν με δυσμενέστερες συνθήκες στις αγορές, καθώς οι αποδόσεις των δεκαετών κρατικών ομολόγων στις ΗΠΑ, τη Γερμανία και την Ιαπωνία έχουν ανέλθει στα υψηλότερα επίπεδα εδώ και δεκαετίες.
Ιδιαίτερη πίεση δέχονται οι υπερχρεωμένες οικονομίες της Ευρωζώνης, με τα περιθώρια απόδοσης έναντι των γερμανικών τίτλων να διευρύνονται για χώρες όπως η Γαλλία και η Ιταλία. Η εξέλιξη αυτή επιβαρύνει το κόστος εξυπηρέτησης του χρέους, ενώ περιορίζει τους διαθέσιμους πόρους για άλλες δημόσιες δαπάνες.
Το πρόβλημα εντείνεται επειδή τα δημοσιονομικά ελλείμματα παραμένουν υψηλά, παρά τη διαδοχή κρίσεων που διόγκωσαν τις κρατικές υποχρεώσεις. Παράλληλα, η σχέση μεταξύ επιτοκίων και οικονομικής ανάπτυξης γίνεται λιγότερο ευνοϊκή, δυσχεραίνοντας τη σταθεροποίηση του χρέους.
Ενέργεια και πληθωρισμός συντηρούν τις πιέσεις
Οι τιμές του πετρελαίου παραμένουν κοντά στα 100 δολάρια το βαρέλι, ενώ οι περιορισμοί στις ροές φυσικού αερίου και οι δυσκολίες στις μεταφορές ενέργειας επιβαρύνουν την Ευρώπη και την Ασία. Το υψηλό κόστος καυσίμων μεταφέρεται σταδιακά στις τιμές προϊόντων και υπηρεσιών, ενισχύοντας τον πληθωρισμό και επιβαρύνοντας νοικοκυριά και επιχειρήσεις.
Η επικεφαλής του ΔΝΤ, Κρισταλίνα Γκεοργκίεβα, προειδοποιεί ότι οι ενεργειακές αναταράξεις, οι δασμοί και οι αυξημένες κρατικές δαπάνες μπορούν να ενισχύσουν περαιτέρω τις πληθωριστικές πιέσεις. Ως αποτέλεσμα, οι κεντρικές τράπεζες ενδέχεται να χρειαστεί να διατηρήσουν αυστηρότερη νομισματική πολιτική, με επιπτώσεις στα επιτόκια και στις αγορές ομολόγων.
Η λιτότητα στο επίκεντρο
Το ΔΝΤ ζητά αξιόπιστα μεσοπρόθεσμα σχέδια περιορισμού των ελλειμμάτων, ιδιαίτερα από τις ανεπτυγμένες οικονομίες με υψηλό χρέος. Η προσαρμογή, ωστόσο, θα πρέπει να προστατεύει τις ευάλωτες κοινωνικές ομάδες και να μην υπονομεύει τις αναπτυξιακές προοπτικές.
Παράλληλα, οι διαρθρωτικές μεταρρυθμίσεις μπορούν να ενισχύσουν την παραγωγικότητα και να βελτιώσουν τα δημόσια οικονομικά. Η τεχνητή νοημοσύνη αποτελεί δυνητικό μοχλό ανάπτυξης, αλλά η αξιοποίησή της δεν αναιρεί την ανάγκη για συνετή δημοσιονομική διαχείριση.
Το βασικό μήνυμα του Ταμείου είναι ότι η αναβολή δύσκολων αποφάσεων αυξάνει τους κινδύνους. Σε ένα περιβάλλον υψηλότερων επιτοκίων και ακριβότερου δανεισμού, η αποκατάσταση δημοσιονομικών περιθωρίων καθίσταται κρίσιμη για τη διατήρηση της χρηματοπιστωτικής σταθερότητας.