Η νέα άνοδος των αποδόσεων των κρατικών ομολόγων στην Ευρώπη επαναφέρει στο προσκήνιο τον «δεσμό» μεταξύ κρατών και τραπεζών, με τις ελληνικές τράπεζες να βρίσκονται στο επίκεντρο λόγω της αυξημένης έκθεσής τους σε κρατικούς τίτλους.
Η Morningstar DBRS δεν βλέπει, επί του παρόντος, έναν νέο φαύλο κύκλο κράτους – τραπεζών, ωστόσο χτυπά ένα προειδοποιητικό καμπανάκι για τις επιπτώσεις που θα μπορούσε να έχει μία παρατεταμένη άνοδος των αποδόσεων.
Το ζήτημα αποκτά ιδιαίτερη σημασία για την Ελλάδα, καθώς οι ελληνικές τράπεζες έχουν αυξήσει σημαντικά τα χαρτοφυλάκια κρατικών ομολόγων τα τελευταία χρόνια, αξιοποιώντας αφενός τις υψηλότερες αποδόσεις και αφετέρου την αυξημένη ρευστότητα που δημιουργήθηκε από την ισχυρή καταθετική βάση.
Μεγάλη έκθεση, αλλά διαφορετικό περιβάλλον
Η εικόνα των ελληνικών τραπεζών σήμερα δεν έχει σχέση με εκείνη της προηγούμενης δεκαετίας. Οι ισολογισμοί είναι ισχυρότεροι, η κερδοφορία έχει βελτιωθεί σημαντικά και οι δείκτες κεφαλαιακής επάρκειας βρίσκονται σε πολύ καλύτερα επίπεδα.
Παρά ταύτα, η έκθεση στα κρατικά ομόλογα παραμένει ένας παράγοντας που δεν μπορεί να αγνοηθεί. Σύμφωνα με τα στοιχεία που εξετάζει ο καναδικός οίκος αξιολόγησης, οι ελληνικές τράπεζες συγκαταλέγονται στα ευρωπαϊκά τραπεζικά συστήματα με τη μεγαλύτερη αναλογία κρατικών τίτλων μεγάλης διάρκειας. Περίπου 71% της έκθεσης σε κρατικό χρέος έχει διάρκεια άνω των πέντε ετών, ποσοστό που είναι το υψηλότερο μεταξύ των χωρών που εξετάζονται.
Το στοιχείο αυτό έχει διπλή ανάγνωση. Από τη μία πλευρά, οι τράπεζες κλειδώνουν υψηλότερες αποδόσεις για μεγαλύτερο χρονικό διάστημα. Από την άλλη, όσο μεγαλύτερη είναι η διάρκεια ενός ομολόγου, τόσο μεγαλύτερη είναι και η ευαισθησία της τιμής του σε μία άνοδο των επιτοκίων και των αποδόσεων. Εάν οι αποδόσεις των ελληνικών κρατικών ομολόγων συνεχίσουν να ανεβαίνουν, οι τιμές των ήδη υφιστάμενων τίτλων θα υποχωρούν. Αυτό δεν σημαίνει αυτομάτως ότι οι ελληνικές τράπεζες θα γράψουν ζημιές.
Κρίσιμο ρόλο παίζει το πώς λογιστικοποιούνται τα ομόλογα. Ένα σημαντικό μέρος των κρατικών τίτλων που διακρατούν οι ευρωπαϊκές τράπεζες βρίσκεται σε αποσβέσιμο κόστος. Για τους τίτλους αυτούς, οι καθημερινές διακυμάνσεις των τιμών δεν περνούν άμεσα στα αποτελέσματα, εφόσον οι τράπεζες έχουν πρόθεση και δυνατότητα να τους διακρατήσουν μέχρι τη λήξη. Το πρόβλημα θα γινόταν πολύ μεγαλύτερο εάν οι τράπεζες αναγκάζονταν να πουλήσουν τίτλους πριν από τη λήξη τους. Τότε οι λογιστικές απώλειες από την πτώση των τιμών θα μπορούσαν να μετατραπούν σε πραγματικές ζημιές.
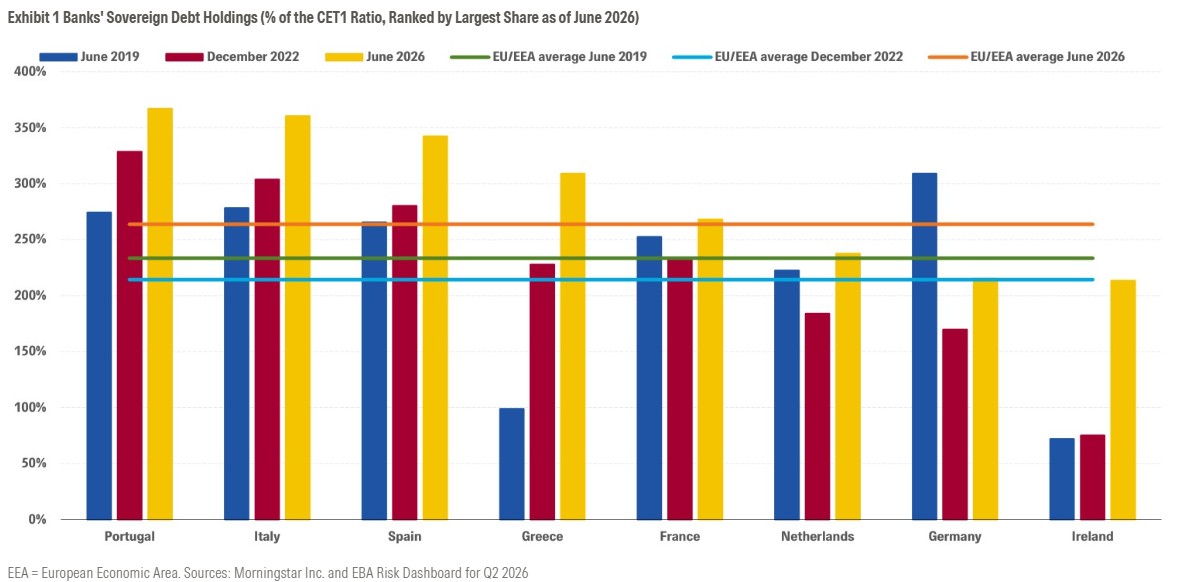
Κρατικό χρέος που διακρατούν οι τράπεζες©Morningstar DBRS
Το «μαξιλάρι» της κερδοφορίας
Υπάρχει, ωστόσο, και η θετική πλευρά. Οι υψηλές αποδόσεις δεν αποτελούν μόνο κίνδυνο. Τα τελευταία χρόνια έχουν προσφέρει στις τράπεζες σημαντική ενίσχυση των εσόδων από τα χαρτοφυλάκια ομολόγων, ενώ η ισχυρή κερδοφορία λειτουργεί ως πρόσθετο μαξιλάρι απέναντι σε ενδεχόμενες πιέσεις. Αυτός είναι και ο λόγος για τον οποίο η DBRS δεν θεωρεί ότι η έκθεση των τραπεζών σε κρατικό χρέος και μία άνοδος των αποδόσεων αρκούν από μόνες τους για να οδηγήσουν σε αξιολογική πίεση.
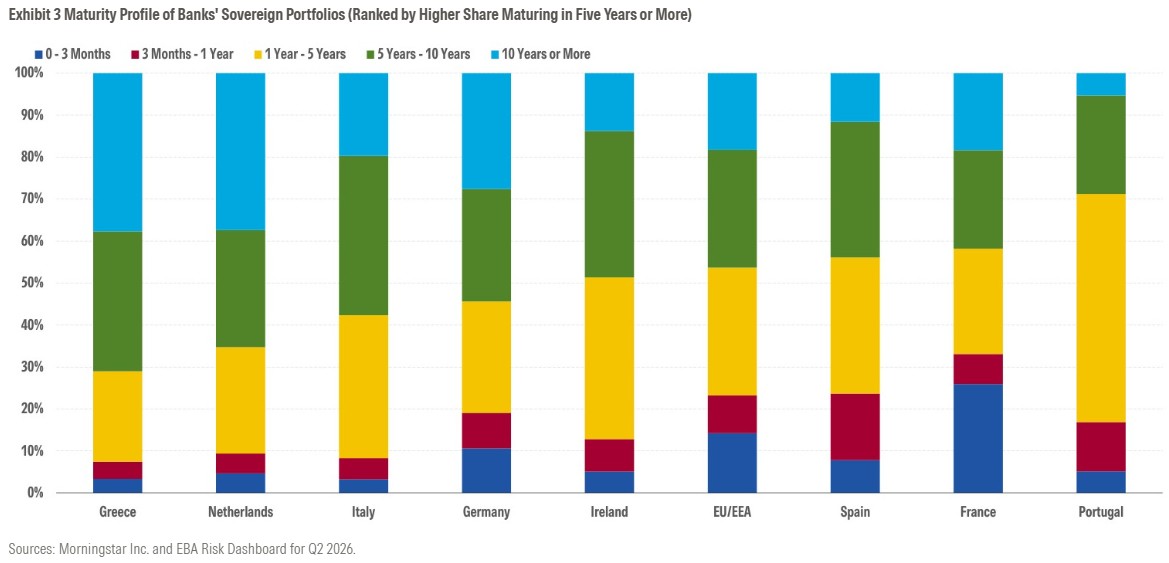
Διάρκεια τραπεζικών ομολόγων©Morningstar DBRS
Βέβαια, η μεγάλη διάρκεια των χαρτοφυλακίων σημαίνει ότι μία παρατεταμένη άνοδος των αποδόσεων θα μπορούσε να αυξήσει την ευαισθησία των ισολογισμών στις μεταβολές των αγορών. Ειδικά σε ένα περιβάλλον όπου οι ανάγκες χρηματοδότησης των ευρωπαϊκών κρατών αυξάνονται και οι αγορές απαιτούν υψηλότερες αποδόσεις, η μεταβλητότητα μπορεί να παραμείνει αυξημένη.
Οι ελληνικές τράπεζες ξεκινούν από σαφώς ισχυρότερη θέση και διαθέτουν σημαντικά μεγαλύτερες αντοχές σε σχέση με το παρελθόν. Αυτό, όμως, δεν σημαίνει ότι έχουν μηδενικό κίνδυνο. Η DBRS ωστόσο προειδοποιεί πως, εάν η άνοδος των αποδόσεων εξελιχθεί σε επίμονη τάση και συνοδευτεί από διεύρυνση των spreads, τα μεγάλα και μακράς διάρκειας χαρτοφυλάκια κρατικών ομολόγων θα βρεθούν ξανά στο μικροσκόπιο.