Η ελληνική αγορά ακινήτων έχει επιστρέψει σε επίπεδα τιμών υψηλότερα ακόμη και από εκείνα που καταγράφονταν πριν από τη μεγάλη οικονομική κρίση, χωρίς όμως -τουλάχιστον μέχρι στιγμής- να παρουσιάζει τα χαρακτηριστικά της πιστωτικής «φούσκας» της δεκαετίας του 2000, αναφέρει σε έκθεσή της η Morningstar DBRS, η οποία βλέπει την αυξανόμενη δυσκολία πρόσβασης στην κατοικία ως τον κυριότερο μεσοπρόθεσμο κίνδυνο, αλλά όχι ως πηγή συστημικής απειλής για τις ελληνικές τράπεζες.
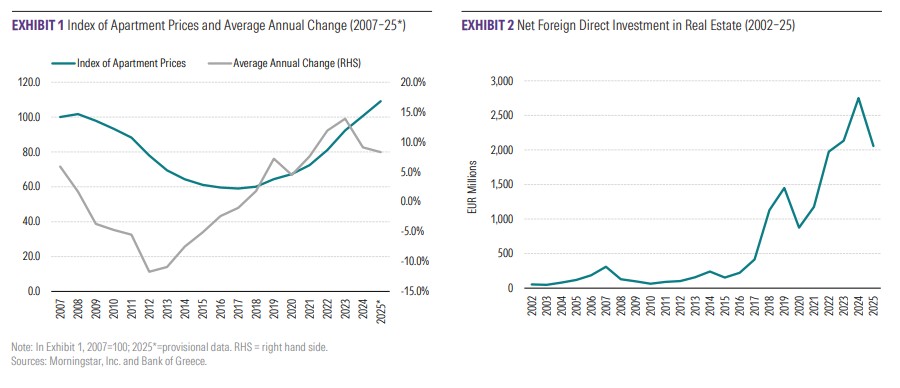
Η εικόνα που περιγράφει ο καναδικός οίκος αξιολόγησηςείναι χαρακτηριστική της μεταμόρφωσης που έχει συντελεστεί στην αγορά από το 2017 και μετά. Οι τιμές των διαμερισμάτων το 2025 είχαν ήδη ξεπεράσει κατά 7% το προηγούμενο υψηλό του 2008, ενώ βρίσκονταν περίπου 85% πάνω από το χαμηλό του 2017. Και η άνοδος συνεχίστηκε το 2026: τα προκαταρκτικά στοιχεία για το δεύτερο τρίμηνο δείχνουν ετήσια αύξηση των τιμών κατά 5,5%, έστω και με αισθητά πιο συγκρατημένο ρυθμό.
Η Morningstar DBRS εκτιμά ότι οι τιμές θα εξακολουθήσουν να κινούνται ανοδικά μεσοπρόθεσμα, αλλά με χαμηλότερες ταχύτητες. Βασικός λόγος είναι ότι η αγορά εξακολουθεί να χαρακτηρίζεται από μια επίμονη ανισορροπία μεταξύ προσφοράς και ζήτησης, με το διαθέσιμο οικιστικό απόθεμα να μην επαρκεί για να καλύψει τις ανάγκες.
Από την κατάρρευση του 2008 στο +85% από το 2017
Η σημερινή εικόνα απέχει εντυπωσιακά από όσα ακολούθησαν τη χρηματοπιστωτική και δημοσιονομική κρίση. Μετά το 2008, οι τιμές των κατοικιών στην Ελλάδα υποχώρησαν σωρευτικά κατά περισσότερο από 40% έως το 2017, σε μία από τις βαθύτερες διορθώσεις που καταγράφηκαν στην Ευρώπη. Η ύφεση, η έκρηξη της ανεργίας, η μείωση των διαθέσιμων εισοδημάτων και η κατάρρευση της εμπιστοσύνης έπληξαν τη ζήτηση, ενώ ταυτόχρονα τα υψηλά «κόκκινα» δάνεια και τα προβλήματα των τραπεζών οδήγησαν ουσιαστικά σε κατάρρευση της νέας στεγαστικής πίστης.
Η αντιστροφή άρχισε το 2017. Στην αρχή στηρίχθηκε στην οικονομική ανάκαμψη και στη βελτίωση της αγοράς εργασίας και στη συνέχεια ενισχύθηκε από την ξένη ζήτηση, την άνοδο του τουρισμού, το πρόγραμμα Golden Visa και το ενδιαφέρον για ακίνητα που χρησιμοποιούνται για βραχυχρόνιες μισθώσεις.
Πάντως, η εισροή ξένων κεφαλαίων παρουσίασε κάμψη το 2025. Οι καθαρές άμεσες ξένες επενδύσεις σε ελληνικά ακίνητα μειώθηκαν περίπου 25% σε ετήσια βάση, εξέλιξη την οποία η Morningstar συνδέει εν μέρει με τη μείωση της ζήτησης για Golden Visa μετά την αυστηροποίηση των προϋποθέσεων.
Το πρόβλημα της προσφοράς
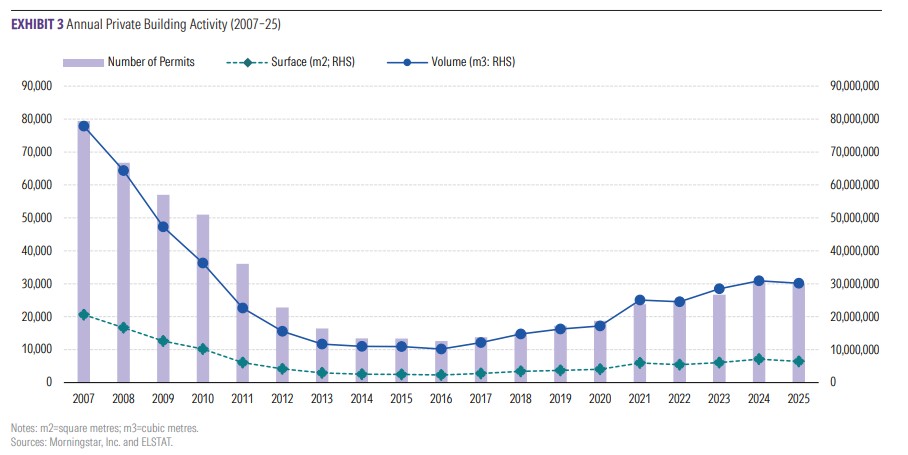
Παράλληλα, η οικοδομική δραστηριότητα δεν έχει επιστρέψει στα προ κρίσης επίπεδα. Παρά τη βελτίωση στις άδειες και στις επιφάνειες που οικοδομούνται, η κατασκευή νέων κατοικιών παραμένει σημαντικά χαμηλότερη από τα επίπεδα πριν από την κρίση. Αυτό σημαίνει ότι η προσφορά δεν προσαρμόζεται αρκετά γρήγορα στην αυξανόμενη ζήτηση.
Η Morningstar εκτιμά ότι αυτή η δομική στενότητα της αγοράς αποτελεί έναν από τους βασικούς λόγους για τους οποίους είναι πιθανότερο να δούμε επιβράδυνση της ανόδου των τιμών παρά μια γενικευμένη πτώση τους. Ανασταλτικοί παράγοντες θα μπορούσαν να είναι το υψηλό κόστος κατασκευής, τα επιτόκια που ενδέχεται να παραμείνουν υψηλότερα για μεγαλύτερο χρονικό διάστημα και, κυρίως, το γεγονός ότι ολοένα περισσότεροι αγοραστές δυσκολεύονται να ακολουθήσουν τις τιμές.
Οι τιμές «τρέχουν» πιο γρήγορα από τα εισοδήματα
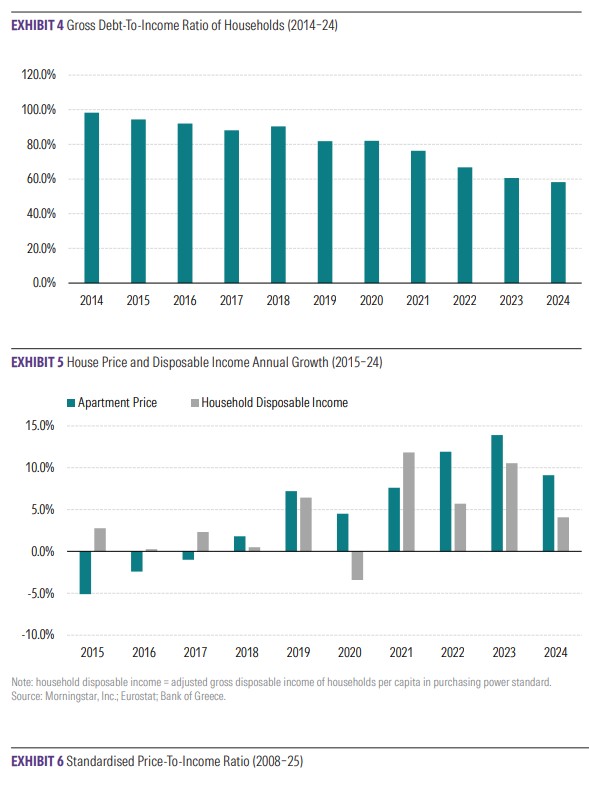
Εδώ εντοπίζεται και η μεγαλύτερη προειδοποίηση της έκθεσης. Σε αντίθεση με την περίοδο πριν από την κρίση, τα ελληνικά νοικοκυριά σήμερα είναι πολύ λιγότερο υπερχρεωμένα. Ο λόγος ακαθάριστου χρέους προς εισόδημα των νοικοκυριών μειώθηκε περίπου στο 58% το 2024, από 98% μία δεκαετία νωρίτερα. Το πρόβλημα, όμως, έχει μετατοπιστεί: από την υπερβολική μόχλευση στην προσιτότητα της κατοικίας.
Από το 2018 και μετά, οι τιμές των ακινήτων αυξάνονται ταχύτερα από τα εισοδήματα, ιδιαίτερα στα μεγάλα αστικά κέντρα και στις περιοχές έντονης τουριστικής δραστηριότητας. Ο δείκτης price-to-income του ΟΟΣΑ έφτασε το 109,5 το 2025, πλησιάζοντας πλέον το προηγούμενο υψηλό των 114,1 μονάδων του 2012. Τιμές άνω των 100 σημαίνουν ότι η σχέση τιμών κατοικίας προς εισόδημα βρίσκεται πάνω από τον μακροχρόνιο μέσο όρο της. Με απλά λόγια, τα νοικοκυριά μπορεί να είναι λιγότερο χρεωμένα, αλλά χρειάζονται πλέον πολύ μεγαλύτερο μέρος του εισοδήματός τους για να αποκτήσουν κατοικία.
Επιστρέφουν τα στεγαστικά
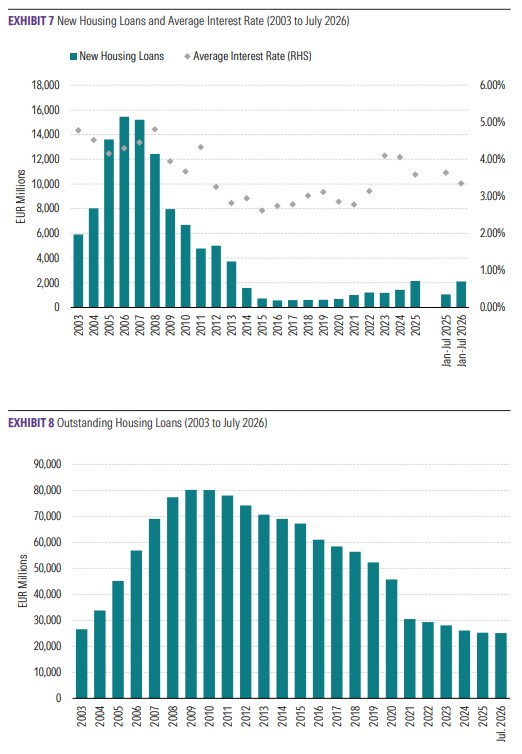
Η άλλη μεγάλη διαφορά σε σχέση με τη δεκαετία του 2000 είναι ότι η σημερινή άνοδος των ακινήτων δεν τροφοδοτείται από έκρηξη στεγαστικών δανείων. Η παραγωγή νέων στεγαστικών αυξήθηκε κατά 50% το 2025, ενώ στο επτάμηνο Ιανουαρίου-Ιουλίου 2026 σχεδόν διπλασιάστηκε σε ετήσια βάση, βοηθούμενη μεταξύ άλλων από κρατικά προγράμματα που προσφέρουν ευνοϊκότερους όρους χρηματοδότησης.
Ωστόσο, το συνολικό υπόλοιπο των στεγαστικών δανείων εξακολουθούσε τον Ιούλιο του 2026 να βρίσκεται πολύ χαμηλότερα από την κορυφή του 2009.
Την ίδια ώρα, οι τράπεζες λειτουργούν με σημαντικά πιο συντηρητικά κριτήρια. Ο μέσος δείκτης loan-to-value των νέων στεγαστικών δανείων υποχώρησε από 63,7% το 2021 στο 60,9% το 2024, πριν αυξηθεί στο 64,8% το 2025. Πρόκειται για επίπεδα που η Morningstar χαρακτηρίζει συντηρητικά, καθώς απαιτούν από τους δανειολήπτες σημαντική ίδια συμμετοχή.
Παράλληλα, το χρέος των νοικοκυριών έχει μειωθεί περίπου στο 38% του ΑΕΠ το 2025, από περίπου 67% το 2012, και βρίσκεται κάτω από τον μέσο όρο της ΕΕ.
Γιατί τα ακριβά σπίτια «βοηθούν» τις τράπεζες
Εκεί βρίσκεται και η φαινομενική αντίφαση της ανάλυσης: αυτό που πιέζει τα νοικοκυριά λειτουργεί ταυτόχρονα θετικά για τις τράπεζες. Η αύξηση των αξιών των ακινήτων ενισχύει τις εξασφαλίσεις πίσω από τα στεγαστικά δάνεια και αυξάνει τις πιθανότητες ανάκτησης χρημάτων σε περίπτωση αθέτησης. Παράλληλα, διευκολύνει πωλήσεις και αναδιαρθρώσεις προβληματικών απαιτήσεων.
Οι ελληνικές τράπεζες έχουν άλλωστε πραγματοποιήσει τεράστια εξυγίανση μετά την κρίση. Σύμφωνα με τα στοιχεία που επικαλείται η έκθεση, έχουν τιτλοποιήσει και μεταβιβάσει περίπου 57 δισ. ευρώ μη εξυπηρετούμενων δανείων, περιορίζοντας δραστικά τους παλαιούς κινδύνους στους ισολογισμούς τους. Στο δεύτερο τρίμηνο του 2026 η αποδοτικότητα των ελληνικών τραπεζών παρέμενε υψηλότερη από τον μέσο όρο ΕΕ/ΕΟΧ, ενώ η κεφαλαιακή τους επάρκεια, αν και χαμηλότερη από τον ευρωπαϊκό μέσο όρο, χαρακτηρίζεται ισχυρή. Ο δείκτης μη εξυπηρετούμενων δανείων εξακολουθεί, πάντως, να βρίσκεται πάνω από τον ευρωπαϊκό μέσο όρο.
Την ίδια ώρα, οι καταθέσεις πελατών υπερβαίνουν σημαντικά τα χορηγημένα δάνεια, με τον δείκτη δανείων προς καταθέσεις να κινείται γύρω στο 65%, αφήνοντας στις τράπεζες σημαντικά περιθώρια ρευστότητας για νέες χρηματοδοτήσεις.
Δεν υπάρχει «φούσκα»
Η ελληνική αγορά κατοικίας δεν εμφανίζει σήμερα τα χαρακτηριστικά υπερβολικής μόχλευσης που είχαν προηγηθεί της κρίσης, υπογραμμίζει ο οίκος. Η περιορισμένη προσφορά, το επενδυτικό ενδιαφέρον, οι ξένες εισροές και τα αυστηρότερα τραπεζικά κριτήρια μειώνουν, σύμφωνα με τον οίκο, την πιθανότητα μιας άτακτης διόρθωσης των τιμών.
Για τις τράπεζες, μάλιστα, η κατοικία αποτελεί σήμερα περισσότερο παράγοντα σταθερότητας παρά πηγή συστημικού κινδύνου.
Το πρόβλημα μεταφέρεται αλλού: στα νοικοκυριά που βλέπουν το κόστος αγοράς κατοικίας να απομακρύνεται από την εξέλιξη των εισοδημάτων τους. Εάν οι τιμές εξακολουθήσουν να ανεβαίνουν ταχύτερα από τους μισθούς, θα μπορούσαν να περιοριστούν οι συναλλαγές και να εξασθενήσει η εγχώρια ζήτηση. Με άλλα λόγια, ο κίνδυνος για την ελληνική αγορά κατοικίας δεν είναι πλέον τόσο ότι οι αγοραστές δανείζονται υπερβολικά, αλλά ότι ολοένα περισσότεροι δεν θα μπορούν καν να φτάσουν στο σημείο να αγοράσουν.