Η αναταραχή στην αγορά κρατικών ομολόγων αρχίζει να μετατρέπεται σε πρόβλημα για τις ευρωπαϊκές τράπεζες. Η κρίση χρέους χτυπά καμπανάκια και γίνεται μεταδοτική, με αιχμή τη Γαλλία στην Ευρώπη.
Το παγκόσμιο sell-off στα ομόλογα και η εκτόξευση των αποδόσεων έχουν οδηγήσει την απόδοση του 30ετούς κρατικού ομολόγου των ΗΠΑ στο 5,73%, το υψηλότερο επίπεδο από το 2002. Το αμερικανικό 10ετές κινείται στην περιοχή του 5,33%, πολύ κοντά επίσης στα υψηλότερα επίπεδα των τελευταίων δεκαετιών.
Στην Ευρώπη, η μεγαλύτερη πίεση συγκεντρώνεται στη Γαλλία. Η απόδοση του γαλλικού 10ετούς κινήθηκε πάνω από το 4,92%, ενώ στο 30ετές έφθασε περίπου στο 5,45%. Πρόκειται για εξαιρετικά υψηλά επίπεδα για μία οικονομία που μέχρι πριν από λίγα χρόνια χρηματοδοτούνταν με σχεδόν μηδενικό κόστος.
Η δίνη παρασύρει και τα κρατικά ομόλογα κι άλλων ευρωπαϊκών κρατών. Ιδιαίτερα έντονο είναι το sell-off και στη Βρετανία. Η απόδοση του 10ετούς gilt έχει ανεβεί στο 5,48%, ενώ το 30ετές πέρασε το 6%. Στην Ιταλία, το 10ετές κινείται στο 4,68%. Το 30ετές βρίσκεται κοντά στο 5,2%.
Η πίεση μεταδίδεται και στην Ελλάδα, με την απόδοση του 10ετούς να κινείται υψηλότερα στο 4,52%, χαμηλότερα ωστόσο ακόμα από τη Γαλλία και την Ιταλία. Το 30ετές ελληνικό ομόλογο είχε απόδοση 4,95%.
Στα χρηματιστήρια της Ευρώπης που βουλιάζουν, οι τράπεζες κυριαρχούν στις πιέσεις. Ο δείκτης STOXX Europe Banks την Τετάρτη υποχώρησε κατά 3,4%, ενώ οι μετοχές της Société Générale, της Deutsche Bank, της UniCredit και της Intesa Sanpaolo σημείωσαν απώλειες άνω του 4%.
Στην Ελλάδα, η ευρεία διόρθωση των μετοχών ευρωπαϊκών τραπεζών παρέσυρε τον κλάδο στο Euronext Athens, ενεργοποιώντας παράλληλα ρευστοποιήσεις στην πλειονότητα των large caps. Η πίεση συνεχίζεται και την Πέμπτη. Οι παίκτες στα χρηματιστήρια φοβούνται ότι η πολλαπλή κρίση στη Γαλλία μπορεί να επεκταθεί στις υπόλοιπες χώρες και οικονομίες της ευρωζώνης.
Η άνοδος των αποδόσεων, η διεύρυνση των spreads και η πολιτική αβεβαιότητα αυξάνουν το κόστος χρηματοδότησης, ενώ ενισχύονται οι φόβοι ότι μια κρίση που ξεκινά από το δημόσιο χρέος μπορεί να μεταδοθεί στις τράπεζες και από εκεί στην ευρύτερη αγορά και οικονομία, όπως έγινε την περασμένη 10ετία.
Η γαλλική κρίση περνά στις ευρωπαϊκές τράπεζες
Το κόστος ασφάλισης έναντι χρεοκοπίας των μεγάλων γαλλικών τραπεζών έχει αυξηθεί αισθητά μετά την παρουσίαση του προϋπολογισμού για το 2027 από τον Σεμπαστιάν Λεκορνί στις 17 Σεπτεμβρίου. Η εξέλιξη αποτυπώνεται στην αγορά των credit default swaps (CDS), χρηματοοικονομικών συμβολαίων που λειτουργούν ως ασφάλιση έναντι του κινδύνου αθέτησης πληρωμών.
Όσο μεγαλύτερος θεωρείται ο κίνδυνος τόσο υψηλότερο είναι το κόστος αυτής της προστασίας. Για τη Société Générale, το ετήσιο κόστος για την ασφάλιση senior χρέους ύψους 10 εκατ. ευρώ για 5 χρόνια έκανε άλμα στα 103.000 ευρώ, περίπου 16.500 ευρώ υψηλότερα από το αντίστοιχο κόστος για την Deutsche Bank. Μόλις στα τέλη Αυγούστου οι δύο τιμές ήταν ουσιαστικά ίδιες, μεταδίδει το Bloomberg.
Ανάλογη εικόνα καταγράφεται για τις BNP Paribas και Crédit Agricole, των οποίων τα spreads έχουν απομακρυνθεί από εκείνα μεγάλων τραπεζών της Γερμανίας, της Βρετανίας, της Ελβετίας και της Ισπανίας. Το στοιχείο αυτό έχει ιδιαίτερη σημασία, καθώς δείχνει ότι η αγορά δεν αντιμετωπίζει πλέον τον γαλλικό κίνδυνο αποκλειστικά ως ζήτημα κρατικής χρηματοδότησης. Ένα μέρος του κινδύνου μεταφέρεται πλέον στην πιστοληπτική αξιολόγηση των ίδιων των τραπεζών, σημειώνουν αναλυτές στη Les Echos.
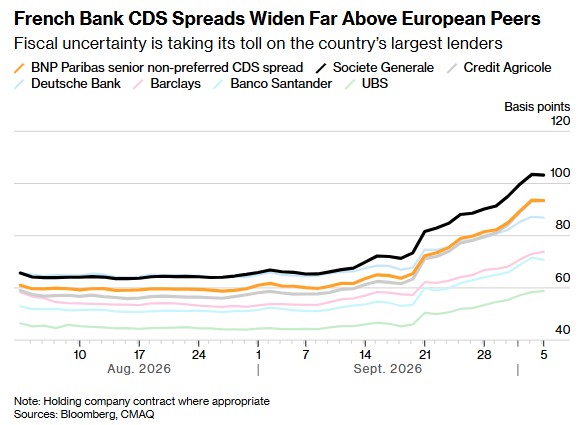
Τα spreads των γαλλικών τραπεζικών CDS διευρύνονται πολύ πάνω από τα αντίστοιχα ευρωπαϊκά. Η δημοσιονομική αβεβαιότητα επηρεάζει αρνητικά τις μεγαλύτερες τράπεζες της Γαλλίας ©Bloomberg
Οι γαλλικές τράπεζες είναι εκτεθειμένες στις εξελίξεις μέσω των χαρτοφυλακίων κρατικών τίτλων που διακρατούν, αλλά και μέσω της γενικότερης επίδρασης που έχει η δημοσιονομική πολιτική στην οικονομική δραστηριότητα, στη ζήτηση για δάνεια και στην ποιότητα των πιστώσεων.
Αναλύσεις οίκων όπως η DWS επισημαίνουν ότι, παρά την έντονη νευρικότητα, δεν βρισκόμαστε (ακόμα) σε μια επανάληψη της κρίσης χρέους του 2011. Οι ευρωπαϊκές τράπεζες είναι σήμερα πολύ καλύτερα κεφαλαιοποιημένες. Ωστόσο, η Γαλλία αντιμετωπίζει μια σοβαρή «κρίση εμπιστοσύνης» επειδή το 50% του χρέους της ανήκει σε ξένους επενδυτές (π.χ. ιαπωνικά ιδρύματα), οι οποίοι ανησυχούν για την πολιτική αστάθεια εν όψει των προεδρικών εκλογών του 2027. Αυτό καθιστά τη Γαλλία εξαιρετικά ευάλωτη στον κίνδυνο διεθνών εκροών κεφαλαίων.
Ο φαύλος κύκλος κρατικών ομολόγων και τραπεζικού κινδύνου
Η εξέλιξη ξυπνά μνήμες από την κρίση χρέους της Ευρωζώνης του 2011-2012. Η βασική ανησυχία δεν αφορά μόνο το αν μια κυβέρνηση μπορεί να εξυπηρετήσει το χρέος της, αλλά το κατά πόσο η επιδείνωση των οικονομικών μπορεί να αποσταθεροποιήσει τις τράπεζες που κατέχουν κρατικούς τίτλους.
Ο μηχανισμός είναι γνωστός ως «φαύλος κύκλος κράτους-τραπεζών». Όταν αυξάνονται οι αποδόσεις των ομολόγων, υποχωρούν οι τιμές τους και μπορεί να δημιουργηθούν ζημιές στα χαρτοφυλάκια των τραπεζών. Ταυτόχρονα, η άνοδος των επιτοκίων αυξάνει το κόστος χρηματοδότησης και περιορίζει τη ζήτηση για νέα δάνεια.
Ο «φαύλος κύκλος κράτους-τραπεζών» (Sovereign-Bank Doom Loop) αποτελεί την πιο επικίνδυνη γραμμή μεταφοράς κρίσεων στο χρηματοπιστωτικό σύστημα, καθώς συνδέει άρρηκτα τη μοίρα ενός κράτους με τις τράπεζές του. Ο μηχανισμός αυτός ενεργοποιείται μέσα από τρία συγκεκριμένα κανάλια, δημιουργώντας μια αυτοτροφοδοτούμενη καταστροφή.
Αρχικά, λειτουργεί το κανάλι του ισολογισμού. Οι τράπεζες διακρατούν μεγάλες ποσότητες ομολόγων της χώρας τους. Όταν το κράτος αντιμετωπίζει δημοσιονομική κρίση, οι τιμές των ομολόγων καταρρέουν και οι αποδόσεις εκτινάσσονται. Αυτό προκαλεί άμεσες λογιστικές απώλειες στα κεφάλαια των τραπεζών, αποδυναμώνοντας την οικονομική τους υγεία.
Στη συνέχεια, ενεργοποιείται το κανάλι της κρατικής εγγύησης. Καθώς η πιστοληπτική ικανότητα της χώρας υποβαθμίζεται, η ικανότητά της να διασώσει τις τράπεζες ή να εγγυηθεί τις καταθέσεις εξανεμίζεται. Οι αγορές αντιλαμβάνονται τον αυξημένο κίνδυνο και ζητούν υψηλότερα επιτόκια για να δανείσουν τις τράπεζες, εκτοξεύοντας το κόστος χρηματοδότησής τους.
Τέλος, η κρίση περνά στην πραγματική οικονομία. Οι πιεσμένες τράπεζες περιορίζουν απότομα τα δάνεια προς επιχειρήσεις και νοικοκυριά. Η πιστωτική ασφυξία οδηγεί σε οικονομική ύφεση, η οποία μειώνει τα φορολογικά έσοδα του κράτους και διογκώνει το έλλειμμα. Το κράτος αδυνατεί πλέον να στηρίξει το σύστημα, η αξία των ομολόγων πέφτει κι άλλο, και η θηλιά του φαύλου κύκλου σφίγγει ξανά.
Η άνοδος των τιμών του πετρελαίου προσθέτει έναν ακόμη παράγοντα κινδύνου. Μια νέα αύξηση του ενεργειακού κόστους θα μπορούσε να αναζωπυρώσει τον πληθωρισμό και να δυσκολέψει την αποκλιμάκωση των επιτοκίων. Έτσι δημιουργείται ένας σύνθετος μηχανισμός πίεσης: υψηλότερος πληθωρισμός, ακριβότερη χρηματοδότηση, μεγαλύτερες αποδόσεις ομολόγων και αυξημένο κόστος για τις τράπεζες.
Διαδηλωτές με τη σημαία της Γαλλίας στην Place de Bercy στο Παρίσι © EPA/MOHAMMED BADRA
Η Γαλλία στο επίκεντρο των αγορών με το βλέμμα στις τράπεζες
Η γαλλική περίπτωση είναι ιδιαίτερα ευαίσθητη λόγω της πολιτικής αβεβαιότητας ενόψει των προεδρικών εκλογών του 2027. Η κυβέρνηση αντιμετωπίζει δυσκολίες στην εξασφάλιση κοινοβουλευτικής συναίνεσης για τη δημοσιονομική προσαρμογή, ενώ οι αγορές παρακολουθούν στενά την άνοδο της πολιτικής πόλωσης, λένε αναλυτές της EFG International.
Το ενδεχόμενο μιας εκλογικής αναμέτρησης στην οποία θα πρωταγωνιστήσουν η Μαρίν Λεπέν και ο Ζαν-Λικ Μελανσόν ενισχύει την αβεβαιότητα γύρω από τη μελλοντική οικονομική πολιτική της χώρας. Παρ’ ότι η Λεπέν έχει επιχειρήσει να καθησυχάσει τους επενδυτές, προτείνοντας δημοσιονομικό κανόνα για τη σταδιακή μείωση του ελλείμματος, η αγορά εξακολουθεί να απαιτεί υψηλότερη αποζημίωση για την κατοχή γαλλικού χρέους.
Η Λεπέν εμφανίστηκε βασιλικότερη του βασιλέως, με πρόταση περισσότερης λιτότητας, με όρκους πίστης στις αγορές που περίμεναν να ανακοινώσει πρόγραμμα περικοπής δαπανών 125 δισ. με στόχο μείωση του ελλείμματος 2,9% του ΑΕΠ το 2032. Όμως υποσχέθηκε πολύ περισσότερα. Καθαρή εξοικονόμηση 140 δισ. έως το 2032, πρωτογενή ισορροπία σε 18 μήνες, έλλειμμα κάτω από 3% ήδη το 2030 και χρέος στο 112% του ΑΕΠ. Η σημερινή κυβέρνηση του Λεκορνί, με περικοπές 43 δισ. για το 2027, στοχεύει στο 3% το 2029.
Σύμφωνα με την EFG International, η διαφορά απόδοσης μεταξύ γαλλικών και γερμανικών δεκαετών ομολόγων έχει φτάσει στα υψηλότερα επίπεδα από την κρίση χρέους της Ευρωζώνης. Η εξέλιξη είναι αξιοσημείωτη, καθώς το γαλλικό δημόσιο χρέος ως ποσοστό του ΑΕΠ κοντά στο 120% δεν είναι υψηλότερο από εκείνο της Ιταλίας ή της Ελλάδας και παραμένει συγκρίσιμο με άλλες χώρες της περιφέρειας.
Το μήνυμα των αγορών, επομένως, δεν αφορά μόνο το σημερινό ύψος του χρέους, σημειώνει η ανάλυση. Αφορά κυρίως την προσδοκία ότι η χαμηλή ανάπτυξη, η πολιτική αβεβαιότητα και η δυσκολία εφαρμογής διαρθρωτικής δημοσιονομικής προσαρμογής μπορεί να οδηγήσουν σε περαιτέρω αύξηση του χρέους τα επόμενα χρόνια.
Υπάρχει, ωστόσο, ένα στοιχείο που περιορίζει προς το παρόν τους φόβους για άμεση κρίση φερεγγυότητας. Η διαφορά μεταξύ των γαλλικών και γερμανικών διετών τίτλων παραμένει περίπου στις 65 μονάδες βάσης, έναντι περίπου 140 μονάδων βάσης στους δεκαετείς. Η καμπύλη αποδόσεων δείχνει έτσι ότι οι αγορές δεν προεξοφλούν άμεση αδυναμία του γαλλικού Δημοσίου να εξυπηρετήσει το χρέος του.
Επιπλέον, η μέση διάρκεια του διαπραγματεύσιμου γαλλικού χρέους είναι περίπου οκτώ χρόνια και πέντε μήνες. Αυτό επιτρέπει στο Παρίσι να απορροφά σταδιακά το υψηλότερο κόστος δανεισμού, χωρίς να χρειάζεται να αναχρηματοδοτήσει άμεσα το σύνολο του χρέους με τα σημερινά υψηλότερα επιτόκια.

Ρολάν Λεσκiρ © www.info.gouv.fr
Η Γαλλία εξετάζει το ενδεχόμενο να αυξήσει την έκδοση βραχυπρόθεσμου χρέους, καθώς οι επενδυτές εμφανίζονται ολοένα και πιο διστακτικοί να δανείζουν την υπερχρεωμένη χώρα για μεγαλύτερες χρονικές περιόδους.
Σε συνέντευξή του στη Wall Street Journal, ο υπουργός Οικονομικών, Ρολάν Λεσκίρ, δήλωσε ότι η Γαλλία θα κινηθεί «στρατηγικά» όσον αφορά την έκδοση νέου χρέους, σε μια περίοδο κατά την οποία η ζήτηση από τους επενδυτές έχει κλονιστεί λόγω της επιδείνωσης των δημοσιονομικών προβλημάτων της χώρας.
Ο κίνδυνος μετάδοσης της κρίσης χρέους στην ευρωζώνη
Παρά τις δικλίδες ασφαλείας, η ένταση δεν περιορίζεται πλέον στη Γαλλία. Τα spreads έχουν διευρυνθεί και σε άλλες υπερχρεωμένες οικονομίες της Ευρωζώνης, μεταξύ άλλων στην Ιταλία, την Ισπανία, το Βέλγιο, την Πορτογαλία και την Ελλάδα, αναφέρει ανάλυση της EFG International.
Το πρόβλημα γίνεται ακόμη πιο σύνθετο επειδή οι τράπεζες, μετά τη χρηματοπιστωτική κρίση, υποχρεούνται να διακρατούν μεγαλύτερα αποθέματα υψηλής ποιότητας ρευστοποιήσιμων στοιχείων, ως «μαξιλάρι ασφαλείας», μεταξύ των οποίων κρατικά ομόλογα. Αυτό σημαίνει ότι η σχέση μεταξύ τραπεζικού και κρατικού κινδύνου δεν έχει εξαφανιστεί, παρά τις μεταρρυθμίσεις της τελευταίας δεκαπενταετίας.
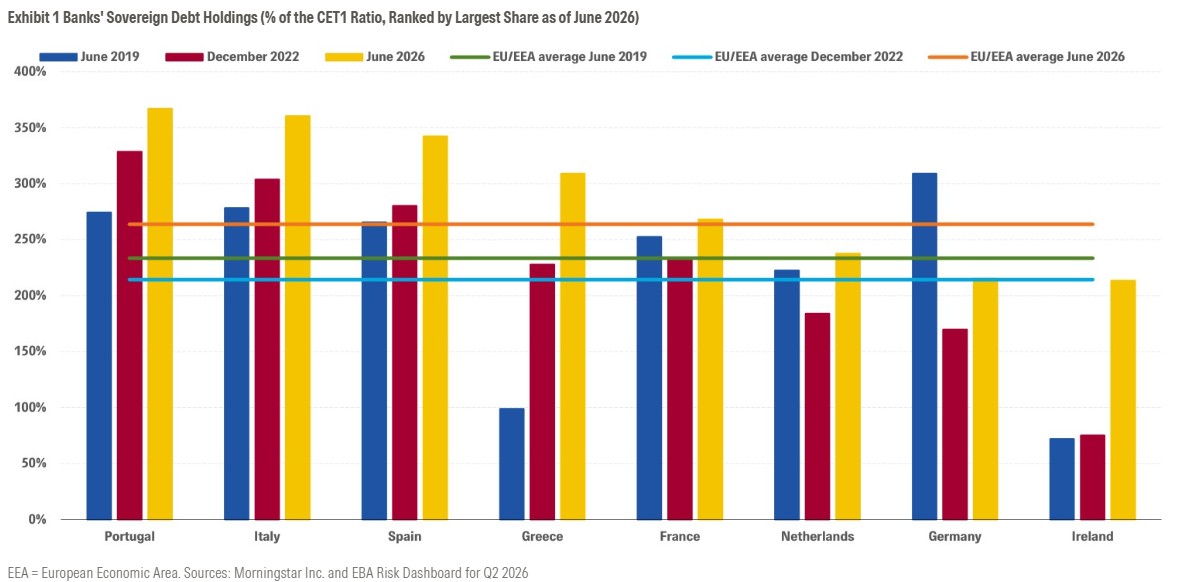
Κρατικό χρέος που διακρατούν οι τράπεζες©Morningstar DBRS
Η άνοδος των ευρωπαϊκών αποδόσεων επαναφέρει τον κίνδυνο του «δεσμού» κράτους-τραπεζών, με τις ελληνικές τράπεζες να εμφανίζουν υψηλή έκθεση σε κρατικούς τίτλους, σύμφωνα με την Morningstar DBRS. Μπορεί να μη διαπιστώνει σήμερα νέο φαύλο κύκλο, προειδοποιεί όμως για τις συνέπειες μιας παρατεταμένης ανόδου των αποδόσεων.
Περίπου 71% της έκθεσης των ελληνικών τραπεζών σε κρατικό χρέος έχει διάρκεια άνω των πέντε ετών, το υψηλότερο ποσοστό μεταξύ των ευρωπαϊκών τραπεζικών συστημάτων που εξετάζει ο οίκος. Η μεγάλη διάρκεια αυξάνει την ευαισθησία των τιμών σε περίπτωση νέας ανόδου των αποδόσεων.
Ωστόσο, ο κίνδυνος περιορίζεται από τη λογιστική ταξινόμηση των τίτλων. Πάνω από 80% των κρατικών ομολόγων των ελληνικών τραπεζών αποτιμάται στο αποσβεσμένο κόστος, έναντι 59% στην Ευρώπη. Επομένως, οι μεταβολές των τιμών δεν μετατρέπονται αυτομάτως σε λογιστικές ζημίες, εφόσον οι τίτλοι διακρατηθούν έως τη λήξη.
Παράλληλα, το ποσοστό των ελληνικών κρατικών ομολόγων στα τραπεζικά χαρτοφυλάκια έχει μειωθεί κάτω από 50%, από άνω του 60% το 2019. Η ισχυρότερη κεφαλαιακή βάση και η αυξημένη κερδοφορία λειτουργούν ως «μαξιλάρι». Ωστόσο, όπως σημειώνει η DBRS, μια επίμονη, παρατεταμένη κατάσταση ανόδου των αποδόσεων και διεύρυνση των spreads θα μπορούσε να αυξήσει εκ νέου την πίεση στους ισολογισμούς, διατηρώντας τις ελληνικές τράπεζες στο επίκεντρο των αγορών.
Αυτό δεν σημαίνει ότι η αναταραχή στην αγορά ομολόγων αφήνει ανεπηρέαστη την Ελλάδα, παρά την ισχυρότερη θέση που έχει διαμορφώσει το χρέος της μετά την κρίση της προηγούμενης δεκαετίας. Στο τέλος του 2025, περίπου το 69% του χρέους βρισκόταν σε επίσημους πιστωτές, κυρίως ευρωπαϊκούς μηχανισμούς, με πολύ μακρές λήξεις και ευνοϊκούς όρους. Η μέση σταθμική διάρκειά του φθάνει τα 18,28 χρόνια, ενώ μετά τις πράξεις αντιστάθμισης μπορεί, σε έναν βαθμό, να θεωρηθεί σταθερού επιτοκίου.
Η άνοδος των αποδόσεων, ωστόσο, αυξάνει το κόστος κάθε νέας έκδοσης του Δημοσίου και σταδιακά μεταφέρεται στη χρηματοδότηση τραπεζών και επιχειρήσεων. Η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) ήδη καταγράφει υψηλότερο κόστος άντλησης κεφαλαίων μέσω της αγοράς για τις επιχειρήσεις. Μείζον το θέμα του κόστους και για τις εισηγμένες εταιρείες, ειδικότερα όσες θα χρειαστεί να αναχρηματοδοτήσουν δανεισμό, εταιρικά ομόλογα, υποχρεώσεις με ακόμη πιο ακριβό χρήμα, παράμετρος που συνεκτιμάται ήδη από αναλυτές και επαγγελματίες στο χρηματιστήριο.
Για κινδύνους για τη χρηματοπιστωτική σταθερότητα στην Ευρώπη, προειδοποιεί το Ευρωπαϊκό Συμβούλιο Συστημικού Κινδύνου (ESRB). Την ίδια ώρα, ο SSM πιέζει πανευρωπαϊκά τις τράπεζες να υιοθετήσουν συντηρητικότερες προσεγγίσεις, ζητώντας μεταξύ άλλων παρακολούθηση της υποαξίας ομολόγων που αποτιμώνται σε αποσβεσμένο κόστος, δηλαδή, σε χαρτοφυλάκια που διαχειρίζονται κυρίως με στόχο την είσπραξη των τόκων και του κεφαλαίου. Περίπου το 80% των επενδυτικών χαρτοφυλακίων, όπως λένε τα στοιχεία που αναφέρει η DBRS, κατατάσσεται σε αυτή την κατηγορία, περιορίζοντας την άμεση επίδραση των διακυμάνσεων στα αποτελέσματα και την καθαρή θέση.
Οι τέσσερις συστημικές τράπεζες διαθέτουν τίτλους 94,1 δισ., με 77,4 δισ. ή 82,3% στο αποσβεσμένο κόστος. Πρόκειται για την κατηγορία που προσεγγίζει περισσότερο τη διακράτηση μέχρι τη λήξη, χωρίς αυτό να σημαίνει ότι αποκλείονται πωλήσεις τίτλων. Η Eurobank έχει 29,1 δισ., με 23,6 δισ. στο αποσβεσμένο κόστος. Η Εθνική 24,5 δισ., εκ των οποίων 19,5 δισ. στο αποσβεσμένο κόστος. Η Πειραιώς €21,2 δισ., με 16,8 δισ. στην ίδια κατηγορία και απόδοση χαρτοφυλακίου 3,2%. Η Alpha Bank διαθέτει 19,3 δισ., με το 93,5% στο αποσβεσμένο κόστος.
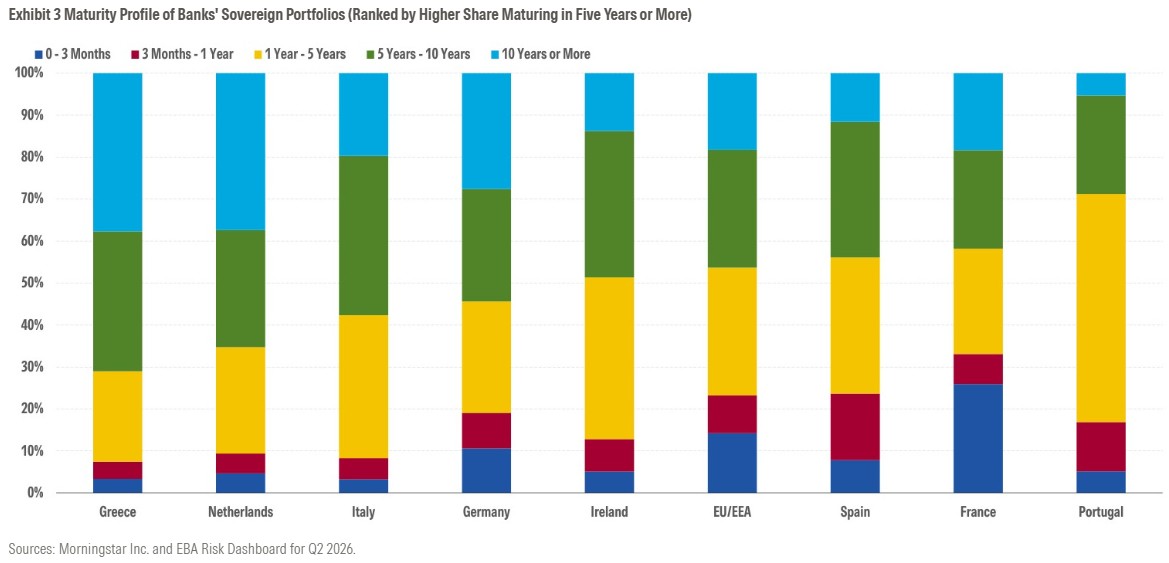
Διάρκεια τραπεζικών ομολόγων©Morningstar DBRS
O πονοκέφαλος στην ΕΚΤ για τις τράπεζες
Την ίδια στιγμή, η Ευρωπαϊκή Κεντρική Τράπεζα βρίσκεται αντιμέτωπη με ένα δύσκολο δίλημμα. Η άνοδος των αποδόσεων λειτουργεί από μόνη της ως παράγοντας νομισματικής σύσφιξης, καθώς αυξάνει το κόστος δανεισμού για νοικοκυριά και επιχειρήσεις. Αυτό περιορίζει την ανάγκη για νέες αυξήσεις των βασικών επιτοκίων, αλλά δεν λύνει το πρόβλημα της πίεσης στις αγορές κρατικού χρέους.
Η ΕΚΤ διαθέτει το Transmission Protection Instrument, το οποίο δημιουργήθηκε το 2022 για την αντιμετώπιση αδικαιολόγητων και άτακτων αποκλίσεων στις αποδόσεις των κρατικών ομολόγων. Ωστόσο, η χρήση του δεν είναι αυτόματη και συνοδεύεται από συγκεκριμένα δημοσιονομικά κριτήρια. Η Γαλλία βρίσκεται ήδη σε διαδικασία υπερβολικού ελλείμματος, γεγονός που περιπλέκει τις προϋποθέσεις μιας πιθανής παρέμβασης.
Στην εξίσωση προστίθεται η πολιτική ποσοτικής σύσφιξης της ΕΚΤ. Από τον Μάρτιο του 2023 η κεντρική τράπεζα μειώνει σταδιακά το μέγεθος του ισολογισμού της, μεταξύ άλλων μη επανεπενδύοντας πλήρως τίτλους που λήγουν, σύμφωνα με αναλυτές στους Financial Times.

Η επικεφαλής της ΕΚΤ, Κριστίν Λαγκάρντ © EPA/RONALD WITTEK
Αυτό σημαίνει ότι μεγαλύτερο μέρος της καθαρής προσφοράς κρατικών ομολόγων πρέπει να απορροφηθεί από ιδιώτες επενδυτές, ακριβώς σε μια περίοδο κατά την οποία οι μακροπρόθεσμες αποδόσεις βρίσκονται ήδη υπό ανοδική πίεση.
Το ζήτημα αποκτά ιδιαίτερη σημασία για τις τράπεζες. Εάν χρειάζεται να προσφεύγουν περισσότερο στη χρηματοδότηση της κεντρικής τράπεζας, ενώ παράλληλα υποχρεούνται να διακρατούν υψηλής ποιότητας ρευστοποιήσιμα στοιχεία, το κόστος για το τραπεζικό σύστημα μπορεί να αυξηθεί. Επιπλέον, δημιουργείται ένα κίνητρο για μεγαλύτερη κατοχή κρατικών ομολόγων, κάτι που θεωρητικά αντιβαίνει στην προσπάθεια περιορισμού της αλληλεξάρτησης μεταξύ τραπεζών και κρατών.
Για τον λόγο αυτόν, έχει διατυπωθεί η άποψη ότι η ΕΚΤ θα πρέπει να επανεξετάσει προσωρινά την ταχύτητα της ποσοτικής σύσφιγξης, έως ότου σταθεροποιηθούν οι αγορές. Η διατήρηση της πολιτικής στην παρούσα συγκυρία μπορεί να εντείνει την πίεση στις μακροπρόθεσμες αποδόσεις, ακόμη κι αν ο ρυθμός μείωσης του ισολογισμού παραμένει σχετικά αργός.
Το επόμενο διάστημα θα είναι κρίσιμο. Οι εκλογές σε Γαλλία, Ισπανία, Ιταλία και στην Ελλάδα αυξάνουν την πιθανότητα παρατεταμένης μεταβλητότητας στις αγορές ομολόγων. Εάν οι πιέσεις παραμείνουν περιορισμένες, η σημερινή κατάσταση μπορεί να αποδειχθεί μια δύσκολη, αλλά διαχειρίσιμη περίοδος προσαρμογής. Εάν όμως η διεύρυνση των spreads συνεχιστεί και μεταφερθεί συστηματικά στο τραπεζικό κόστος χρηματοδότησης, τότε το πρόβλημα μπορεί να αποκτήσει πολύ ευρύτερες διαστάσεις.
Προς το παρόν, οι αγορές φαίνεται να έχουν ήδη προεξοφλήσει σημαντικό μέρος του δημοσιονομικού και πολιτικού κινδύνου της Γαλλίας. Ωστόσο, η αυξανόμενη επιβάρυνση των τραπεζών δείχνει ότι η κρίση ομολόγων δεν είναι πλέον αποκλειστικά υπόθεση των κυβερνήσεων.
Το κρίσιμο ερώτημα για την Ευρωζώνη είναι εάν η πίεση θα παραμείνει στις αγορές κρατικού χρέους ή εάν θα εξελιχθεί σε έναν νέο κύκλο μετάδοσης από τα κράτη στις τράπεζες, και από εκεί στην πραγματική οικονομία.