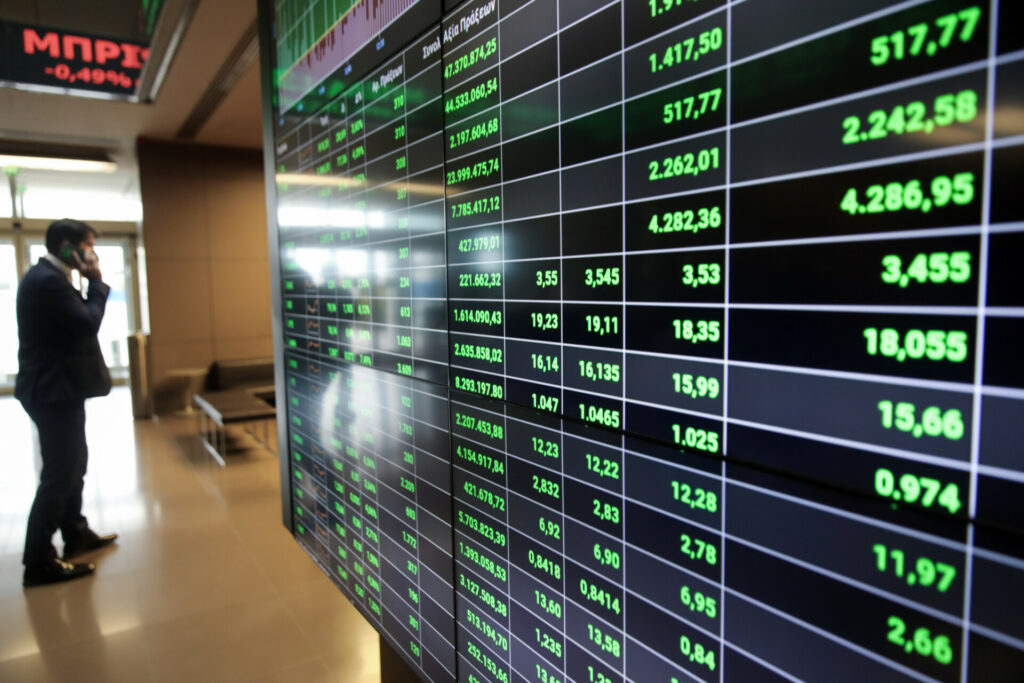
Σε κλοιό ισχυρών ρευστοποιήσεων οι διεθνείς αγορές, με τις αποδόσεις των κρατικών ομολόγων να εκτοξεύονται, το πετρέλαιο να πυροδοτεί νέους πληθωριστικούς φόβους και τις τραπεζικές μετοχές στο Χρηματιστήριο Αθηνών να χάνουν κεκτημένα μηνών. Σχεδόν 3% υποχωρεί ο Γενικός Δείκτης, με την Πειραιώς να καταγράφει απώλειες άνω του 5%.
Αλλάζει βίαια το σκηνικό στις αγορές, καθώς η εκρηκτική άνοδος των αποδόσεων των κρατικών ομολόγων, η νέα αναρρίχηση του πετρελαίου και η γεωπολιτική αβεβαιότητα δημιουργούν ένα εξαιρετικά επικίνδυνο μείγμα για τις μετοχές. Και το ελληνικό Χρηματιστήριο βρίσκεται στην πρώτη γραμμή των πιέσεων, με τις τράπεζες να δέχονται το μεγαλύτερο πλήγμα και τις αποτιμήσεις τους να επιστρέφουν σε επίπεδα που είχαν καταγραφεί μέσα στο καλοκαίρι.
Ο Γενικός Δείκτης διολισθαίνει στις 2.544 μονάδες, με τις απώλειες να προσεγγίζουν το 3%, ενώ στο τραπεζικό ταμπλό οι εντολές πώλησης αποκτούν χαρακτηριστικά μαζικής αποχώρησης από το ρίσκο.
Η Πειραιώς υποχωρεί κατά 5,26%, η Eurobank χάνει 4,72%, η Alpha Bank καταγράφει πτώση 4,57% και η Εθνική Τράπεζα ακολουθεί με απώλειες 4,4%.Δεν πρόκειται, όμως, για μια μεμονωμένη ελληνική διόρθωση. Οι ευρωπαϊκές τραπεζικές μετοχές υποχωρούν κατά 2,6%, επιβεβαιώνοντας ότι οι επενδυτές περιορίζουν συνολικά την έκθεσή τους στον χρηματοπιστωτικό κλάδο.
Η μετοχή της Τράπεζας Πειραιώς έχει επιστρέψει σε τιμές Ιουλίου 2026, όπως και η Alpha Bank, ενώ η Eurobank και η Εθνική Τράπεζα διαπραγματεύονται πλέον σε επίπεδα Αυγούστου.
Με άλλα λόγια, ένα σημαντικό τμήμα της προηγούμενης ανοδικής διαδρομής έχει διαγραφεί, καθώς η διεθνής αναταραχή αναγκάζει τους επενδυτές να επανεκτιμήσουν το ρίσκο και να περιορίσουν τις θέσεις τους.
Το πραγματικό επίκεντρο της αναταραχής, ωστόσο, βρίσκεται στην αγορά κρατικού χρέους.
Οι αποδόσεις των αμερικανικών ομολόγων κινούνται σε επίπεδα που εντείνουν τον προβληματισμό για το κόστος χρηματοδότησης της μεγαλύτερης οικονομίας του κόσμου, με το 10ετές των ΗΠΑ να αγγίζει το 5,36% και το 30ετές να φτάνει στο 5,7%. Ακόμη μεγαλύτερη ανησυχία προκαλεί η μετάδοση των πιέσεων στην Ευρώπη, όπου η Γαλλία αναδεικνύεται στον πλέον ευάλωτο κρίκο της αγοράς κρατικών τίτλων. Η απόδοση του γαλλικού 10ετούς εκτινάσσεται στο 4,96%, μια ανάσα από το ψυχολογικό όριο του 5%, προσεγγίζοντας επίπεδα που είχαν να εμφανιστούν από το 2008.
Η σύγκριση με εκείνη την περίοδο αποκτά ιδιαίτερο βάρος, καθώς παραπέμπει στην εποχή της μεγάλης διεθνούς χρηματοπιστωτικής κρίσης, χωρίς αυτό να σημαίνει ότι οι σημερινές συνθήκες είναι ταυτόσημες. Την ίδια στιγμή, η διαφορά αποδόσεων μεταξύ των γαλλικών και των γερμανικών 10ετών ομολόγων παρουσίασε την Τετάρτη τάσεις διεύρυνσης με ρυθμό που παρέπεμπε στις ισχυρότερες αναταράξεις από την πανδημία του 2020.
Παρότι στη συνέχεια οι πιέσεις περιορίστηκαν, η Deutsche Bank περιέγραψε τη Γαλλία ως το επίκεντρο ενός νέου παγκόσμιου κύματος πωλήσεων στην αγορά ομολόγων. Και η Ελλάδα δεν μένει ανεπηρέαστη. Η απόδοση του ελληνικού 10ετούς κρατικού τίτλου φτάνει έως το 4,572%, αντανακλώντας τη γενικευμένη αύξηση του κόστους δανεισμού. Σαν να μην έφτανε η κρίση εμπιστοσύνης στις αγορές χρέους, ένας ακόμη παράγοντας έρχεται να επιβαρύνει το επενδυτικό κλίμα: η ενέργεια.
Η τιμή του πετρελαίου διασπά το όριο των 105 δολαρίων το βαρέλι, επαναφέροντας στο προσκήνιο τον κίνδυνο ενός νέου πληθωριστικού κύματος, την ώρα που οι κεντρικές τράπεζες καλούνται να διαχειριστούν ήδη αυξημένες αποδόσεις ομολόγων.
Η ένταση τροφοδοτείται και από τις δηλώσεις του Αμερικανού προέδρου, ο οποίος αφήνει ανοιχτό το ενδεχόμενο στρατιωτικής επίθεσης κατά του Ιράν πριν από τις ενδιάμεσες εκλογές της 3ης Νοεμβρίου στις ΗΠΑ.
Η προοπτική μιας τέτοιας εξέλιξης ενισχύει την αβεβαιότητα γύρω από την ενεργειακή προσφορά και τις διεθνείς τιμές, δημιουργώντας πρόσθετη πίεση στις χρηματοπιστωτικές αγορές.
Το αρνητικό κλίμα αποτυπώνεται και στα συμβόλαια μελλοντικής εκπλήρωσης των αμερικανικών δεικτών, τα οποία προεξοφλούν πτωτικό ξεκίνημα στη Wall Street.
Η ταυτόχρονη πίεση σε μετοχές και ομόλογα αναδεικνύει το μέγεθος της αναταραχής. Οι επενδυτές δεν ανησυχούν πλέον αποκλειστικά για τις αποτιμήσεις των εισηγμένων εταιρειών, αλλά και για τις επιπτώσεις που μπορεί να έχει η παρατεταμένη άνοδος του κόστους χρήματος στην οικονομική δραστηριότητα.
Το πρόβλημα γίνεται ακόμη πιο σύνθετο όταν η αύξηση των αποδόσεων συνδυάζεται με ακριβότερη ενέργεια. Πρόκειται για έναν συνδυασμό που μπορεί να επιβαρύνει την ανάπτυξη, να συντηρήσει τις πληθωριστικές πιέσεις και να περιορίσει τα περιθώρια αντίδρασης των κεντρικών τραπεζών.