Η Γαλλία βρίσκεται στο επίκεντρο μιας νέας αναταραχής στην ευρωπαϊκή αγορά ομολόγων, με το κόστος δανεισμού της να έχει φτάσει σε επίπεδα που είχαν να καταγραφούν σχεδόν ένα τέταρτο του αιώνα. Η επιδείνωση των δημοσιονομικών μεγεθών, η πολιτική αβεβαιότητα ενόψει των προεδρικών εκλογών του 2027 και οι κοινωνικές κινητοποιήσεις δημιουργούν ένα εκρηκτικό μείγμα, που αρχίζει να προκαλεί ανησυχία και πέρα από τα γαλλικά σύνορα. Οι πιέσεις που έχουν εμφανιστεί στα ομόλογα της Ιταλίας και της Ελλάδας επαναφέρουν στο προσκήνιο τον φόβο μετάδοσης της κρίσης, ξυπνώντας μνήμες από την περίοδο κατά την οποία η κρίση ελληνικού χρέους απείλησε τη συνοχή της Ευρωζώνης.
Όπως επισημαίνει το Bloomberg, η αναταραχή στη Γαλλία δεν αποτελεί πλέον αποκλειστικά εσωτερικό πρόβλημα. Οι επενδυτές ανησυχούν για την ικανότητα της δεύτερης μεγαλύτερης οικονομίας της Ευρωπαϊκής Ένωσης να περιορίσει το δημόσιο χρέος της, ενώ η αδυναμία διαμόρφωσης πολιτικής συναίνεσης για τη δημοσιονομική προσαρμογή ενισχύει την αβεβαιότητα.
Η απόδοση του γαλλικού δεκαετούς ομολόγου πλησίασε τον Οκτώβριο το 5%, προτού υποχωρήσει προς το 4,85%, από λιγότερο από 4% μόλις δύο μήνες νωρίτερα. Την Παρασκευή, μάλιστα, το ασφάλιστρο κινδύνου του γαλλικού δεκαετούς έναντι του αντίστοιχου ιταλικού έφτασε σε επίπεδο-ρεκόρ, καταδεικνύοντας τη δραματική αλλαγή στον τρόπο με τον οποίο οι αγορές αντιμετωπίζουν το γαλλικό χρέος.
Η Γαλλία και ο φόβος ενός νέου ντόμινο στην Ευρωζώνη
Η σημαντικότερη ανησυχία αφορά το ενδεχόμενο η κρίση εμπιστοσύνης προς τα γαλλικά ομόλογα να μεταφερθεί σε άλλες ευρωπαϊκές οικονομίες με υψηλό δημόσιο χρέος.
Ήδη, τις τελευταίες εβδομάδες, τα spreads της Ιταλίας και της Ελλάδας έχουν διευρυνθεί, ενώ το ευρώ έχει δεχθεί πιέσεις στις διεθνείς αγορές συναλλάγματος. Η μετάδοση της αναταραχής δεν σημαίνει απαραίτητα ότι οι συγκεκριμένες χώρες αντιμετωπίζουν αντίστοιχα δημοσιονομικά προβλήματα, αλλά αποτυπώνει την αυξημένη επιφυλακτικότητα των επενδυτών απέναντι στο ευρωπαϊκό κρατικό χρέος.
Η αγορά εμφάνισε χαρακτηριστικά αυτής της μετάδοσης στις αρχές Οκτωβρίου, όταν οι επενδυτές στράφηκαν στα γερμανικά ομόλογα ως ασφαλές καταφύγιο, την ώρα που τα spreads της Γαλλίας, της Ιταλίας, της Ελλάδας και του Βελγίου διευρύνονταν.
Η περίπτωση της Γαλλίας προκαλεί ιδιαίτερη ανησυχία λόγω του μεγέθους της. Πρόκειται για οικονομία περίπου 3 τρισ. ευρώ, με δημόσιο χρέος που προσεγγίζει τα 3,6 τρισ. ευρώ, ποσό περίπου δεκαπλάσιο από εκείνο της Ελλάδας όταν ξέσπασε η κρίση του 2010.
Υπάρχουν, ωστόσο, ουσιώδεις διαφορές. Η Γαλλία διατηρεί πρόσβαση στις διεθνείς αγορές χρηματοδότησης, οι ευρωπαϊκές τράπεζες διαθέτουν ισχυρότερη κεφαλαιακή επάρκεια σε σχέση με το 2010 και η Ευρωζώνη έχει αναπτύξει μηχανισμούς αντιμετώπισης χρηματοπιστωτικών κρίσεων που δεν υπήρχαν τότε.
Ο πρώην υπουργός Οικονομικών της Γαλλίας Μισέλ Σαπέν, μιλώντας στο Bloomberg, υπογραμμίζει ότι το μέγεθος της γαλλικής οικονομίας καθιστά το διακύβευμα πολύ μεγαλύτερο. Παράλληλα, διευκρινίζει ότι η σημερινή κατάσταση διαφέρει από εκείνη της Ελλάδας, καθώς το Παρίσι εξακολουθεί να διαθέτει, έστω και περιορισμένα, περιθώρια δημοσιονομικών ελιγμών.
Κατά τον ίδιο, πρόκειται περισσότερο για δημοσιονομική κρίση παρά για κρίση χρέους με τα χαρακτηριστικά εκείνης που αντιμετώπισε η Ελλάδα.
Στο 4,871% η απόδοση του γαλλικού 10ετούς, στο 5,242% το αμερικανικό
Στη συνεδρίαση της Δευτέρας 12 Οκτωβρίου, οι αποδόσεις των ευρωπαϊκών ομολόγων παρουσιάζουν σημάδια αποκλιμάκωσης, χωρίς ωστόσο να έχει εξαλειφθεί η ανησυχία για τη Γαλλία. Η απόδοση του γαλλικού δεκαετούς διαμορφώνεται στο 4,871%, ενώ του γερμανικού υποχωρεί στο 3,463%, με τη διαφορά τους να ανέρχεται περίπου στις 141 μονάδες βάσης. Το ιταλικό δεκαετές κινείται στο 4,573% και το ελληνικό στο 4,397%, με τις αποδόσεις τους να υποχωρούν κατά 2,2 και 2,4 μονάδες βάσης αντίστοιχα. Ιδιαίτερα υψηλές παραμένουν οι αποδόσεις των γαλλικών τίτλων μεγαλύτερης διάρκειας, με το 20ετές στο 5,304% και το 30ετές στο 5,427%. Εκτός Ευρωζώνης, το αμερικανικό δεκαετές βρίσκεται στο 5,242% και το βρετανικό στο 5,427%. Η σημερινή αποκλιμάκωση προσφέρει προσωρινή ανακούφιση, αλλά δεν αναιρεί τη σημαντική επιδείνωση των συνθηκών δανεισμού τους προηγούμενους μήνες. Σύμφωνα με σημερινή αναφορά της Wall Street Journal, η πτώση των ευρωπαϊκών αποδόσεων συνδέεται επίσης με την υποχώρηση των τιμών του πετρελαίου.
Το χρέος των 3,6 τρισ. ευρώ και το πολιτικό αδιέξοδο
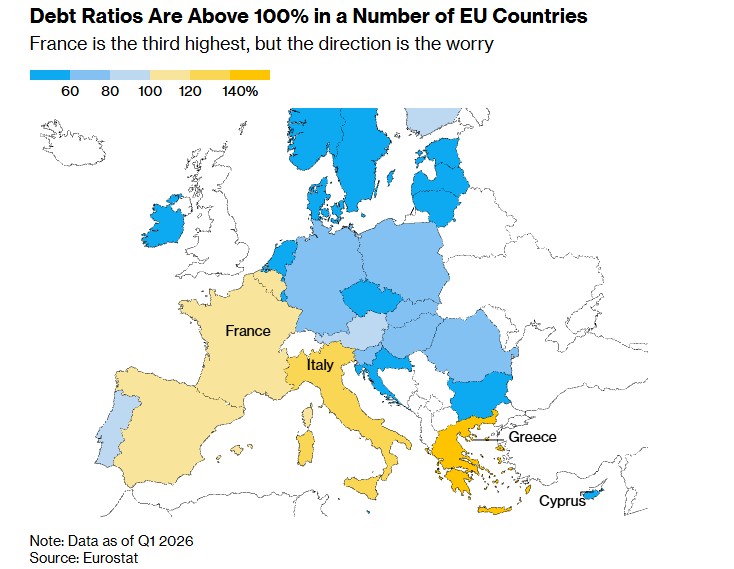
Στην καρδιά της γαλλικής κρίσης βρίσκεται η αδυναμία ελέγχου των δημοσιονομικών ελλειμμάτων. Η χώρα δεν έχει καταγράψει πλεονασματικό προϋπολογισμό εδώ και περισσότερα από 50 χρόνια, ενώ το δημόσιο χρέος αναμένεται να ξεπεράσει το 120% του ΑΕΠ μέσα στους επόμενους 12 μήνες, έναντι λιγότερο από 100% το 2019.
Το κόστος εξυπηρέτησης του χρέους προβλέπεται να υπερβεί τα 90 δισ. ευρώ το 2027, ποσό μεγαλύτερο από τον ετήσιο προϋπολογισμό για την εκπαίδευση. Η εξέλιξη αυτή περιορίζει τα περιθώρια για κοινωνικές παροχές και δημόσιες επενδύσεις.
Την ίδια στιγμή, εκατοντάδες χιλιάδες νέοι συμμετέχουν σε κινητοποιήσεις, ζητώντας πρόσθετες δαπάνες για την εκπαίδευση, ύψους περίπου 10 δισ. ευρώ. Οι διαδηλώσεις, που ξεκίνησαν στα τέλη Σεπτεμβρίου, έχουν συνοδευτεί από επεισόδια, συλλήψεις και τραυματισμούς.
Η κυβέρνηση του Σεμπαστιάν Λεκορνί βρίσκεται αντιμέτωπη με το ίδιο πολιτικό αδιέξοδο που οδήγησε στην παραίτηση τους δύο προκατόχους του. Οι προσπάθειες περιορισμού των δαπανών προσκρούουν στις αντιδράσεις της αντιπολίτευσης και της κοινωνίας, ενώ η επιβράδυνση της οικονομίας δυσχεραίνει την επίτευξη των δημοσιονομικών στόχων.
Ο προτεινόμενος προϋπολογισμός του 2027 προβλέπει αυστηρή συγκράτηση των δαπανών, προκειμένου να περιοριστεί το έλλειμμα στο 5% του ΑΕΠ, στόχος που η κυβέρνηση αναμένεται να χάσει φέτος.
Η Μαρίν Λεπέν έχει παρουσιάσει σχέδιο μείωσης του ελλείμματος στο 3,7% το επόμενο έτος, ωστόσο αναλυτές εκφράζουν έντονες αμφιβολίες για το κατά πόσο μια τόσο μεγάλη δημοσιονομική προσαρμογή είναι εφικτή. Από την άλλη, η πρόταση του Ζαν-Λικ Μελανσόν για διαγραφή μέρους του χρέους ενισχύει τις ανησυχίες των επενδυτών.
Η ΕΚΤ, η Pimco και το ενδεχόμενο παρέμβασης
Η Ευρωπαϊκή Κεντρική Τράπεζα παρακολουθεί στενά τις εξελίξεις, χωρίς μέχρι στιγμής να θεωρεί αναγκαία την ενεργοποίηση έκτακτων μηχανισμών.
Η Κριστίν Λαγκάρντ ανέφερε σε κλειστή συνάντηση υπουργών Οικονομικών ότι η ΕΚΤ διαθέτει τα κατάλληλα εργαλεία για τη σταθεροποίηση των αγορών, εφόσον χρειαστεί.
Ωστόσο, η επανεμφάνιση πληθωριστικών πιέσεων περιορίζει την ευχέρεια της κεντρικής τράπεζας να χαλαρώσει τη νομισματική πολιτική. Σύμφωνα με πρόσφατη δημοσκόπηση του Reuters, οι οικονομολόγοι αναμένουν νέα αύξηση επιτοκίων τον Δεκέμβριο, καθώς ο πληθωρισμός της Ευρωζώνης παραμένει στο 3,8%.
Ο Μίχαελ Τόιρερ, μέλος της Εκτελεστικής Επιτροπής της Bundesbank, επισημαίνει ότι δεν υπάρχει σήμερα συστημική κρίση κρατικού χρέους, αλλά οι κίνδυνοι έχουν αυξηθεί σημαντικά.
Την επιφυλακτικότητα των επενδυτών αποτυπώνει και η στάση της Pimco, ενός από τους μεγαλύτερους διαχειριστές ομολόγων παγκοσμίως, η οποία διατηρεί σημαντικά μειωμένη έκθεση στους γαλλικούς κρατικούς τίτλους, προβλέποντας παρατεταμένη περίοδο δημοσιονομικών πιέσεων.
Ο Τιερί Βίζμαν, αναλυτής επιτοκίων της Macquarie Group, εκτιμά ότι οι μαζικές πωλήσεις γαλλικών ομολόγων και η κοινωνική αναταραχή αλληλοτροφοδοτούνται, με την πολιτική πόλωση να ενισχύει τον φαύλο κύκλο.
Παράλληλα, η παρουσία hedge funds στις αγορές ομολόγων έχει ενισχύσει τις διακυμάνσεις, καθώς οι επενδυτικές στρατηγικές που αξιοποιούν τις διαφορές αποδόσεων ενδέχεται να επιταχύνουν τις κινήσεις σε περιόδους έντονης μεταβλητότητας.
Πόσο πραγματικός είναι ο κίνδυνος μετάδοσης
Παρά τις ανησυχίες, οι αναλυτές δεν θεωρούν δεδομένη την επανάληψη της κρίσης χρέους της προηγούμενης δεκαετίας. Ορισμένοι μεγάλοι επενδυτές εκτιμούν μάλιστα ότι οι πρόσφατες ρευστοποιήσεις ήταν υπερβολικές και αναζητούν ευκαιρίες σε ιταλικά ομόλογα και ευρωπαϊκούς εταιρικούς τίτλους.
Το καθοριστικό ερώτημα είναι εάν η πολιτική ηγεσία της Γαλλίας θα μπορέσει να παρουσιάσει ένα αξιόπιστο σχέδιο δημοσιονομικής προσαρμογής, το οποίο θα αποκαταστήσει την εμπιστοσύνη των επενδυτών χωρίς να πυροδοτήσει ακόμη μεγαλύτερες κοινωνικές αντιδράσεις.
Για την Ελλάδα και την Ιταλία, ο μεγαλύτερος κίνδυνος δεν είναι τόσο η εκδήλωση μιας νέας κρίσης χρέους όσο η αύξηση του κόστους δανεισμού, εφόσον η ανησυχία των επενδυτών για τη Γαλλία επεκταθεί και στις υπόλοιπες αγορές κρατικών ομολόγων της Ευρωζώνης.
Παρότι η σημερινή κατάσταση της Γαλλίας διαφέρει ουσιαστικά από εκείνη της Ελλάδας το 2010, το μέγεθος και η βαρύτητα της γαλλικής οικονομίας καθιστούν μια παρατεταμένη κρίση εμπιστοσύνης ιδιαίτερα επικίνδυνη για την ευρωπαϊκή χρηματοπιστωτική σταθερότητα. Όσο το Παρίσι αδυνατεί να δώσει πειστικές απαντήσεις στα δημοσιονομικά του προβλήματα, τόσο θα παραμένει ανοιχτό το ενδεχόμενο η αναταραχή στα γαλλικά ομόλογα να επεκταθεί, δοκιμάζοντας τις αντοχές της Ευρωζώνης.