Τον δρόμο για κατώτατο μισθό ακόμα και στα 1.300 ευρώ – για όποιους έχουν πάνω από εννέα έτη προϋπηρεσία – ανοίγει ο προϋπολογισμός του 2027, η εισηγητική έκθεση του οποίου κατατέθηκε στις 20/11/27 στη Βουλή από το Υπουργείο Εθνικής Οικονομίας και Οικονομικών.
Οι αμειβόμενοι με τον κατώτατο μισθό, χωρίς αναγνωρισμένες τριετίες θα λάβουν αύξηση 40 ευρώ/μήνα τον Απρίλιο του 2027 και επιπλέον 40 ευρώ τον Ιανουάριο του 2028. Έτσι ο κατώτατος μισθός θα ανέλθει στα 960 ευρώ τον Απρίλιο του 2027 και στα 1.000 ευρώ τον Ιανουάριο του 2028.
Ωστόσο, η αύξηση θα είναι έως και 30% μεγαλύτερη, ανάλογα με την προϋπηρεσία κάθε μισθωτού, ξεκινώντας από τα τρία χρόνια και πάνω.
Ρόλος – κλειδί στις 3ετίες
Ελατήριο των αυξήσεων έως και 30% ανάλογα με την προϋπηρεσία αποτελεί το ξεπάγωμα των τριετιών από την 1η Ιανουαρίου 2024, χωρίς, όμως, να αναγνωρίζεται η περίοδος από την 12η Φεβρουαρίου 2012 έως και την 31η Δεκεμβρίου 2023.
Ο μηχανισμός των τριετιών στηρίζεται σε τέσσερις θεμελιώδεις αρχές που καθορίζουν το τελικό ύψος του μισθού:
- Ποσοστό προσαύξησης: Κάθε συμπληρωμένη τριετία αναγνωρισμένης προϋπηρεσίας προσθέτει προσαύξηση 10% αποκλειστικά επί του εκάστοτε νομοθετημένου κατώτατου μισθού, και όχι επί του καταβαλλόμενου μισθού, εφόσον αυτός είναι ήδη υψηλότερος.
- Ανώτατο όριο: Το σύστημα αναγνωρίζει έως και τρεις (3) τριετίες, δηλαδή συνολική προϋπηρεσία 9 ετών και άνω. Κατά συνέπεια, η μέγιστη δυνατή προσαύξηση επί του βασικού μισθού ανέρχεται στο 30%.
- Η περίοδος αναστολής (2012–2023): Το χρονικό διάστημα από τις 12 Φεβρουαρίου 2012 έως τις 31 Δεκεμβρίου 2023 παραμένει «παγωμένο» και δεν προσμετράται για τη θεμελίωση τριετιών. Για τον υπολογισμό λαμβάνονται υπόψη αθροιστικά μόνο η προϋπηρεσία που αποκτήθηκε πριν από τις 14/02/2012 και η νέα προϋπηρεσία που διανύεται από την 01/01/2024 και έπειτα.
- Ο κανόνας του συμψηφισμού: Εάν ένας εργαζόμενος αμείβεται ήδη «υπέρτερα του νομίμου» (δηλαδή λαμβάνει μισθό υψηλότερο από τον κατώτατο), οι τριετίες συμψηφίζονται. Αυτό σημαίνει ότι δεν προστίθενται αυτόματα στον υφιστάμενο μισθό. Ο εργοδότης υποχρεούται να δώσει αύξηση μόνο εάν το νέο νόμιμο σύνολο (Κατώτατος + Τριετίες) ξεπερνά τις τρέχουσες αποδοχές του εργαζομένου.
Διαμόρφωση μικτών αποδοχών ανά σενάριο κατώτατου μισθού
Ανάλογα με το ύψος του κατώτατου μισθού αναφοράς (920 ευρώ, 960 ευρώ και 1.000 ευρώ), τα νόμιμα μικτά όρια διαμορφώνονται ως εξής:
- Με κατώτατο μισθό 920 ευρώ (έως 31 Μαρτίου 2027)
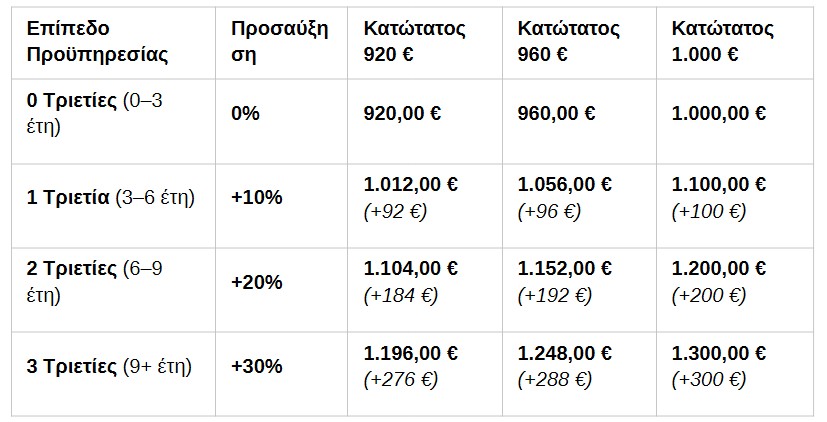
Η 1η τριετία (3–6 έτη) αυξάνει τις αποδοχές κατά 92 ευρώ στα 1.012 ευρώ, η 2η (6–9 έτη) κατά 184 ευρώ στα 1.104 ευρώ, και η 3η (9+ έτη) κατά 276 ευρώ στα 1.196 ευρώ. Για παράδειγμα, αν κάποιος με 2 τριετίες λάμβανε ήδη 1.050 ευρώ μικτά, δικαιούται πραγματική αύξηση 54 ευρώ ώστε να φτάσει το νόμιμο όριο των 1.104 ευρώ (τα υπόλοιπα 130 ευρώ συμψηφίζονται).
- Με κατώτατο μισθό 960 ευρώ (από 1η Απριλίου 2027)
Οι αντίστοιχες προσαυξήσεις διαμορφώνουν τον μισθό στα 1.056 ευρώ (+96 ευρώ) για μία τριετία, στα 1.152 ευρώ (+192 ευρώ) για δύο, και στα 1.248 € (+288 ευρώ) για τρεις. Εάν σε αυτή την περίπτωση ένας εργαζόμενος με 3 τριετίες αμείβεται ήδη με 1.300 ευρώ, δεν λαμβάνει καμία επιπλέον αύξηση, καθώς οι αποδοχές του καλύπτουν ήδη το νόμιμο όριο.
- Με κατώτατο μισθό 1.000 ευρώ (από 1η Ιανουαρίου 2028)
Η προσαύξηση 10% προσθέτει 100 ευρώ ανά τριετία, οδηγώντας τον μικτό μισθό στα 1.100 ευρώ με μία τριετία, στα 1.200 ευρώ με δύο και στο ανώτατο όριο των 1.300 ευρώ με τρεις τριετίες.
Από τα μικτά στα καθαρά ποσά
Είναι κρίσιμο να διευκρινιστεί ότι όλα τα παραπάνω ποσά αφορούν μικτές αποδοχές. Για να προκύψει το τελικό καθαρό ποσό που πιστώνεται στον τραπεζικό λογαριασμό του εργαζομένου (επί 14 μισθούς ετησίως), αφαιρούνται δύο βασικές κρατήσεις:
Οι ασφαλιστικές εισφορές εργαζομένου (ΕΦΚΑ): Αντιστοιχούν σε ποσοστό περίπου 13,37% επί του μικτού μισθού.
Ο Φόρος Μισθωτών Υπηρεσιών (ΦΜΥ): Υπολογίζεται επί του φορολογητέου εισοδήματος (αφού πρώτα αφαιρεθούν οι εισφορές ΕΦΚΑ) και το ύψος του εξαρτάται από την οικογενειακή κατάσταση και τον αριθμό των προστατευόμενων τέκνων, που καθορίζουν το αφορολόγητο όριο.
Ενδεικτικά, για έναν εργαζόμενο χωρίς τέκνα με μικτό μισθό 1.100 ευρώ (1.000 ευρώ βασικός συν μία τριετία), οι μηνιαίες κρατήσεις ΕΦΚΑ ανέρχονται περίπου στα 147 ευρώ και η παρακράτηση φόρου στα 40 €, αφήνοντας καθαρές αποδοχές περίπου 913 ευρώ τον μήνα.
Ο υπολογισμός των τριετιών στον κατώτατο μισθό στην Ελλάδα (μετά την επαναφορά τους την 1η Ιανουαρίου 2024) βασίζεται σε πολύ συγκεκριμένους κανόνες της εργατικής νομοθεσίας.
Αναλυτικός Πίνακας Ποσών (Μικτά)
Ακολουθούν τα ακριβή μικτά ποσά που δικαιούται ο κάθε εργαζόμενος του ιδιωτικού τομέα βάσει νόμου ανάλογα με τον κατώτατο μισθό αναφοράς:
Πρακτικά Παραδείγματα Υπολογισμού
Παράδειγμα Α: Ο κατώτατος μισθός είναι 920 €
- Περίπτωση 1 (Καθαρός κατώτατος): Έχετε 1 τριετία (π.χ. 3,5 χρόνια προϋπηρεσίας πριν το 2012 ή συνδυαστικά με το 2024–2026) και αμείβεστε με τον βασικό.
Υπολογισμός: 920 + (920 Χ 10 %) = 920 + 92 = 1.012 € μικτά.
- Περίπτωση 2 (Αμείβεστε ήδη με 1.050 € μικτά): Έχετε 2 τριετίες (+20%).
Ο νόμιμος μισθός σας με τις τριετίες είναι: 920 + (920 Χ 20 %) = 920 + 184 = 1.104 €.
Επειδή τα 1.104 € είναι περισσότερα από τα 1.050 € που παίρνατε, ο μισθός σας αυξάνεται υποχρεωτικά στα 1.104 € (καθαρή αύξηση 54 €, καθώς τα υπόλοιπα 130 € συμψηφίστηκαν με την παλιά σας αύξηση).
Παράδειγμα Β: Ο κατώτατος μισθός είναι 960 €
- Περίπτωση 1 (2 Τριετίες): Έχετε συμπληρώσει 6 έτη αναγνωρισμένης προϋπηρεσίας (+20%).
Υπολογισμός: 960 + (960 Χ 20 %) = 960 + 192 = 1.152 € μικτά.
- Περίπτωση 2 (3 Τριετίες): Έχετε 9+ έτη προϋπηρεσίας (+30%).
Υπολογισμός: 960 + (960 Χ 30 %) = 960 + 288 = 1.248 € μικτά.
Αν αμειβόταν κάποιος μισθωτός ήδη με 1.300 € μικτά, δεν θα πάρει καμία αύξηση, διότι τα 1.300 € καλύπτουν ήδη τον νόμιμο μισθό των 1.248 €.
Παράδειγμα Γ: Ο κατώτατος μισθός είναι 1.000 €
- Περίπτωση 1 (1 Τριετία): Έχετε 3 έτη προϋπηρεσίας (+10%).
Υπολογισμός: 1.000 + (1.000 ευρώ Χ 10 %) = 1.000 + 100 = 1.100 € μικτά.
- Περίπτωση 2 (3 Τριετίες): Έχετε 9+ έτη προϋπηρεσίας (+30%).
Υπολογισμός: 1.000 + (1.000 Χ 30%) = 1.000 + 300 = 1.300 € μικτά.
Τι πρέπει να προσέξετε για τα Καθαρά Ποσά
Όλα τα παραπάνω ποσά είναι μικτά. Για να υπολογίσει κανείς πόσα χρήματα θα μπουν στην τράπεζα (καθαρά), αφαιρούνται:
- Ασφαλιστικές εισφορές εργαζομένου (ΕΦΚΑ): Περίπου 13,37% επί του μικτού μισθού.
- Φόρος Μισθωτών Υπηρεσιών (ΦΜΥ): Υπολογίζεται στο φορολογητέο εισόδημα (μετά την αφαίρεση του ΕΦΚΑ) και εξαρτάται από το αν έχετε προστατευόμενα τέκνα (αφορολόγητο όριο).
Ενδεικτικά, για 1.100 € μικτά (1.000 € + 1 τριετία) χωρίς τέκνα, οι κρατήσεις ΕΦΚΑ είναι περίπου 147 € και ο φόρος περίπου 40 €, αφήνοντας καθαρό μισθό γύρω στα 913 € (επί 14 μισθούς).