Πώς μπορεί να σταθεροποιηθεί μια ασταθής οικονομία; Το ερώτημα αυτό δίχασε τους οικονομολόγους κατά το μεγαλύτερο μέρος του 20ού αιώνα. Στο ένα στρατόπεδο βρίσκονταν οι κεϋνσιανοί, οπαδοί του Τζον Μέιναρντ Κέινς, οι οποίοι υποστήριζαν ότι η κυβέρνηση μπορούσε να διαχειρίζεται το συνολικό επίπεδο της ζήτησης. Αυτό θα απέτρεπε την επανάληψη της μαζικής ανεργίας της «Μεγάλης Ύφεσης» της δεκαετίας του 1930, όταν η οικονομία είχε εγκλωβιστεί σε μια παρατεταμένη ύφεση. Στο άλλο στρατόπεδο βρίσκονταν οι μονεταριστές, με επικεφαλής τον Μίλτον Φρίντμαν, οι οποίοι αντέτειναν ότι η καλύτερη προσέγγιση ήταν ο έλεγχος της προσφοράς χρήματος. Οι προσπάθειες συνεχούς ενίσχυσης της απασχόλησης θα οδηγούσαν αναπόφευκτα στην επανάληψη των διαρκώς αυξανόμενων τιμών του «Μεγάλου Πληθωρισμού» της δεκαετίας του 1970.
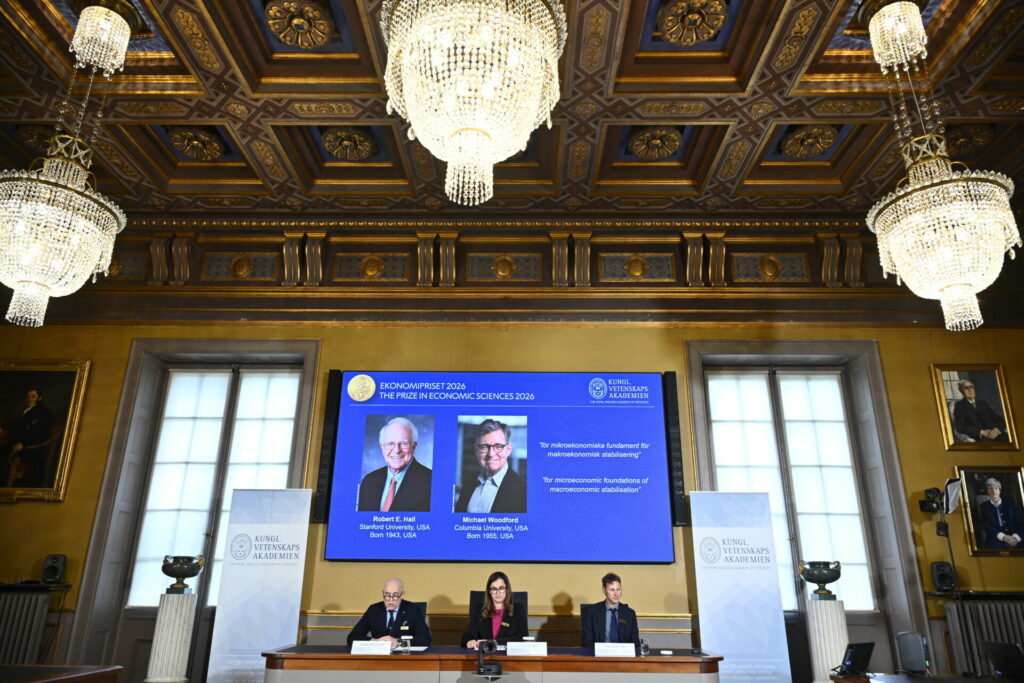
Σήμερα, οι περισσότεροι κεντρικοί τραπεζίτες πιθανότατα θα τοποθετούσαν τους εαυτούς τους σε ένα τρίτο στρατόπεδο, γνωστό συνήθως ως «Νέοι Κεϋνσιανοί». Στις 12 Οκτωβρίου, η Βασιλική Σουηδική Ακαδημία Επιστημών απένειμε το Βραβείο Οικονομικών Επιστημών στη Μνήμη του Άλφρεντ Νόμπελ, την ύψιστη διάκριση στον τομέα των οικονομικών, σε δύο από τις κορυφαίες προσωπικότητες αυτού του ρεύματος. Τη δόξα (και τα 12 εκατ. σουηδικές κορώνες, ή 1,2 εκατ. δολάρια) θα μοιραστούν δύο Αμερικανοί, ο Ρόμπερτ Χολ του Πανεπιστημίου Στάνφορντ και ο Μάικλ Γούντφορντ του Πανεπιστημίου Κολούμπια. Ο κ. Χολ είναι περισσότερο γνωστός για τη θεωρία του σχετικά με τις καταναλωτικές δαπάνες και ο κ. Γούντφορντ για τη μοντελοποίηση του τρόπου με τον οποίο οι κεντρικές τράπεζες θα μπορούσαν να χρησιμοποιούν τα επιτόκια ως το κύριο εργαλείο για τη διατήρηση της οικονομικής σταθερότητας.
Η επιτροπή του βραβείου αναγνώρισε στους δύο άνδρες ότι αναδόμησαν τη μακροοικονομική θεωρία πάνω σε «μικροοικονομικά θεμέλια»: με άλλα λόγια, ότι παρουσίασαν τα οικονομικά αποτελέσματα ως συνέπεια της συμπεριφοράς μεμονωμένων καταναλωτών και επιχειρήσεων. Αυτό αποτέλεσε μια πνευματική ρήξη με το παρελθόν. Οι κεϋνσιανοί και οι μονεταριστές κατασκεύαζαν τα μοντέλα τους από πάνω προς τα κάτω, εξετάζοντας πώς αυτά τα συνολικά μεγέθη, με τη μορφή οικονομικών στατιστικών στοιχείων, επηρέαζαν το ένα το άλλο (για παράδειγμα, πώς ο συνολικός όγκος χρήματος επηρέαζε τον ρυθμό του πληθωρισμού). Η προσέγγιση των μικροοικονομικών θεμελίων αποσκοπούσε στην κατασκευή τέτοιων μοντέλων από κάτω προς τα πάνω, ξεκινώντας από τη λήψη αποφάσεων σε ατομικό επίπεδο. Αυτό ακολούθησε την κριτική του εκλιπόντος Ρόμπερτ Λούκας, βραβευμένου με Νόμπελ το 1995, σύμφωνα με την οποία οποιοδήποτε μοντέλο δεν βασιζόταν στα βαθύτερα χαρακτηριστικά μιας οικονομίας θα αποτελούσε ανεπαρκή οδηγό για τους υπεύθυνους χάραξης πολιτικής.
Για τον κ. Χολ, αυτό σήμαινε να εξετάσει πώς οι καταναλωτές επιλέγουν να δαπανήσουν το εισόδημά τους. Στο μοντέλο του, οι καταναλωτές έχουν εκτιμήσεις σχετικά με το μελλοντικό τους εισόδημα: θα πάρουν, για παράδειγμα, αύξηση μισθού ή ένα ξαφνικό απροσδόκητο οικονομικό όφελος αποτελεί απλώς μια παροδική καλή τύχη; Επειδή ενδιαφέρονται τόσο για το αύριο όσο και για το σήμερα, «εξομαλύνουν» τις δαπάνες τους και αντιδρούν στις μεταβολές αυτού που θεωρούν ότι είναι η αγοραστική τους δύναμη σε ολόκληρη τη διάρκεια της ζωής τους. Αν παρακολουθήσει κανείς την κατανάλωση ενός συγκεκριμένου ανθρώπου με την πάροδο του χρόνου, αυτή θα πρέπει να μοιάζει με έναν μεθυσμένο που επιστρέφει στο σπίτι του, παρεκκλίνοντας τυχαία πότε προς τη μία και πότε προς την άλλη κατεύθυνση —αντιδρώντας σε απρόβλεπτα σοκ— αλλά παραπατώντας προς την ίδια γενική κατεύθυνση.
Ο κ. Γούντφορντ, από την πλευρά του, ανέτρεξε στο έργο του Κνουτ Βίξελ, ενός Σουηδού οικονομολόγου που δραστηριοποιήθηκε στο μεταίχμιο του 19ου και του 20ού αιώνα. (Πράγματι, ο κ. Γούντφορντ χαρακτήριζε τις θεωρίες του νεοβικσελιανές και όχι νεοκεϋνσιανές.) Ο Βίξελ ξεκίνησε από ένα μοντέλο «οικονομίας καθαρής πίστωσης», στο οποίο όλο το χρήμα δημιουργείται από τις τράπεζες μέσω των αποφάσεών τους για τη χορήγηση δανείων. Εάν τα επιτόκια βρίσκονταν κάτω από ένα «φυσικό» ποσοστό απόδοσης των επενδύσεων, οι επιχειρήσεις θα συνέχιζαν να δανείζονται. Αυτό θα οδηγούσε σε μια πληθωριστική οικονομική άνθηση. Εάν τα επιτόκια βρίσκονταν πάνω από αυτό το επίπεδο, θα προκαλούσαν έναν αποπληθωριστικό κύκλο. Οι κεντρικές τράπεζες δεν θα έπρεπε να προσπαθούν να ρυθμίζουν με ακρίβεια την οικονομία, όπως πρότειναν οι κεϋνσιανοί της παλαιάς σχολής, ούτε την προσφορά χρήματος, αλλά αντίθετα να επιδιώκουν να φέρουν τα επιτόκια σε ισορροπία με αυτό το φυσικό ποσοστό απόδοσης. Το ποσοστό αυτό δεν θα προέκυπτε από τις επιλογές των κεντρικών τραπεζών, αλλά από παράγοντες όπως η τεχνολογική πρόοδος και η προθυμία των αποταμιευτών να περιμένουν μέχρι να αποδώσουν οι επενδύσεις τους.
Το βιβλίο του κ. Γούντφορντ με τίτλο «Interest and Prices» («Επιτόκια και Τιμές»), που πήρε το όνομά του από ένα έργο του Βίξελ, έγινε η βίβλος πολλών σύγχρονων κεντρικών τραπεζιτών. Παρουσίασε ένα μοντέλο της μακροοικονομίας με τη βοήθεια νεοκεϋνσιανών ιδεών, όπως οι «άκαμπτες τιμές» (η αντίληψη ότι οι επιχειρήσεις προσπαθούν να μην προσαρμόζουν πολύ συχνά τις τιμές που χρεώνουν στους καταναλωτές) και ο «ατελής ανταγωνισμός» (ο οποίος επιτρέπει στις τιμές να παραμένουν άκαμπτες). Η δημοσίευσή του το 2003 δεν συνέπεσε ούτε με μια Μεγάλη Ύφεση ούτε με έναν Μεγάλο Πληθωρισμό, αλλά με τη «Μεγάλη Μετριοπάθεια», μια ευνοϊκή περίοδο χαμηλού πληθωρισμού, σταθερής ανάπτυξης και μειωμένης οικονομικής μεταβλητότητας.
Οι Νέοι Κεϋνσιανοί έχουν τους επικριτές τους. Κατ’ αρχάς, το ουδέτερο επιτόκιο δεν μπορεί να παρατηρηθεί άμεσα. Ο Τζερόμ Πάουελ, πρώην πρόεδρος της Ομοσπονδιακής Τράπεζας των ΗΠΑ, αστειεύτηκε κάποτε ότι οι κεντρικοί τραπεζίτες μπορούσαν μόνο να «το γνωρίσουν από τα έργα του» και να παρατηρούν τις επιπτώσεις των επιτοκίων. Το φυσικό επιτόκιο μπορεί επίσης να μεταβληθεί δραματικά μέσα σε σύντομο χρονικό διάστημα: μια επενδυτική έκρηξη σε μια νέα τεχνολογία μπορεί να αυξήσει ξαφνικά τη ζήτηση για κεφάλαια (όπως συμβαίνει με την τεχνητή νοημοσύνη) και, επομένως, να απαιτήσει υψηλότερο ουδέτερο επιτόκιο. Το μοντέλο επίσης δεν περιλαμβάνει ρητά τον χρηματοπιστωτικό τομέα ούτε την επίδραση των επιτοκίων στην προθυμία των επενδυτών να αναλαμβάνουν επικίνδυνα στοιχήματα. Η Μεγάλη Μετριοπάθεια, η οποία ξεκίνησε τη δεκαετία του 1980, έληξε με τη χρηματοπιστωτική κρίση του 2008.
Υπάρχουν επίσης προβλήματα με το μοντέλο κατανάλωσης του κ. Χολ. Οι ορθολογικοί καταναλωτές του μοντέλου του, οι οποίοι λαμβάνουν υπόψη το μέλλον, θα έπρεπε να αλλάζουν το πρότυπο των δαπανών τους μόνο ως αντίδραση σε απροσδόκητες πληροφορίες σχετικά με το εισόδημα ολόκληρης της ζωής τους. Θα έπρεπε να αναμένουν ότι, στη διάρκεια της ζωής τους, τα προσωρινά απροσδόκητα οικονομικά οφέλη θα αντισταθμίζονταν από προσωρινά έξοδα. Οι επιταγές οικονομικής ενίσχυσης κατά την πανδημία της Covid, για παράδειγμα, θα έπρεπε να είχαν αποταμιευθεί για μια δύσκολη στιγμή αντί να δαπανηθούν. Στην πραγματικότητα, οι καταναλωτές συχνά αντιδρούν υπερβολικά στα απροσδόκητα οικονομικά οφέλη και ανεπαρκώς σε σημαντικές πληροφορίες σχετικά με μόνιμες αλλαγές στην οικονομία. Και τα τυχαία «σοκ» μπορεί στην πραγματικότητα να μεταφέρουν χρήσιμες πληροφορίες: ένα εφάπαξ βραβείο, όπως το Νόμπελ, θα μπορούσε, για παράδειγμα, να προμηνύει ένα μέλλον με επικερδείς προσκλήσεις για ομιλίες. Ακόμη και για τους βραβευμένους οικονομολόγους, μπορεί να είναι δύσκολο να ξεχωρίσουν το ουσιαστικό σήμα από τον θόρυβο.
Ασταθής πορεία
Το Νόμπελ έρχεται σε μια περίοδο κατά την οποία το θεωρητικό πλαίσιο του κ. Γούντφορντ δέχεται νέες πιέσεις. Η νεοβικσελιανή σύσταση προς τις κεντρικές τράπεζες είναι να γνωστοποιούν εκ των προτέρων τι θα έκαναν ως αντίδραση σε μια οικονομική άνθηση ή κατάρρευση. Η αγορά μπορεί τότε να προβλέπει τα επιτόκια σε πραγματικό χρόνο, με βάση τη συλλογική και διαρκώς εξελισσόμενη εκτίμησή της για την οικονομία — και μπορεί να το κάνει τόσο καλύτερα όσο περισσότερα έχει αποκαλύψει μια κεντρική τράπεζα σχετικά με τη «συνάρτηση αντίδρασής» της. Ωστόσο, ο διάδοχος του κ. Πάουελ στη Fed, Κέβιν Γουόρς, έχει αντιταχθεί σε αυτή την προσέγγιση, υποστηρίζοντας ότι οδηγεί σε μια «αίθουσα με καθρέφτες», στην οποία οι αγορές παρακολουθούν την κεντρική τράπεζα και η κεντρική τράπεζα παρακολουθεί τις αγορές. Λίγη αβεβαιότητα σχετικά με τον τρόπο μεταβολής των επιτοκίων είναι κάτι καλό, υποστηρίζει ο κ. Γουόρς.
Πέρα από αυτή τη θεωρητική πρόκληση, το συγκεκριμένο πλαίσιο δέχεται επίσης πιέσεις από μια νέα οικονομική πραγματικότητα. Οι κεντρικοί τραπεζίτες χρειάστηκε τελευταία να αντιμετωπίσουν μια σειρά από σοκ στην πλευρά της προσφοράς της οικονομίας: από μια πανδημία μέχρι τους πολέμους στην Ουκρανία και τώρα στο Ιράν. Τα υψηλά επίπεδα χρέους στις πλούσιες χώρες δημιουργούν τον κίνδυνο η πολιτική επιτοκίων να χρησιμοποιείται για τη διαχείριση του κόστους δανεισμού αντί του πληθωρισμού. Όσοι καθορίζουν τα επιτόκια πρέπει πλέον να λαμβάνουν δύσκολες αποφάσεις σχετικά με το πόσο πληθωρισμό και πόση ανεργία είναι διατεθειμένοι να ανεχθούν προκειμένου να διατηρήσουν την οικονομία σταθερή. Η νεοκεϋνσιανή θεωρία είναι το ένα πράγμα· η πρακτική εφαρμογή της πολιτικής οικονομίας είναι κάτι εντελώς διαφορετικό.