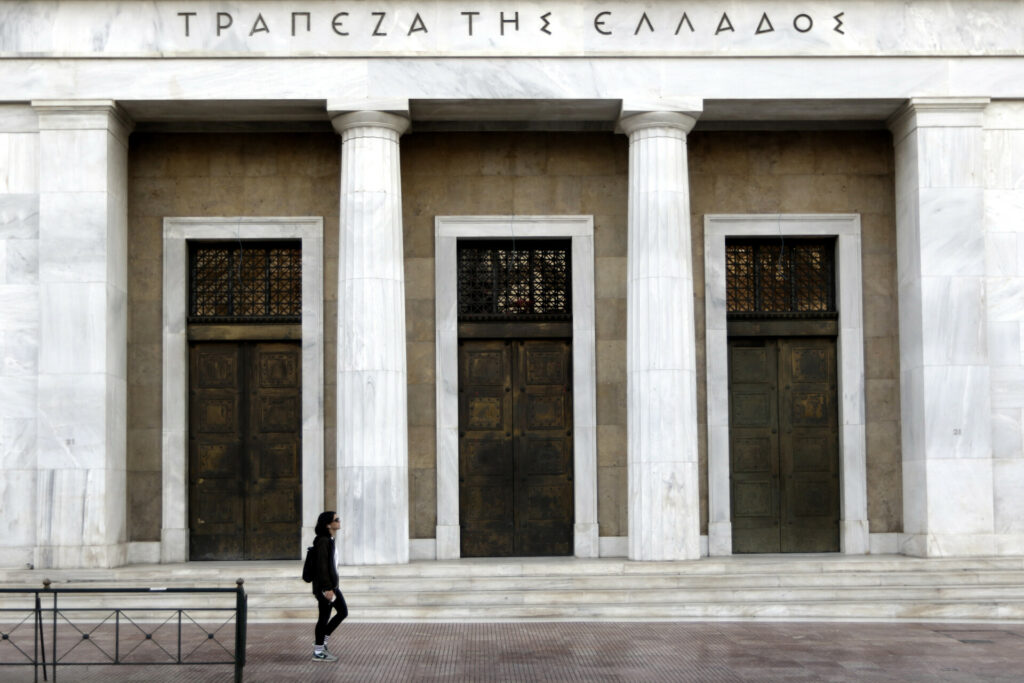
Νέους κανόνες για τις μεγάλες επενδύσεις στον χρηματοπιστωτικό τομέα και αυστηρότερες διαδικασίες ελέγχου των σχεδιαζόμενων συμμετοχών φέρνει το νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών που έχει κατατεθεί στη Βουλή. Στο επίκεντρο των αλλαγών βρίσκονται οι προϋποθέσεις υπό τις οποίες ένα πιστωτικό ίδρυμα ή χρηματοοικονομικός όμιλος μπορεί να προχωρήσει σε σημαντική εξαγορά συμμετοχής, καθώς και οι δυνατότητες παρέμβασης της Τράπεζας της Ελλάδος πριν ολοκληρωθεί μια τέτοια συναλλαγή.
Kεντρικό στοιχείο του νέου πλαισίου αποτελεί το όριο του 15%, σε συνδυασμό με συγκεκριμένα κριτήρια αξιολόγησης και τη διαδικασία προηγούμενης γνωστοποίησης στην εποπτική αρχή.
Οι ρυθμίσεις ενσωματώνουν ευρωπαϊκές προβλέψεις για την προληπτική εποπτεία των πιστωτικών ιδρυμάτων και επιδιώκουν να διασφαλίσουν ότι οι μεγάλες επενδυτικές κινήσεις δεν θα θέτουν σε κίνδυνο τη χρηματοοικονομική σταθερότητα και τη συνετή λειτουργία των εμπλεκόμενων ιδρυμάτων.
Το όριο του 15% και οι προϋποθέσεις αξιολόγησης
Σύμφωνα με το άρθρο 101 του νομοσχεδίου, στον νόμο 4261/2014 προστίθεται νέο άρθρο που καθορίζει τη διαδικασία γνωστοποίησης και αξιολόγησης της απόκτησης σημαντικής συμμετοχής. Η βασική αλλαγή αφορά τον προσδιορισμό της σημαντικής συμμετοχής με σημείο αναφοράς το 15% του αποδεκτού κεφαλαίου του υποψήφιου αγοραστή. Πρόκειται για μια κρίσιμη διάκριση, καθώς το συγκεκριμένο ποσοστό δεν αναφέρεται αυτομάτως στο μερίδιο μετοχών που επιδιώκει να αποκτήσει κάποιος σε μια τράπεζα. Το όριο αφορά το μέγεθος της επένδυσης σε σχέση με το αποδεκτό κεφάλαιο του ίδιου του αγοραστή, στο πλαίσιο των συναλλαγών που καλύπτει η διάταξη.
Μάλιστα, η αντίστοιχη ευρωπαϊκή πρόβλεψη ορίζει ότι η συμμετοχή θεωρείται σημαντική όταν είναι ίση ή μεγαλύτερη του 15% του αποδεκτού κεφαλαίου. Συνεπώς, το όριο αυτό δεν καταργεί τις λοιπές εποπτικές υποχρεώσεις που ισχύουν για την απόκτηση μετοχικών συμμετοχών σε πιστωτικά ιδρύματα. Το νέο πλαίσιο αφορά ιδρύματα και χρηματοοικονομικές εταιρείες συμμετοχών που εμπίπτουν στο πεδίο εφαρμογής των διατάξεων, είτε προχωρούν σε άμεση είτε σε έμμεση απόκτηση.
Έως 60 εργάσιμες ημέρες για τον έλεγχο
Η διαδικασία προβλέπει ότι ο ενδιαφερόμενος αγοραστής οφείλει να ενημερώνει εγγράφως την Τράπεζα της Ελλάδος πριν ολοκληρώσει την απόκτηση σημαντικής συμμετοχής. Η εποπτική αρχή διαθέτει, κατά κανόνα, 60 εργάσιμες ημέρες για να εξετάσει την προτεινόμενη συναλλαγή, από την επιβεβαίωση παραλαβής της γνωστοποίησης και των απαιτούμενων πληροφοριών.
Εφόσον κριθεί αναγκαίο, μπορεί να ζητήσει πρόσθετα δικαιολογητικά, γεγονός που ενδέχεται να οδηγήσει σε προσωρινή αναστολή της περιόδου αξιολόγησης. Κατά τη διαδικασία αυτή, η Τράπεζα της Ελλάδος έχει τη δυνατότητα να εναντιωθεί στην προτεινόμενη επένδυση εάν διαπιστώσει ότι δεν πληρούνται οι προβλεπόμενες προϋποθέσεις.
Αντίθετα, εφόσον παρέλθει η προβλεπόμενη περίοδος χωρίς αιτιολογημένη εναντίωση, η συναλλαγή θεωρείται εγκεκριμένη σύμφωνα με τη σχετική διαδικασία.
Τι εξετάζει η Τράπεζα της Ελλάδος
Ο έλεγχος δεν περιορίζεται στο τίμημα της επένδυσης ή στο ύψος των κεφαλαίων που διαθέτει ο ενδιαφερόμενος. Η εποπτική αξιολόγηση καλύπτει τη φήμη και την αξιοπιστία του υποψήφιου αγοραστή, τη χρηματοοικονομική του κατάσταση, καθώς και την καταλληλότητα των προσώπων που ενδέχεται να αναλάβουν διοικητικές θέσεις μετά την ολοκλήρωση της συναλλαγής.
Παράλληλα, εξετάζεται κατά πόσο η σχεδιαζόμενη απόκτηση μπορεί να επηρεάσει την ικανότητα του ιδρύματος να συμμορφώνεται με τις απαιτήσεις προληπτικής εποπτείας. Ιδιαίτερη σημασία αποδίδεται επίσης στον έλεγχο κινδύνων που συνδέονται με τη νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες ή τη χρηματοδότηση της τρομοκρατίας.
Ελλιπή, ανακριβή ή παραπλανητικά στοιχεία μπορούν να αποτελέσουν λόγο εναντίωσης από την εποπτική αρχή.
Κυρώσεις και αναστολή δικαιωμάτων ψήφου
Οι νέες ρυθμίσεις συνοδεύονται από προβλέψεις για την αντιμετώπιση περιπτώσεων στις οποίες παρακάμπτεται η απαιτούμενη διαδικασία. Εάν ένας επενδυτής προχωρήσει σε σημαντική απόκτηση χωρίς προηγούμενη γνωστοποίηση ή παρά την εναντίωση της εποπτικής αρχής, προβλέπεται η δυνατότητα λήψης διοικητικών μέτρων και επιβολής κυρώσεων.
Μεταξύ αυτών περιλαμβάνεται και η αναστολή άσκησης των δικαιωμάτων ψήφου που συνδέονται με τη συμμετοχή, όταν η απόκτηση πραγματοποιείται παρά την εναντίωση της αρμόδιας αρχής.
Τι σημαίνουν οι αλλαγές για τους μεγαλομετόχους
Το νέο πλαίσιο προσθέτει ένα ακόμη επίπεδο εποπτείας στις σημαντικές συναλλαγές του χρηματοπιστωτικού τομέα, χωρίς όμως να σημαίνει ότι κάθε επενδυτής που αποκτά ποσοστό άνω του 15% σε μια τράπεζα υπάγεται αυτομάτως στη συγκεκριμένη διαδικασία. Άλλωστε, η ισχύουσα νομοθεσία προβλέπει ήδη υποχρεώσεις προηγούμενης ενημέρωσης της Τράπεζας της Ελλάδος ακόμη και για την απόκτηση ποσοστού 5% σε πιστωτικό ίδρυμα, ενώ για μεγαλύτερες συμμετοχές εφαρμόζονται πρόσθετοι κανόνες αξιολόγησης.
Στην πράξη, επομένως, το κλειδί για την έγκριση μιας σημαντικής επένδυσης δεν είναι μόνο το ποσοστό συμμετοχής ή το ύψος της συναλλαγής, αλλά το προφίλ του αγοραστή, η προέλευση και επάρκεια των κεφαλαίων του και οι ενδεχόμενες επιπτώσεις στη χρηματοοικονομική ευρωστία του ιδρύματος. Η αυστηροποίηση του εποπτικού πλαισίου αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία οι ευρωπαϊκές τράπεζες εξετάζουν νέες εξαγορές, συγχωνεύσεις και στρατηγικές συμμετοχές, με τις αρμόδιες αρχές να επιδιώκουν μεγαλύτερη διαφάνεια και αποτελεσματικότερο έλεγχο των σχετικών κινδύνων.