Η επικείμενη εξαγορά της Commerzbank από την UniCredit επαναφέρει στο προσκήνιο τη συγκέντρωση δυνάμεων στον ευρωπαϊκό τραπεζικό κλάδο. Με τις συναλλαγές να επιταχύνονται και τις ρυθμιστικές αρχές να εμφανίζονται περισσότερο υποστηρικτικές, το 2027 προμηνύεται χρονιά νέων εξαγορών και συγχωνεύσεων.
Οι μεγάλοι τραπεζικοί όμιλοι επιδιώκουν να ενισχύσουν το μέγεθος και τη διαφοροποίηση των εσόδων τους, αν και εξακολουθούν να υψώνονται εμπόδια. Ωστόσο αναδεικνύονται κάποιες αγορές που αναμένεται να πρωταγωνιστήσουν το 2027. καθώς οι τράπεζες αναζητούν μεγαλύτερη κλίμακα, καταθέσεις και έσοδα από προμήθειες στη μάχη του ανταγωνισμού και με τις τράπεζες στην απέναντι πελυρά του Ατλαντικού.
Οι αλλαγές στους ευρωπαϊκούς κανόνες δημιουργούν τις προϋποθέσεις για έναν νέο κύκλο συγκέντρωσης του κλάδου.
Το ντιλ UniCredit-Commerzbank ανοίγει τον δρόμο για διασυνοριακές εξαγορές
Η UniCredit ξεπέρασε το σημαντικότερο εμπόδιο για την απόκτηση του ελέγχου της Commerzbank, εξασφαλίζοντας τη συγκατάθεση της γερμανικής κυβέρνησης έπειτα από μακρά αντιπαράθεση.
Το Βερολίνο έδωσε την έγκρισή του, αποσπώντας δεσμεύσεις για την προστασία των εργασιακών δικαιωμάτων, τη χρηματοδότηση των γερμανικών μικρομεσαίων επιχειρήσεων, τη διατήρηση της έδρας της τράπεζας και της χρηματιστηριακής της παρουσίας στη Φρανκφούρτη.
Η συμφωνία επιτρέπει στον επικεφαλής της UniCredit, Αντρέα Όρσελ, να προχωρήσει στον σχεδιασμό αναδιάρθρωσης, που περιλαμβάνει αλλαγές στη διοίκηση, περιορισμό του διεθνούς δικτύου και περικοπές έως 7.000 θέσεων εργασίας. Η γερμανική κυβέρνηση διατηρεί ποσοστό περίπου 13%.
Η Ευρωπαϊκή Επιτροπή είχε εγκρίνει χωρίς όρους τη συναλλαγή, κρίνοντας ότι δεν δημιουργεί προβλήματα ανταγωνισμού σε καμία από τις αγορές που εξετάστηκαν, συμπεριλαμβανομένης της γερμανικής τραπεζικής αγοράς.
Η απόφαση της Κομισιόν ήταν σε μεγάλο βαθμό αναμενόμενη. Παρότι η ιταλική UniCredit διαθέτει ήδη ισχυρή παρουσία στη Γερμανία μέσω της θυγατρικής HypoVereinsbank (HVB), η επικάλυψη των δραστηριοτήτων της με εκείνες της Commerzbank δεν θεωρείται σημαντική.
Η συναλλαγή είχε προηγουμένως εξασφαλίσει την έγκριση της Ευρωπαϊκής Κεντρικής Τράπεζας, ενώ νωρίτερα την ίδια ημέρα είχε λάβει και το πράσινο φως της Ομοσπονδιακής Τράπεζας των ΗΠΑ.
Η υπόθεση παραμένει βαθιά πολιτική. Η γερμανική κυβέρνηση, η οποία είχε αντιταχθεί στο ενδεχόμενο εξαγοράς, έριξε τις αντιστάσεις. Η αρμόδια επίτροπος της ΕΕ για τον ανταγωνισμό, Τερέζα Ριμπέρα, δήλωσε στις Βρυξέλλες ότι η Κομισιόν θα παρακολουθεί στενά τις εξελίξεις.
Από την πλευρά του, ο επικεφαλής της UniCredit, Αντρέα Ορσέλ, έχει ήδη περιγράψει ορισμένες από τις προθέσεις του για την επόμενη ημέρα. Σε συνέντευξή του στο Bloomberg, προανήγγειλε αλλαγές στη διοικητική δομή της Commerzbank ακόμη και κατά το πρώτο τρίμηνο του 2027, ενισχύοντας τις εκτιμήσεις για αλλαγή στην ηγεσία της γερμανικής τράπεζας.
Για την Ελλάδα, οι κινήσεις της UniCredit δεν αποτελούν μακρινή είδηση, αλλά άμεση πραγματικότητα. Ο ιταλικός όμιλος έχει αυξήσει τη συμμετοχή του στην Alpha Bank στο 29,8% (με συνολική έκθεση έως 32,1% μέσω παραγώγων), φτάνοντας μια ανάσα από το όριο του 33,33% που ενεργοποιεί υποχρεωτική δημόσια πρόταση.
Η στρατηγική αυτή συμμαχία προσφέρει στην Alpha Bank πρόσβαση σε 13 ευρωπαϊκές αγορές, τεχνογνωσία και ισχυρότερα έσοδα από προμήθειες. H συνεργασία με τη UniCredit θεωρείται από τον CEO της Alpha Bank, Βασίλη Ψάλτη, κομβική για την ανάπτυξη των προσφερόμενων προϊόντων και υπηρεσιών της τράπεζες στους ιδιώτες πελάτες και στις επιχειρήσεις.

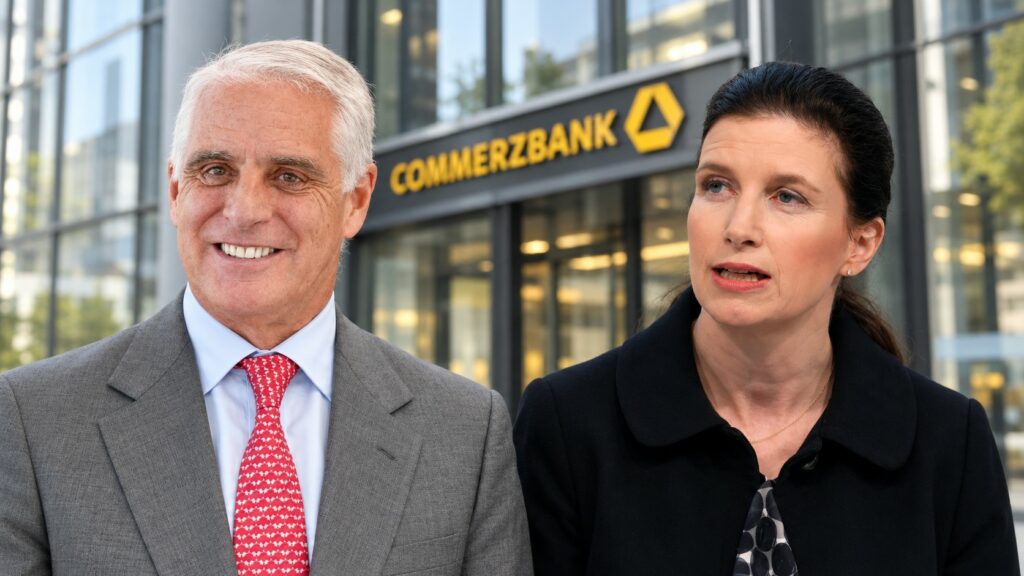
Ο Γερμανός υπουργός Οικονομικών Λαρς Κλίνγκμπαϊλ και ο CEO της UniCredit Αντρέα Όρσελ με φόντο την Commerzbank© EPA/HANNIBAL HANSCHKE/ YouTube / Printscreen/ AI
Η CEO της Commerzbank, Μπετίνα Όρλοπ, χαιρέτισε τη συμφωνία Βερολίνου–UniCredit τονίζοντας ότι προσφέρει σαφήνεια, ενώ παράλληλα αναβάθμισε την πρόβλεψη για τα καθαρά κέρδη του 2026 στα 3,5 δισ. ευρώ καθώς η εξαγορά πλησιάζει.
Η UniCredit (που ελέγχει ποσοστό λίγο κάτω από το 50% σε μετοχές και δικαιώματα ψήφου) αναμένει να ολοκληρώσει την αλλαγή της εταιρικής διακυβέρνησης και να θέσει σε εφαρμογή τη νέα στρατηγική για την Commerzbank το πρώτο τρίμηνο του 2027.
Η σημασία της συμφωνίας, ωστόσο, υπερβαίνει τα όρια των δύο ομίλων. Αποτελεί ένα κρίσιμο τεστ για το κατά πόσο η Ευρώπη μπορεί να περάσει από τις εθνικές τραπεζικές αγορές σε ένα περισσότερο ενοποιημένο διασυνοριακό σύστημα.
Η ανάγκη αυτή είχε αναδειχθεί και στην έκθεση του πρώην προέδρου της ΕΚΤ, Μάριο Ντράγκι, το 2024, για την ανταγωνιστικότητα της ΕΕ, όπου ο κατακερματισμός του τραπεζικού κλάδου καταγράφηκε ως σημαντικό εμπόδιο στην ανάπτυξη.
Σε ερώτηση εάν τη συμφωνία UniCredit-Commerzbank θα ακολουθήσουν νέες διασυνοριακές εξαγορές, η αρμόδια επίτροπος της ΕΕ για τον ανταγωνισμό, Τερέζα Ριμπέρα απάντησε χωρίς περιστροφές: «Ναι».
Τράπεζες: Επιστρέφουν δυναμικά οι εξαγορές και συγχωνεύσεις
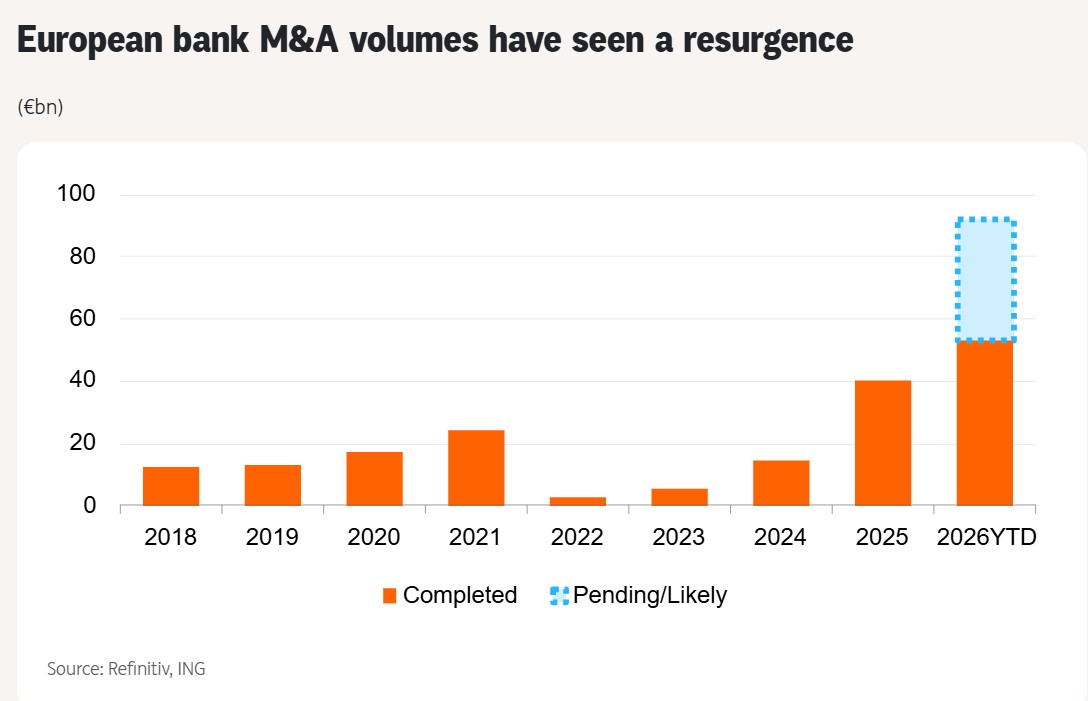
Η κινητικότητα στον ευρωπαϊκό τραπεζικό κλάδο έχει ήδη ενισχυθεί σημαντικά και οι εκτιμήσεις συγκλίνουν ότι η τάση θα διατηρηθεί και το 2027. Σύμφωνα με την ανάλυση της ING, η συνολική αξία των συμφωνιών εξαγορών και συγχωνεύσεων (M&A) από την αρχή του έτους έχει ήδη ξεπεράσει το σύνολο του 2025, φθάνοντας τα 53 δισ. ευρώ. Στο ποσό περιλαμβάνεται η συναλλαγή UniCredit-Commerzbank, ενώ συνυπολογίζονται συμφωνίες αξίας τουλάχιστον 100 εκατ. ευρώ.
Παράλληλα, συναλλαγές που βρίσκονται σε εκκρεμότητα ή σχεδιάζονται αντιστοιχούν σε επιπλέον 39 δισ. ευρώ. Σημαντικό μέρος αφορά την πιθανή εξαγορά της Banca Monte dei Paschi από την Intesa Sanpaolo, η οποία αποτιμάται σήμερα σε περίπου 34 δισ. ευρώ. Εάν προχωρήσουν οι σχεδιαζόμενες συμφωνίες, η συνολική αξία των τραπεζικών εξαγορών θα επιστρέψει σε επίπεδα που είχαν να καταγραφούν από τις αρχές της δεκαετίας του 2010.
Τα κίνητρα πίσω από τις συναλλαγές έχουν επίσης αλλάξει. Μετά τη χρηματοπιστωτική κρίση, οι εξαγορές αποσκοπούσαν κυρίως στην εξυγίανση προβληματικών τραπεζών και αργότερα στην απορρόφηση ασθενέστερων εγχώριων ανταγωνιστών από ισχυρότερους ομίλους. Σήμερα, η βελτιωμένη κερδοφορία και η ισχυρότερη κεφαλαιακή θέση των τραπεζών μετατοπίζουν το ενδιαφέρον προς την απόκτηση μεγαλύτερης κλίμακας, την ενίσχυση της καταθετικής βάσης και τη διεύρυνση των εσόδων από προμήθειες.
Ταυτόχρονα, αυξάνεται το κόστος λειτουργίας σε κρίσιμους τομείς, όπως η τεχνολογία, η τεχνητή νοημοσύνη, η κανονιστική συμμόρφωση και το ανθρώπινο δυναμικό. Οι απαιτούμενες επενδύσεις καθιστούν ολοένα ακριβότερη τη διατήρηση μικρότερων σχημάτων, ακόμη και όταν αυτά εμφανίζουν υψηλή κερδοφορία. Η ανάγκη δημιουργίας ομίλων με επαρκές μέγεθος ώστε να ανταγωνίζονται τις μεγάλες αμερικανικές τράπεζες αποτελεί, συνεπώς, έναν ακόμη βασικό μοχλό συγκέντρωσης.
Παρά την αυξανόμενη κινητικότητα, οι εγχώριες συμφωνίες εξακολουθούν να κυριαρχούν. Οι διασυνοριακές εξαγορές είναι δυσκολότερες, λόγω πολιτικών αντιδράσεων, διαφορετικών εθνικών κανόνων και σύνθετων διαδικασιών ενοποίησης. Ωστόσο, πληθαίνουν οι περιπτώσεις τραπεζών που επεκτείνονται πέρα από τα σύνορα της χώρας τους, αξιοποιώντας υφιστάμενες παρουσίες και συμπληρωματικές δραστηριότητες.
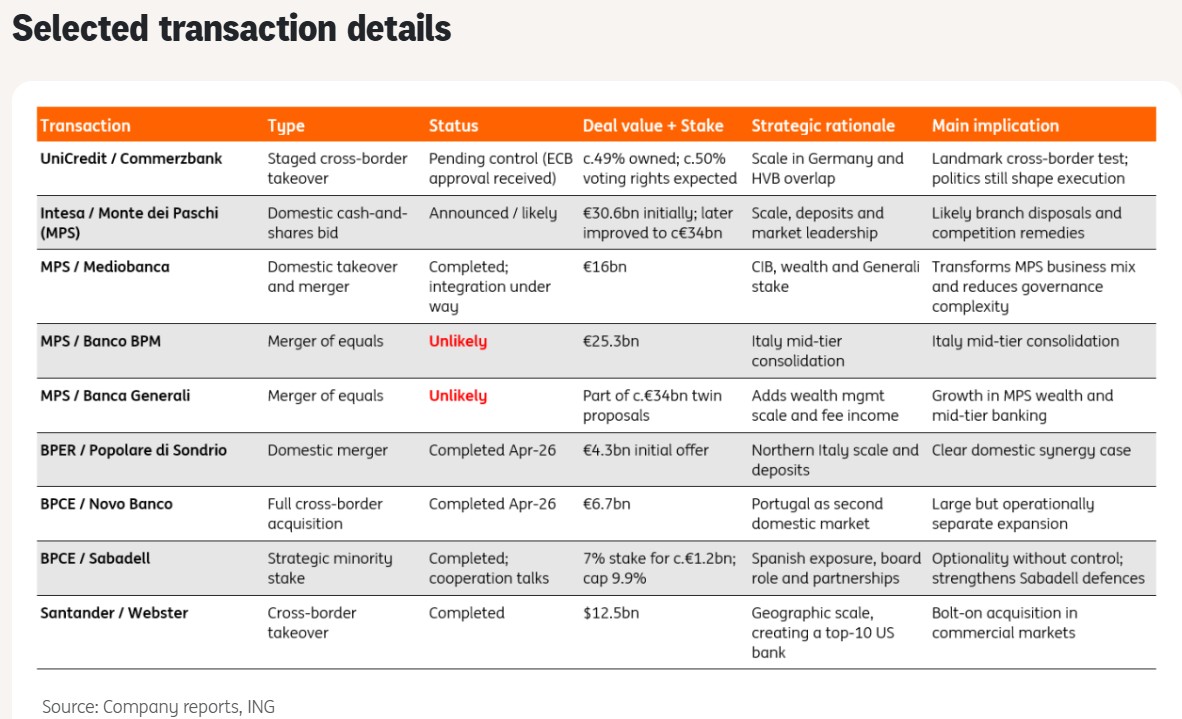
Ενδεικτικά, η γαλλική BPCE εξαγόρασε την πορτογαλική Novo Banco, η Erste Bank απέκτησε τη Santander Bank Polska, ενώ η Crédit Agricole προχώρησε στην εξαγορά της γερμανικής IKB, ενισχύοντας την παρουσία της στη μεγαλύτερη οικονομία της Ευρώπης. Παράλληλα, η Santander διεύρυνε τη δραστηριότητά της στις ΗΠΑ με την εξαγορά της Webster Financial Corporation έναντι 12,5 δισ. δολαρίων.
Οι συμφωνίες αυτές δείχνουν ότι η διασυνοριακή επέκταση αποκτά μεγαλύτερη δυναμική, χωρίς ωστόσο να συνιστά ακόμη ένα γενικευμένο κύμα ενοποίησης. Στις περισσότερες περιπτώσεις, οι αγοραστές επιλέγουν αγορές που ήδη γνωρίζουν ή επιχειρήσεις που συμπληρώνουν τις υφιστάμενες δραστηριότητές τους.
Η Ιταλία στο επίκεντρο της τραπεζικής ενοποίησης
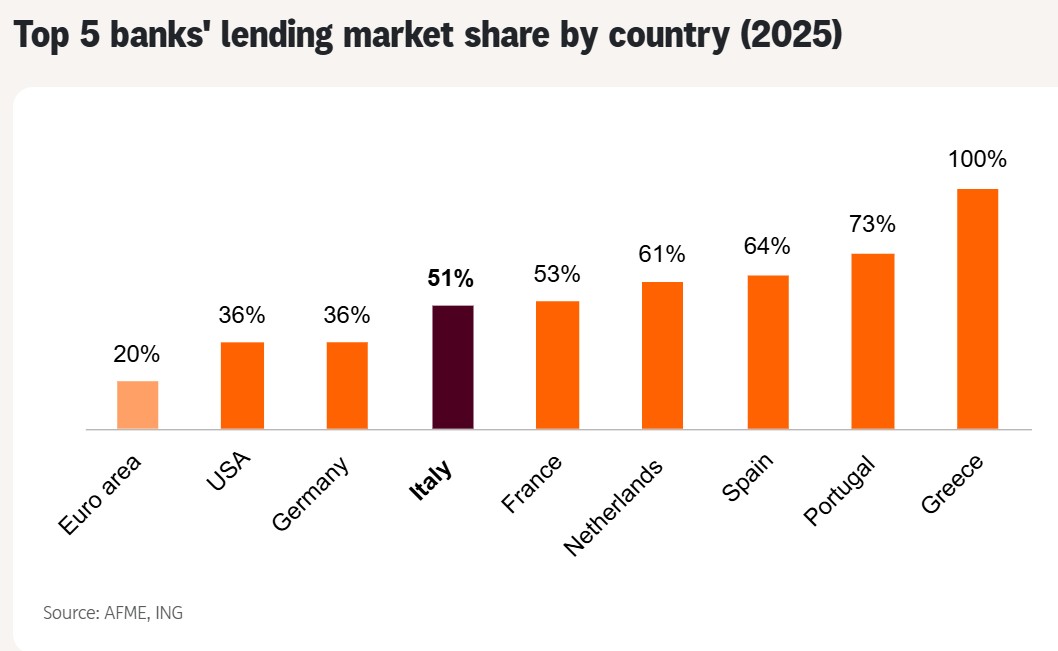
Η Ιταλία έχει εξελιχθεί σε μία από τις πιο δραστήριες αγορές τραπεζικών εξαγορών στην Ευρώπη, με τη Banca Monte dei Paschi di Siena (MPS) να βρίσκεται στο επίκεντρο των εξελίξεων. Η τράπεζα ολοκλήρωσε το 2025 την εξαγορά της Mediobanca, ενώ φέτος προσέγγισε την Banco BPM και την Banca Generali με στόχο τη δημιουργία ενός ευρύτερου επιχειρηματικού σχήματος, σε μια κίνηση που λειτουργούσε ως αντεπίθεση στην εχθρική πρόταση εξαγοράς της από την Intesa Sanpaolo.
Το ενδεχόμενο αυτό εμφανίζεται πλέον λιγότερο πιθανό, καθώς σημαντικοί μέτοχοι αντιτάχθηκαν σε επιμέρους πτυχές των σχεδίων συγχώνευσης της MPS και παράλληλα υποστήριξαν την πρόταση της Intesa. Την ίδια στιγμή, η ΕΚΤ έδωσε την έγκρισή της για την ανάληψη του ελέγχου της MPS, εξέλιξη που αποτελεί σημαντικό βήμα για τη συναλλαγή, η οποία αποτιμάται σε περίπου 34 δισ. ευρώ.
Επίσης, η Crédit Agricole επιχειρεί να κάμψει τις αντιρρήσεις της Ρώμης και εμφανίζεται διατεθειμένη να προχωρήσει σε παραχωρήσεις προς την ιταλική κυβέρνηση, προκειμένου να εξασφαλίσει το πράσινο φως για τη συγχώνευση της ιταλικής θυγατρικής της με την Banco BPM.
Στο κύμα συγκέντρωσης του ιταλικού τραπεζικού συστήματος προστέθηκε νωρίτερα μέσα στη χρονιά και η συγχώνευση της BPER με την Popolare di Sondrio. Η ένταση της κινητικότητας εξηγείται εν μέρει από τον κατακερματισμό της εγχώριας αγοράς, η οποία εξακολουθεί να προσφέρει σημαντικά περιθώρια συνεργειών, παρά τις συμφωνίες που έχουν ήδη πραγματοποιηθεί.
Επιπλέον, η Ιταλία διαθέτει επαρκές επιχειρηματικό μέγεθος και σημαντικές δυνατότητες διεύρυνσης των πηγών εσόδων για τράπεζες και ασφαλιστικές εταιρείες. Αν και οι προφανείς συνδυασμοί μεταξύ εγχώριων ομίλων περιορίζονται σταδιακά, η ING εκτιμά ότι η διαδικασία ενοποίησης θα εξακολουθήσει να τροφοδοτεί τη δραστηριότητα εξαγορών και το 2027.
Το φιλόδοξο σχέδιο, που προβλέπει τη δημιουργία του τρίτου μεγαλύτερου τραπεζικού ομίλου της Ιταλίας, έχει προκαλέσει επιφυλάξεις στη Ρώμη, κυρίως όσον αφορά τη διαχείριση των αποταμιεύσεων των Ιταλών και τις επενδύσεις τους σε κρατικά ομόλογα.
Από την αύξηση του μεγέθους στη διαφοροποίηση των εσόδων
Η νέα γενιά τραπεζικών συμφωνιών δεν αφορά αποκλειστικά τη δημιουργία μεγαλύτερων ομίλων. Οι διοικήσεις στρέφονται όλο και περισσότερο σε δραστηριότητες που αποφέρουν προμήθειες και δεν απαιτούν την ίδια ένταση κεφαλαίων με την παραδοσιακή τραπεζική. Στο επίκεντρο βρίσκονται η διαχείριση περιουσίας, η διαχείριση κεφαλαίων, οι πληρωμές, οι υπηρεσίες συναλλάγματος και οι ασφαλιστικές εργασίες.
Χαρακτηριστικό παράδειγμα αποτελεί η εξαγορά της Evelyn Partners από τον βρετανικό όμιλο NatWest. Η συμφωνία δημιούργησε τη μεγαλύτερη επιχείρηση ιδιωτικής τραπεζικής και διαχείρισης περιουσίας στο Ηνωμένο Βασίλειο, αυξάνοντας παράλληλα κατά 20% τα έσοδα της NatWest από προμήθειες.
Αντίστοιχα, η εξαγορά της AXA Investment Managers από την BNP Paribas το 2025 οδήγησε στη δημιουργία ενός ομίλου διαχείρισης κεφαλαίων με υπό διαχείριση περιουσιακά στοιχεία ύψους 1,5 τρισ. ευρώ. Στόχος της γαλλικής τράπεζας είναι να ενισχύσει τη θέση της απέναντι στους αμερικανικούς ανταγωνιστές και να αυξήσει τα έσοδα από προμήθειες.
Στη Γερμανία, εξάλλου, η Deutsche Bank και η DWS φέρονται να εξετάζουν την απόκτηση μειοψηφικής συμμετοχής στην ασφαλιστική εταιρεία ζωής Frankfurter Leben. Εάν προχωρήσει, η κίνηση θα σηματοδοτήσει την επιστροφή της Deutsche Bank στον συγκεκριμένο ασφαλιστικό κλάδο έπειτα από περισσότερο από μία δεκαετία.
Η διεύρυνση αυτή αντανακλά μια ευρύτερη αλλαγή στρατηγικής. Οι τράπεζες επιδιώκουν να περιορίσουν την εξάρτησή τους από τα καθαρά έσοδα τόκων, ενισχύοντας δραστηριότητες που προσφέρουν πιο διαφοροποιημένες και επαναλαμβανόμενες πηγές εσόδων. Η απόκτηση τέτοιων επιχειρήσεων μέσω εξαγορών μπορεί να αποδειχθεί ταχύτερη και αποτελεσματικότερη από την ανάπτυξη αντίστοιχων δραστηριοτήτων αποκλειστικά με ίδια μέσα.
Τι κερδίζουν οι τράπεζες από τη συγκέντρωση
Το κρίσιμο ερώτημα είναι κατά πόσο οι συγχωνεύσεις και οι εξαγορές βελτιώνουν πράγματι τις επιδόσεις των τραπεζών. Η απάντηση δεν είναι μονοσήμαντη, ωστόσο τα διαθέσιμα στοιχεία δείχνουν ότι οι περισσότερο συγκεντρωμένες αγορές συνδέονται συχνά με μεγαλύτερη σταθερότητα και, σε ορισμένες περιπτώσεις, υψηλότερη κερδοφορία.
Η Ευρωπαϊκή Κεντρική Τράπεζα τάσσεται υπέρ της περαιτέρω ενοποίησης όταν αυτή δικαιολογείται επιχειρηματικά, αναγνωρίζοντας τα οφέλη από τις οικονομίες κλίμακας, την αποτελεσματικότερη λειτουργία και τη διαφοροποίηση των δραστηριοτήτων. Ωστόσο, οι συγχωνεύσεις ενδέχεται να επιβαρύνουν την κεφαλαιακή θέση των νέων ομίλων, τουλάχιστον βραχυπρόθεσμα.
Αυτό αποτελεί σημαντικό μειονέκτημα, καθώς οι τράπεζες με ισχυρότερα κεφαλαιακά αποθέματα έχουν συνήθως χαμηλότερο κόστος χρηματοδότησης και μεγαλύτερη δυνατότητα να διοχετεύουν πιστώσεις στην πραγματική οικονομία.
Επομένως, το τελικό όφελος μιας εξαγοράς εξαρτάται από την ισορροπία ανάμεσα στις μακροπρόθεσμες συνέργειες και στο αρχικό κόστος κεφαλαίου, υλοποίησης και ενσωμάτωσης των δύο επιχειρήσεων.
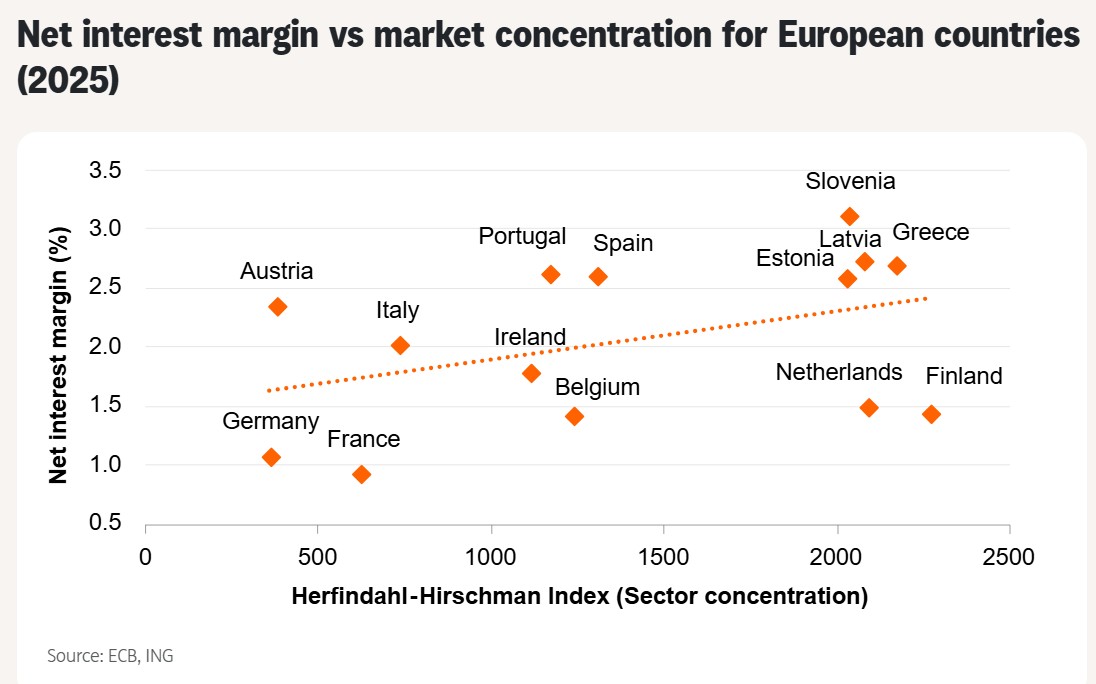
Στοιχεία της ΕΚΤ καταγράφουν συσχέτιση μεταξύ της συγκέντρωσης των τραπεζικών αγορών και της κερδοφορίας. Ειδικότερα, στις χώρες όπου η συγκέντρωση είναι υψηλότερη, όπως αυτή αποτυπώνεται μέσω του δείκτη Herfindahl-Hirschman (HHI), τα καθαρά περιθώρια επιτοκίου τείνουν να είναι μεγαλύτερα κατά μέσο όρο. Παρά ταύτα, τα αντίστοιχα περιθώρια στην Ευρώπη παραμένουν διαρθρωτικά χαμηλότερα από εκείνα των ΗΠΑ, όπου κινούνται συνήθως μεταξύ 3% και 4%.
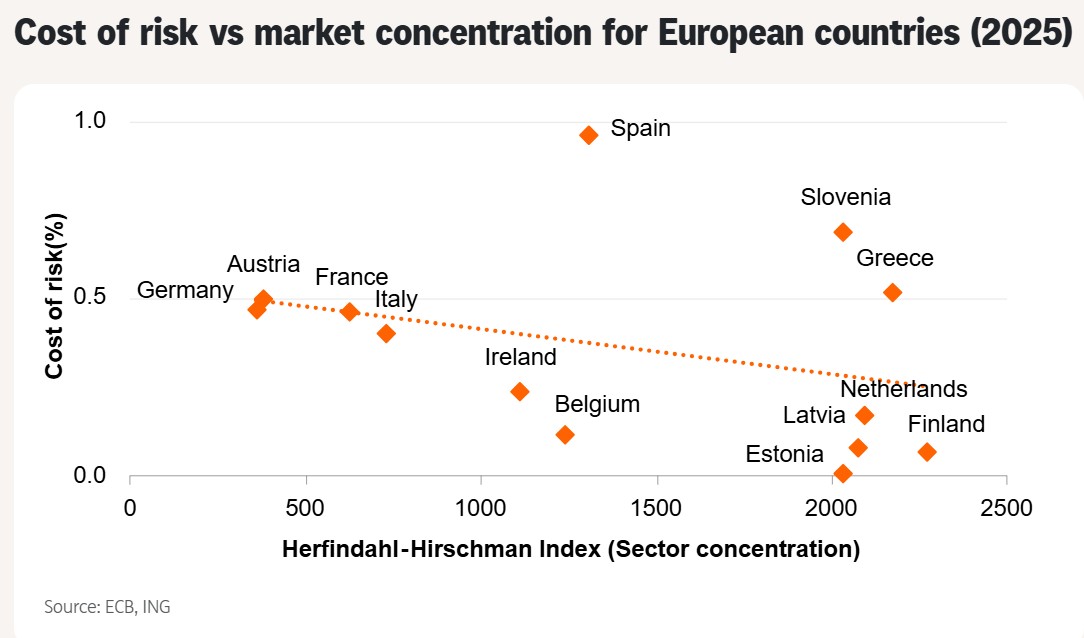
Αντίστοιχη συσχέτιση παρατηρείται και στο κόστος πιστωτικού κινδύνου. Οι περισσότερο συγκεντρωμένες αγορές εμφανίζουν κατά κανόνα χαμηλότερο κόστος κινδύνου, αν και η σχέση είναι σχετικά περιορισμένη και υπάρχουν σημαντικές αποκλίσεις μεταξύ χωρών. Τα στοιχεία υποδεικνύουν ότι η συγκέντρωση μπορεί να συμβάλει στη βελτίωση της ποιότητας του ενεργητικού, χωρίς αυτό να σημαίνει ότι αποδεικνύεται άμεση σχέση αιτίου και αποτελέσματος.
Ένα ακόμη πλεονέκτημα είναι ότι η Τραπεζική Ένωση έχει καταστήσει ευκολότερη την αξιολόγηση και εποπτεία μεγάλων διασυνοριακών συμφωνιών. Η ΕΚΤ λειτουργεί ως ενιαίος εποπτικός μηχανισμός για τις μεγαλύτερες τράπεζες, οι κεφαλαιακοί κανόνες έχουν εναρμονιστεί περισσότερο και οι διαδικασίες εξυγίανσης προβληματικών ιδρυμάτων είναι σαφέστερες σε σχέση με πριν από μία δεκαετία.
Ωστόσο, η Τραπεζική Ένωση παραμένει ανολοκλήρωτη. Όπως είχε επισημάνει και η έκθεση Ντράγκι, οι θεσμικές ελλείψεις εξακολουθούν να αποτελούν έναν από τους λόγους για τους οποίους οι ευρωπαϊκές τράπεζες υστερούν σε κερδοφορία έναντι των αμερικανικών ανταγωνιστών τους.
Τράπεζες: Οι ευρωπαϊκοί κανόνες και τα 225 δισ. που παραμένουν εγκλωβισμένα
Η Ευρωπαϊκή Επιτροπή προετοιμάζει ένα ευρύτερο πακέτο παρεμβάσεων για την Τραπεζική Ένωση, το οποίο αναμένεται να παρουσιάσει το πρώτο τρίμηνο του 2027. Οι προτάσεις θα καλύπτουν τη διαχείριση κεφαλαίων και ρευστότητας μεταξύ διασυνοριακών ομίλων, την ασφάλιση καταθέσεων, τους κανόνες προληπτικής εποπτείας και άλλες πτυχές της λειτουργίας του τραπεζικού συστήματος.
Για τις εξαγορές και συγχωνεύσεις, ιδιαίτερη σημασία έχει η πρόθεση να δοθεί μεγαλύτερη ευελιξία στους τραπεζικούς ομίλους ώστε να κατανέμουν αποτελεσματικότερα τα κεφάλαια και τη ρευστότητά τους μεταξύ μητρικών εταιρειών και θυγατρικών σε διαφορετικές χώρες. Παράλληλα, επιδιώκεται η πιο ομοιόμορφη αντιμετώπιση των ενδοομιλικών ανοιγμάτων, ώστε να περιοριστούν οι κανονιστικές διαφοροποιήσεις που δυσχεραίνουν τη λειτουργία των διασυνοριακών σχημάτων.
Πρόκειται, ωστόσο, για προτάσεις που δεν έχουν ακόμη οριστικοποιηθεί, επομένως το τελικό περιεχόμενο και το χρονοδιάγραμμα εφαρμογής τους παραμένουν αβέβαια.
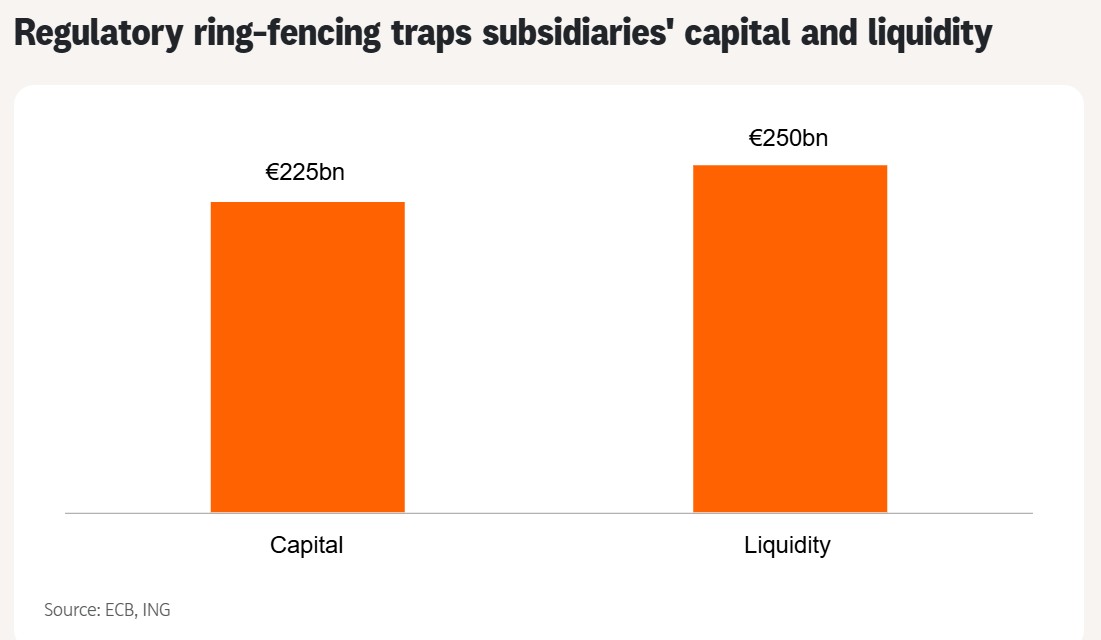
Το μέγεθος του προβλήματος αποτυπώνεται σε εκτιμήσεις της Ένωσης Χρηματοπιστωτικών Αγορών στην Ευρώπη (AFME). Σύμφωνα με αυτές, οι κανόνες που επιβάλλουν διαχωρισμό κεφαλαίων και ρευστότητας σε εθνικό επίπεδο έχουν ως αποτέλεσμα περίπου 225 δισ. ευρώ κεφαλαίων και 250 δισ. ευρώ ρευστότητας να παραμένουν εγκλωβισμένα στις θυγατρικές των τραπεζικών ομίλων. Τα ποσά αυτά δεν μπορούν να μετακινηθούν ελεύθερα μεταξύ των θυγατρικών και των μητρικών εταιρειών, περιορίζοντας τη δυνατότητα αξιοποίησης των διαθέσιμων πόρων σε επίπεδο ομίλου.
Η χαλάρωση αυτών των περιορισμών θα μπορούσε να διευκολύνει τις διασυνοριακές εξαγορές, καθώς θα επέτρεπε στις τράπεζες να αξιοποιούν πιο αποτελεσματικά την κεφαλαιακή τους βάση μετά την ολοκλήρωση μιας συναλλαγής.
Παράλληλα, η Κομισιόν προωθεί νέα πρόταση για την αντικατάσταση του Ευρωπαϊκού Συστήματος Ασφάλισης Καταθέσεων (EDIS), με στόχο να περιοριστούν τα κίνητρα για τη διατήρηση εθνικών περιορισμών και να ενισχυθούν οι διασυνοριακές συμφωνίες. Η μεταρρύθμιση του πλαισίου διαχείρισης κρίσεων και ασφάλισης καταθέσεων (CMDI) έχει επίσης εγκριθεί μέσα στο 2026 και θα μπορούσε να διευκολύνει την αντιμετώπιση τραπεζών που αντιμετωπίζουν προβλήματα, δημιουργώντας ευνοϊκότερες συνθήκες για την ενοποίηση του κλάδου. Ωστόσο, ο άμεσος αντίκτυπός της στις εξαγορές δεν είναι ακόμη σαφής.
Μια ακόμη εξέλιξη αφορά τον λεγόμενο «Δανικό Συμβιβασμό» (Danish Compromise), ο οποίος έχει ενσωματωθεί στον κανονισμό CRR3. Το συγκεκριμένο πλαίσιο επιτρέπει στις τράπεζες, υπό προϋποθέσεις, να εφαρμόζουν στάθμιση κινδύνου σε ορισμένες ασφαλιστικές θυγατρικές αντί να αφαιρούν πλήρως τις συμμετοχές αυτές από τα εποπτικά τους κεφάλαια.
Η Ευρωπαϊκή Αρχή Τραπεζών (EBA) αποσαφήνισε τους σχετικούς κανόνες τον Ιανουάριο του 2026, ενώ όμιλοι όπως η UniCredit έχουν ήδη λάβει άδεια εφαρμογής της μεθοδολογίας για τις ασφαλιστικές θυγατρικές τους. Η εξέλιξη αυτή βελτιώνει τα οικονομικά κίνητρα για τη σύζευξη τραπεζικών και ασφαλιστικών δραστηριοτήτων, ανοίγοντας περιθώρια για περισσότερες αντίστοιχες συναλλαγές.
Παρά τη σταδιακή βελτίωση του ευρωπαϊκού πλαισίου, οι εθνικές πολιτικές και ρυθμιστικές παρεμβάσεις εξακολουθούν να μπορούν να ανατρέψουν ή να καθυστερήσουν συμφωνίες. Χαρακτηριστικό παράδειγμα αποτελεί η προσπάθεια εξαγοράς της ισπανικής Sabadell από την BBVA το 2024. Από την ανακοίνωση της πρότασης, τον Μάιο του 2024, έως την αποτυχία της τον Οκτώβριο του 2025 μεσολάβησαν 539 ημέρες, αναδεικνύοντας το κόστος και την αβεβαιότητα που συνοδεύουν τέτοιες κινήσεις.
Το μήνυμα των ευρωπαϊκών εποπτικών αρχών είναι ότι η ενίσχυση της ανταγωνιστικότητας των τραπεζών περνά και μέσα από τη συγκέντρωση του κλάδου. Η προσαρμογή των κανόνων μπορεί να διευκολύνει τις συναλλαγές, δεν αρκεί όμως από μόνη της για να εξασφαλίσει ότι αυτές θα πραγματοποιηθούν.
Γιατί το 2027 προμηνύεται νέα χρονιά εξαγορών στις τράπεζες
Οι προοπτικές για το 2027 παραμένουν ευνοϊκές για τη συνέχιση της κινητικότητας. Η κερδοφορία των τραπεζών διατηρείται σε ικανοποιητικά επίπεδα μέσα στο 2026, ενώ οι κεφαλαιακές τους θέσεις παραμένουν ισχυρές. Παρά τις προκλήσεις από το γεωπολιτικό περιβάλλον, τον πληθωρισμό και τις μεταβολές των επιτοκίων, η ING εκτιμά ότι η δραστηριότητα εξαγορών και συγχωνεύσεων θα παραμείνει αυξημένη.
Οι διοικήσεις, ωστόσο, θα βρεθούν αντιμέτωπες με πιο σύνθετες αποφάσεις για τη διάθεση των κεφαλαίων τους. Θα πρέπει να επιλέξουν μεταξύ της διατήρησης μεγαλύτερων κεφαλαιακών αποθεμάτων σε ένα λιγότερο ευνοϊκό περιβάλλον, της επιστροφής κεφαλαίων στους μετόχους μέσω μερισμάτων και επαναγορών μετοχών ή της χρηματοδότησης νέων εξαγορών.
Οι περισσότερες συμφωνίες αναμένεται να αφορούν και πάλι εγχώριες αγορές, με την Ιταλία να διατηρεί πρωταγωνιστικό ρόλο. Παράλληλα, ενδιαφέρουσες εξελίξεις αναμένονται και σε άλλες περιοχές της Ευρώπης.
Στις σκανδιναβικές χώρες εκτιμάται ότι θα ενισχυθούν οι συνεργασίες και οι εξαγορές που σχετίζονται με την τεχνολογία και τη διαχείριση περιουσίας. Στην Ισπανία και την Πορτογαλία, όπου οι τραπεζικές αγορές εμφανίζουν ήδη υψηλό βαθμό συγκέντρωσης, οι νέες κινήσεις είναι πιθανότερο να αφορούν συμπληρωματικές εξαγορές μικρότερων δραστηριοτήτων.
Στη Βρετανία, η ενίσχυση των νεότερων τραπεζών και των ψηφιακών τραπεζικών ιδρυμάτων (neobanks), σε συνδυασμό με τον έντονο ανταγωνισμό για την προσέλκυση καταθέσεων, ενδέχεται να δημιουργήσει νέες ευκαιρίες για συμφωνίες.
Στις χώρες της Μπενελούξ, η σταδιακή μείωση των κρατικών συμμετοχών σε τραπεζικά ιδρύματα και οι αυξημένες φιλοδοξίες ορισμένων ομίλων για επέκταση μέσω εξαγορών θα μπορούσαν επίσης να λειτουργήσουν ως καταλύτες.
Ο CEO της UniCredit Αντρέα Όρσελ © linkedin.com/in/andrea-orcel
Οι διασυνοριακές συναλλαγές αναμένεται να διατηρήσουν τη δυναμική τους, αλλά η πραγματική δοκιμασία θα είναι η ολοκλήρωση της συμφωνίας UniCredit-Commerzbank και, κυρίως, η επόμενη ημέρα. Η ενοποίηση των δύο οργανισμών, η ενσωμάτωση των δραστηριοτήτων τους και η υλοποίηση των επιχειρηματικών σχεδίων θα απαιτήσουν αρκετά χρόνια. Η έκβαση αυτής της διαδικασίας θα αποτελέσει σημαντικό δείκτη για το κατά πόσο μπορούν να πραγματοποιηθούν μεγαλύτερες διασυνοριακές κινήσεις στον ευρωπαϊκό τραπεζικό κλάδο.
Για τους επενδυτές, η αυξημένη δραστηριότητα δημιουργεί ευκαιρίες, αλλά και σημαντική αβεβαιότητα. Η τοποθέτηση σε μετοχές τραπεζών που ενδέχεται να αποτελέσουν στόχους εξαγοράς παραμένει εγγενώς κερδοσκοπική. Για τους ομολογιούχους, η έκθεση στις προοπτικές μιας συναλλαγής μπορεί να επιτευχθεί κυρίως μέσω των ομολόγων της τράπεζας που αποτελεί στόχο εξαγοράς. Ωστόσο, η μεγαλύτερη κλίμακα δεν συνεπάγεται αυτομάτως καλύτερη πιστοληπτική αξιολόγηση, καθώς οι συγχωνεύσεις δεν οδηγούν υποχρεωτικά σε αναβάθμιση της πιστοληπτικής ικανότητας.
Η κατάσταση είναι πιεστική απέναντι στον ανταγωνισμό με τις ΗΠΑ. Η ευρωπαϊκή τραπεζική αγορά εισέρχεται σε μια περίοδο αυξημένης κινητικότητας, χωρίς αυτό να σημαίνει ότι επίκειται άμεση και ριζική αναδιάρθρωσή της. Οι διαφορές μεταξύ των εθνικών αγορών, οι πολιτικές αντιστάσεις και οι κανονιστικοί περιορισμοί εξακολουθούν να αποτελούν σημαντικά εμπόδια.
Ωστόσο, η κατεύθυνση είναι σαφής: οι μεγαλύτεροι τραπεζικοί όμιλοι διαθέτουν συχνά πλεονεκτήματα έναντι των μικρότερων, ενώ οι ευρωπαϊκές αρχές αναγνωρίζουν ότι μια βαθύτερη και περισσότερο ενοποιημένη Τραπεζική Ένωση μπορεί να ενισχύσει την ανταγωνιστικότητα του κλάδου.
Η συμφωνία UniCredit-Commerzbank ενδέχεται να αποτελέσει την αφετηρία μιας νέας φάσης, αλλά η πραγματική αλλαγή θα εξαρτηθεί από το εάν η Ευρώπη καταφέρει να μετατρέψει τη ρυθμιστική πρόοδο σε ουσιαστική ενοποίηση της τραπεζικής αγοράς.