Με σημαντικές απώλειες ξεκίνησαν και συνεχίζουν τη συνεδρίαση της Παρασκευής οι μεγαλύτερες ευρωπαϊκές χρηματιστηριακές αγορές, ακολουθώντας το κύμα μαζικών ρευστοποιήσεων που σάρωσε τη Wall Street την Πέμπτη και μεταφέρθηκε το πρωί στην Ασία.
Στις 10:45 ώρα Ελλάδος, ο γερμανικός DAX υποχωρεί κατά 1,47%, στις 25.944 μονάδες, ενώ ο βρετανικός FTSE 100 καταγράφει απώλειες 1,53%, στις 10.618 μονάδες. Στο Παρίσι, ο CAC 40 χάνει 1,28%, διαμορφούμενος στις 8.100 μονάδες, ενώ ο Euro Stoxx 50 σημειώνει πτώση 1,21%, στις 6.156 μονάδες. Ανάλογη εικόνα επικρατεί στην Ιταλία, όπου ο FTSE MIB υποχωρεί κατά 1,10%, στις 49.950 μονάδες, και στην Ισπανία, όπου ο IBEX 35 χάνει 0,59%, στις 19.335 μονάδες. Στην Ελβετία, ο SMI διολισθαίνει κατά 1,54%, ενώ ο ολλανδικός AEX καταγράφει απώλειες 1,21%.
Από τα ιστορικά υψηλά στις μαζικές ρευστοποιήσεις
Η σημερινή πτώση αποκτά ιδιαίτερη σημασία, καθώς μόλις την προηγούμενη ημέρα ο πανευρωπαϊκός STOXX 600 άγγιξε ενδοσυνεδριακά επίπεδα ρεκόρ, όταν αυτή την ώρα υποχωρεί 1,21%, στις 647,12 μονάδες. Η αρχική αισιοδοξία, που είχε στηριχθεί στα ισχυρά εταιρικά αποτελέσματα και στις προσδοκίες για μεγαλύτερη πολιτική σταθερότητα μετά τις αμερικανικές εκλογές, υποχώρησε μπροστά στις μαζικές πωλήσεις τεχνολογικών μετοχών.
Στο επίκεντρο των πιέσεων βρίσκονται ευρωπαϊκές εταιρείες που συνδέονται με την ανάπτυξη υποδομών τεχνητής νοημοσύνης, όπως η ASML, η Infineon, η Schneider Electric και η Siemens Energy. Οι επενδυτές επανεξετάζουν τις προοπτικές του κλάδου, καθώς ενδεχόμενοι περιορισμοί στην κατασκευή νέων data centers στις ΗΠΑ θα μπορούσαν να επηρεάσουν τη ζήτηση για ημιαγωγούς, εξοπλισμό και ενεργειακές υποδομές. Πρόσθετες πιέσεις προκαλεί η ανησυχία για το υψηλό κόστος χρηματοδότησης των τεράστιων επενδύσεων στην τεχνητή νοημοσύνη, αλλά και η αβεβαιότητα για το πότε οι συγκεκριμένες δαπάνες θα μεταφραστούν σε ανάλογη κερδοφορία.
Το κλίμα επιβαρύνουν και εταιρικές εξελίξεις στην Ευρώπη. Η Teleperformance βρίσκεται αντιμέτωπη με ισχυρές πιέσεις (-15,8% η μετοχή) μετά την υποβάθμιση των προβλέψεών της για την αύξηση των εσόδων, ενώ την προηγούμενη ημέρα η Rheinmetall είχε καταγράψει βουτιά άνω του 16%, έπειτα από νέα μείωση των εκτιμήσεων για τις ετήσιες πωλήσεις της. Παράλληλα, οι υψηλές τιμές του πετρελαίου, σε συνδυασμό με την αβεβαιότητα γύρω από τον πόλεμο στο Ιράν, δημιουργούν πρόσθετους κινδύνους για την ευρωπαϊκή οικονομία, η οποία παραμένει ιδιαίτερα ευαίσθητη στις μεταβολές του ενεργειακού κόστους.
Παρά το αρνητικό κλίμα, η εικόνα της ευρωπαϊκής εταιρικής κερδοφορίας παραμένει ιδιαίτερα ισχυρή. Σύμφωνα με έκθεση της Deutsche Bank, τα κέρδη των εταιρειών του STOXX 600 αυξήθηκαν κατά 27% σε ετήσια βάση το τρίτο τρίμηνο του 2026, ξεπερνώντας κατά 8% τις προβλέψεις των αναλυτών. Περίπου δύο στις τρεις επιχειρήσεις ανακοίνωσαν καλύτερες επιδόσεις από τις αναμενόμενες, ενώ ακόμη και χωρίς τον ενεργειακό κλάδο, η αύξηση της κερδοφορίας έφτασε το 12%. Η τεχνολογία παρουσίασε αύξηση κερδών 78%, ο τραπεζικός κλάδος 12%, ενώ τα περιθώρια κέρδους των ευρωπαϊκών επιχειρήσεων διαμορφώθηκαν σε ιστορικό υψηλό 13,5%. Τα στοιχεία αυτά αναδεικνύουν την αντίφαση μεταξύ των ισχυρών οικονομικών επιδόσεων και της επιδείνωσης του χρηματιστηριακού κλίματος.
Καταφύγιο στα κρατικά ομόλογα
Η αυξανόμενη αποστροφή προς τον κίνδυνο αποτυπώνεται και στην αγορά κρατικών ομολόγων, όπου καταγράφεται πτώση των αποδόσεων, ένδειξη αυξημένης ζήτησης για τίτλους σταθερού εισοδήματος. Η απόδοση του γερμανικού δεκαετούς υποχωρεί στο 3,218%, μειωμένη κατά περίπου 2,8 μονάδες βάσης, ενώ του γαλλικού δεκαετούς διαμορφώνεται στο 4,764%, με πτώση 2,9 μονάδων βάσης.
Ανάλογες κινήσεις σημειώνονται στην περιφέρεια της Ευρωζώνης. Η απόδοση του ιταλικού δεκαετούς περιορίζεται στο 4,316%, μειωμένη κατά 3,3 μονάδες βάσης, ενώ η ισπανική υποχωρεί στο 3,804%, με πτώση 3,4 μονάδων βάσης. Στην Ελλάδα, η απόδοση του δεκαετούς ομολόγου διαμορφώνεται στο 4,104%, καταγράφοντας μείωση 3 μονάδων βάσης. Η ενίσχυση της ζήτησης για κρατικό χρέος δείχνει ότι οι επενδυτές επιχειρούν να περιορίσουν την έκθεσή τους στη μεταβλητότητα των μετοχών, χωρίς ωστόσο να έχει ακόμη ξεκαθαρίσει εάν πρόκειται για προσωρινή μετακίνηση κεφαλαίων ή για ευρύτερη αλλαγή στρατηγικής.
Βαριές απώλειες σε Wall Street και Ασία
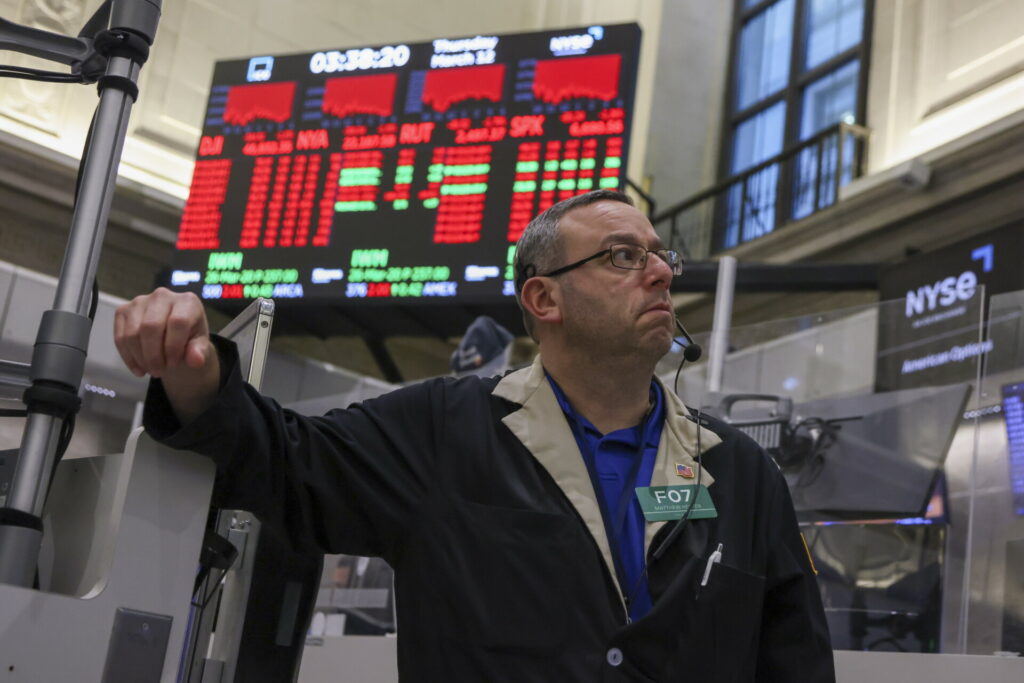
Η ευρωπαϊκή πτώση ακολουθεί τη χειρότερη συνεδρίαση της Wall Street από τον Απρίλιο του 2025. Ο Dow Jones έχασε 1.833 μονάδες ή 3,44%, κλείνοντας στις 51.523 μονάδες, ο S&P 500 υποχώρησε κατά 4,36%, στις 7.354 μονάδες, ενώ ο Nasdaq κατέρρευσε κατά 5,52%, στις 24.315 μονάδες. Οι ρευστοποιήσεις επικεντρώθηκαν στους τεχνολογικούς κολοσσούς, με τη Nvidia να χάνει 9,26% και την AMD να καταγράφει ακόμη μεγαλύτερες απώλειες, 17,26%.
Η αναταραχή μεταφέρθηκε στις ασιατικές αγορές, όπου ο ιαπωνικός Nikkei υποχώρησε κατά 6,04%, στις 57.389 μονάδες, ενώ ο νοτιοκορεατικός Kospi κατέγραψε πτώση 6,02%, στις 5.059,69 μονάδες. Στην Κίνα, ο δείκτης της Σαγκάης διαμορφώθηκε στις 3.649,18 μονάδες, με απώλειες 1,10%, ενώ ο Shenzhen υποχώρησε κατά 2,57%, στις 11.175,78 μονάδες. Ο Hang Seng του Χονγκ Κονγκ έχασε 1,30%, στις 24.475 μονάδες, ενώ στην Ταϊβάν ο βασικός δείκτης έκλεισε με πτώση 4,47%. Αντίθετη εικόνα παρουσίαζε η Ινδία, όπου ο Nifty 50 ενισχυόταν κατά 1,11%, στις 24.809 μονάδες.
Επισημαίνεται ότι στα αμερικανικά συμβόλαια μελλοντικής εκπλήρωσης για τη σημερινή συνεδρίαση, η εικόνα εμφανίζεται μικτή, καθώς οι επενδυτές αναζητούν κατεύθυνση μετά τη χθεσινή κατάρρευση.