Ανθεκτική παραμένει η ελληνική οικονομία παρά το αισθητά δυσκολότερο διεθνές περιβάλλον, ωστόσο πίσω από τον ρυθμό ανάπτυξης του 1,9% εμφανίζονται ορισμένες τάσεις που αποκτούν ιδιαίτερη σημασία για τους επόμενους μήνες.
Η ανάλυση (Δελτίο Οικονομικών Εξελίξεων) της Τράπεζας Πειραιώς δείχνει ότι η οικονομία εξακολουθεί να παίρνει ώθηση από την κατανάλωση και, κυρίως, από τις επενδύσεις, την ώρα όμως που το ενεργειακό κόστος επιστρέφει ως πληθωριστική απειλή και ο εξωτερικός τομέας εξακολουθεί να αποτελεί αδύναμο σημείο.
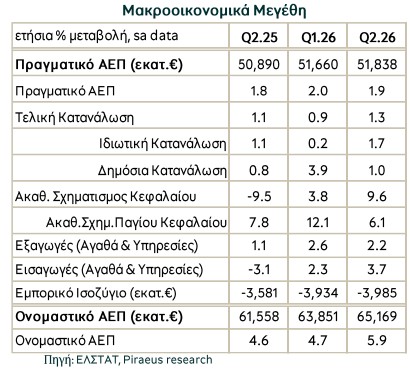
Στο πρώτο εξάμηνο του 2026 το πραγματικό ΑΕΠ αυξήθηκε κατά 1,9%, ρυθμός που συμπίπτει με την πρόβλεψη της Πειραιώς για το σύνολο του έτους. Στο δεύτερο τρίμηνο η οικονομία αναπτύχθηκε κατά 0,3% σε τριμηνιαία και 1,9% σε ετήσια βάση.
Το στοιχείο που ξεχωρίζει είναι η σύνθεση της ανάπτυξης. Η ιδιωτική κατανάλωση αυξήθηκε κατά 1,7% σε ετήσια βάση, ενώ ο ακαθάριστος σχηματισμός παγίου κεφαλαίου ενισχύθηκε κατά 6,1%. Αντίθετα, οι εισαγωγές αυξήθηκαν κατά 3,7%, ταχύτερα από τις εξαγωγές, οι οποίες κινήθηκαν κατά 2,2% υψηλότερα. Έτσι, η συμβολή του εξωτερικού τομέα στο ΑΕΠ ήταν αρνητική.
Οι επενδύσεις και το Ταμείο Ανάκαμψης
Η εικόνα επιβεβαιώνει ότι οι επενδύσεις παραμένουν ένας από τους βασικότερους κινητήρες της οικονομίας. Παράλληλα, σημαντικό μέρος της επενδυτικής δραστηριότητας συνδέεται άμεσα ή έμμεσα με την ολοκλήρωση του Ταμείου Ανάκαμψης. Η Ελλάδα υπέβαλε στα τέλη Σεπτεμβρίου τα δύο τελευταία αιτήματα για επιχορηγήσεις και δάνεια ύψους 6,75 δισ. ευρώ, ενώ σε αξιολόγηση βρίσκονται αιτήματα για ακόμη 4,55 δισ. ευρώ. Εφόσον ολοκληρωθούν τα προαπαιτούμενα, η συνολική χρηματοδότηση της χώρας από το RRF θα φτάσει τα 35,95 δισ. ευρώ. D
Θετική είναι παράλληλα η εικόνα στην πραγματική οικονομία. Ο κύκλος εργασιών στο λιανεμπόριο, χωρίς τα καύσιμα, αυξήθηκε τον Ιούνιο κατά 4,1%, στις υπηρεσίες κατά 9,8%, ενώ στις κατασκευές η παραγωγή ενισχύθηκε κατά 7,2%. Οι οικοδομικές άδειες ήταν αυξημένες κατά 11% στο εξάμηνο.
Αντίστοιχα, η αγορά εργασίας συνεχίζει να λειτουργεί ως στήριγμα για την κατανάλωση. Η ανεργία στο πρώτο εξάμηνο υποχώρησε στο 9,3% από 9,5% έναν χρόνο νωρίτερα, ενώ η απασχόληση αυξήθηκε κατά 1%. Μειώνεται παράλληλα ο αριθμός τόσο των μακροχρόνια ανέργων όσο και όσων εισέρχονται για πρώτη φορά στην αγορά εργασίας.
Τα τρία «καμπανάκια»
Το μεγαλύτερο βραχυπρόθεσμο ρίσκο προέρχεται πλέον από τις τιμές. Ο εθνικός πληθωρισμός επιταχύνθηκε τον Αύγουστο στο 3,8%, ενώ ο εναρμονισμένος διαμορφώθηκε στο 3,7%. Η εικόνα έχει ιδιαίτερο ενδιαφέρον, καθώς ο δομικός πληθωρισμός υποχώρησε στο 2,6%, την ώρα που οι τιμές ενέργειας αυξήθηκαν κατά 15,3%. Η νέα πληθωριστική πίεση δεν προέρχεται τόσο από μια γενικευμένη υπερθέρμανση της εγχώριας οικονομίας όσο από το ενεργειακό σοκ και τις γεωπολιτικές εξελίξεις στη Μέση Ανατολή. Η Πειραιώς εκτιμά ότι οι υψηλές τιμές πετρελαίου και φυσικού αερίου, το ακριβότερο μεταφορικό κόστος και οι περιορισμοί σε βασικές εισροές μπορούν να οδηγήσουν σε σημαντική ενίσχυση του πληθωρισμού τους επόμενους μήνες.
Την ίδια στιγμή, το έλλειμμα τρεχουσών συναλλαγών διευρύνθηκε κατά 1,5 δισ. ευρώ στο επτάμηνο, φτάνοντας τα 9,3 δισ. ευρώ. Η εικόνα θα ήταν χειρότερη χωρίς τον τουρισμό: το ταξιδιωτικό ισοζύγιο βελτιώθηκε κατά 1,2 δισ. ευρώ, ενώ το έλλειμμα του ισοζυγίου καυσίμων μειώθηκε κατά 1,4 δισ. ευρώ.
Τέλος, πρόβλημα αποτελεί η αρνητική συμβολή του εξωτερικού τομέα στην ανάπτυξη. Οι εισαγωγές αυξήθηκαν κατά 3,7% στο β΄ τρίμηνο, ταχύτερα από τις εξαγωγές που αυξήθηκαν κατά 2,2%. Έτσι, παρά την καλή πορεία κατανάλωσης και επενδύσεων, το εξωτερικό εμπόριο αφαίρεσε από τον ρυθμό ανάπτυξης.