Η Γαλλία βρίσκεται πλέον στη θέση που κατείχε η Ελλάδα πριν από περίπου 15 χρόνια, συγκεντρώνοντας τα βλέμματα των επενδυτών και αναζωπυρώνοντας τους φόβους για μια νέα κρίση χρέους στην Ευρωζώνη. Όπως επισημαίνει το Bloomberg, η εκτίναξη των αποδόσεων των γαλλικών ομολόγων, τα διογκωμένα δημοσιονομικά ελλείμματα και η παρατεταμένη πολιτική αστάθεια ξυπνούν μνήμες από την ελληνική κρίση, η οποία είχε απειλήσει ακόμη και την ίδια την επιβίωση του ευρώ. Μόνο που αυτή τη φορά, το μέγεθος της γαλλικής οικονομίας και η διεθνής έκθεση στο χρέος της δημιουργούν φόβους για πολύ ευρύτερες συνέπειες.
Όπως επισημαίνει το δημοσίευμα, οι δύο κρίσεις παρουσιάζουν ορισμένες αξιοσημείωτες ομοιότητες, αλλά και θεμελιώδεις διαφορές. Η σημαντικότερη είναι το μέγεθος της γαλλικής οικονομίας και η έκθεσή της στις διεθνείς χρηματοπιστωτικές αγορές. Με δημόσιο χρέος 3,6 τρισ. ευρώ (περίπου 4 τρισ. δολάρια), σχεδόν δεκαπλάσιο από εκείνο της Ελλάδας το 2011, μια ενδεχόμενη γαλλική κρίση θα μπορούσε να προκαλέσει πολύ ευρύτερους κλυδωνισμούς στην ευρωπαϊκή και παγκόσμια οικονομία.
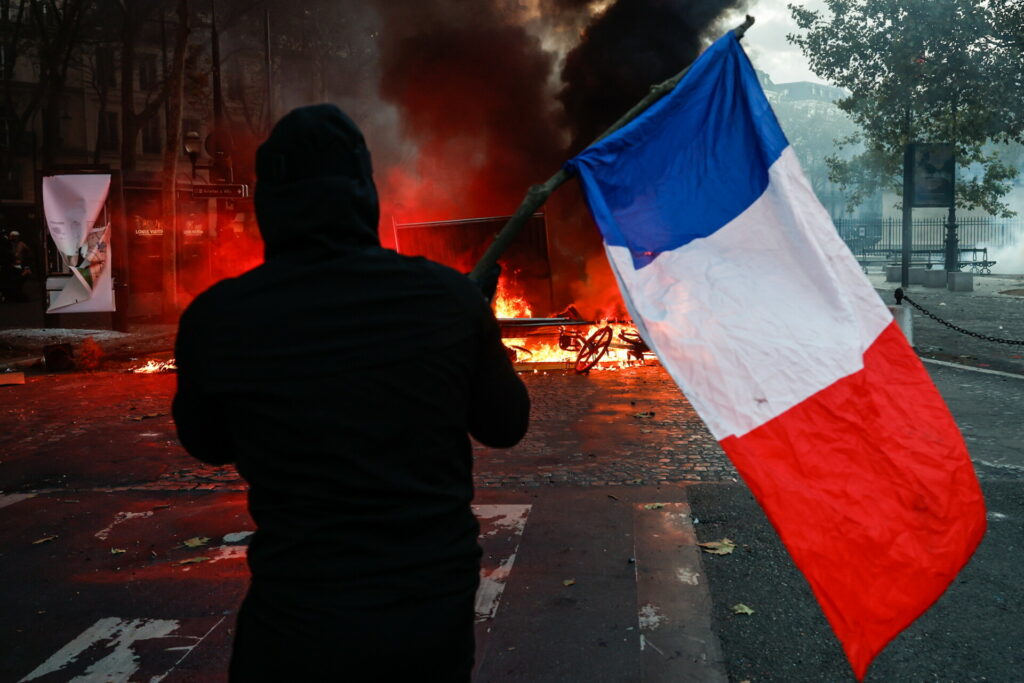
Η Γαλλία έχει εξελιχθεί στο μεγαλύτερο σημείο πίεσης των ευρωπαϊκών αγορών, καθώς οι βίαιες διαδηλώσεις της 17ης Οκτωβρίου, ο κατακερματισμός του Κοινοβουλίου και η αδυναμία προώθησης δημοσιονομικών μεταρρυθμίσεων εντείνουν την αβεβαιότητα. Όλα αυτά συμβαίνουν μόλις έξι μήνες πριν από τις προεδρικές εκλογές.
Γαλλικά ομόλογα: Απώλειες-ρεκόρ και χρέος 3,6 τρισ. ευρώ
Η γαλλική αγορά κρατικών ομολόγων καταγράφει φέτος τις μεγαλύτερες απώλειες μεταξύ των σημαντικότερων αγορών κρατικού χρέους παγκοσμίως. Η απόδοση του γαλλικού δεκαετούς ομολόγου έφτασε τον Οκτώβριο στο 5%, για πρώτη φορά από το 2002, ενώ το spread έναντι του αντίστοιχου γερμανικού τίτλου εκτινάχθηκε στις 178 μονάδες βάσης, στο υψηλότερο επίπεδο από τα τέλη του 2011.
Η σύγκριση με την Ελλάδα, πάντως, αναδεικνύει την πολύ διαφορετική κλίμακα των πιέσεων. Κατά την κορύφωση της ελληνικής κρίσης, το spread είχε ξεπεράσει τις 3.500 μονάδες βάσης, ενώ η χώρα είχε ουσιαστικά αποκλειστεί από τις αγορές. Αντίθετα, η Γαλλία εξακολουθεί να μπορεί να αντλεί κεφάλαια εκδίδοντας νέα ομόλογα.
Το γαλλικό δημόσιο χρέος αντιστοιχεί σήμερα στο 119% του ΑΕΠ, σημαντικά υψηλότερα από τον μέσο όρο της Ευρωζώνης, που βρίσκεται στο 87%. Παραμένει, ωστόσο, χαμηλότερα από το ελληνικό χρέος στην αρχή της κρίσης, το οποίο το 2009 ανερχόταν περίπου στο 129% του ΑΕΠ, για να ξεπεράσει αργότερα το 200%, κατά την περίοδο της πανδημίας.
Η διαφορά είναι ότι, ενώ ο ελληνικός δείκτης χρέους ακολουθεί πλέον καθοδική πορεία, ο γαλλικός συνεχίζει να αυξάνεται.
Πρόσθετη πηγή ανησυχίας είναι η διεθνής διασπορά του γαλλικού χρέους. Περίπου το 60% των γαλλικών κρατικών ομολόγων βρίσκεται στα χέρια επενδυτών εκτός Γαλλίας. Αυτό σημαίνει ότι μια σοβαρή αναταραχή θα μπορούσε να μεταδοθεί σε τράπεζες, ασφαλιστικές εταιρείες και επενδυτικά κεφάλαια σε ολόκληρο τον κόσμο.
Ελλείμματα και δαπάνες: Οι μεγάλες διαφορές με την Ελλάδα
Στο δημοσιονομικό μέτωπο, η κατάσταση της Γαλλίας είναι σαφώς καλύτερη από εκείνη της Ελλάδας το 2009, όταν το έλλειμμα είχε φτάσει περίπου στο 15% του ΑΕΠ και η αναθεώρηση των ελληνικών δημοσιονομικών στοιχείων είχε κλονίσει την εμπιστοσύνη των επενδυτών.
Στη Γαλλία δεν υπάρχουν ενδείξεις παραποίησης στοιχείων, αναφέρει το δημοσίευμα. Ωστόσο, οι κυβερνήσεις της χώρας έχουν επανειλημμένα αποτύχει να επιτύχουν τους δημοσιονομικούς στόχους, εξαιτίας των χαμηλότερων φορολογικών εσόδων, της επιβράδυνσης της ανάπτυξης και της πολιτικής αδυναμίας εφαρμογής μέτρων λιτότητας.
Ο στόχος για μείωση του ελλείμματος στο 5% του ΑΕΠ φέτος, από 5,1% το 2025, έχει ήδη εγκαταλειφθεί, με την κυβέρνηση να προβλέπει πλέον έλλειμμα περίπου 5,4%.
Σε αντίθεση με την Ελλάδα της προηγούμενης δεκαετίας, η Γαλλία διαθέτει περιορισμένα περιθώρια αύξησης των φορολογικών εσόδων, καθώς η φορολογική επιβάρυνση βρίσκεται ήδη μεταξύ των υψηλότερων στην Ευρώπη. Στον αντίποδα, η Ελλάδα είχε τη δυνατότητα να αυξήσει σημαντικά τα δημόσια έσοδα μέσω της αντιμετώπισης της εκτεταμένης φοροδιαφυγής και της αναδιοργάνωσης του φοροεισπρακτικού μηχανισμού.
Έτσι, η γαλλική κυβέρνηση καλείται να περιορίσει τις δημόσιες δαπάνες, οι οποίες αντιστοιχούν στο 57% του ΑΕΠ, το δεύτερο υψηλότερο ποσοστό στην Ευρώπη μετά τη Φινλανδία.
Ωστόσο, οι περικοπές προσκρούουν στις κοινωνικές αντιδράσεις, στη γήρανση του πληθυσμού και στο αυξανόμενο κόστος υγειονομικής περίθαλψης. Η μεταρρύθμιση του συνταξιοδοτικού συστήματος αποτελεί χαρακτηριστικό παράδειγμα, καθώς η αναστολή της αύξησης του ορίου συνταξιοδότησης επιβάρυνε περαιτέρω τον δημοσιονομικό σχεδιασμό.
Ισχυρότερη οικονομία και ανθεκτικότερες τράπεζες
Όπως σημειώνει το Bloomberg, ένα από τα σημαντικότερα πλεονεκτήματα της Γαλλίας είναι η διαφορετική διάρθρωση της οικονομίας της. Ενώ η Ελλάδα κατά την έναρξη της κρίσης στηριζόταν σε μεγάλο βαθμό στον τουρισμό, τη ναυτιλία και τη γεωργία, η γαλλική οικονομία είναι πολύ μεγαλύτερη και περισσότερο διαφοροποιημένη. Διαθέτει ισχυρούς κλάδους στη βιομηχανία πολυτελείας, την αεροδιαστημική, τις χρηματοοικονομικές υπηρεσίες, την τεχνολογία και τις μεταφορές.
Το ισοζύγιο τρεχουσών συναλλαγών της βρίσκεται κοντά στην ισορροπία, σε αντίθεση με την Ελλάδα, η οποία το 2009 εμφάνιζε έλλειμμα περίπου 12% του ΑΕΠ.
Επιπλέον, η Γαλλία εξαρτάται λιγότερο από τα ορυκτά καύσιμα, καθώς το μεγαλύτερο μέρος της ηλεκτροπαραγωγής της προέρχεται από την πυρηνική ενέργεια και τις ανανεώσιμες πηγές.
Σημαντικά ισχυρότερο είναι και το τραπεζικό της σύστημα. Οι γαλλικές τράπεζες διαθέτουν διαφοροποιημένες δραστηριότητες, υψηλότερα κεφαλαιακά αποθέματα και αυστηρότερο ρυθμιστικό πλαίσιο, που ενισχύουν την ανθεκτικότητά τους απέναντι σε πιθανές απώλειες από κρατικά ομόλογα.
Στην ελληνική κρίση, αντίθετα, η μεγάλη έκθεση των τραπεζών στο δημόσιο χρέος και οι ζημιές από το PSI εξανέμισαν σημαντικό μέρος της κεφαλαιακής τους βάσης. Η βαθιά ύφεση και η εκτίναξη των μη εξυπηρετούμενων δανείων επιδείνωσαν την κατάσταση, καθιστώντας αναγκαίες διαδοχικές ανακεφαλαιοποιήσεις.
Τα όπλα της ΕΚΤ και ο πολιτικός κίνδυνος
Μια ακόμη σημαντική διαφορά είναι ότι η Ευρωζώνη διαθέτει σήμερα περισσότερα εργαλεία αντιμετώπισης κρίσεων σε σχέση με το 2010.
Ο Ευρωπαϊκός Μηχανισμός Σταθερότητας (ESM), που δημιουργήθηκε στον απόηχο της ελληνικής κρίσης, μπορεί να προσφέρει χρηματοδοτική στήριξη υπό όρους. Παράλληλα, η Ευρωπαϊκή Κεντρική Τράπεζα διαθέτει μηχανισμούς παρέμβασης στις αγορές ομολόγων.
Το 2012, ο τότε πρόεδρος της ΕΚΤ Μάριο Ντράγκι δεσμεύθηκε να κάνει «ό,τι χρειαστεί» για τη διάσωση του ευρώ, ανοίγοντας τον δρόμο για το πρόγραμμα απεριόριστων αγορών ομολόγων OMT, το οποίο πάντως δεν έχει ενεργοποιηθεί ποτέ.
Σήμερα υπάρχει επιπλέον το Εργαλείο Προστασίας της Μετάδοσης (TPI), που επιτρέπει στην ΕΚΤ να παρεμβαίνει όταν οι διακυμάνσεις στις αγορές θεωρούνται αδικαιολόγητες και απειλούν την ομαλή μετάδοση της νομισματικής πολιτικής.
Μέχρι στιγμής, πάντως, η ΕΚΤ αποφεύγει να αφήσει να εννοηθεί ότι σχεδιάζει παρέμβαση υπέρ της Γαλλίας, επισημαίνοντας ότι η αντιμετώπιση των δημοσιονομικών προβλημάτων αποτελεί πρωτίστως ευθύνη της ίδιας της χώρας.
Τέλος, το Bloomberg εντοπίζει πολιτικές ομοιότητες ανάμεσα στη Γαλλία του 2026 και την Ελλάδα του 2009. Και στις δύο περιπτώσεις, η δημοσιονομική επιδείνωση συνοδεύεται από αποδυνάμωση των παραδοσιακών κομμάτων και ενίσχυση των αντισυστημικών δυνάμεων.
Στην Ελλάδα, η κρίση ανέδειξε τον Αλέξη Τσίπρα στην εξουσία το 2015, οδηγώντας σε μια σκληρή σύγκρουση με τους Ευρωπαίους εταίρους, προτού συμφωνηθεί το τρίτο πρόγραμμα διάσωσης. Στη Γαλλία, η Μαρίν Λεπέν εμφανίζεται ως φαβορί για τις προεδρικές εκλογές του 2027, ενώ ο Ζαν-Λικ Μελανσόν καταλαμβάνει τη δεύτερη θέση σε πολλές δημοσκοπήσεις.
Το συμπέρασμα του Bloomberg είναι ότι η Γαλλία δεν βρίσκεται στην ίδια κατάσταση με την Ελλάδα του 2010. Ωστόσο, το τεράστιο μέγεθος του χρέους της, η διεθνής έκθεση των επενδυτών και η πολιτική αδυναμία δημοσιονομικής προσαρμογής καθιστούν μια πιθανή γαλλική κρίση πολύ μεγαλύτερη δοκιμασία για την Ευρωζώνη.