Με διψήφιο ρυθμό σε όγκο και σχεδόν 10% σε τζίρο κινείται ανοδικά το 2026 η αγορά των τυποποιημένων τυριών στην Ελλάδα, επιβεβαιώνοντας ότι η κατηγορία παραμένει από τις πλέον δυναμικές στα σούπερ μάρκετ και μάλιστα αυτή που φέρνει το μεγαλύτερο τζίρο στα ράφια των αλυσίδων. Τα στοιχεία που έχει στη διάθεσή του στο powergame.gr για το σύνολο της αγοράς σούπερ μάρκετ, superettes, νησιών και εκπτωτικών αλυσίδων (discounters) δείχνουν ότι στο οκτάμηνο – Ιανουάριος-Αύγουστος – του 2026 οι πωλήσεις έχουν ανέλθει σε 432,46 εκατ. ευρώ, έναντι 393,39 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, καταγράφοντας άνοδο 9,9%.
Ακόμη ισχυρότερη είναι η ανάπτυξη σε όγκο, ο οποίος αυξάνεται κατά 11,9%. Η διαφοροποίηση ανάμεσα στην αύξηση αξίας και όγκου δείχνει ότι η μέση αξία ανά μονάδα προϊόντος κινείται χαμηλότερα κατά περίπου 1,8%, γεγονός που συνδέεται τόσο με τις τιμολογιακές μεταβολές όσο και με το διαφορετικό μείγμα προϊόντων και προωθητικών ενεργειών στην αγορά.
Η τάση συνεχίζει ουσιαστικά την ισχυρή πορεία του 2025. Την περασμένη χρονιά η συνολική αγορά τυποποιημένου τυριού είχε διαμορφωθεί στα 624,86 εκατ. ευρώ από 557,46 εκατ. ευρώ το 2024, καταγράφοντας ανάπτυξη 12,1%, ενώ οι όγκοι είχαν ενισχυθεί κατά 11,1%.
To τυρί σε φέτες παραμένει η μεγαλύτερη κατηγορία
Με διαφορά η μεγαλύτερη υποκατηγορία είναι τα τυριά κομμένα σε φέτες, τα οποία απέφεραν στο οκτάμηνο πωλήσεις 98,75 εκατ. ευρώ και αντιστοιχούν περίπου στο 23% της συνολικής αγοράς. Ωστόσο η εικόνα τους φέτος είναι διαφορετική από εκείνη των περισσότερων κατηγοριών. Ο τζίρος τους υποχωρεί κατά 1,6%, την ώρα που οι όγκοι αυξάνονται κατά 5,4%. Η απόκλιση αυτή είναι ενδεικτική της έντονης πίεσης στη μέση τιμή. Η εικόνα γίνεται ακόμη πιο χαρακτηριστική στους θερινούς μήνες. Τον Ιούλιο οι πωλήσεις σε αξία μειώθηκαν κατά 3%, ενώ τον Αύγουστο κατά 4,2%, παρά το γεγονός ότι οι όγκοι αυξήθηκαν κατά 11,2% και 9% αντίστοιχα.
Καθοριστικό ρόλο παίζουν τα προϊόντα ιδιωτικής ετικέτας. Σύμφωνα με τα στοιχεία που έχουμε στη διάθεσή μας, παραμένουν ο μεγαλύτερος παίκτης στην κατηγορία των τυριών που είναι τεμαχισμένα σε φέτες, ωστόσο στο φετινό οκτάμηνο οι πωλήσεις τους σε αξία μειώνονται κατά 7,9%, στα 47,13 εκατ. ευρώ, ενώ ο όγκος αυξάνεται κατά 6,6%.
Στην αγορά των συσκευασμένων τυριών, οι ισορροπίες παραμένουν σε μεγάλο βαθμό σταθερές στην κορυφή, αλλά κάτω από αυτήν καταγράφονται ενδιαφέρουσες μεταβολές μεριδίων και διαφορετικές ταχύτητες ανάπτυξης μεταξύ των βασικών παικτών.
Τα προϊόντα ιδιωτικής ετικέτας εξακολουθούν να κυριαρχούν με μεγάλη διαφορά. Στο οκτάμηνο του 2026 συγκεντρώνουν μερίδιο 34,3% σε αξία, έναντι 36,4% την αντίστοιχη περίοδο του 2025, χάνοντας 2,1 ποσοστιαίες μονάδες. Η υποχώρηση είναι ακόμη πιο εμφανής σε όγκο, όπου το μερίδιό τους μειώνεται από 45,8% σε 44,7%. Παρά την απώλεια μεριδίου, παραμένουν μακράν ο μεγαλύτερος «παίκτης» της αγοράς, με πωλήσεις 148,3 εκατ. ευρώ στην χρονική περίοδο αναφοράς.
Πρώτη η Όπτιμα ακολουθεί η Νουνού
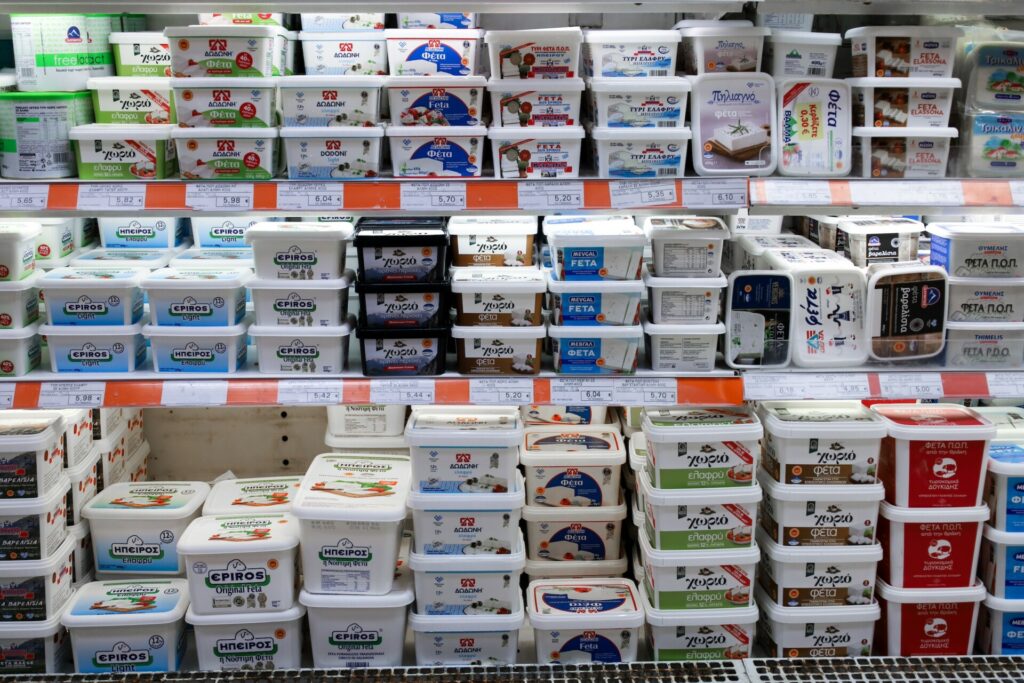
Στην πρώτη θέση μεταξύ των επώνυμων εταιρειών βρίσκεται η Όπτιμα (Φέτα Ήπειρος, Λογάδι, Adoro, Kerrygold, Κατίκι Δομοκού, Ταλαγάνι Αποστόλου). Οι πωλήσεις της διαμορφώνονται στα 63,9 εκατ. ευρώ, αυξημένες κατά 11,1%, ενώ το μερίδιο αξίας ενισχύεται οριακά από 14,6% σε 14,8%. Σε όγκο, πάντως, το μερίδιό της υποχωρεί από 12,2% σε 11,9%, γεγονός που δείχνει ότι η ανάπτυξη της αξίας είναι ισχυρότερη από την αύξηση των τεμαχίων.
Ακολουθεί η FrieslandCampina που παράγει το Νουνού, με πωλήσεις 26,5 εκατ. ευρώ και ανάπτυξη 14,6%. Το μερίδιό της σε αξία ανεβαίνει από 5,9% σε 6,1%, ενώ στον όγκο ενισχύεται ακόμα περισσότερο, από 5,4% σε 6,3%. Πρόκειται για μία από τις εταιρείες που κερδίζουν καθαρά έδαφος και στις δύο διαστάσεις. Ιδιαίτερα ισχυρή είναι και η Δωδώνη. Οι πωλήσεις της φτάνουν τα 19,2 εκατ. ευρώ, με άνοδο 13,7%, ενώ το μερίδιο σε τζίρο ανεβαίνει από 4,3% σε 4,4%. Σε όγκο η εταιρεία κινείται επίσης ανοδικά από 3,2% σε 3,3%, ενώ εμφάνισε έντονα ανοδικές επιδόσεις κατά τους θερινούς μήνες.
Στην επόμενη βαθμίδα βρίσκεται η ΦΑΓΕ με τυριά όπως το Τρικαλινό και το Flair, με πωλήσεις 15,8 εκατ. ευρώ και άνοδο 12,3%. Το μερίδιο αξίας παραμένει σταθερό στο 3,6%, ενώ ο όγκος κινείται επίσης χωρίς ουσιαστική αλλαγή, κοντά στο 2,3%. Η Mondelez εμφανίζει πωλήσεις 15,5 εκατ. ευρώ, με ανάπτυξη 10,6% και σταθερό μερίδιο αξίας στο 3,6%. Αντίστοιχα, η Καράλης διατηρεί μερίδιο 3,1% σε αξία, με πωλήσεις 13,4 εκατ. ευρώ και άνοδο 10,7%, αν και στον όγκο καταγράφεται μικρή υποχώρηση μεριδίου.
Σημαντική δυναμική εμφανίζει η Arla Foods. Οι πωλήσεις της αυξάνονται κατά 34,3%, στα 10,8 εκατ. ευρώ, και το μερίδιο αξίας ανεβαίνει από 2,1% σε 2,5%. Στον όγκο το μερίδιο ενισχύεται ακόμη περισσότερο, από 1,8% σε 2,4%. Πρόκειται για μία από τις εντονότερες μεταβολές μεταξύ των μεγάλων επώνυμων παικτών.
Ισχυρή είναι και η πορεία του Ολύμπου, με αύξηση πωλήσεων κατά 21,9% και μερίδιο τζίρου που ανεβαίνει από 1,9% σε 2,1%. Σε όγκο, το μερίδιο αυξάνεται από 1,3% σε 1,5%.
Η Μεβγάλ κινείται επίσης θετικά. Οι πωλήσεις της φτάνουν τα 5,52 εκατ. ευρώ, αυξημένες κατά 9,6%. Το μερίδιό της σε αξία παραμένει σταθερό στο 1,3%, ενώ σε όγκο κινείται στο 1%. Ωστόσο στους θερινούς μήνες παρουσιάζει σημαντική επιτάχυνση, με αύξηση πωλήσεων κατά 23% τον Ιούλιο και 29% τον Αύγουστο.
Ανάμεσα στους μικρότερους παίκτες, ξεχωρίζουν η Valma, η οποία ενισχύει τις πωλήσεις της κατά 41,7% και αυξάνει το μερίδιο αξίας από 0,7% σε 0,9%, καθώς και η Berglandmilch που διαθέτει τα προϊόντα Alpiland, με αύξηση πωλήσεων 105% και ενίσχυση μεριδίου από 0,5% σε 0,9%. Πολύ υψηλούς ρυθμούς εμφανίζουν επίσης η Κρητών Παράδοση και η First Quality Cheese, αν και ξεκινούν από σαφώς χαμηλότερη βάση. Συνολικά, η εικόνα της αγοράς δείχνει ότι τα τυριά ιδιωτικής ετικέτας παραμένουν ο κυρίαρχος πόλος, αλλά χάνουν μέρος του μεριδίου τους. Η Όπτιμα διατηρεί ξεκάθαρα την πρώτη θέση μεταξύ των επώνυμων εταιρειών, ενώ FrieslandCampina, Δωδώνη, Arla και Όλυμπος εμφανίζουν τις πιο καθαρές τάσεις ενίσχυσης. Παράλληλα, η αγορά γίνεται σταδιακά πιο πολυκερματισμένη, με μικρότερους παίκτες να αυξάνουν ταχύτητα και να διεκδικούν μεγαλύτερο κομμάτι από μία κατηγορία που συνεχίζει να αναπτύσσεται.