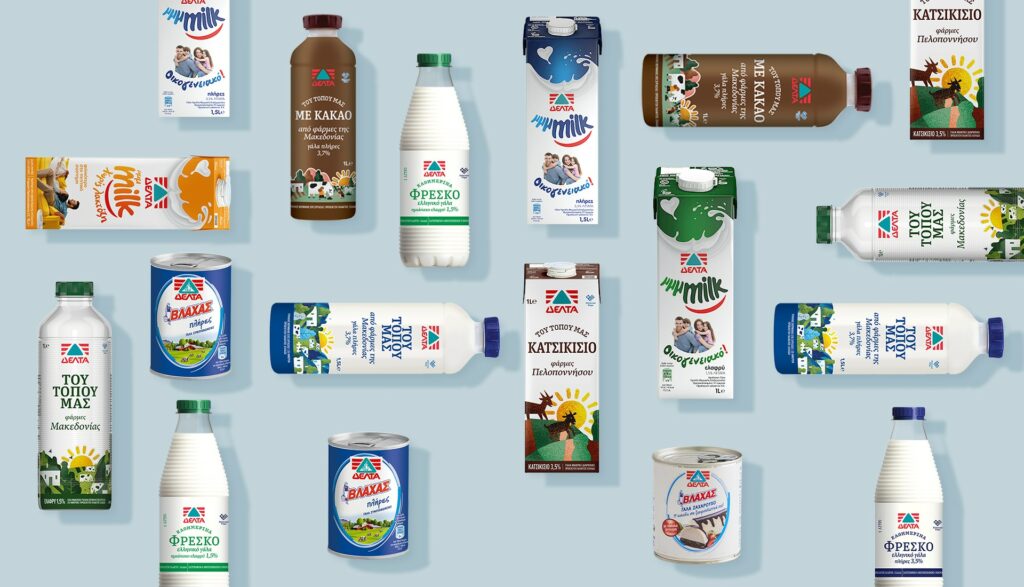
Στο προσκήνιο επανήλθε το προηγούμενο διάστημα η συζήτηση της CVC Capital Partners με τη Bespoke Holdings του Σπύρου Θεοδωρόπουλου υπό το ενδεχόμενο εξαγοράς της Δέλτα από τον Έλληνα επιχειρηματία. Σύμφωνα με αξιόπιστες πηγές με τις οποίες συνομιλεί το powergame.gr, το θέμα έχει κολλήσει, καθώς η απόσταση σε επίπεδο προσφοράς και ζήτησης, η οποία χωρίζει τις δύο πλευρές είναι αγεφύρωτη. Θυμίζουμε ότι ενδιαφέρον είχε υπάρξει και από τον όμιλο Ελληνικά Γαλακτοκομεία της οικογένειας Σαράντη. Στη συγκεκριμένη περίπτωση, ωστόσο, πέρα από το υψηλό τίμημα, καθοριστική παράμετρος είναι η δυνατότητα χρηματοδότησης μιας ακόμη εξαγοράς μετά τη Δωδώνη. Ταυτόχρονα, ο ήδη αυξημένος δανεισμός των Ελληνικών Γαλακτοκομείων καθιστά κρίσιμη τη στάση των τραπεζών. Το εάν θα υποστηρίξουν χρηματοδοτικά μια νέα συναλλαγή τέτοιου μεγέθους αποτελεί ουσιαστικό παράγοντα για την εξέλιξη οποιουδήποτε σχετικού σχεδιασμού, όπως επισημαίνουν πηγές με γνώση της υπόθεσης. Θυμίζουμε ότι ο συνολικός τραπεζικός δανεισμός του ομίλου Ελληνικά Γαλακτοκομεία στις 31 Δεκεμβρίου 2025 ήταν 659,6 εκατ. ευρώ, έναντι 436,4 εκατ. ευρώ το 2024. Αυξήθηκε κατά περίπου 223,2 εκατ. ευρώ ή 51,1%. Ο καθαρός τραπεζικός δανεισμός, μετά την αφαίρεση των διαθεσίμων, διαμορφώθηκε σε 608,2 εκατ. ευρώ.
Η αποτίμηση της εταιρείας και οι όροι μία πιθανής συναλλαγής παραμένουν στο επίκεντρο, με την απόσταση ανάμεσα στις απαιτήσεις που έχουν ακουστεί στην αγορά και σε μια αποτίμηση βάσει της λειτουργικής κερδοφορίας να είναι σημαντική. Να σημειωθεί πάντως ότι η CVC στοχεύει κατά πληροφορίες να έχει ολοκληρώσει την αποεπένδυσή της από τις εταιρείες τροφίμων που διατηρεί ακόμη στην κατοχή της, δηλαδή τη Δέλτα και την όμιλο κατεψυγμένης ζύμης, Αραμπατζής σε διάστημα περίπου 18 μηνών από σήμερα. Σε κάθε περίπτωση, βασικό πλεονέκτημα και στοιχείο υπεραξίας για τη Δέλτα αποτελεί η παρουσία της στην παραγωγή γιαουρτιού, προϊόν που αποτελεί το επενδυτικό El Dorado πολλών βιομηχανιών το τελευταίο διάστημα, όπως για παράδειγμα η ΜΕΒΓΑΛ και η Κολιός με επενδύσεις περί τα 200 εκατ. ευρώ η πρώτη και 85 εκατ. ευρώ η δεύτερη. Αλλά και η Κρι Κρι έχει θέσει σε εφαρμογή ένα ευρύ επενδυτικό πλάνο με επίκεντρο το γιαούρτι. Ταυτόχρονα ο τομέας του γιαουρτιού αποτελεί στοιχείο υψηλού ενδιαφέροντος και για εταιρείες του εξωτερικού αλλά και στις διεθνείς αγορές.
Τα 250 εκατ. ευρώ και η αριθμητική του EBITDA
Σε ό,τι αφορά τη Δέλτα, το ποσό των περίπου 250 εκατ. ευρώ ως φερόμενο ζητούμενο τίμημα από πλευράς CVC, το οποίο έχει κυκλοφορήσει ως σενάριο στην αγορά αναδεικνύεται σε βασικό σημείο της συζήτησης. Με βάση EBITDA 16,9 εκατ. ευρώ για τη Δέλτα το 2025, η εφαρμογή ενός πολλαπλασιαστή δέκα φορές τη λειτουργική κερδοφορία οδηγεί σε επιχειρηματική αξία περίπου 169 εκατ. ευρώ. Ακόμη, δηλαδή, και σε ένα υψηλό και αισιόδοξο σενάριο αποτίμησης με αυτόν τον πολλαπλασιαστή, το σημείο αναφοράς θα βρισκόταν πρακτικά στη ζώνη των 170 εκατ. ευρώ.
Η απόσταση από τα 250 εκατ. ευρώ ανέρχεται επομένως σε περίπου 80 εκατ. ευρώ. Αντίστροφα, μια επιχειρηματική αξία 250 εκατ. ευρώ αντιστοιχεί σε περίπου 14,8 φορές το EBITDA του 2025, αισθητά υψηλότερα από το συγκεκριμένο σενάριο. Η σύγκριση προϋποθέτει ότι τα ποσά αναφέρονται στην ίδια βάση αποτίμησης. Ο πολλαπλασιαστής EBITDA χρησιμοποιείται για τον υπολογισμό της επιχειρηματικής αξίας, ενώ το τελικό τίμημα για τις μετοχές επηρεάζεται από τον καθαρό δανεισμό και τις υπόλοιπες προσαρμογές της συναλλαγής. Ωστόσο, η αριθμητική δείχνει το μέγεθος της απόστασης που θα πρέπει να καλυφθεί, εφόσον τα 250 εκατ. ευρώ παραμένουν σημείο αναφοράς για την πλευρά του πωλητή.
Η ερώτηση στον Μιχάλη Σαράντη στο Food Forward
Το θέμα της Δέλτα τέθηκε κατά πληροφορίες και στο πρόσφατο συνέδριο Food Forward, στο Hyatt Regency της Θεσσαλονίκης. Σε πάνελ όπου συμμετείχαν ο Χρήστος Γιαννίτσης της Όμηρος, ο Νίκος Σκανιάς της Δωρικής Τροφίμων, ο Θάνος Παπαευθυμίου της Βαλμά και ο Μιχάλης Σαράντης, πρόεδρος της Διεπαγγελματικής Οργάνωσης Φέτας και μέτοχος των Ελληνικών Γαλακτοκομείων, ο τελευταίος ερωτήθηκε για το ενδεχόμενο απόκτησης της Δέλτα. Η ερώτηση αφορούσε και το εάν η CVC πουλούσε ακριβά, σε σχέση με το ποσό των περίπου 250 εκατ. ευρώ που έχει ακουστεί στην αγορά. Μάλιστα, τέθηκε παρουσία του αντιπροέδρου της Δέλτα και διευθύνοντος συμβούλου της Vivartia, Θανάση Παπανικολάου. Το στιγμιότυπο αποτυπώνει το ενδιαφέρον που συγκεντρώνει η υπόθεση στον κλάδο.
Οι συνέργειες με τη ΜΕΒΓΑΛ για τον Θεοδωρόπουλο
Στην περίπτωση του Σπύρου Θεοδωρόπουλου, η απόκτηση της Δέλτα θα μπορούσε να έχει πρόσθετη σημασία λόγω της μετοχικής συμμετοχής του επιχειρηματία στη ΜΕΒΓΑΛ. Οι δύο εταιρείες είχαν παλαιότερα μετοχική σύνδεση. Η Δέλτα κατείχε περίπου το 43,2% της ΜΕΒΓΑΛ, ποσοστό από το οποίο αποχώρησε το 2021, μετά την είσοδο της CVC στη Vivartia. Η συμμετοχή πέρασε στην οικογένεια Χατζάκου και ο Σπύρος Θεοδωρόπουλος απέκτησε περίπου το 21,6% της βορειοελλαδικής γαλακτοβιομηχανίας, δηλαδή το ήμισυ του ποσοστού που πούλησε η Δέλτα. Παρά το γεγονός επομένως ότι ο Σπύρος Θεοδωρόπουλος διατηρεί το ενδιαφέρον του για τη Δέλτα, η προσφορά του για την απόκτησή της φαίνεται ότι δεν ικανοποιεί τις απαιτήσεις της CVC. Κάτι που θα μπορούσε να σημάνει την πιθανή προσέλκυση επενδυτή και από το εξωτερικό, κάτι που προς το παρόν δεν αποτελεί πεδίο στο οποίο υπάρχει κινητικότητα. Ωστόσο ένας ξένος επενδυτής θα μπορούσε να προσεγγίσει και τις οικονομικές απαιτήσεις της CVC για τη Δέλτα, όπως συνέβη και στην περίπτωση πώλησης του κλάδου εστίασης στη Recipe του Ινδο-Καναδού επιχειρηματία και επικεφαλής της Fairfax. Πρεμ Γουάτσα.