Ο ετήσιος πληθωρισμός στην Ελλάδα, μετά την υποχώρησή του σε χαμηλό εννέα μηνών τον Ιούλιο (2,7%), επιταχύνθηκε εκ νέου τον Αύγουστο, διαμορφούμενος στο 3,7%, έναντι 3,2% στην Ευρωζώνη (βλ. Διάγραμμα 1.1). Το τελευταίο δεκαπενθήμερο, η όξυνση των εντάσεων στα πολεμικά μέτωπα της Μέσης Ανατολής και της Ουκρανίας-Ρωσίας οδήγησε σε νέες πιέσεις των τιμών της ενέργειας, τόσο του πετρελαίου όσο και του φυσικού αερίου, δημιουργώντας ανοδικούς κινδύνους για τον πληθωρισμό τους επόμενους μήνες, αναφέρουν οι αναλυτές της Eurobank στο ενημερωτικό δελτίο 7 Ημέρες Οικονομία.
Σημειώνεται ότι στις 2 Οκτωβρίου η Ευρωπαϊκή Στατιστική Υπηρεσία (Eurostat) είναι προγραμματισμένο να ανακοινώσει την προκαταρκτική εκτίμηση για τον πληθωρισμό του Σεπτεμβρίου, ενώ μία εβδομάδα αργότερα, στις 9 Οκτωβρίου, η Ελληνική Στατιστική Αρχή (ΕΛΣΤΑΤ) θα δημοσιεύσει τα σχετικά στοιχεία. Τέλος, σύμφωνα με την τακτική έκδοση Inflation Monitor της Τραπέζης της Ελλάδος (ΤτΕ), η οποία δημοσιεύθηκε στις 14 Σεπτεμβρίου, ο μέσος ετήσιος πληθωρισμός στην Ελλάδα εκτιμάται στο 3,5% το 2026, έναντι 3,0% στην Ευρωζώνη, ενώ προβλέπεται να επιβραδυνθεί στο 2,7% το 2027 και στο 2,2% το 2028, έναντι 2,5% και 2,1%, αντίστοιχα, στην Ευρωζώνη, αναφέρουν.
Διαχωρίζοντας τον Εναρμονισμένο Δείκτη Τιμών Καταναλωτή (ΕνΔΤΚ) σε πέντε βασικές κατηγορίες, παρατηρούμε ότι οι υπηρεσίες είχαν μακράν τη μεγαλύτερη συνεισφορά στον πληθωρισμό της ελληνικής οικονομίας τον Αύγουστο (+2,2 ποσοστιαίες μονάδες), ενώ ακολούθησαν η ενέργεια (+1,2 ποσοστιαίες μονάδες), τα μη ενεργειακά βιομηχανικά αγαθά (+0,2 ποσοστιαίες μονάδες) και τα μη επεξεργασμένα τρόφιμα (+0,1 ποσοστιαίες μονάδες). Παράλληλα, η επιτάχυνση του πληθωρισμού τον Αύγουστο σε σύγκριση με τον Ιούλιο προήλθε κυρίως από τις υπηρεσίες οργανωμένων ταξιδιών και διαμονής και, σε αρκετά μικρότερο βαθμό, από την ενέργεια. Τέλος, όπως παρουσιάζεται στο Διάγραμμα 1.2, μεταξύ των πέντε βασικών κατηγοριών του ΕνΔΤΚ, τα μη επεξεργασμένα τρόφιμα (κρέας, ψάρια και θαλασσινά, φρούτα και λαχανικά) καταγράφουν τη μεγαλύτερη σωρευτική αύξηση των τιμών σε σύγκριση με τα προ πανδημίας επίπεδα (47,6%). Ακολουθούν η ενέργεια (34,7%), τα επεξεργασμένα τρόφιμα, συμπεριλαμβανομένων των αλκοολούχων ποτών και του καπνού (24,3%), οι υπηρεσίες (21,1%) και τα μη ενεργειακά βιομηχανικά αγαθά (14,3%).
Με την έναρξη του πολέμου στον Περσικό Κόλπο και τη συνακόλουθη άνοδο των τιμών της ενέργειας, οι επίσημοι οργανισμοί, τόσο στην Ελλάδα όσο και διεθνώς, εστίασαν στους ανοδικούς κινδύνους για τον πληθωρισμό και στους καθοδικούς κινδύνους για την ιδιωτική κατανάλωση και τις εξαγωγές. Ωστόσο, σε ό,τι αφορά το β’ τρίμηνο του 2026, οι τελευταίοι δεν αποτυπώθηκαν σε σημαντικό βαθμό στα στοιχεία των εθνικών λογαριασμών. Αντιθέτως, ο ρυθμός αύξησης της ιδιωτικής κατανάλωσης στην Ελλάδα επιταχύνθηκε σε 0,9% QoQ / 1,7% YoY, από -0,3% QoQ / 0,2% YoY το α’ τρίμηνο, ενώ οι εξαγωγές αγαθών αυξήθηκαν κατά 2,9% QoQ / 6,6% YoY, από -1,3% QoQ / 3,2% YoY, εν μέρει λόγω των αυξημένων αναγκών για διυλισμένα προϊόντα πετρελαίου που δημιούργησε η τρέχουσα κρίση. Αντίθετα, κάμψη κατέγραψαν οι εξαγωγές υπηρεσιών, παρά την καλή πορεία των ταξιδιωτικών εσόδων, υποχωρώντας κατά 1,4% QoQ / 1,7% YoY, έναντι αύξησης κατά 0,9% QoQ / 2,7% YoY το α’ τρίμηνο.
Η επιτάχυνση του πληθωρισμού τον Αύγουστο και, κυρίως, η νέα ισχυρή άνοδος των διεθνών τιμών της ενέργειας τον Σεπτέμβριο επαναφέρουν στο προσκήνιο τους παραπάνω κινδύνους για την πορεία της οικονομίας κατά το β’ εξάμηνο του έτους. Ενδεχόμενη διατήρηση των τιμών της ενέργειας σε υψηλά επίπεδα θα μπορούσε να ενισχύσει περαιτέρω τις πληθωριστικές πιέσεις, τόσο άμεσα, μέσω των τιμών των ενεργειακών αγαθών, όσο και έμμεσα, μέσω της μετακύλισης του υψηλότερου ενεργειακού κόστους στις τιμές άλλων αγαθών και υπηρεσιών. Παράλληλα, η επιβάρυνση του πραγματικού διαθέσιμου εισοδήματος των νοικοκυριών θα μπορούσε να περιορίσει τη δυναμική της ιδιωτικής κατανάλωσης.
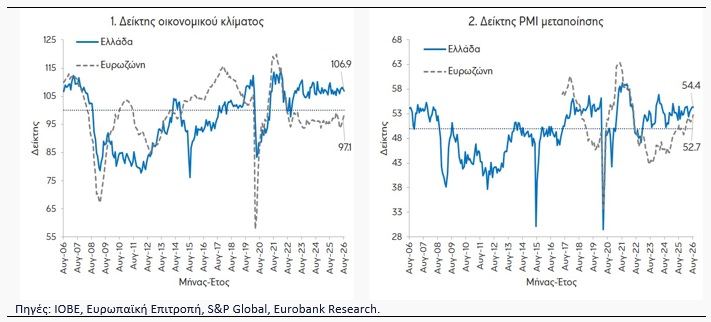
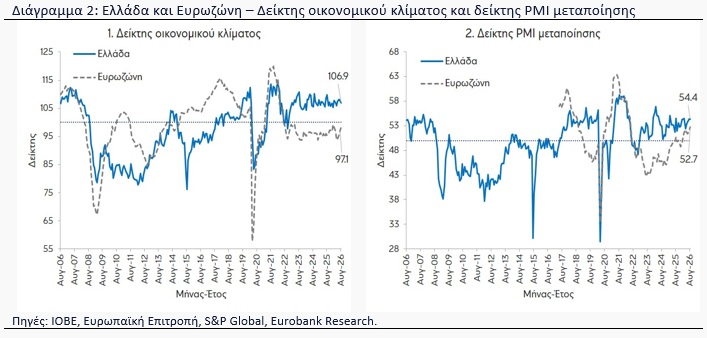
Μέχρι στιγμής, πάντως, οι διαθέσιμες ενδείξεις από τους δείκτες ερευνών οικονομικής συγκυρίας παραμένουν θετικές και δεν καταδεικνύουν ουσιαστική εξασθένηση της οικονομικής δραστηριότητας. Συγκεκριμένα, ο δείκτης οικονομικού κλίματος (βλ. Διάγραμμα 2.1), παρά τη μείωσή του για δεύτερο συνεχόμενο μήνα, διαμορφώθηκε τον Αύγουστο στις 106,9 μονάδες (98,4 στην Ευρωζώνη), από 107,5 τον Ιούλιο και 108,1 τον Ιούνιο, παραμένοντας αισθητά υψηλότερα από τον μακροχρόνιο μέσο όρο του (100 μονάδες). Παράλληλα, θετική έκπληξη αποτέλεσε η περαιτέρω βελτίωση του δείκτη καταναλωτικής εμπιστοσύνης, ο οποίος ενισχύθηκε για δεύτερο συνεχόμενο μήνα και διαμορφώθηκε σε υψηλό 15 μηνών (-43,6 μονάδες), αν και εξακολουθεί να βρίσκεται σε σχετικά χαμηλά επίπεδα. Θετική εικόνα εξακολούθησε να παρουσιάζει και ο τομέας της μεταποίησης, με τον δείκτη PMI να ενισχύεται στις 54,4 μονάδες (βλ. Διάγραμμα 2.2), σε υψηλό πέντε μηνών και αισθητά υψηλότερα από το όριο των 50 μονάδων που διαχωρίζει τη βελτίωση από την επιδείνωση των λειτουργικών συνθηκών. Η εξέλιξη αυτή αντανακλά τους ισχυρούς ρυθμούς αύξησης των νέων παραγγελιών και της απασχόλησης.
Τα παραπάνω δεδομένα αποτελούν ενδείξεις ότι η ελληνική οικονομία διατήρησε σε σημαντικό βαθμό την ανθεκτικότητά της μέχρι και τον Αύγουστο. Ωστόσο, οι συγκεκριμένοι δείκτες δεν ενσωματώνουν ακόμη τις επιπτώσεις από τη νέα άνοδο των τιμών της ενέργειας που καταγράφηκε τον Σεπτέμβριο. Ως εκ τούτου, τα στοιχεία οικονομικής συγκυρίας των επόμενων μηνών θα είναι ιδιαίτερα σημαντικά για την αξιολόγηση των επιπτώσεων στην οικονομία από την αναζωπύρωση των ενεργειακών πιέσεων.