Η χρηματοδότηση της αναπτυξιακής έκρηξης στην τεχνητή νοημοσύνη (AI) μέσω δανεισμού, ξένων κεφαλαίων και τεράστιων επενδύσεων σε υποδομές δημιουργεί νέες εστίες κινδύνου. Η ματαίωση της IPO της Firmus στην Αυστραλία εντείνει τις ανησυχίες για αποτιμήσεις, χρέη και πιθανές αναταράξεις στις διεθνείς αγορές.
Η επενδυτική φρενίτιδα στην τεχνητή νοημοσύνη προσελκύει κεφάλαια τρισεκατομμυρίων δολαρίων, αλλά πίσω από τις υψηλές αποτιμήσεις και τις φιλόδοξες προβλέψεις ανάπτυξης συσσωρεύονται χρέη, χρηματοδοτικές δεσμεύσεις και αβεβαιότητες. Η απόσυρση της αυστραλιανής εταιρείας υποδομών AI Firmus από την προγραμματισμένη δημόσια εγγραφή (IPO) αποτελεί χαρακτηριστική ένδειξη ότι οι επενδυτές αρχίζουν να αξιολογούν αυστηρότερα το κόστος και τη βιωσιμότητα του τεχνολογικού boom.
Την ίδια στιγμή, η ολοένα μεγαλύτερη εξάρτηση της αμερικανικής τεχνολογικής βιομηχανίας από κεφάλαια του εξωτερικού δημιουργεί ένα σύνθετο χρηματοπιστωτικό πλέγμα, το οποίο συνδέει τις εταιρείες τεχνητής νοημοσύνης με τις οικονομίες της Ασίας, τις διεθνείς αγορές ομολόγων και τους θεσμικούς επενδυτές. Ορισμένοι οικονομολόγοι διακρίνουν ομοιότητες με τις ανισορροπίες που προηγήθηκαν της κρίσης του 2007-2008, αν και επισημαίνουν ότι η σημερινή τεχνολογική επανάσταση στηρίζεται σε πραγματικές εφαρμογές και επιχειρήσεις με σημαντική κερδοφορία.
Η AI απορροφά κεφάλαια τρισεκατομμυρίων
Μια χαρακτηριστική εικόνα της νέας επενδυτικής πραγματικότητας προσφέρει η κομητεία Λούντον της Βιρτζίνια, κοντά στην Ουάσιγκτον, μεταδίδει το Bloomberg. Πριν από περίπου δύο δεκαετίες, η περιοχή βρέθηκε στο επίκεντρο της στεγαστικής άνθησης που τροφοδοτήθηκε από την παγκόσμια υπερβάλλουσα αποταμίευση και κατέληξε στην κρίση των στεγαστικών δανείων υψηλού κινδύνου. Σήμερα, η οικονομική της δραστηριότητα συνδέεται σε μεγάλο βαθμό με την ανάπτυξη τεράστιων συγκροτημάτων κέντρων δεδομένων, τα οποία καταναλώνουν ηλεκτρική ενέργεια αντίστοιχη με τις ανάγκες ολόκληρων πόλεων.
Η αναλογία δεν αφορά απλώς την τοπική οικονομία. Αντανακλά τις διεθνείς ανισορροπίες που διαμορφώνονται γύρω από την τεχνητή νοημοσύνη, καθώς οι οικονομίες με πλεονάζουσες αποταμιεύσεις διοχετεύουν κεφάλαια προς τις ΗΠΑ, όπου συγκεντρώνεται μεγάλο μέρος των επενδύσεων στην τεχνολογία και στις απαραίτητες υποδομές.
Σύμφωνα με εκτιμήσεις του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ), η σωρευτική αύξηση των υπερβαλλουσών αποταμιεύσεων στην παγκόσμια οικονομία από το 2023 αναμένεται να φθάσει τα 1,95 τρισ. δολάρια έως το τέλος του 2026. Το μέγεθος αυτό είναι περίπου κατά ένα τρίτο υψηλότερο από την αντίστοιχη αύξηση των 1,5 τρισ. δολαρίων κατά την τριετία πριν από την κρίση του 2008.
Η βασική διαφορά βρίσκεται στον τρόπο αξιοποίησης αυτών των κεφαλαίων. Στις αρχές της δεκαετίας του 2000, σημαντικό μέρος των αποταμιεύσεων από την Ασία και τις πετρελαιοπαραγωγές χώρες κατευθυνόταν σε αμερικανικά κρατικά ομόλογα, συμβάλλοντας στη συγκράτηση του κόστους δανεισμού. Σήμερα, οι κρατικές τοποθετήσεις είναι λιγότερο κυρίαρχες και μεγαλύτερο μερίδιο των κεφαλαίων διαχειρίζονται ιδιωτικά επενδυτικά σχήματα, τα οποία αναζητούν υψηλότερες αποδόσεις σε μετοχές, εταιρικά ομόλογα και άλλες επενδύσεις που συνδέονται με την AI.
Από τις αρχές του 2024 έως το τέλος Ιουλίου, οι καθαρές αγορές αμερικανικών μετοχών από ξένους επενδυτές ανήλθαν περίπου σε 1,5 τρισ. δολάρια. Ανάλυση του Bloomberg Economics, βασισμένη σε στοιχεία του αμερικανικού υπουργείου Οικονομικών, υπολόγισε ότι το 2025 περίπου το 20% των ξένων τοποθετήσεων σε αμερικανικές μετοχές αφορούσε κλάδους που συνδέονται με την τεχνητή νοημοσύνη, έναντι περίπου 10% το 2019.
Με βάση αυτό το ποσοστό, η έκθεση των ξένων επενδυτών σε εισηγμένες αμερικανικές εταιρείες που βρίσκονται στον πυρήνα της επενδυτικής έκρηξης της AI υπολογιζόταν σε περίπου 4,9 τρισ. δολάρια στα τέλη Ιουνίου. Πρόκειται για ποσό συγκρίσιμο με το ετήσιο ΑΕΠ της Γερμανίας.
Παράλληλα, οι επενδύσεις ξένων επιχειρήσεων σε νέα παραγωγικά έργα, όπως εργοστάσια και ενεργειακές εγκαταστάσεις, συγκεντρώνονται όλο και περισσότερο σε στρατηγικούς κλάδους που σχετίζονται με την τεχνολογία. Σύμφωνα με στοιχεία των Ηνωμένων Εθνών, οι άμεσες ξένες επενδύσεις στις ανεπτυγμένες οικονομίες αυξάνονται ταχύτερα από ό,τι στις αναπτυσσόμενες, εξέλιξη που συνδέεται εν μέρει με τον κεντρικό ρόλο των ΗΠΑ στην ανάπτυξη της τεχνητής νοημοσύνης.
ΑΙ: Τα κρυφά βάρη των τεχνολογικών κολοσσών και το κόστος του δανεισμού
Το μέγεθος των κεφαλαιακών αναγκών αποτυπώνεται στις προβλέψεις για τις υποδομές που απαιτούνται προκειμένου να υποστηριχθεί η επόμενη φάση ανάπτυξης της AI. Σε μελέτη του Οκτωβρίου, ο οικονομολόγος Στάιν βαν Νιούβενμπουργκ της Columbia Business School εκτίμησε ότι οι σωρευτικές επενδύσεις σε σχετικές υποδομές θα μπορούσαν να προσεγγίσουν τα 9 τρισ. δολάρια έως το 2032. Εφόσον επιβεβαιωθεί η πρόβλεψη, θα πρόκειται για ένα από τα μεγαλύτερα επενδυτικά προγράμματα στην αμερικανική ιστορία ως ποσοστό του ΑΕΠ, ξεπερνώντας ακόμη και την έκρηξη των σιδηροδρόμων τον 19ο αιώνα.
Το πρόβλημα δεν περιορίζεται στα κεφάλαια που έχουν ήδη δαπανηθεί. Σύμφωνα με τα στοιχεία που παρατίθενται στο δημοσίευμα του Bloomberg, οι Amazon, Microsoft, Alphabet, Meta και Oracle έχουν αναλάβει συνολικές δεσμεύσεις σχεδόν 3 τρισ. δολαρίων μέσω μισθώσεων, συμφωνιών αγοράς και εγγυήσεων, οι οποίες δεν εμφανίζονται με τον ίδιο τρόπο στις εταιρικές οικονομικές καταστάσεις όπως ο συμβατικός δανεισμός.
Αυτές οι δεσμεύσεις δεν συνιστούν αυτομάτως ισόποσο χρέος, δημιουργούν όμως μελλοντικές υποχρεώσεις που πρέπει να εξυπηρετηθούν ακόμη και αν οι προσδοκώμενες αποδόσεις καθυστερήσουν. Το κρίσιμο ερώτημα είναι κατά πόσο τα έσοδα από τις υπηρεσίες τεχνητής νοημοσύνης θα αυξηθούν αρκετά ώστε να δικαιολογήσουν το κόστος των υποδομών και να καλύψουν τις δεσμεύσεις των εταιρειών.
Η αμφισβήτηση της οικονομικής βιωσιμότητας της έκρηξης της τεχνητής νοημοσύνης εντείνει τις πιέσεις στην αγορά ομολόγων που χρηματοδοτούν τις ψηφιακές υποδομές στις ΗΠΑ, σύμφωνα με δημοσίευμα των Financial Times. Οι επενδυτές εμφανίζονται πλέον επιφυλακτικοί ως προς το εάν τα μελλοντικά έσοδα θα επαρκέσουν για την εξυπηρέτηση του υψηλού δανεισμού που απαιτεί η κατασκευή data centers.
Οι τιμές ομολόγων που συνδέονται με μεγάλα έργα, όπως τα Hyperion και Project Excalibur, έχουν υποχωρήσει αισθητά κάτω από την ονομαστική τους αξία. Πρόκειται για υποδομές που προορίζονται να εξυπηρετήσουν εταιρείες όπως η Meta, η Nvidia και η Oracle.
Αντίστοιχη επιφυλακτικότητα καταγράφεται απέναντι στις εταιρείες neocloud, οι οποίες παρέχουν υπολογιστική ισχύ για εφαρμογές AI. Χαρακτηριστική περίπτωση αποτελεί η CoreWeave, με τη χρηματοδότηση της επέκτασής τους να βασίζεται σε επιθετικές στρατηγικές δανεισμού.
Το επενδυτικό κλίμα επιβαρύνθηκε από τη μετάθεση της IPO της OpenAI για το 2027 και την επιβράδυνση της τριμηνιαίας αύξησης πωλήσεων της Anthropic. Παράλληλα, αναλυτές προειδοποιούν για χρηματοδοτικό κενό τρισεκατομμυρίων δολαρίων μεταξύ των επενδύσεων σε υποδομές και των απαιτούμενων εσόδων.
Ο Λουντοβίκ Σιμπράν, επικεφαλής επενδύσεων της Allianz, περιέγραψε την εξέλιξη ως «στιγμή του Δαρβίνου» για τα σχετικά ομόλογα, προειδοποιώντας ότι οι καθυστερήσεις στην κατασκευή και την ηλεκτροδότηση αναδεικνύουν κινδύνους που δεν αποτυπώνονται επαρκώς στις αποδόσεις.
Το κρίσιμο ερώτημα είναι πλέον εάν η εμπορική αξιοποίηση της AI θα δικαιολογήσει το τεράστιο κόστος των υποδομών της.
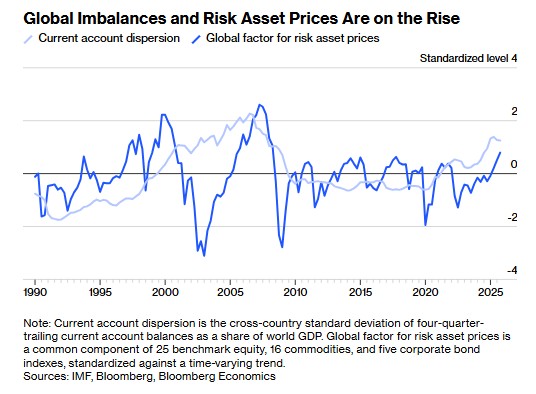
Οι παγκόσμιες ανισορροπίες και οι τιμές ρίσκου περιουσιακών στοιχείων κινδύνου είναι σε άνοδο ©Bloomberg
Η χρηματοδοτική πίεση επιβαρύνεται από την πορεία των επιτοκίων. Σε αντίθεση με την περίοδο πριν από την κρίση του 2008, όταν οι διεθνείς αποταμιεύσεις συνέβαλαν στη μείωση των αποδόσεων των ομολόγων, σήμερα το κόστος δανεισμού βρίσκεται αντιμέτωπο με αυξανόμενες πιέσεις. Το μεγάλο δημόσιο έλλειμμα των ΗΠΑ, το ομοσπονδιακό χρέος που προσεγγίζει τα 40 τρισ. δολάρια και οι γεωπολιτικές αβεβαιότητες εντείνουν την ανησυχία των επενδυτών.
Ο Πιερ-Ολιβιέ Γκουρινσά, πρώην επικεφαλής οικονομολόγος του ΔΝΤ, επισημαίνει ότι μια τεχνολογική επανάσταση που απαιτεί τεράστιες επενδύσεις μπορεί εύλογα να χρηματοδοτείται από κεφάλαια ολόκληρου του κόσμου. Προειδοποιεί, ωστόσο, ότι ακόμη και μια τεχνολογική επανάσταση δεν αποτελεί «λευκή επιταγή». Τα υψηλότερα επιτόκια αυξάνουν το κόστος εξυπηρέτησης του δημόσιου και ιδιωτικού χρέους, περιορίζοντας ταυτόχρονα τη δυνατότητα των κυβερνήσεων να αντιδράσουν σε μια νέα κρίση.
Η κατάσταση περιπλέκεται από τη μεταβολή της σύνθεσης των επενδυτών. Τα ξένα κρατικά αποθεματικά έχουν μικρότερο ρόλο, ενώ τα hedge funds και τα συνταξιοδοτικά ταμεία αναλαμβάνουν μεγαλύτερη έκθεση στις αγορές. Ο Τζιαν Μαρία Μιλέζι-Φερέτι, πρώην στέλεχος της ομάδας του ΔΝΤ που παρακολουθούσε τις ανισορροπίες πριν από την κρίση του 2007-2008, υπογραμμίζει ότι οι ιδιώτες επενδυτές αντιδρούν πολύ ταχύτερα στις ζημιές.
Επιπλέον, ορισμένα hedge funds χρησιμοποιούν αμερικανικά κρατικά ομόλογα ως εξασφαλίσεις για άλλες επενδύσεις. Εάν υποστούν απώλειες σε διαφορετικά περιουσιακά στοιχεία, μπορεί να αναγκαστούν να ρευστοποιήσουν ακόμη και αυτές τις τοποθετήσεις, ασκώντας πρόσθετη πίεση στην αγορά ομολόγων. Οικονομολόγοι της Ομοσπονδιακής Τράπεζας των ΗΠΑ έχουν επισημάνει ότι η υποχώρηση της συμμετοχής ξένων κεντρικών τραπεζών και η αυξανόμενη παρουσία ιδιωτών επενδυτών μπορούν να ενισχύσουν την επίδραση των χρηματοπιστωτικών κραδασμών στις αποδόσεις.

Pierre-Olivier Gourinchas, πρώην επικεφαλής οικονομολόγος του ΔΝΤ
@ EPA/MICHAEL REYNOLDS
AI: Η ασιατική χρηματοδότηση και οι κίνδυνοι μιας διεθνούς ανατροπής
Η έκρηξη της τεχνητής νοημοσύνης δημιουργεί έναν κύκλο κεφαλαίων με αφετηρία την Ασία και βασικό προορισμό τις αμερικανικές τεχνολογικές επιχειρήσεις. Η Ταϊβάν και η Νότια Κορέα, χάρη στη θέση τους στην παγκόσμια αλυσίδα παραγωγής ημιαγωγών, επωφελούνται από την αυξημένη ζήτηση για προηγμένα τσιπ. Μέρος των κερδών και των αποταμιεύσεων που συσσωρεύονται στις οικονομίες τους επιστρέφει στις ΗΠΑ μέσω επενδύσεων στις χρηματοπιστωτικές αγορές.
Η Samsung Electronics κατέγραψε προκαταρκτικά λειτουργικά κέρδη-ρεκόρ 107,4 τρισ. γουόν, περίπου 80,1 δισ. δολαρίων, για το τρίμηνο έως τον Σεπτέμβριο, σύμφωνα με τα στοιχεία του δημοσιεύματος. Η ισχυρή κερδοφορία των μεγάλων κατασκευαστών ημιαγωγών ενισχύει τη διαθέσιμη ρευστότητα στην περιοχή.
Παράλληλα, οι καθαρές αγορές αμερικανικών μετοχών από Νοτιοκορεάτες επενδυτές αυξήθηκαν από περίπου 17 δισ. δολάρια το 2023 σε 69 δισ. δολάρια κατά το δωδεκάμηνο έως τον Ιούλιο του τρέχοντος έτους.
«Τα ασιατικά κεφάλαια είναι το καύσιμο που τροφοδοτεί την αμερικανική έκρηξη της AI», σημειώνει στο Bloomberg ο Φρέντερικ Νόιμαν, επικεφαλής οικονομολόγος Ασίας της HSBC. Προειδοποιεί ότι μια απότομη υποχώρηση των επενδύσεων θα μπορούσε να οδηγήσει σε επώδυνες προσαρμογές για τις ΗΠΑ, το δολάριο, την Ασία και την παγκόσμια οικονομία.
Ο Ντέιβιντ Τσάο της Invesco επισημαίνει την ειρωνεία ότι οι οικονομίες που προσφέρουν κεφάλαια για τη χρηματοδότηση της τεχνολογικής έκρηξης ενδέχεται να είναι μεταξύ εκείνων που θα πληγούν περισσότερο αν αυτή ανακοπεί. Ο ίδιος θεωρεί, πάντως, ότι το χρηματοπιστωτικό σύστημα είναι λιγότερο εκτεθειμένο σε σχέση με το 2008, καθώς οι σημερινές επενδύσεις αφορούν παραγωγικές τεχνολογίες και επιχειρήσεις με πραγματικά έσοδα.
Η διάκριση αυτή είναι ουσιώδης. Η ανάπτυξη της τεχνητής νοημοσύνης δεν βασίζεται αποκλειστικά σε προσδοκίες χωρίς οικονομικό αντίκρισμα. Η τεχνολογία εφαρμόζεται ήδη σε επιχειρησιακές διαδικασίες και προϊόντα, ενώ αρκετές από τις μεγαλύτερες εταιρείες του κλάδου εμφανίζουν ισχυρή κερδοφορία. Ο κίνδυνος εντοπίζεται κυρίως στο ενδεχόμενο οι προσδοκίες των επενδυτών να αυξηθούν τόσο πολύ, ώστε ακόμη και η σημαντική εμπορική πρόοδος να μην αρκεί για να τις δικαιολογήσει.
Ο δείκτης Magnificent Seven του Bloomberg, ο οποίος περιλαμβάνει τις Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia και Tesla, έχει ενισχυθεί περισσότερο από 380% από τις αρχές του 2023, αποτυπώνοντας την έκταση της ανόδου στις μεγαλύτερες τεχνολογικές μετοχές.
Ο Χανγκ Τραν του Atlantic Council παρομοιάζει τις σημερινές ροές κεφαλαίων από την Ταϊβάν και τη Νότια Κορέα με τα πετροδολάρια της δεκαετίας του 1970. Όπως οι πετρελαιοπαραγωγές χώρες ανακύκλωναν τα έσοδά τους στις διεθνείς αγορές, έτσι και οι νέες τεχνολογικές δυνάμεις διοχετεύουν δολαριακά έσοδα σε αμερικανικά περιουσιακά στοιχεία.
Η Μπεατρίς Βέντερ ντι Μάουρο, επικεφαλής του Centre for Economic Policy Research στο Παρίσι, προειδοποιεί ότι ο συνδυασμός τεχνολογικού μετασχηματισμού, γεωπολιτικής αβεβαιότητας και προστατευτισμού δημιουργεί ένα περιβάλλον αυξημένου κινδύνου. Επισημαίνει, επίσης, ότι ορισμένες οικονομίες γίνονται υπερβολικά εξαρτημένες από έναν μόνο αναπτυσσόμενο κλάδο, γεγονός που τις καθιστά ευάλωτες σε μια απότομη επιβράδυνση.

Ασιατικά χρηματιστήρια © EPA/JEON HEON-KYUN
Η Firmus ακυρώνει την IPO και αποκαλύπτει τα όρια της επενδυτικής ευφορίας
Οι ανησυχίες για το κόστος χρηματοδότησης και τις αποτιμήσεις αποτυπώθηκαν με σαφή τρόπο στην περίπτωση της αυστραλιανής Firmus, η οποία απέσυρε το σχέδιό της για δημόσια εγγραφή ύψους 5 δισ. δολαρίων. Η εταιρεία, που δραστηριοποιείται στον σχεδιασμό και τη λειτουργία υποδομών τεχνητής νοημοσύνης και υποστηρίζεται από επενδυτές όπως η Nvidia, η Coatue Management, η Blackstone και η Jane Street, επέλεξε να στραφεί στην ιδιωτική αγορά για την άντληση νέων κεφαλαίων.
Η δημόσια εγγραφή θα ήταν η δεύτερη μεγαλύτερη στην ιστορία της Αυστραλίας και μία από τις μεγαλύτερες διεθνώς για το 2026, μεταδίδει το Reuters. Η αποτυχία της αποτελεί πλήγμα για την τοπική χρηματιστηριακή αγορά, η οποία αντιμετωπίζει μείωση των εισηγμένων εταιρειών και περιορισμένο αριθμό νέων εισαγωγών.
Η Firmus σχεδίαζε αρχικά να διαθέσει τις μετοχές της προς 11 αυστραλιανά δολάρια, αποτιμώντας την ίδια κεφαλαιακά στα 30,6 δισ. δολάρια, σχεδόν τριπλάσια αξία από τα 10,5 δισ. δολάρια που είχε καταγραφεί μετά από προηγούμενο γύρο χρηματοδότησης στις αρχές Αυγούστου.
Η αποτίμηση δέχθηκε πιέσεις εξαιτίας των ανησυχιών για το χρέος της εταιρείας, την περιορισμένη εμπειρία της στην κατασκευή κέντρων δεδομένων για AI και τις πληροφορίες για την αποχώρηση βασικού συνεργάτη από συμφωνία ανάπτυξης εγκαταστάσεων συνολικής ισχύος 1,6 γιγαβάτ.
Η Firmus διαθέτει δύο μισθωμένα κέντρα δεδομένων σε λειτουργία, στη Μελβούρνη και τη Σιγκαπούρη, ενώ σχεδιάζει την κατασκευή πέντε ακόμη στην περιοχή Ασίας-Ειρηνικού. Στο προσχέδιο του ενημερωτικού δελτίου της εκτιμούσε ότι τα ετήσια κέρδη από τις δραστηριότητές της θα μπορούσαν να φθάσουν τα 5 δισ. δολάρια μέσα σε πέντε χρόνια.
Ωστόσο, η προοπτική αυτή δεν ήταν αρκετή για να καθησυχάσει την αγορά. Ο Τζόζεφ Κο, διαχειριστής χαρτοφυλακίου της Blackwattle Investment Partners, εκτίμησε στο Reuters ότι η τιμή προϋπέθετε σχεδόν άψογη εκτέλεση ενός ιδιαίτερα φιλόδοξου επιχειρηματικού σχεδίου.
Σύμφωνα με πρόσωπα που συμμετείχαν στη διαδικασία, αρχικά οι ενδεικτικές προσφορές κάλυπταν το μέγεθος της έκδοσης. Η εικόνα άλλαξε όταν έγινε γνωστό ότι η συνεργασία για την ανάπτυξη των εγκαταστάσεων ισχύος 1,6 γιγαβάτ δεν προχωρούσε πλέον. Πρόσθετες επιφυλάξεις προκάλεσαν οι όροι διάθεσης μετοχών, καθώς οι υφιστάμενοι μέτοχοι θα μπορούσαν να πουλήσουν από την πρώτη ημέρα περισσότερο από το ήμισυ των τίτλων που προβλεπόταν να διατεθούν, εξέλιξη που ενδεχομένως θα επηρέαζε αρνητικά τη διαπραγμάτευσή τους.
Η Firmus εξέτασε το ενδεχόμενο μείωσης της τιμής διάθεσης, αλλά τελικά επέλεξε την ιδιωτική χρηματοδότηση. Σύμφωνα με δημοσίευμα του Bloomberg, διερευνούσε τη δυνατότητα άντλησης έως και 3 δισ. δολαρίων από υφιστάμενους επενδυτές, χωρίς να επιβεβαιώσει επισήμως το σχέδιο.
Οι ανησυχίες εντείνονται από το ύψος των υποχρεώσεων της εταιρείας. Σύμφωνα με αναλυτές των επικεφαλής αναδόχων, το χρέος της ανερχόταν σε περίπου 30 δισ. δολάρια. Με την προσθήκη της σχεδιαζόμενης κεφαλαιακής αποτίμησης, η συνολική επιχειρηματική αξία θα έφθανε τα 60 δισ. δολάρια, ξεπερνώντας εκείνη αρκετών καθιερωμένων αυστραλιανών επιχειρήσεων.
Η Τζουν Μπέι Λιου, συνιδρύτρια της Ten Cap, θεωρεί ότι η υπόθεση Firmus αποτελεί προειδοποίηση για την αγορά, καθώς οι επενδυτές εξετάζουν πλέον πιο προσεκτικά τη σχέση μεταξύ των κεφαλαιουχικών δαπανών και των πραγματικών οικονομικών αποδόσεων. Δεν εκτιμά, ωστόσο, ότι η αποτυχία της έκδοσης σηματοδοτεί κατ’ ανάγκη το τέλος της επενδυτικής τάσης γύρω από την AI.
Την ίδια ώρα, μεγάλες εταιρείες τεχνολογίας συνεχίζουν να αναζητούν δεκάδες δισεκατομμύρια δολάρια μέσω των αγορών χρέους, ενώ η Anthropic έχει εξετάσει το ενδεχόμενο άντλησης έως και 100 δισ. δολαρίων μέσω δημόσιας εγγραφής, σύμφωνα με το δημοσίευμα.
Η επιλεκτικότητα των επενδυτών αποτυπώθηκε και στις μετοχές του κλάδου των ημιαγωγών στις ΗΠΑ, οι οποίες υποχώρησαν κατά 3,4% την Πέμπτη, μετά από δημοσιεύματα σχετικά με τις προβλέψεις εσόδων της OpenAI. Η κίνηση καταγράφηκε παρά την άνοδο άνω του 80% που είχαν σημειώσει οι συγκεκριμένες μετοχές από την αρχή του έτους.
© PwC
AI: Τα data centers και ο φόβος μιας τοπικής οικονομικής κρίσης
Οι συνέπειες της επενδυτικής έκρηξης δεν περιορίζονται στις χρηματιστηριακές αγορές. Στην κομητεία Λούντον, πάνω από το 40% των φορολογικών εσόδων προέρχεται από τα κέντρα δεδομένων, αντιστοιχώντας σε περίπου 1,2 δισ. δολάρια για το οικονομικό έτος 2026. Η υψηλή εξάρτηση δημιουργεί σημαντικό δημοσιονομικό κίνδυνο σε περίπτωση που η ζήτηση για υποδομές τεχνητής νοημοσύνης επιβραδυνθεί ή οι εγκαταστάσεις απαξιωθούν.
Η πρόεδρος του συμβουλίου εποπτών της κομητείας, Φίλις Ράνταλ, αναγνωρίζει μιλώντας στο Bloomberg ότι μια τέτοια εξέλιξη θα είχε αισθητές συνέπειες για τα δημόσια έσοδα. Παρότι υποστηρίζει ότι οι εγκαταστάσεις της περιοχής δεν είναι όλες άμεσα εκτεθειμένες στην εκπαίδευση μοντέλων AI, επισημαίνει ότι παρέχουν την υπολογιστική ισχύ που απαιτείται για τη λειτουργία τους.
Οι τοπικές αρχές αποφάσισαν τον Σεπτέμβριο να αναστείλουν τις εγκρίσεις για νέα κέντρα δεδομένων, ανταποκρινόμενες στις αντιδράσεις κατοίκων για την κατανάλωση ενέργειας και την επίδραση στις τιμές ηλεκτρικού ρεύματος. Η αναστολή δεν σταμάτησε τα έργα που είχαν ήδη εγκριθεί, ορισμένα από τα οποία χρηματοδοτούνται με ξένα κεφάλαια.
Το 2024, η κομητεία δημιούργησε ειδικό αποθεματικό ύψους 120 εκατ. δολαρίων, με στόχο να απορροφήσει πιθανή μείωση των φορολογικών εσόδων από τον κλάδο. Παράλληλα, εξετάζει σχέδια για την αντιμετώπιση του ενδεχομένου διακοπής λειτουργίας ή τεχνολογικής απαξίωσης των εγκαταστάσεων, ακόμη και μέσω της υποχρέωσης των διαχειριστών να διαθέτουν εγγυήσεις αποξήλωσης.
Η Λόρα Τεκρόνι, επικεφαλής της επιτροπής μεταφορών και χρήσεων γης του συμβουλίου, χαρακτηρίζει την περιοχή πεδίο δοκιμής για τις οικονομικές και χωροταξικές επιπτώσεις της ανάπτυξης των κέντρων δεδομένων. Όπως εξηγεί, η διαφοροποίηση της τοπικής οικονομίας αποτελεί πλέον προτεραιότητα, καθώς η εξάρτηση από έναν κλάδο που αντιπροσωπεύει πάνω από το 40% του προϋπολογισμού συνιστά σημαντικό χρηματοοικονομικό κίνδυνο.
Η επενδυτική έκρηξη της τεχνητής νοημοσύνης δεν κινδυνεύει μόνο από μια πιθανή επιβράδυνση της ζήτησης. Η ανθεκτικότητά της εξαρτάται και από το κόστος χρηματοδότησης, τη δυνατότητα μετατροπής των επενδύσεων σε σταθερά έσοδα και την προθυμία των αγορών να αποδέχονται υψηλές αποτιμήσεις.
Η υπόθεση της Firmus δεν αρκεί από μόνη της για να προαναγγείλει μια νέα παγκόσμια χρηματοπιστωτική κρίση. Αποτελεί, ωστόσο, ένδειξη ότι η πρόσβαση σε κεφάλαια δεν είναι πλέον δεδομένη για κάθε επιχείρηση που συνδέεται με την AI.
Σε ένα περιβάλλον υψηλότερου κόστους δανεισμού, μεγάλων εταιρικών δεσμεύσεων και αυξανόμενων γεωπολιτικών κινδύνων, οι επενδυτές καλούνται να διακρίνουν την πραγματική παραγωγική αξία της τεχνολογίας από τις προσδοκίες που ενσωματώνονται στις αποτιμήσεις της.