Τα χαμηλότερα επιτόκια καταθέσεων προσφέρονται στα ελληνικά νοικοκυριά στο σύνολο της Ευρωζώνης. Αυτό αναφέρει η έκθεση της Επιτροπής Ανταγωνισμού με τίτλο «Κλαδική Έρευνα στις Τραπεζικές Καταθέσεις» που παρουσιάστηκε χθες.
Πρόκειται για την τελική έκθεση που ξεκίνησε να υλοποιεί η Επιτροπή Ανταγωνισμού τον Ιούλιο του 2024 με βασικό αντικείμενο τις συνθήκες ανταγωνισμού στην αγορά των τραπεζικών καταθέσεων κατά την περίοδο από το 2019 έως τις αρχές του 2025 (που ολοκληρώθηκε η έρευνα). Σύμφωνα με αυτή, το μέσο επιτόκιο προθεσμιακής κατάθεσης (έως ένα έτος) στη χώρα μας, από τα νοικοκυριά και τους μη-κερδοσκοπικούς φορείς, παραμένει το χαμηλότερο στην Ευρωζώνη. (Γραφικό 1 και Γραφικό 2).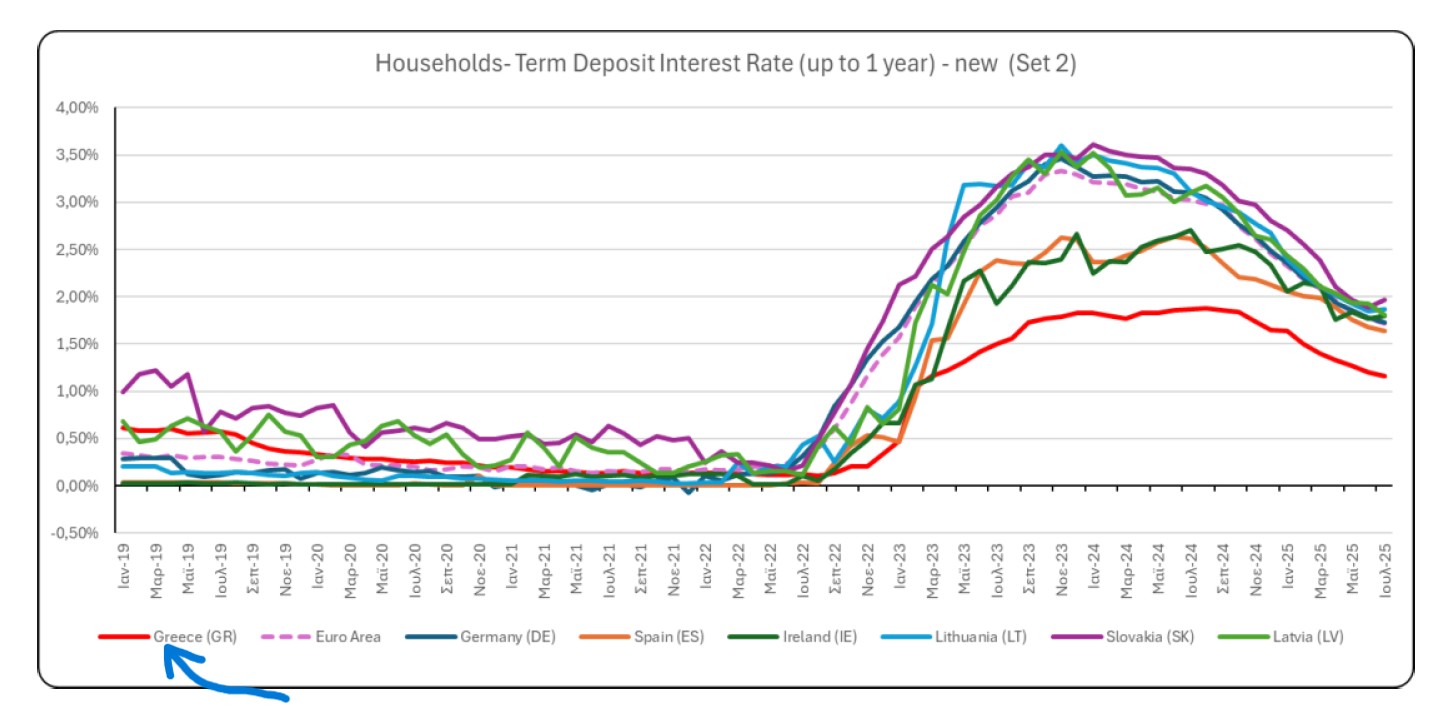
Τα καταθετικά επιτόκια στις προθεσμιακές καταθέσεις, μέχρι την περίοδο που περιέλαβε η μελέτη (Ιούλιος 2025) ανέρχονταν στην καλύτερη περίπτωση λίγο πάνω από 1%, με το μέσο όρο της Ευρωζώνης να βρίσκεται τουλάχιστον 50 μονάδες βάσης υψηλότερα. Στο παρελθόν η διαφορά ήταν ακόμη μεγαλύτερη και έφτανε και τις 150 μονάδες βάσης.
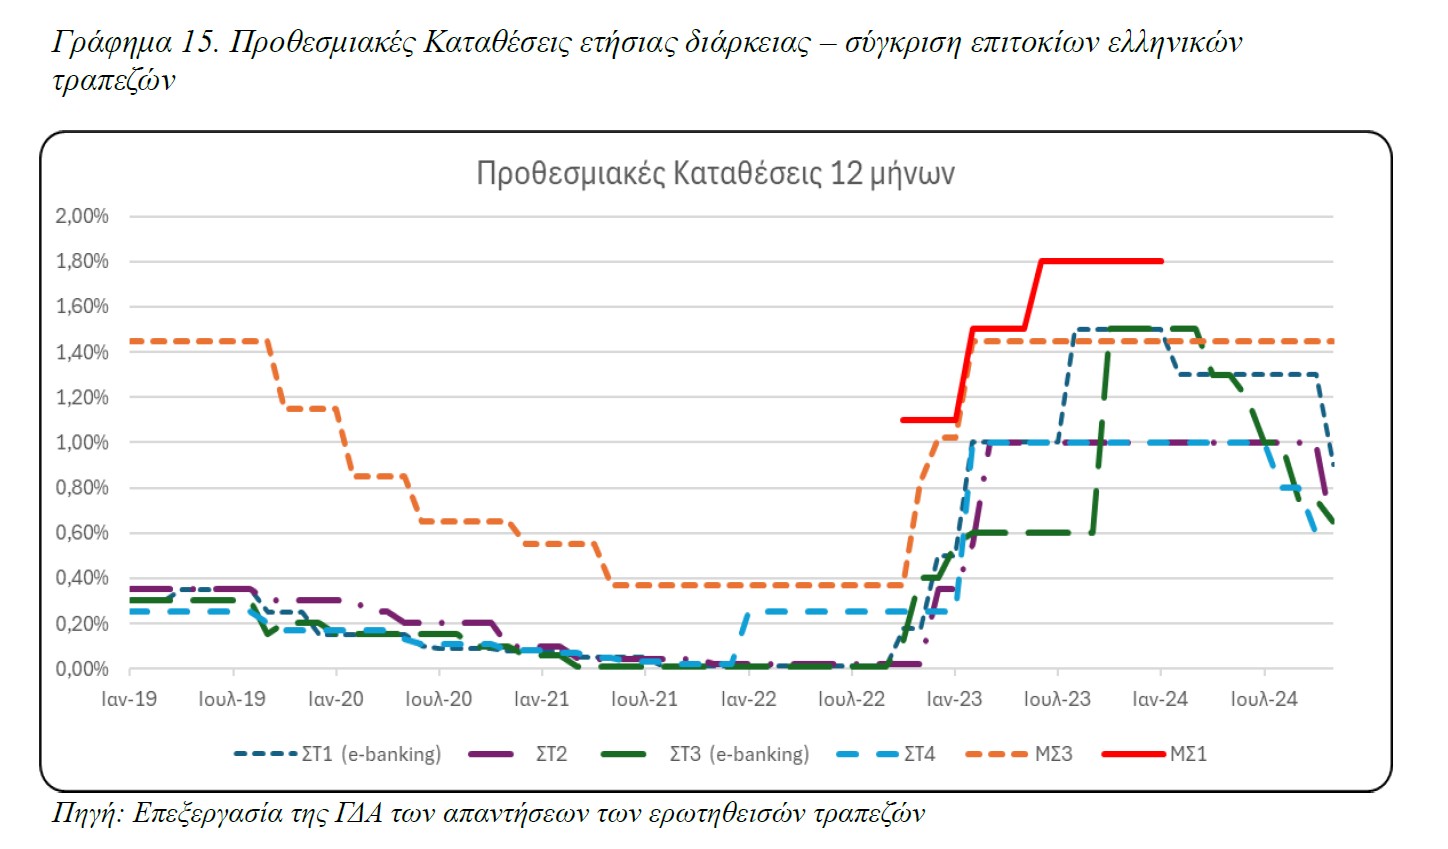
Σημειώνεται ότι η μεγάλη διαφορά επιτοκίου κατάθεσης και Ευρωζώνης καταγράφεται από το 2022 και μετά, όταν η πληθωριστική κρίση οδηγεί σε αύξηση του βασικού επιτοκίου διευκόλυνσης καταθέσεων της Ευρωπαϊκής Κεντρικής Τράπεζας βγαίνει από τα μηδενικά επίπεδα που ίσχυε μέχρι τότε.
Αντίστοιχη είναι και η κατάσταση στις προθεσμιακές καταθέσεις (έως ένας έτος) των επιχειρήσεων. Η Ελλάδα εδώ δεν κατέχει την τελευταία θέση της Ευρωζώνης, αλλά βρίσκεται κοντά στους τελευταίους (Μάλτα, Κύπρος, Σλοβενία και Σλοβακία). Η απόσταση δε που χωρίζει το μέσο καταθετικό επιτόκιο προσθεσμιακής κατάθεσης με το εκείνο της Ευρωζώνης είναι μικρότερη απ’ ότι στα νοικοκυριά. Αυτό αποδίδεται στο γεγονός ότι πρόκειται για καταθέσεις πολύ μεγαλύτερου ύψους, απ’ ότι εκείνες στα νοικοκυριά.
Η κατάσταση είναι ακόμη χειρότερη στα άλλα καταθετικά επιτόκια που αφορούν σε λογαριασμούς ταμιευτηρίου, όψεως κ.λπ. Εκεί η απόδοση είναι σχεδόν μηδενική για τον καταθέτη.
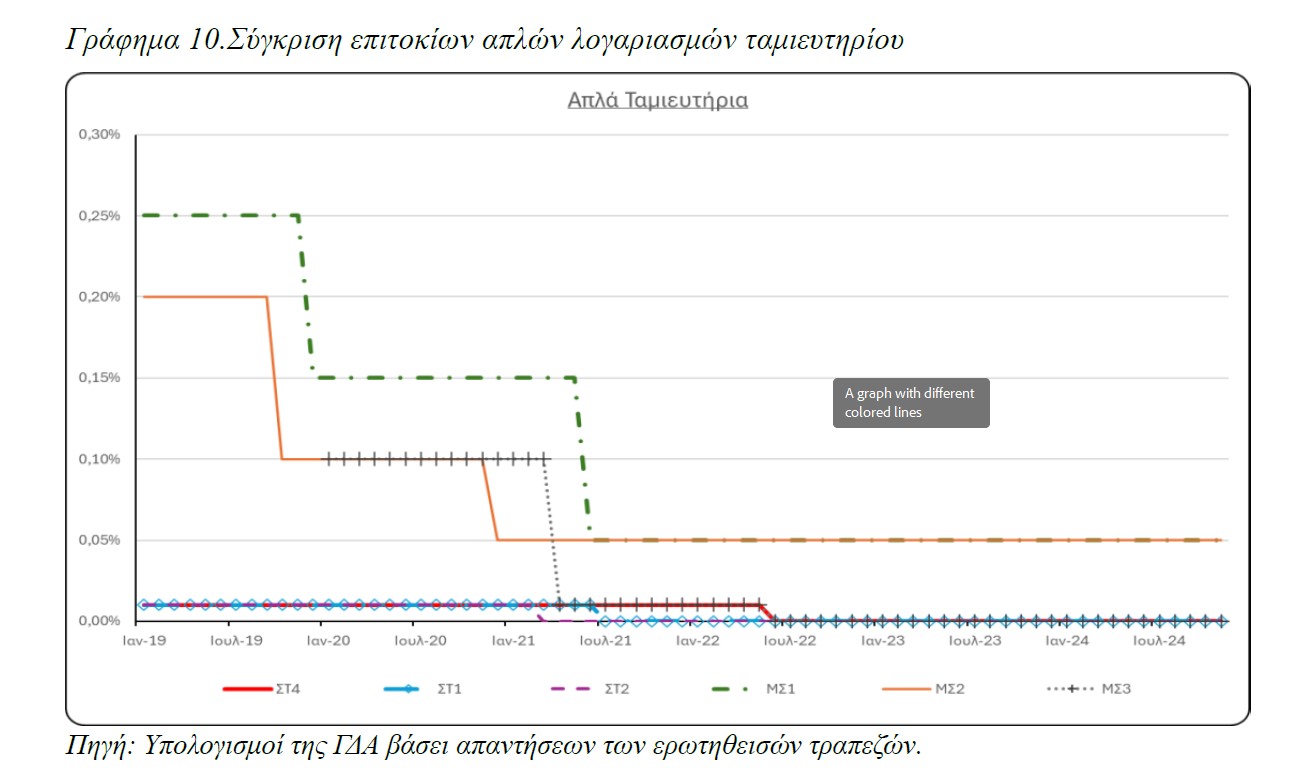
Η κατάσταση αυτή αποδίδεται από την Επιτροπή Ανταγωνισμού ως «ασύμμετρη μετακύλιση επιτοκίων». Σύμφωνα με αυτή, τα επιτόκια των τραπεζικών καταθέσεων στη χώρα μας αυξάνουν πιο αργά όταν τα επιτόκια της αγοράς αυξάνονται, αλλά και μειώνονται πιο γρήγορα όταν τα επιτόκια πέφτουν. Η ασύμμετρη αυτή μεταβολή καταθετικών επιτοκίων σύμφωνα με την Επιτροπή Ανταγωνισμού αποδίδεται σε οκτώ παράγοντες:
- Δύναμη στην αγορά και κόστος αλλαγής: Οι τράπεζες διαθέτουν συνήθως ισχυρή ισχύ στην αγορά των καταθέσεων λιανικής. Οι πελάτες αντιμετωπίζουν υψηλό κόστος αλλαγής τραπεζικού ιδρύματος — διοικητικές δυσκολίες, έλλειψη χρηματοοικονομικών γνώσεων, αντίληψη ασφάλειας των υφιστάμενων τραπεζών — οπότε οι τράπεζες δεν χρειάζεται να αυξήσουν πλήρως τα επιτόκια όταν αυξάνονται τα επιτόκια της αγοράς. Ωστόσο, όταν τα επιτόκια μειώνονται, οι τράπεζες γνωρίζουν ότι οι πελάτες είναι ακόμη λιγότερο πιθανό να αλλάξουν τραπεζικό ίδρυμα, οπότε οι μειώσεις των επιτοκίων μετακυλίονται ταχύτερα.
- Σύνθεση καταθέσεων (βασικές καταθέσεις vs. καταθέσεων ευαίσθητων στα επιτόκια): Πολλές καταθέσεις (π.χ. τρεχούμενοι λογαριασμοί, λογαριασμοί ταμιευτηρίου) είναι «βασικές καταθέσεις» με πολύ χαμηλή ευαισθησία στα επιτόκια. Επειδή οι πελάτες εκτιμούν τη ρευστότητα, την ευκολία και τις υπηρεσίες πληρωμών, οι τράπεζες μπορούν να προσφέρουν χαμηλά επιτόκια ακόμη και όταν τα επιτόκια της αγοράς αυξάνονται. Όταν τα επιτόκια πέφτουν, αυτές οι καταθέσεις μπορούν να ανατιμηθούν αμέσως προς τα κάτω, δημιουργώντας ασυμμετρία.
- Κόστος προσαρμογής και menu costs: Οι τράπεζες επιβαρύνονται με κόστος κατά την προσαρμογή των καταθετικών προϊόντων (ενημέρωση συστημάτων, μάρκετινγκ, λειτουργικές αλλαγές). Είναι πιο απρόθυμες να αυξήσουν τα επιτόκια — επιβαρύνοντας τες με αυτό το κόστος — κατά τη διάρκεια των κύκλων σύσφιξης, αλλά αντιμετωπίζουν μικρή αντίσταση όταν μειώνουν τα επιτόκια.
- Σχέσεις τραπεζών και αδράνεια πελατών: Οι καταθέτες συχνά διατηρούν μακροχρόνιες σχέσεις με τις κύριες τράπεζες και δεν συμπεριφέρονται ως πλήρως ορθολογικοί επενδυτές που επιδιώκουν τη μεγιστοποίηση των επιτοκίων. Οι τράπεζες εκμεταλλεύονται αυτή την αδράνεια, αυξάνοντας τα επιτόκια μόνο επιλεκτικά ή αργά κατά τη διάρκεια περιόδων αύξησης των επιτοκίων πολιτικής.
- Επιλογές υποκατάστασης χρηματοδότησης για τις τράπεζες: Όταν τα επιτόκια αυξάνονται, οι τράπεζες μπορούν να υποκαταστήσουν τη χρηματοδότηση χονδρικής ή να εκδώσουν ομόλογα αντί να αυξήσουν τα επιτόκια καταθέσεων. Αλλά όταν τα επιτόκια πέφτουν, το βέλτιστο είναι να μειωθούν τα επιτόκια καταθέσεων για να μειωθούν τα συνολικά έξοδα χρηματοδότησης. Αυτό δημιουργεί ασύμμετρες αντιδράσεις.
- Δυναμική του ανταγωνισμού: Η ανταγωνιστική πίεση είναι συνήθως ισχυρότερη σε περιβάλλοντα πτώσης των επιτοκίων, καθώς οι τράπεζες προσπαθούν να προστατεύσουν τα καθαρά περιθώρια επιτοκίου. Όταν τα επιτόκια αυξάνονται, οι τράπεζες ενδέχεται να προβλέψουν ότι και άλλες τράπεζες θα καθυστερήσουν την αύξηση των επιτοκίων καταθέσεων, μειώνοντας το κίνητρο να κινηθούν πρώτες.
- Ανησυχίες σχετικά με τον ισολογισμό και την κερδοφορία: Η αύξηση των επιτοκίων καταθέσεων συμπιέζει τα καθαρά περιθώρια επιτοκίου πιο έντονα από ό,τι η πτώση των επιτοκίων τα αυξάνει. Ως εκ τούτου, οι τράπεζες διατηρούν τα κέρδη τους καθυστερώντας τη μετακύλιση όταν τα επιτόκια αυξάνονται, αλλά επαναπροσδιορίζοντας γρήγορα τα επιτόκια προς τα κάτω όταν τα επιτόκια μειώνονται.
- Ρυθμιστικές απαιτήσεις και απαιτήσεις ρευστότητας: Ορισμένοι κανονισμοί (π.χ. απαιτήσεις κάλυψης ρευστότητας) αυξάνουν την αξία της σταθερής, χαμηλού κόστους χρηματοδότησης λιανικής. Οι τράπεζες ενδέχεται να θεωρούν λιγότερο αναγκαίο να ανταγωνίζονται επιθετικά στα επιτόκια καταθέσεων κατά τη διάρκεια των κύκλων σύσφιξης, αλλά θα μειώσουν γρήγορα τα επιτόκια για να βελτιστοποιήσουν τους δείκτες ρευστότητας όταν τα επιτόκια πέφτουν.
Όλα τα παραπάνω είναι αποτέλεσμα της υψηλής συγκέντρωσης του κλάδου, αλλά και της πλεονάζουσας ρευστότητας που έχει οδηγήσει σε αυτή την περιορισμένη μετακύληση της αύξησης των επιτοκίων της ΕΚΤ και ειδικότερα στα επιτοκίων καταθέσεων, τόσο στους αποταμιευτικούς λογαριασμούς, οι οποίοι έχουν περιορισμούς στις κινήσεις τους, αλλά κυρίως στις προθεσμιακές καταθέσεις, στις οποίες τα τοποθετημένα χρηματικά ποσά είναι στην διάθεση των τραπεζικών ιδρυμάτων καθ’ όλη τη διάρκεια της σχετικής σύμβασης.
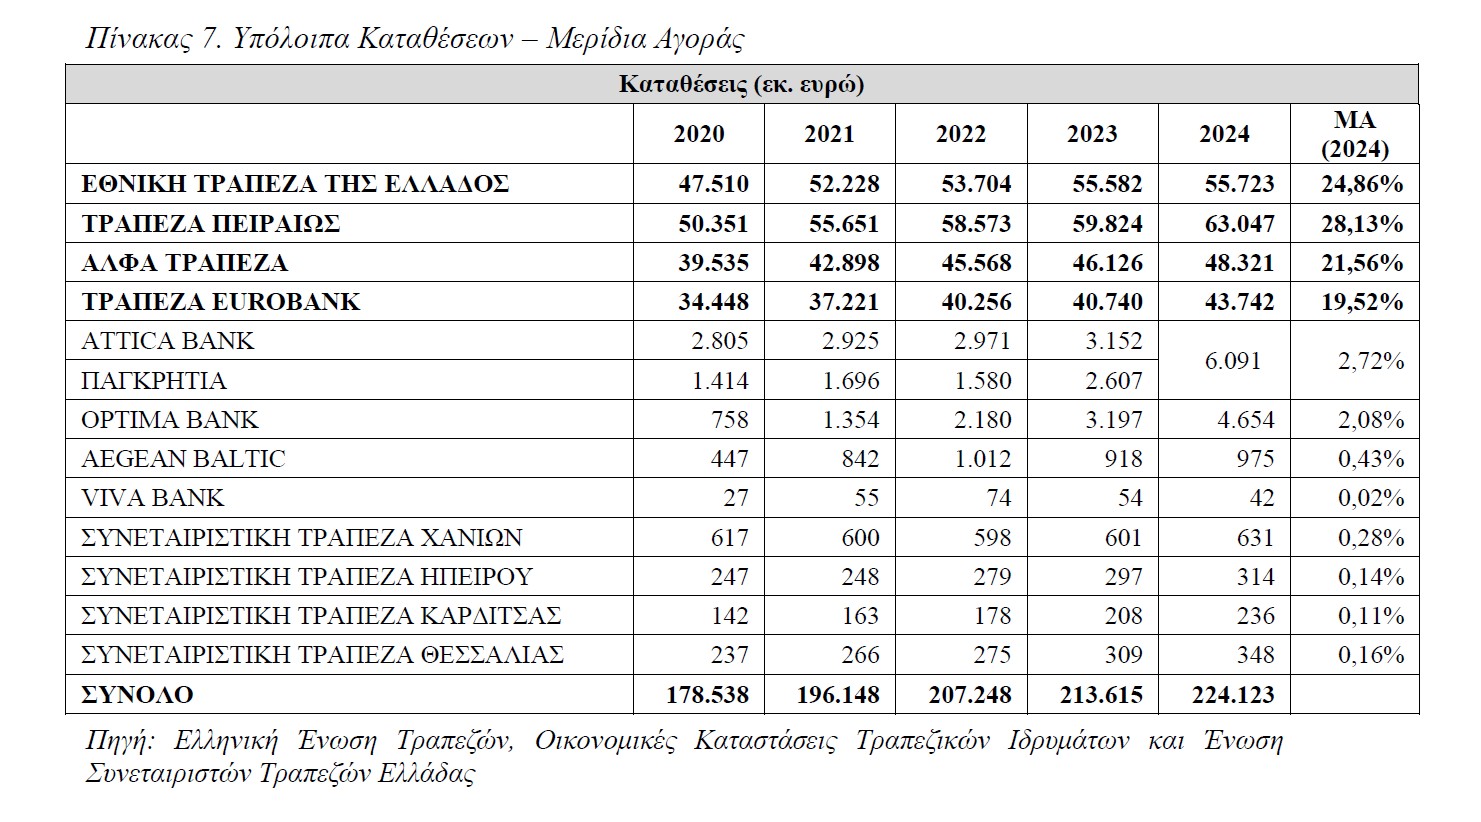
Οι ελληνικές συστημικές τράπεζες εκτιμάται ότι δεν προχώρησαν σε ουσιώδη ενσωμάτωση των εν λόγω αυξήσεων στα προσφερόμενα επιτόκια ούτε των αποταμιευτικών (με περιορισμούς) αλλά ούτε και των προθεσμιακών καταθέσεων. Οι ίδιες ελέγχουν πάνω από το 90% των καταθέσεων, των χορηγήσεων και του ενεργητικού των τραπεζών της χώρας μας.
Το 2024 το μερίδιό τους ήταν 94,6% και με βάση τον δείκτη συγκέντρωσης της αγοράς (Herfindahl-Hirschman Index, HHI) το 2024 ξεπερνούσε τις 2.000 μονάδες. Συγκεκριμένα ανέρχονταν σε 2.265 μονάδες υποδηλώνοντας με βάση τις κατευθυντήριες γραμμές της Ευρωπαϊκής Ένωσης πολύ υψηλή συγκέντρωση στον τραπεζικό κλάδο. Σημειώνεται ότι ο επόμενος παίκτης της αγοράς (CrediaBank) κατέχει μερίδιο της τάξης του 3%.
Η Επιτροπή Ανταγωνισμού προτείνει τέσσερις τρόπους αύξησης του ανταγωνισμού στην τραπεζική αγορά, έτσι ώστε η μετακύλιση των καταθετικών επιτοκίων στους καταναλωτές και τα νοικοκυριά στη χώρα μας να ακολουθεί τουλάχιστον εκείνη του μέσου όρου της Ευρωζώνης. Οι τέσσερις αυτές προτάσεις παρουσιάστηκαν εδώ.