Νέες, υψηλότερες τιμές-στόχους για τις ελληνικές τράπεζες δίνει η AXIA, διατηρώντας σύσταση Buy για όλους τους τίτλους που καλύπτει, ενώ βλέπει περιθώρια ανόδου που φτάνουν έως και το 27,9%.
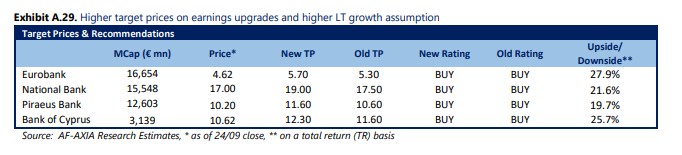
Για τη Eurobank η νέα τιμή-στόχος είναι τα 5,70 ευρώ από 5,30 ευρώ προηγουμένως με περιθώριο ανόδου 27,9% σε σχέση με την τιμή αναφοράς των 4,62 ευρώ. Για την Εθνική Τράπεζα η AXIA ανεβάζει τον στόχο στα 19 ευρώ από 17,50 ευρώ, βλέποντας περιθώριο ανόδου 21,6%, ενώ για την Τράπεζα Πειραιώς η νέα τιμή-στόχος διαμορφώνεται στα 11,60 ευρώ, από 10,60 ευρώ, με περιθώριο ανόδου 19,7%.
Στην Τράπεζα Κύπρου, ο στόχος αυξάνεται στα 12,30 ευρώ, από 11,60 ευρώ, σύμφωνα με την AXIA με περιθώριο ανόδου 25,7%.
Η χρηματιστηριακή διατηρεί ως κορυφαίες επιλογές της τη Eurobank και την Τράπεζα Κύπρου. Για την πρώτη ξεχωρίζει τον συνδυασμό διαφοροποιημένης ανάπτυξης σε Ελλάδα, Κύπρο και Βουλγαρία, υψηλής κερδοφορίας και πλεονάζοντος κεφαλαίου, που μπορεί να αξιοποιηθεί είτε για νέες εξαγορές είτε για αυξημένες διανομές προς τους μετόχους. Για την Τράπεζα Κύπρου, η AXIA εστιάζει στα ισχυρά κεφαλαιακά αποθέματα και στις υψηλές διανομές προς τους μετόχους.
Τράπεζες: Ανεβάζει τις προβλέψεις για κέρδη
Οι υψηλότερες τιμές-στόχοι δεν αποδίδονται μόνο στην ισχυρή χρηματιστηριακή πορεία των τραπεζών. Η AXIA προχωρά ταυτόχρονα σε αναβάθμιση των εκτιμήσεών της για τα αποτελέσματα του κλάδου, λαμβάνοντας υπόψη ένα περιβάλλον υψηλότερων επιτοκίων για μεγαλύτερο χρονικό διάστημα, την ισχυρότερη παραγωγή προμηθειών και τις τελευταίες λειτουργικές τάσεις.
Σε επίπεδο κλάδου, οι προβλέψεις εσόδων για την περίοδο 2026-2028 αναθεωρούνται προς τα πάνω κατά περίπου 4,4% κατά μέσο όρο, οδηγώντας σε αύξηση των εκτιμήσεων για τα προ προβλέψεων κέρδη κατά 5,5% και για τα καθαρά κέρδη κατά περίπου 5%.
Η AXIA τοποθετεί πλέον τη μέση απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) στο 16,2% για το 2026, στο 17,1% για το 2027 και στο 17,2% για το 2028.
Η έκθεση υποστηρίζει μάλιστα ότι η πραγματική, διαρθρωτική κερδοφορία των ελληνικών τραπεζών ενδέχεται να είναι ακόμη υψηλότερη από αυτή που αποτυπώνουν σήμερα οι βασικοί δείκτες. Η περαιτέρω εξυγίανση μη αποδοτικών στοιχείων ενεργητικού και η σταδιακή υποχώρηση κεφαλαιακών επιβαρύνσεων μπορούν, σύμφωνα με την AXIA, να αναδείξουν αυτή την «κρυμμένη» κερδοφορία τα επόμενα χρόνια.
Ράλι 38% από την αρχή του έτους για τις τραπεζικές μετοχές
Η έκθεση έρχεται έπειτα από μια εντυπωσιακή χρονιά για τις τραπεζικές μετοχές. Ο δείκτης των ελληνικών τραπεζών καταγράφει άνοδο περίπου 37,7% από τις αρχές του 2026, κινείται κοντά σε υψηλά 11 ετών και υπεραποδίδει του ευρωπαϊκού τραπεζικού δείκτη κατά περίπου 20 ποσοστιαίες μονάδες.
Κατά την AXIA, το ράλι στηρίζεται σε δύο βασικούς παράγοντες. Ο πρώτος είναι η συνεχιζόμενη βελτίωση των θεμελιωδών μεγεθών, η οποία επιβεβαιώθηκε και από τα αποτελέσματα του δεύτερου τριμήνου. Ο δεύτερος είναι η μετάβαση της ελληνικής αγοράς σε καθεστώς ανεπτυγμένης αγοράς, η οποία έχει ενεργοποιήσει νέες εισροές τόσο από ενεργητικά όσο και από παθητικά επενδυτικά κεφάλαια.
Στο δεύτερο τρίμηνο οι τράπεζες εμφάνισαν σε επίπεδο κλάδου προ προβλέψεων κέρδη περίπου 1,9 δισ. ευρώ, αυξημένα κατά 12% σε ετήσια βάση, και προσαρμοσμένα καθαρά κέρδη περίπου 1,4 δισ. ευρώ, αυξημένα κατά 13%. Η πιστωτική επέκταση παρέμεινε ισχυρή, στο 11% σε ετήσια βάση, ενώ οι καταθέσεις αυξήθηκαν κατά 9%.
Θετική εικόνα μεσοπρόθεσμα
Παρά τη θετική θεμελιώδη εικόνα, η AXIA κρατά πιο επιφυλακτική στάση για τη βραχυπρόθεσμη πορεία των τραπεζικών μετοχών. Μετά το ισχυρό ράλι του 2026 και τις τοποθετήσεις που προηγήθηκαν της μετάβασης της αγοράς σε καθεστώς developed market, θεωρεί πιθανή μια περίοδο κατοχύρωσης κερδών ή συσσώρευσης.
Σε μεσοπρόθεσμο ορίζοντα, ωστόσο, παραμένει θετική, εκτιμώντας ότι η ιστορία ανάπτυξης των θεμελιωδών μεγεθών δεν έχει ακόμη αποτιμηθεί πλήρως.
Για τη Eurobank, η AXIA βλέπει τον καλύτερο συνδυασμό ανάπτυξης και διαφοροποίησης, ενώ η Εθνική Τράπεζα, με τιμή-στόχο 19 ευρώ, χαρακτηρίζεται ως φυσική επιλογή για επενδυτές που αναζητούν υψηλές διανομές μερισμάτων και ισχυρή κεφαλαιακή θέση. Η Πειραιώς, από την άλλη πλευρά, αποτελεί για τον οίκο το πιο «καθαρό» στοίχημα πάνω στην ανάπτυξη της ελληνικής οικονομίας.