Οι κεντρικοί τραπεζιτες, κυρίως σε Fed και EKT, δεν κοιμούνται καλά τα βράδια. Στις ΗΠΑ η Fed σε συμπληγάδες δέχεται οικονομικές και πολιτικές πιέσεις σε σειρά μέτωπα να πάρει την Τετάρτη αποφάσεις για τα επιτόκια, με τα στοιχήματα να ανεβαίνουν για αύξηση, ενώ η ΕΚΤ αφού ανέβασε τα επιτόκια δέχεται νέες πιέσεις να συνεχίσει με το ακριβότερο χρήμα.
Η Goldman Sachs εκτιμά ότι οι δυνάμεις προς ακριβότερο κόστος χρήματος δεν πρόκειται να εξαφανιστούν σύντομα. Οι αποδόσεις των μακροπρόθεσμων κρατικών ομολόγων έχουν εκτιναχθεί σε επίπεδα που παραπέμπουν σε άλλες εποχές, καθώς τα αυξημένα δημοσιονομικά ελλείμματα, οι μεγάλες ανάγκες κρατικού δανεισμού και ο ανταγωνισμός για κεφάλαια από τις επενδύσεις στην τεχνητή νοημοσύνη δημιουργούν ένα νέο περιβάλλον για τις αγορές.
Αυτό σημαίνει ότι το υψηλότερο κόστος χρήματος μπορεί να αποτελέσει μόνιμο χαρακτηριστικό της παγκόσμιας οικονομίας, περιορίζοντας τα περιθώρια για γρήγορη αποκλιμάκωση των επιτοκίων από τις μεγάλες κεντρικές τράπεζες.
Η εξέλιξη αποκτά ακόμη μεγαλύτερη σημασία στις ΗΠΑ, όπου η Fed βρίσκεται αντιμέτωπη ταυτόχρονα με επίμονες πληθωριστικές πιέσεις, υψηλές αποδόσεις των κρατικών τίτλων και πολιτικές πιέσεις από τον Ντόναλντ Τραμπ για χαμηλότερα επιτόκια.
Το νέο πρόβλημα των αγορών ομολόγων για Fed και ΕΚΤ
Από τις ΗΠΑ έως την Ιαπωνία, τη Βρετανία και τη Γερμανία, οι μακροπρόθεσμες αποδόσεις έχουν κινηθεί σε επίπεδα που δεν είχαν παρατηρηθεί εδώ και χρόνια, εξηγούν αναλυτές της Goldman Sachs.
Η απόδοση του αμερικανικού 30ετούς κρατικού ομολόγου κινείται κοντά στο 5%, ενώ αντίστοιχες πιέσεις καταγράφονται στις μεγαλύτερες αγορές κρατικού χρέους. Η άνοδος δεν αποτελεί απλώς πρόβλημα για τους επενδυτές ομολόγων. Οι μακροπρόθεσμες αποδόσεις λειτουργούν ως σημείο αναφοράς για μεγάλο μέρος του κόστους χρηματοδότησης στην οικονομία.
Όσο παραμένουν υψηλές, τόσο ακριβότερος γίνεται ο δανεισμός για τις κυβερνήσεις, τις επιχειρήσεις και τα νοικοκυριά. Ταυτόχρονα, περιορίζεται η δυνατότητα των κεντρικών τραπεζών να μειώσουν γρήγορα τα βασικά επιτόκια χωρίς να χαλαρώσουν υπερβολικά τις χρηματοπιστωτικές συνθήκες.
Η Goldman Sachs επισημαίνει ότι ιδιαίτερη σημασία έχει ο τρόπος με τον οποίο έχει πραγματοποιηθεί η άνοδος των αποδόσεων. Η κίνηση, σύμφωνα με την αμερικανική επενδυτική τράπεζα, δεν συνοδεύεται από αντίστοιχη εκτίναξη της μεταβλητότητας. Αυτό αποτελεί ένδειξη ότι η αγορά δεν θεωρεί πως οι τιμές των ομολόγων έχουν οδηγηθεί σε προφανώς μη βιώσιμα επίπεδα.
Με άλλα λόγια, εάν η άνοδος αντανακλά πραγματικές και διαρκείς αλλαγές στα θεμελιώδη μεγέθη της οικονομίας, θα χρειαστεί αντίστοιχη αλλαγή των θεμελιωδών μεγεθών για να αντιστραφεί.
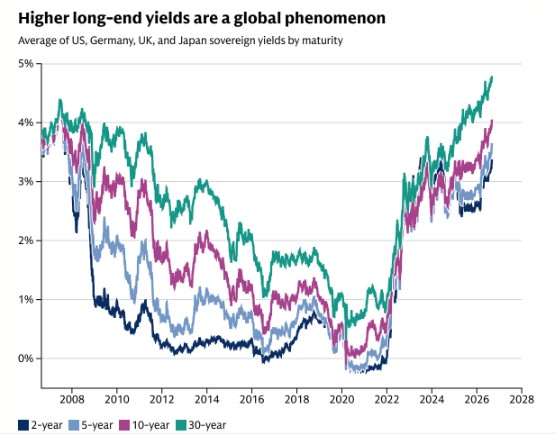
Οι αποδόσεις των παγκόσμιων μακροπρόθεσμων κρατικών ομολόγων έχουν εκτιναχθεί ©Goldman Sachs
Το βάρος των δημοσιονομικών ελλειμμάτων
Η βασική αιτία βρίσκεται στην αλλαγή της δημοσιονομικής εικόνας των ανεπτυγμένων οικονομιών.
Μετά την πανδημία, οι κυβερνήσεις εξακολουθούν να εμφανίζουν σημαντικά υψηλότερες ανάγκες χρηματοδότησης. Περισσότερες εκδόσεις κρατικού χρέους σημαίνουν μεγαλύτερη προσφορά τίτλων στις αγορές, σε μια περίοδο κατά την οποία η ζήτηση δεν αυξάνεται με τον ίδιο ρυθμό.
Ταυτόχρονα, η παγκόσμια οικονομία χρειάζεται τεράστια ποσά κεφαλαίου για τη χρηματοδότηση επενδύσεων στην τεχνητή νοημοσύνη και στις υποδομές που τη συνοδεύουν. Έτσι, κυβερνήσεις και επιχειρήσεις ανταγωνίζονται για το ίδιο διαθέσιμο αποταμιευτικό κεφάλαιο.
Η Goldman Sachs θεωρεί ότι αυτό δημιουργεί μια πιο μόνιμη πίεση στις αποδόσεις των μακροπρόθεσμων τίτλων.
Η καλύτερη του αναμενομένου οικονομική δραστηριότητα σε αρκετές μεγάλες οικονομίες λειτουργεί επίσης εις βάρος των κρατικών ομολόγων. Όταν η ανάπτυξη είναι ισχυρότερη, μειώνεται η ανάγκη των επενδυτών να αναζητήσουν καταφύγιο σε τίτλους χαμηλού κινδύνου.
Ο πληθωρισμός περιπλέκει την εικόνα
Στο δημοσιονομικό πρόβλημα προστίθεται ο πληθωρισμός. Οι τιμές ενέργειας και άλλων βασικών αγαθών μπορούν να δημιουργήσουν νέες πιέσεις στις τιμές καταναλωτή, περιορίζοντας τα περιθώρια των κεντρικών τραπεζών για χαλάρωση της νομισματικής πολιτικής.
Αυτό είναι ιδιαίτερα κρίσιμο για τη Fed. Ο Ντόναλντ Τραμπ έχει επανέλθει με έντονες πιέσεις για χαμηλότερα επιτόκια, υποστηρίζοντας ότι η ισχύς της αμερικανικής οικονομίας δικαιολογεί το χαμηλότερο δυνατό κόστος χρήματος. Την ίδια στιγμή, όμως, τα στοιχεία για τον πληθωρισμό δεν προσφέρουν στη Fed την άνεση που θα απαιτούσε μια επιθετική στροφή προς χαμηλότερα επιτόκια.
Οι δημοσκοπήσεις δείχνουν ότι οι Αμερικανοί ψηφοφόροι αποδοκιμάζουν ολοένα περισσότερο τον Τραμπ, εν μέρει λόγω του πολέμου του με το Ιράν. Εξ ου και η απελπισμένη κίνησή του να προσφέρει σε κάθε ενήλικο πολίτη μέρισμα $5.000 εάν οι Ρεπουμπλικανοί κερδίσουν τις ενδιάμεσες εκλογές του Νοεμβρίου, προκαλώντας στους επικριτές του σχόλια περί «κορύφωσης του Τραμπ».
Το Brent κινείται ακόμα πιο ψηλά γύρω από τα 108 δολ. το βαρέλι, ενώ η άνοδος περνά ήδη στις τιμές καυσίμων. Στις ΗΠΑ οι εξελίξεις πιέζουν τον πρόεδρο Ντόναλντ Τραμπ, μολονότι πριν μερικές ημέρες δήλωσε ότι αναμένει να τελειώσει ο πόλεμος μετά τις ενδιάμεσες εκλογές του Νοεμβρίου. Επίσης, κάλεσε την Ουκρανία να σταματήσει τις επιθέσεις σε ρωσικές υποδομές ντίζελ, λέγοντας ότι οι επιθέσεις προκαλούν ελλείψεις.
Η μέση τιμή βενζίνης στις ΗΠΑ ξεπερνά τα 4 δολ. το γαλόνι και του ντίζελ τα 6 δολ. φτάνοντας ακόμα και 9,99 δολ. στην Καλιφόρνια. Τα περιθώρια απορρόφησης του σοκ περιορίζονται, καθώς τα αμερικανικά αποθέματα πετρελαίου μειώνονται και μεγάλο μέρος των έκτακτων αποθεμάτων που απελευθερώθηκαν έχει ήδη διοχετευθεί στην αγορά. Η απειλή πλέον αφορά και στις εξαγωγές προς την Ευρώπη, που μπορεί να μειωθούν μέσα στην κρίση τραντάζοντας την ανθεκτικότητα ολόκληρου του ενεργειακού εφοδιασμού.
Έτσι, ο Κέβιν Γουόρς βρίσκεται μπροστά σε ένα ιδιαίτερα δύσκολο δίλημμα: από τη μία πλευρά η πολιτική πίεση για φθηνότερο χρήμα και από την άλλη ένας πληθωρισμός που μπορεί να απαιτεί αυστηρότερη στάση σε μια οικονομία που ανάπτυξη επιβραδύνθηκε.

Ο Ντόναλντ Τραμπ © EPA/BONNIE CASH / POOL
Η Fed δεν ελέγχει το μακρύ άκρο της καμπύλης
Εδώ βρίσκεται και η κρίσιμη διαφορά που συχνά χάνεται στη συζήτηση για τα επιτόκια. Η Fed καθορίζει το βραχυπρόθεσμο επιτόκιο πολιτικής. Δεν καθορίζει όμως άμεσα την απόδοση του 10ετούς ή του 30ετούς αμερικανικού ομολόγου.
Οι μακροπρόθεσμες αποδόσεις διαμορφώνονται από τις προσδοκίες για την ανάπτυξη, τον πληθωρισμό, τη δημοσιονομική πολιτική, την προσφορά και ζήτηση κρατικού χρέους και το λεγόμενο «term premium» — την πρόσθετη απόδοση που απαιτούν οι επενδυτές για να δεσμεύσουν τα κεφάλαιά τους σε μακροπρόθεσμους τίτλους.
Αυτό σημαίνει ότι ακόμη και μια μείωση των βασικών επιτοκίων δεν εγγυάται ότι θα ακολουθήσει αντίστοιχη πτώση στις αποδόσεις των μακροπρόθεσμων ομολόγων.
Και αυτό είναι ακριβώς το πρόβλημα που αντιμετωπίζουν σήμερα οι αγορές.
Γιατί το «term premium» παραμένει υψηλό
Η Goldman Sachs αναμένει ότι η παγκόσμια καμπύλη αποδόσεων θα παραμείνει σχετικά απότομη, με τα μακροπρόθεσμα επιτόκια να διατηρούνται αισθητά υψηλότερα από τα βραχυπρόθεσμα.
Κεντρικό ρόλο σε αυτή την εκτίμηση παίζει το term premium. Οι επενδυτές ζητούν μεγαλύτερη αποζημίωση για να διακρατούν μακροπρόθεσμο χρέος σε ένα περιβάλλον όπου δεν είναι βέβαιοι ούτε για την πορεία του πληθωρισμού ούτε για το μέγεθος των μελλοντικών δημοσιονομικών ελλειμμάτων.
Οι ενεργειακές αναταράξεις μπορούν να προκαλούν βραχυπρόθεσμες διακυμάνσεις στις αποδόσεις, ενώ η αυξημένη προσφορά κρατικών ομολόγων δημιουργεί μια πιο μόνιμη πίεση.
Ακόμη και οι προσπάθειες των κυβερνήσεων να αλλάξουν τη σύνθεση των εκδόσεων ή να ενισχύσουν τις επαναγορές τίτλων δεν αλλάζουν, σύμφωνα με τη Goldman Sachs, την ευρύτερη εικόνα.
Μπορούν να επηρεάσουν τη σύνθεση της προσφοράς. Δεν μπορούν όμως από μόνες τους να εξαλείψουν την ανάγκη των αγορών για υψηλότερη απόδοση.

Ο Κέβιν Γουόρς © EPA/YURI GRIPAS
Το ακριβότερο χρήμα δεν αφορά μόνο τις ΗΠΑ
Η ίδια δυναμική έχει διεθνείς συνέπειες. Όταν οι αποδόσεις των αμερικανικών Treasuries παραμένουν υψηλές, επηρεάζουν το κόστος χρηματοδότησης και τις αποτιμήσεις σε ολόκληρο τον κόσμο. Παράλληλα, οι υψηλές αποδόσεις στις μεγάλες ευρωπαϊκές αγορές περιορίζουν τα περιθώρια της ΕΚΤ να χαλαρώσει τις χρηματοπιστωτικές συνθήκες χωρίς να αναζωπυρώσει πληθωριστικές ή δημοσιονομικές ανησυχίες.
Έτσι δημιουργείται ένας φαύλος κύκλος: τα υψηλά δημοσιονομικά ελλείμματα αυξάνουν την προσφορά χρέους, οι αγορές ζητούν υψηλότερη απόδοση, το κόστος δανεισμού αυξάνεται και οι κεντρικές τράπεζες καλούνται να κινηθούν πιο προσεκτικά.
Στις ΗΠΑ, η κατάσταση περιπλέκεται από την πολιτική διάσταση. Ο Τραμπ ζητά χαμηλότερα επιτόκια, την ώρα που η Fed πρέπει να πείσει τις αγορές ότι παραμένει προσηλωμένη στον στόχο της για τον πληθωρισμό.
Εάν η Fed κινηθεί προς αύξηση των επιτοκίων ή αφήσει ανοικτό το ενδεχόμενο περαιτέρω αυστηροποίησης, θα βρεθεί αντιμέτωπη με νέες πολιτικές πιέσεις.
Εάν, αντίθετα, επιχειρήσει να καθησυχάσει τις αγορές με ένα μήνυμα ότι η αύξηση θα είναι μεμονωμένη και ότι δεν απαιτείται περαιτέρω δράση, κινδυνεύει να βρεθεί αντιμέτωπη με ένα διαφορετικό πρόβλημα: οι επενδυτές ομολόγων μπορεί να θεωρήσουν ότι η νομισματική πολιτική δεν συμβαδίζει με τις πληθωριστικές και δημοσιονομικές πιέσεις.
Ο Γουόρς βρίσκεται έτσι σε τεντωμένο σκοινί.
Το βασικό συμπέρασμα της Goldman Sachs είναι ότι η άνοδος των αποδόσεων δεν πρέπει να αντιμετωπίζεται ως μια προσωρινή αναστάτωση στην αγορά ομολόγων.
Οι πιέσεις που βρίσκονται από πίσω — υψηλά δημοσιονομικά ελλείμματα, αυξημένες ανάγκες δανεισμού, επενδύσεις στην τεχνητή νοημοσύνη και μεγαλύτερο term premium — έχουν μεγαλύτερη διάρκεια.
Ο πληθωρισμός και οι τιμές ενέργειας μπορούν να υποχωρήσουν. Οι κυβερνήσεις μπορούν να προσαρμόσουν τη διάρκεια και τη σύνθεση των εκδόσεών τους. Αυτό που είναι δυσκολότερο να αλλάξει γρήγορα είναι η νέα δημοσιονομική πραγματικότητα.
Και όσο αυτή παραμένει, οι αγορές είναι πιθανό να απαιτούν υψηλότερη απόδοση για να χρηματοδοτήσουν το δημόσιο χρέος.
Το αποτέλεσμα είναι μια νέα ισορροπία για την παγκόσμια οικονομία: ακόμη και όταν οι κεντρικές τράπεζες αρχίσουν να μειώνουν ή να σταθεροποιούν τα βασικά επιτόκια, το μακροπρόθεσμο κόστος χρήματος μπορεί να παραμείνει υψηλό.
Αυτός είναι και ο λόγος για τον οποίο οι αποδόσεις των ομολόγων αποτελούν πλέον ίσως το σημαντικότερο όριο στην προσπάθεια των Fed και ΕΚΤ να επιστρέψουν γρήγορα σε ένα περιβάλλον φθηνού χρήματος.